- Market Value (2025): USD 7.1 Bn
- Estimated Value (2026): USD 7.41 Bn
- Forecast Value (2036): USD 11.3 Bn
- CAGR (2026-2036): 4.4%
Was wird der Markt für neu gestaltete Autoreifen bis 2036 voraussichtlich wert sein?
USD 7.4 Milliarden im Jahr 2026 bis USD 11.4 Milliarden bis 2036 bei einem 4.4% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für neu gestaltete Autoreifen im Jahr 2025 USD 7.1 Milliarden.
- Die Nachfrage wird von USD 7.41 Milliarden im Jahr 2026 auf USD 11.3 Milliarden bis 2036 steigen.
- Der Ausblick für 2026 bis 2036 verzeichnet einen 4.4% CAGR, wobei Lkw-Betreiber und Reifenservicenetze die Kernkäuferbasis bilden.
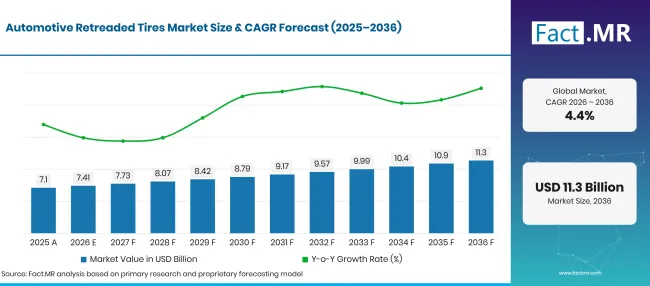
Factmr Automotive Retreaded Tires Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 7.1 |
| 2026 | Schätzung | 7.41 |
| 2036 | Vorhersage | 11.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für erneuerte Autoreifen?
Eine absolute Chance von USD 4.0 Milliarden wird zwischen 2026 und 2036 prognostiziert.
- Nachfragetreiber auf dem Markt
- Schwerlastwagenfahrer nutzen Retread-Dienste, um einen Reifen nach Abnutzung des ursprünglichen Reifens besser nutzen zu können. Ein Reifen kann neu getragen werden, wenn das Gehäuse in gutem Zustand bleibt.
- Flottenwartungsteams überprüfen den Zustand der Reifen und frühere Reparaturen, bevor sie eine Neutragierung genehmigen. Dies macht die Qualität der Verkleidung zu einem wichtigen Faktor bei wiederholten Neuprofilbestellungen.
- Auch kommerzielle Flotten achten auf neue Produktentwicklungen. Im Juni 2025 erweiterte Michelin seine REMIX 2 Hot-Retread-Reihe für X MULTI-Lkw-Reifen, die auf Regionalstrecken eingesetzt werden [2].
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Pre-Cure macht 2026 65.8% Anteil aus, da Werkstätten vorbereitetes Profilmaterial auf inspizierte Verkleidungen auftragen.
- Nach Fahrzeugtyp: Schwere Nutzfahrzeuge machen 2026 58.7% Anteil aus, da Flottenbetreiber viele Reifenpositionen über wiederholte Wartungszyklen betreuen.
- Nach Vertriebskanal: Der Aftermarket-Markt erringt 2026 62.3% Marktanteil, da die Neutragierung der Fahrzeugnutzung und Reifenverschleiß statt der Neumontage des Fahrzeugs folgt.
- Nach Prozess: Hot Retreading repräsentiert 2026 67.3% Anteil gemäß der separaten Prozessklassifikation, die für diesen Bericht verwendet wird.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Lkw-Flotten vergleichen die Reifenkosten oft über die gesamte Lebensdauer eines Reifens. Sie schätzen auch Servicepartner, die verwendbare Verkleidungen pünktlich zurückgeben. Diese Bewertung spiegelt gängige Branchenpraktiken wider und basiert nicht auf abgeschlossenen Käuferinterviews."
- Strategische Auswirkungen
- Flottenmanager verfolgen oft die Gründe, warum Reifen aus dem Dienst genommen werden, und dokumentieren den Zustand des Gehäuses im Laufe der Zeit. Dies hilft ihnen, normalen Verschleiß von Unfallschäden zu unterscheiden.
- Wiederholungsanbieter passen die Profilmuster an die Routen an, die ihre Kunden betreiben. Sie inspizieren auch eingehende Hülsen, bevor sie Rückkehrpläne bestätigen.
- Reifenhändler planen oft Abhol- und Rückkehrdienste entsprechend den Betriebsplänen regionaler Lkw-Flotten.
- Hersteller können die Anforderungen an die Verkleidung und die Verarbeitungsstandards für jedes Wiederholungsprodukt klar angeben. Dies hilft den Flotten, die geeignetste Option für ihren Betrieb auszuwählen.
Das Vereinigte Königreich führt die Gruppe mit einem 5.0% CAGRan. Deutschland folgt mit 4.6%, während die Vereinigten Staaten 4.2%verzeichnen. Japan erreicht 3.9%, und Brasilien liegt auf 3.1%. Unterschiede in Streckenentfernungen und Verfügbarkeit des Servicenetzes beeinflussen, wie Flotten neu bemusterte Reifen kaufen.
Wie unterteilt sich der Markt für erneuerte Reifen nach Segmenten?
Pre-Cure-Verantwortlichkeiten für 65.8%; Schwere Nutzfahrzeuge 58.7%; Nachrüst- 62.3%; Heiße Wiederverkleidung 67.3%.
Welcher Produkttyp dominiert?
Pre-Cure hält 2026 65.8% Anteil.
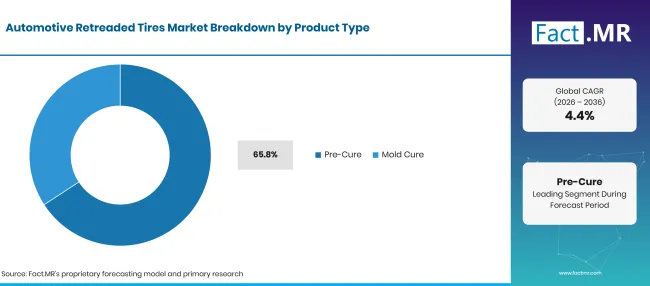
Factmr Automotive Retreaded Tires Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Pre-Cure (Leitsegment) | 65.8% |
| Andere Segmente kombiniert | 34.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Das vorhärtende Profilieren verwendet ein fertiges Profil, das auf eine vorbereitete Reifenhülle aufgetragen wird. Dieser Ansatz ermöglicht es Werkstätten, Profilmuster auszuwählen, die zu verschiedenen Lkw-Operationen passen. Eine weitere Möglichkeit, bei der das Profilmuster während des Wiederholungsprozesses gebildet wird. Die Wahl zwischen beiden hängt oft vom Aufbau der Werkstatt, den Produktionsmethoden und dem Zustand der eingehenden Reifen ab.
Was führt das Fahrzeugtyp-Segment?
Schwere Nutzfahrzeuge halten 2026 58.7% Anteil.
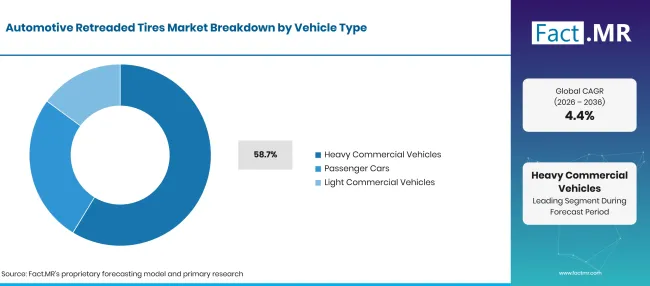
Factmr Automotive Retreaded Tires Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Schwere Nutzfahrzeuge (führendes Segment) | 58.7% |
| Andere Segmente kombiniert | 41.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Langstrecken-Lkw und andere schwere Nutzfahrzeuge legen während des regulären Betriebs hohe Laufleistungen zurück. Dadurch sind Reifenbergung und Wiederverwendung ein wichtiger Bestandteil der Flottenwartung. Pkw bilden ein eigenes Segment, in dem sich die Reifenverfügbarkeit und die Kaufgewohnheiten der Kunden unterscheiden. Leichte Nutzfahrzeuge verkehren auf Liefer- und Servicerouten, wo häufige Stopps und unterschiedliche Straßenverhältnisse den Reifenverbrauch beeinflussen.
Wie beeinflusst der Vertriebskanal die Käufe?
Aftermarket hält 2026 62.3% Anteil.
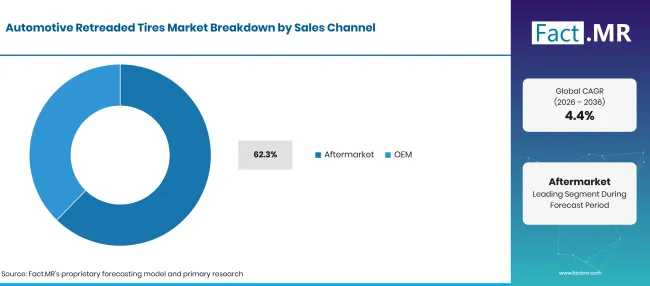
Factmr Automotive Retreaded Tires Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Nachmarkt (führendes Segment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Die Nachfragenachfrage ist mit der Lebensdauer der Fahrzeuge und dem Austausch abgenutzter Reifen verknüpft. Flottenbetreiber geben diese Bestellungen in der Regel über Reifenhändler oder Neubau-Serviceanbieter auf. Originalausrüstung bedient einen anderen Markt. Reifensammlung und Gehäuseverfolgung helfen Serviceanbietern, den Bestand zu verwalten und Ersatzfehler zu vermeiden.
Welcher Prozess macht den größten Anteil aus?
Hot Retreading hält 2026 67.3% Anteil.
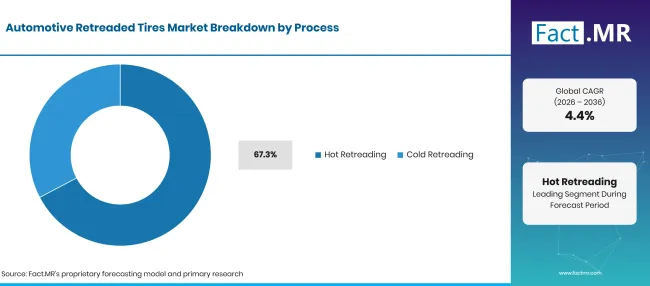
Factmr Automotive Retreaded Tires Market Breakdown Process | Source: Fact.MR
| Ablauf | Teilen (2026) |
|---|---|
| Hot Remreading (Führendes Segment) | 67.3% |
| Andere Segmente kombiniert | 32.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Das heiße Profilmuster bildet das Profilmuster während des Erhitzungsprozesses. Kaltes Profilieren verwendet ein vorgefertigtes Profil, das an einem inspizierten Reifengehäuse befestigt wird. Dies sind zwei verschiedene Methoden des Wiederholens und gehören nicht zur gleichen Produktaufteilung.
Was beschleunigt die Verbreitung des Marktes für erneuerte Autoreifen und was hält ihn zurück?
Retread-Dienstleistungen können Flotten dabei helfen, Reifenkosten über die Lebensdauer eines Reifens zu steuern. Beschädigte Verkleidungen und begrenzte Reifensammlungsnetzwerke können jedoch die Anzahl der Reifen reduzieren, die zum Wiederholen verfügbar sind.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kostenmanagement für Flottenreifen | +0.9%] | Globale kommerzielle Flotten | Mittelfristig (2–4 Jahre) |
| Gehäusesammlung und -verfolgung | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kommerzielle Güterverkehrstätigkeit | +0.6% | Großbritannien, USA | Kurzfristig (<= 2 Jahre) |
| Speziell entwickelte Profilmuster | +0.5% | Regionale Zugnetze | Mittelfristig (2–4 Jahre) |
| Werkstattserviceverträge | +0.4% | Reife Flottenmärkte | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Geplante Verrohrungssammlung | +0.7% | Flottenbetriebszentren | Mittelfristig (2–4 Jahre) |
| Aufrüstungen von Anhänger-Wiederholungsprodukten | +0.6% | Nordamerika | Kurzfristig (<= 2 Jahre) |
| Regionale Vertriebspartnerschaften | +0.5% | Brasilien, Europa | Mittelfristig (2–4 Jahre) |
| Reifenlebensdauer-Rekordsysteme | +0.4% | Große kommerzielle Flotten | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hülsenschäden und Abstoßung | -0.8% | Alle Regionen | Kurzfristig (<= 2 Jahre) |
| Wettbewerb bei günstigen Neureifen | -0.6% | Preissensitive Flotten | Mittelfristig (2–4 Jahre) |
| Kapazitätsbeschränkungen der Werkstatt | -0.5% | Ländliche Güterkorridore | Mittelfristig (2–4 Jahre) |
| Variable Rückführungslogistik | -0.4% | Verstreute Flottenoperationen | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für erneuerte Autoreifen?
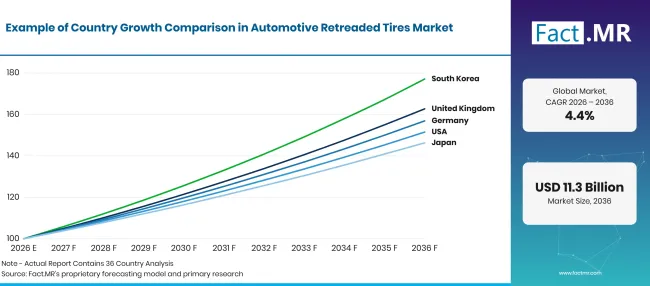
Factmr Automotive Retreaded Tires Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Vereinigtes Königreich | 5.0% |
| Deutschland | 4.6% |
| Vereinigte Staaten | 4.2% |
| Japan | 3.9% |
| Brasilien | 3.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Warum führt das Vereinigte Königreich die Einführung von neu profilierten Reifen an?
5.0% CAGR, unterstützt durch intensiven Schwerverkehr und planmäßige Flottenwartung.
Das Vereinigte Königreich zeichnet sich dadurch aus, dass kommerzielle Flotten auf etablierten Frachtrouten fahren und regelmäßig Fahrzeuge zu Servicedepots zurückbringen. Das Verkehrsministerium berichtete, dass in Großbritannien registrierte schwere Güterfahrzeuge im Jahr 2025 19.0 Milliarden Kilometer zurücklegten [1]. Dies führt zu regelmäßiger Nachfrage nach Reifeninspektionen und der Sammlung von Verkleidungen.
Was unterstützt das wiederholte Marktwachstum Deutschlands?
4.6% CAGR, angetrieben durch strukturierte Fuhrparkwartung und Reifenlebensdauer.
Deutschland verfügt über einen gut entwickelten Frachtsektor und etablierte Fahrzeugwartungspraktiken. Flottenbetreiber verfolgen den Reifenzustand während der gesamten Einsatzzeit und nutzen Wartungsunterlagen, um Verkleidungen zu identifizieren, die sich für Wiederholungen eignen. Viele regionale Händler sammeln bei regelmäßigen Reifenservicebesuchen gebrauchte Verkleidungen ein, was den Ablauf für Flotten erleichtert. Günstigere neue Reifen und die Anforderungen internationaler Transportrouten beeinflussen weiterhin die Austauschentscheidungen.
Wie unterstützen die Vereinigten Staaten Neuanschaffungen?
4.2% CAGR, unterstützt von großen Langstreckenflotten und etablierten Reifendienstnetzen.
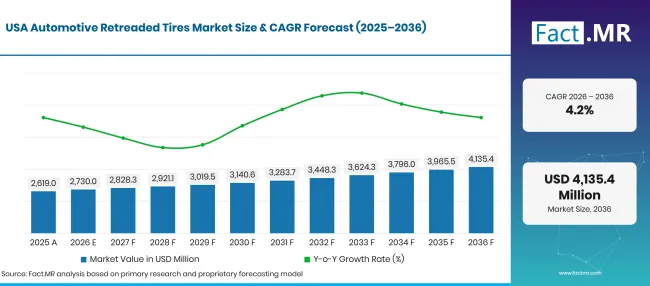
Factmr Automotive Retreaded Tires Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten verfügen über eines der weltweit größten kommerziellen Lkw-Netzwerke'. Langstreckenflotten arbeiten oft mit Reifenserviceanbietern zusammen, die Verkleidungen sammeln und erneuerte Reifen an verschiedenen Standorten zurückschicken. Flottenbetreiber wählen auch Profilmuster basierend auf Streckenbedingungen, Wetter und Achsposition. Dieses etablierte Servicenetzwerk unterstützt eine stetige Nutzung von neu gestalteten Reifen, auch wenn günstigere neue Reifen verfügbar sind.
Warum führt Japan eine stetige Neueinführung?
3.9% CAGR, geprägt von planmäßigen Lieferoperationen und routenspezifischer Reifenwartung.
Japan kombiniert stark befahrene städtische Lieferrouten mit regionalen Lkw-Betrieben, wodurch regelmäßige Reifenwartung ein wichtiger Bestandteil der Flottenplanung ist. Flottenbetreiber bevorzugen verlässliche Wartungspläne, da Fahrzeugausfallzeiten die Lieferungen stören können. Dienstleister inspizieren Verkleidungen, trennen beschädigte Reifen und nutzen Wartungsunterlagen, um wiederholte Aufträge zu verwalten. Auch Streckenbedingungen und Achsposition beeinflussen die Profilauswahl, sodass organisierte Reifenwartung praktisch erforderlich ist.
Was prägt Brasiliens Markt für erneuerte Reifen?
3.1% CAGR, verknüpft mit der Intensität des Straßengüters und dem Zugang zu lokalen Umbaulinien.
Brasilien' s Markt ist eng mit dem Ferntransport und der Verfügbarkeit von Werkstätten in der Nähe wichtiger Güterstrecken verbunden. Die National Land Transport Agency meldete im Jahr 2025 1.165 Milliarden Tonnen Straßengüterverkehr [4]. Das hohe Güterverkehrsvolumen erzeugt regelmäßige Nachfrage nach Reifeninspektionen und -wartungen. Sammelnetzwerke helfen Werkstätten, gebrauchte Verkleidungen zu bergen, wenn Fahrzeuge von ihren Routen zurückkehren. Lange Fahrten, Schäden am Verkleidungsverkleidung, die Verfügbarkeit der Werkstatt und der Wettbewerb durch günstigere Neureifen spielen alle eine Rolle bei Entscheidungen über den Neukauf.
Wer beliefert den Markt für erneuerte Autoreifen?
Bridgestone liefert Bandag-Wiederholungssysteme und Dienstleistungen für gewerbliche Reifen. Michelin bietet REMIX-Produkte für Lkw-Reifenverkleidungen an, während Continental ContiTread-Lösungen für kommerzielle Flotten anbietet. Goodyear beteiligt sich außerdem durch Lösungen für gewerbliche Lkw-Reifen-Neutragung. Laut Fact.MR Analyse können die Verfügbarkeit der Werkstatt, die Qualifikation des Gehäuses und die Abdeckung des Flottenservices die Lieferantenauswahl beeinflussen.
Im Oktober 2025 brachte Continental den ContiTread HTR-Anhänger-Retread für regionale und Langstreckenanwendungen auf den Markt [3]. Die beiden Entwicklungen richten sich auf unterschiedliche kommerzielle Flottenanwendungen und zeigen die kontinuierliche Produktentwicklung rund um Lkw- und Anhängerbetriebsanforderungen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Bridgestone Corporation; Michelin Group; Goodyear Tire & Rubber Company; Continental AG; Yokohama Rubber Company; Hankook Tire & Technology Co., Ltd.; Sumitomo Rubaber Industries, Ltd.; und Apollo Tyres Ltd.
- Bridgestone Corporation
- Michelin-Gruppe
- Goodyear Reifen- und Gummiunternehmen
- Continental AG
- Yokohama Rubber Company
- Hankook Tire & Technology Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Apollo Tyres Ltd.
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2026, Februar 6). Produktion im Dezember 2025: -1.9% im Vergleich zum Vormonat.
- [2] Statistisches Bundesamt (Destatis). (2026, Februar 20). China ist 2025 erneut Deutschlands wichtigster Handelspartner.
- [3] Statistisches Bundesamt (Destatis). (2026, September 21). Die Exporte neuer Personenkraftwagen sind in den ersten sieben Monaten des Jahres 2026 4.0% Jahresvergleich gesunken.
- [4] Ministerium für Wirtschaft und Handel. (2025, Juli 14). DRIVE35 Förderprogramm: Transformation. GOV.UK.
- [5] Japanischer Automobilherstellerverband. (2026, Februar 27). 2025年第4四半期・同年累計海外生産統計 [Statistiken zur vierten und jährlichen Auslandsproduktion 2025].
- [6] Japanischer Automobilherstellerverband. (2026, August 31). 2026年第2四半期・上半期累計海外生産統計 [2026 Statistiken zur Auslandsproduktion]
- [7] Amt für nationale Statistik. (2025, November 6). Wirtschaftliche Aktivität und sozialer Wandel im Vereinigten Königreich, Echtzeitindikatoren: 6 . November 2025.
- [8] Ministerium für Wirtschaft und Handel. (2025, Dezember 15). DRIVE35: Zusammenfassung des Geschäftsfalls. GOV.UK.
- [9] Deutscher Verband der Automobilindustrie. (2026, Januar 5). Die Produktion von Pkw im Jahr 2025 liegt leicht über dem Vorjahr ' S-Niveau.
- [10] Gesellschaft der Automobilhersteller und -händler. (2026, Februar 20). SMMT Motor Industry Facts 2026.
- [11] Ministerium für Wirtschaft, Handel und Industrie. (2026, Juni 30). Indizes der Industrieproduktion: Vorläufiger Bericht für Mai 2026.
Dieser Bericht beantwortet
- Der Bericht erklärt, wie Wiederholungen von Nutz- und Personenkraftwagen nach Produkt und Herstellungsprozess klassifiziert werden.
- Die Segmentanalyse untersucht die Eignung des Gehäuses und die Workshop-Operationen hinter den vier festgelegten Aktien für 2026.
- Die Länderanalyse vergleicht die Reifenwartungsbedingungen im Vereinigten Königreich, Deutschland, den Vereinigten Staaten, Japan und Brasilien.
- Wettbewerbsanalyse trennt dokumentierte Wiederholungsprogramme von der breiteren Reifenherstellungstätigkeit.
- Der Bericht beleuchtet Chancen bei der Verkleidungssammlung und im Aftermarket-Flottenservice.
Was deckt der Markt für erneuerte Autoreifen ab?
Der Umfang umfasst Autoreifen, die nach dem Abnutzung des ursprünglichen Profils einen Wiederholungsprozess durchlaufen. Er umfasst das neue Profilmaterial und den dazugehörigen Servicewert für qualifizierte Gehäuse, die bei Nutz- und Personenkraftwagen verwendet werden. Der Bericht umfasst beide aufgeführten Produkttypen und beide Prozesskategorien, ohne die Kategorien als gleichwertige Maße zu behandeln.
Was ist im Umfang enthalten?
Dazu gehören die Inspektion abgenutzter Gehäuse und die Verwendung neuer Profilierungen durch geeignete Wiederholungsmethoden. Kommerzielle Lkw- und leichte Nutzfahrzeugflotten sind neben der Verwendung von neu befahrenen Personenwagenreifen enthalten. Nachrüst- und OEM werden als eigenständige Vertriebskanäle beibehalten.
Was ist vom Umfang ausgeschlossen?
Neue Reifen, die ohne Wiederholung verkauft werden, sind vom Marktwert der Neuprofilierung ausgeschlossen. Eigenständige Reifenreparaturen ohne Neuprofil sind ebenfalls ausgeschlossen. Bei der Verkleidungsinspektion abgelehnte Reifen werden nicht als fertiggestellte Neuprofil-Ausgabe gezählt. Wiederholungswerkzeuge und Werkstattausrüstung werden als Inputs für die Servicelieferung und nicht als Verkauf fertiger Neubekleidungsreifen behandelt.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
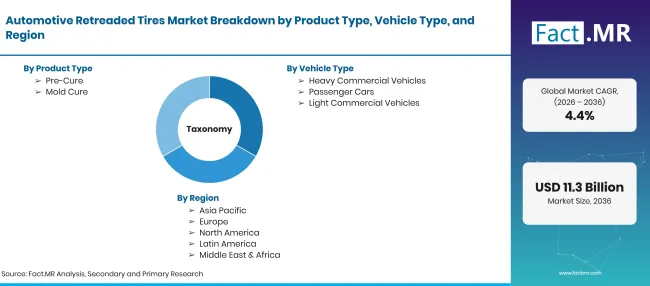
Factmr Automotive Retreaded Tires Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 zu einem CAGR |
| Marktdefinition | Wiederbeschichtete Autoreifen, die durch Auftragen von neuem Profil auf geeignete, geprüfte gebrauchte Reifenrahmen hergestellt werden. Der Markt umfasst neu betreute Reifen, die bei Nutz- und Personenkraftwagen verwendet werden, einschließlich des zugehörigen Profilmaterials und des Wiederholungswerts. |
| Produkttyp | Vorhärtung; Schimmelhärtung |
| Fahrzeugtyp | Schwere Nutzfahrzeuge; Personenkraftwagen; Leichte Nutzfahrzeuge |
| Vertriebskanal | Aftermarket; OEM |
| Ablauf | Warmes Wiederholen; Kaltes Wiederholen |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Deutschland; Vereinigte Staaten; Japan; Brasilien |
| Wichtige vorgestellte Unternehmen | Bridgestone Corporation; Michelin-Gruppe; Goodyear Reifen- und Gummiunternehmen; Continental AG; Yokohama Kautschukunternehmen; Hankook Reifen & Technology Co., Ltd.; Sumitomo Rubber Industries, Ltd.; und Apollo Tyres Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktbewertung basierend auf Flottenservicemustern, Gehäuseeignung, Abhol- und Rückgabelogistik, Wiederholung von Verkäufen nach Produkttyp, Fahrzeugtyp, Vertriebskanal und Prozess, unterstützt durch offizielle Frachtstatistiken und datierte Produktinformationen des Herstellers. |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Vor der Härtung
- Schimmelhärtung
-
Nach Fahrzeugtyp
- Schwere Nutzfahrzeuge
- Personenwagen
- Leichte Nutzfahrzeuge
-
Nach Vertriebskanal
- Nachrüst
- OEM
-
Nach Verfahren
- Heißes Wiederholen
- Kalt-Wiederholung
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für erneuerte Reifen im Automobilbereich im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp macht den größten gelisteten Anteil aus?
Welcher Fahrzeugtyp führt die Prognose an?
Welche Unternehmen sind im dokumentierten kommerziellen Wiederholen aktiv?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen