- Market Value (2025): USD 490.3 Mn
- Estimated Value (2026): USD 523.0 Mn
- Forecast Value (2036): USD 997.6 Mn
- CAGR (2026-2036): 6.7%
Was wird der Markt für kationische wässrige Polyurethane bis 2036 voraussichtlich wert sein?
USD 523.1 Millionen im Jahr 2026 bis USD 997.6 Millionen bis 2036 bei einem 6.7% CAGR.
- Laut Fact.MRerreichte der Markt für kationische wässrige Polyurethane im Jahr 2025 USD 490.3 Millionen, wobei Beschichtungen und Automobilprogramme den Großteil des Volumens ausmachten.
- Der Umsatz wird sich im Laufe des Jahrzehnts fast verdoppeln und von USD 523.0 Millionen im Jahr 2026 auf USD 997.6 Millionen bis 2036 steigen, da solventenbasierte Bindemittel an Boden verlieren.
- Ein 6.7% CAGR wird den Markt von 2026 bis 2036 tragen, unterstützt durch strengere VOC-Grenzen und eine breitere Nutzung in Textil- und Lederoberflächen.
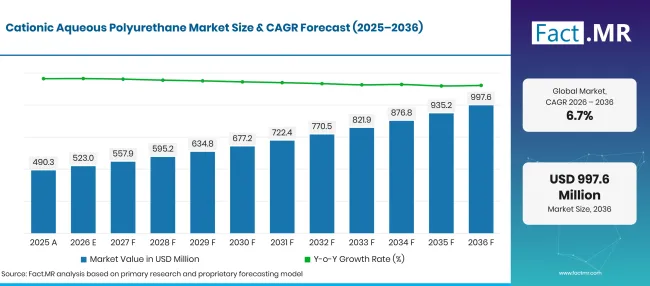
Factmr Cationic Aqueous Polyurethane Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 490.3 |
| 2026 | Schätzung | 523.0 |
| 2036 | Vorhersage | 997.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für kationische wässrige Polyurethane?
Der Zeitraum 2026 bis 2036 wird USD 474.5 Millionen an neuen Werten hinzufügen, angeführt von Beschichtungen und Automobilanwendungen.
- Nachfragetreiber auf dem Markt
- Emissionsgrenzen für Lösungsmittel drängen Beschichtungs- und Klebstoffhersteller weiterhin in Richtung wässrige Dispersionen. Die Europäische Umweltagentur berichtete, dass die EU-Emissionen von nicht-methanflüchtigen organischen Verbindungen zwischen 2005 und 2023 um 35% gesunken sind [1]. Farben und Klebstoffe gehören weiterhin zu den untersuchten Lösungsmittelanwendungen, und wasserbasierte Bindemittel bieten Formulierern eine direkte Möglichkeit, den VOC-Gehalt zu senken.
- Fahrzeughersteller spezifizieren emissionsarme Bindemittel für Innenausstattungen, Sitzstoffe, Klebstoffe und Abdichtungen. Kationische Dispersionen erfüllen Haltbarkeits- und Aussehensziele, während der Lösungsmittelverbrauch in Anlagen, die unter strengen Luftgenehmigungen betrieben werden, gering gehalten wird.
- Textil- und Lederverarbeiter verwenden kationische Qualitäten für die Art und Weise, wie ihre positive Ladung an negativ geladene Fasern und Gewebe bindet. Diese Ladungsübereinstimmung verbessert die Aufnahme von Bindemitteln und die Waschfestigkeit bei der Faserbehandlung und -veredelung.
- Die Luftqualitätspolitik übt den Druck auf die Lösungsmittelemissionen von Gebäuden und Fabriken aus. Die WHO/Europa schätzte im November 2025, dass Luftverschmutzung jährlich mehr als 500,000 Menschen in der Europäischen Region der WHO tötet [2]. Die Spezifikationsverantwortlichen reagieren darauf, indem sie VOC-arme Farben und Spachtstoffe für Innenräume wählen.
- Produktinnovation erweitert die Auswahl der Käufer. Lösungsmittelfreie, selbstvernetzende und biobasierte Dispersionen ermöglichen es den Kunden nun, Nachhaltigkeitsziele zu erreichen, ohne auf die Filmleistung zu verzichten.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Wassergetragene Polyurethan-Dispersionen werden 2026 66.2% Anteil ausmachen, da Wasser als Träger die Lösungsmittelemissionen für die meisten Beschichtungs-, Klebstoff- und Textilverarbeiter reduziert.
- Nach Anwendung: Beschichtungen werden 2026 durch den stetigen Einsatz kationischer Dispersionen in langlebigen, emissionsarmen Oberflächen 42.3% Marktanteil gewinnen.
- Nach Endnutzerindustrie: Die Automobilindustrie wird 2026 38.6% Anteil halten, da Fahrzeugwerke emissionsarme Beschichtungen, Klebstoffe und Dichtstoffe benötigen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Käufer beurteilen kationisches Polyurethan nun nach zwei Dingen: wie gut es schwierige Substrate hält und wie wenig Lösungsmittel es enthält. Automobil-, Textil- und Bauformulatoren werden weiterhin das Volumen auf Dispersionen verlagern, die ihre Qualifikationstests bestehen, ohne Änderungen am Rest des Systems zu erzwingen. Lieferanten, die lösungsmittelfreie und biobasierte kationische Qualitäten mit lokalem technischen Service kombinieren, werden bis 2036 eine wachsende Anzahl von Kundenprogrammen gewinnen."
- Strategische Auswirkungen
- Dispersionsproduzenten sollten ihre lösungsmittelfreien und niedrigen VOC-kationischen Bereiche erweitern, da Formulatoren lösungsmittelgestützte Systeme ausmustern, da sich die Emissionsregeln verschärfen.
- Harzentwickler sollten biobasierte und selbstvernetzende Chemikalien auf den Markt bringen, damit Kunden Nachhaltigkeitsziele ohne schwächere Filme erreichen können.
- Lieferanten für Automobil-, Textil- und Lederkunden sollten lange Qualifikationszyklen planen, da diese Käufer Haftung und Haltbarkeit testen, bevor sie eine neue Quelle genehmigen.
- Beschichtungs- und Klebstoffformulatoren sollten kationische Qualitäten frühzeitig gegen anionische Zusatzstoffe und Pigmente abschirmen, da ein Ladungskonflikt eine Charge destabilisieren kann.
Deutschland führt 7.8% mit einer tiefen chemischen Basis und strengen Lösungsmittelgrenzen für Beschichtungshersteller. Brasilien folgt 7.1% , da die Produktion von Autos, Bauwesen und Leder wächst. Die Vereinigten Staaten werden 6.5%veröffentlichen und auf eine breite Beschichtungs- und Klebstoffindustrie zurückgreifen. Im Vereinigten Königreich unterstützen Spezialbeschichtungen und Bauarbeiten 5.8%. Japan vervollständigt die Gruppe 5.1% mit der Nachfrage, die an Automobil-, Elektronik- und Textilhersteller gebunden ist.
Wie wird der Markt für kationisches wässriges Polyurethan nach Segment aufgeteilt?
Wassergestützte Polyurethan-Dispersionen werden den Produkttyp bei 66.2%führen; Beschichtungen werden die Anwendung bei 42.3%führen; Die Automobilindustrie wird die Endanwenderindustrie bei 38.6%führen.
Welcher Produkttyp belegt den ersten Platz?
Wassergetragene Polyurethan-Dispersionen machen 66.2% der Verkäufe 2026 aus.
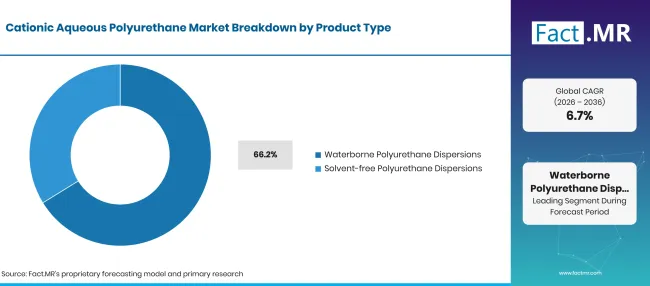
Factmr Cationic Aqueous Polyurethane Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Wassergetragene Polyurethan-Dispersionen (führendes Segment) | 66.2% |
| Andere Segmente kombiniert | 33.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Formulierer greifen standardmäßig auf wassergeführte Dispersionen, da ihre bestehenden Misch-, Beschichtungs- und Aushärtungslinien diese mit nur geringfügigen Änderungen bewältigen. Wasser als Hauptträger senkt die Lösungsmittelemissionen und entspricht den Anforderungen von Beschichtungs-, Klebstoff- und Textilprozessoren. Der größere Pool an Polyurethan-Dispersionen bietet zudem kationische Qualitäten gemeinsame Rohstoffe und Prozesswissen. Lösungsmittelfreie Polyurethan-Dispersionen schaffen eine wachsende Nachfrage. Sie vermeiden Co-Lösungsmittel wie NMP vollständig, was für Automobilinnenraum-Lieferanten und Indoor-Bauanwender mit den strengsten Emissionsgrenzen attraktiv ist. Hersteller kombinieren diese Qualitäten oft mit selbstvernetzender Chemie, um den Wasserwiderstand hoch zu halten.
Was führt den Anwendungssegment?
Beschichtungen machen 42.3% der Verkäufe 2026 aus.
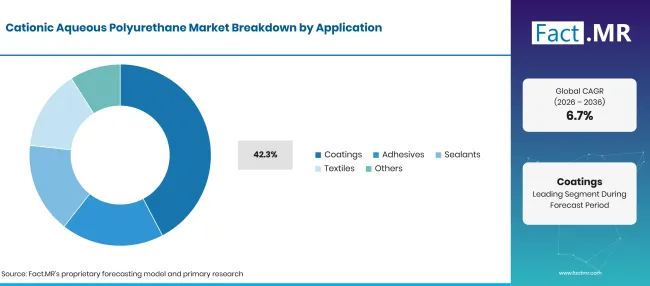
Factmr Cationic Aqueous Polyurethane Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Beschichtungen (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Coater greifen auf kationische Dispersionen zurück, bei denen ein Film Glas-, Mineral-, Metall- oder Faseroberflächen mit negativer Ladung greifen muss. Die Bindemittel bilden harte, haftende Schichten mit niedrigem Lösungsmittelgehalt, was sich für Holzbeschichtungen und industrielle Oberflächen eignet. Das Wachstum in Automobil-, Bau- und industriellen Fertigstellungen sorgt dafür, dass Formulatoren diese Qualitäten bestellen. Die Regulierung begünstigt die Abkehr von Lösungsmitteln. Eine vom UK Regulatory Policy Committee im März 2025 bewertete Überprüfung nach der Umsetzung VOC-Reduktionen gegenüber den Vorschriften für Farben und Fahrzeugaufbereitung zwischen 2007 und 2021 auf 364 Kilotonnen [3]. Klebstoffe sind auf kationische Dispersionen angewiesen, um an geladenen Oberflächen zu haften. Dichtstoffe verwenden sie für flexible Fugen, und Textilfabriken wenden sie in der Faserveredelung an.
Wie beeinflusst die Endnutzerindustrie die Nachfrage?
Die Automobilbranche macht 38.6% der Verkäufe im Jahr 2026 aus.
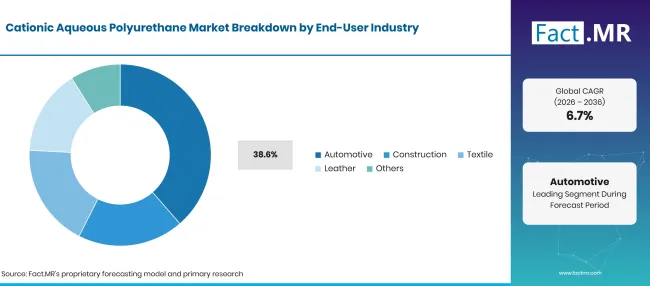
Factmr Cationic Aqueous Polyurethane Market Breakdown End User Industry | Source: Fact.MR
| Endnutzerindustrie | Teilen (2026) |
|---|---|
| Automobil (führendes Segment) | 38.6% |
| Andere Segmente kombiniert | 61.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Fahrzeughersteller und Tier- 1 -Zulieferer verwenden wasserbasierte Beschichtungen, Automobilklebstoffe und Dichtmittel, um die Emissionsgenehmigungen für Anlagen zu erfüllen, ohne an Haltbarkeit oder Erscheinungsbild zu verlieren. Innenraumteile, Sitztextilien und Zierleisten sorgen für ein stetiges Volumen. Das Kraftfahrt-Bundesamt zählte 2025 545,142 neue Batterie-Elektroautos in Deutschland, einen 19.1% Anteil an den Neuzulassungen und 43.2% mehr als ein Jahr zuvor [4]. Jede neue Plattform öffnet ein neues Qualifikationsfenster für emissionsarme Bindemittel. Im Bau werden kationische Dispersionen in Bodenbeschichtungen, Abdichtungschemikalien und Fugendichtstoffen verwendet. Lederverarbeiter tragen diese als Grundschicht und Finish-Bindemittel auf, wobei die Haftung am Fell geschätzt wird. Papier- und Verpackungsumwandler machen den verbleibenden Bedarf aus.
Was beschleunigt die Markteinnahme von Kationic Aqueous Polyurethane und was hält es zurück?
Strengere VOC-Regeln, Automobilprogramme sowie Textil- und Lederoberflächen werden die Einführung weiter vorantreiben. Preisschwankungen für Rohstoffe und der Aufpreis für spezielle kationische Qualitäten bleiben die Hauptbremsen für eine breitere Nutzung.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verschärfung der Lösungsmittelemissionsgrenzen, die den Wechsel zu wässrigen Dispersionen beschleunigen | +2.0% | Global | Kurzfristig (<= 2 Jahre) |
| Wachsende Nachfrage in der Automobilindustrie nach langlebigen, emissionsarmen Beschichtungen, Klebstoffen und Dichtstoffen | +1.5% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Zunehmende Nutzung kationischer Qualitäten in der Textil- und Lederverarbeitung | +1.2% | Südasien & Pazifik, Ostasien, Lateinamerika | Mittelfristig (2bis4 Jahre) |
| Wachstum von VOC-armen Beschichtungen und Dichtstoffen für Innenbauanwendungen | +0.8% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommerzialisierung lösungsmittelfreier und biobasierter Dispersionen | +1.2% | Global | Mittelfristig (2bis4 Jahre) |
| Selbstvernetzende Qualitäten sorgen für eine verbesserte Haltbarkeit des Films | +0.8% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Partnerschaften zwischen Dispersionsherstellern und Automobilherstellern OEMfür konforme Formulierungen | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Einführung in Schwellenländern mit strengeren Luftqualitätsstandards | +0.4% | Lateinamerika, Südasien & Pazifik | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Höhere Kosten im Vergleich zu lösungsmittelgestützten und konventionellen anionischen Systemen | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Rohstoffpreisvolatilität für Isocyanate und Polyole | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Kompatibilitätsgrenzen der Formulierung mit anionischen Zusatzstoffen und Pigmenten | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren den Markt für kationische wässrige Polyurethane bis 2036?
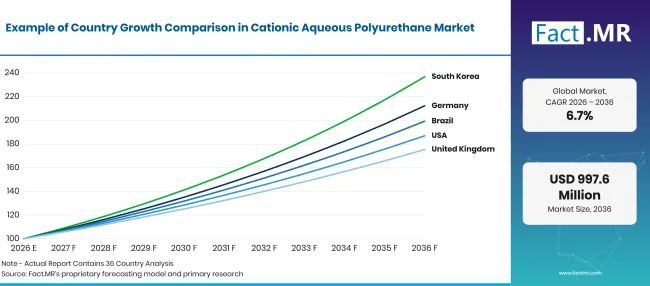
Factmr Cationic Aqueous Polyurethane Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.8% |
| Brasilien | 7.1% |
| Vereinigte Staaten | 6.5% |
| Vereinigtes Königreich | 5.8% |
| Japan | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Einführung Deutschlands?
7.8% CAGR, gestützt auf eine starke chemische und automobile Basis sowie strenge Lösungsmittelgrenzen.
Deutschland verbindet eine große chemische Fertigungsbasis mit großen Automobil- und Industriebeschichtungssektoren. Der Umweltbundesamt berichtete, dass die nationalen NMVOC-Emissionen 2024 auf knapp unter 1 Millionen Tonnen gesunken sind, 75.8% gegenüber 1990 [5]. Industrielle Prozesse und Produktnutzung, zu denen auch Lösungsmittelanwendungen gehören, machen weiterhin 49% davon aus [5]. Lokale Formeller werden weiterhin haftungskritische Textil-, Faser- und Beschichtungsarbeiten auf kationische wasserbasierte Qualitäten umstellen.
Wie skaliert Brasilien die Nachfrage?
7.1% CAGR, im Zuge wachsender Automobil-, Bau- und Lederaktivitäten.
Brasiliens Automobil-, Bau-, Leder- und Textilindustrie erhöht die Nachfrage nach wasserbasierten Beschichtungen und Klebstoffen. IBGE berichtete, dass Gerbereien im vierten Quartal 2025 11.13 Millionen Rohfleischhäute erworben haben, 11.8% gegenüber einem Jahr zuvor [6]. Mehr Felle im Prozess bedeuten mehr Bestellungen für Fertigbinder. Eine strengere Umwelteinhaltung wird lokale Verarbeiter auch von lösungsmittelbasierten Systemen abheben.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.5% CAGR, was eine große Basis für Automobil, Bauwesen und Beschichtungen widerspiegelt.
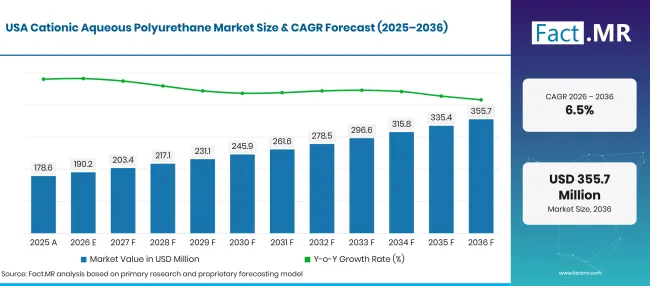
Factmr Cationic Aqueous Polyurethane Market Forecast Usa | Source: Fact.MR
Das Census Bureau schätzte die Bauausgaben in den Vereinigten Staaten für 2025 auf USD 2.16 Billionen, 1.4% unter 2024 [7]. Diese Basis nimmt weiterhin große Mengen an architektonischen und industriellen Beschichtungen auf. Im Januar 2025 änderte die EPA ihre nationalen VOC-Standards für Aerosolbeschichtungen, fügte Reaktivitätsfaktoren hinzu und aktualisierte die Emissionsgrenzwerte der Kategorie [8]. Das neue Volumen wird hauptsächlich aus lösungsmittelfreien, leistungsstarken und biobasierten Qualitäten stammen.
Wie schlägt sich das Vereinigte Königreich ab?
5.8% CAGR, unterstützt durch die Nachfrage nach Spezialbeschichtungen und Bauchemikalien.
Das Vereinigte Königreich hat eine kleinere industrielle Basis, daher wächst die Nachfrage nach Spezialbeschichtungen, Klebstoffen und Bauchemikalien. Das Office for National Statistics berichtete, dass die Bauproduktion im Jahr 2025 im Vergleich zu 2024 1.8% gestiegen ist [9]. Emissionsarme Anforderungen bei Bauarbeiten begünstigen wasserbasierte Produkte. Die Gewinne werden auf höherwertige Qualitäten basieren, die für spezifische Anwendungen entwickelt wurden.
Wie entwickelt Japan die Nachfrage?
5.1% CAGR, da Automobil- und Textilnutzer Hochleistungsklassen übernehmen.
Japan verfügt über eine ausgereifte Basis von Automobil-, Elektronik- und Textilherstellern, die präzise, leistungsstarke Beschichtungen und Klebstoffe benötigen. Das japanische Land- und Verkehrsministerium (MLIT) prognostizierte für das Geschäftsjahr 2025 die Bauinvestitionen von etwa 75.6 Billionen JPY, 3.2% gegenüber dem Geschäftsjahr 2024 [10]. Bauarbeiten geben wasserbasierten Dichtstoffen und Bodenbeschichtungen eine zweite Möglichkeit. Zukünftige Gewinne werden aus lösungsmittelfreien, hochhaltbaren und speziellen kationischen Qualitäten ausgehen.
Wer führt den Markt für kationische wässrige Polyurethane?
Lieferantenrollen gliedern sich in drei Stufen.
Integrierte chemische Gruppen stellen Dispersionen aus ihren eigenen Isocyanaten und Polyolen her, was ihnen Kostenkontrolle und globale Reichweite verschafft. BASF verkauft Luphen-wasserbasierte Polyurethan-Dispersionen für Klebstoffe. Im Oktober 2025 wurde die Dispersionskapazität in Dilovası in der Türkei für architektonische und Bauanwendungen mit niedriger VOC erweitert [11]. Covestro bietet Bayhydrol- und Impranil-Qualitäten an und brachte Bayhydrol UH 2896 und UH 2897 im November 2025 für den chinesischen Abdichtungsmarkt auf den Markt [12]. Die Wanhua Chemical Group bietet Lacper wassergetragene Polyurethan-Dispersionen für Beschichtungen an. Harzspezialisten bilden die zweite Stufe und konkurrieren im Bereich der Formulierung. Die Allnex Group hat Seminare zu hochbiobasierten Polyurethan-Dispersionen für China Coat 2025 angesetzt [13]. Lubrizol (Sancure), Alberdingk Boley und Mitsui Chemicals (Takelac W) bieten Holz-, Verpackungs- und Textilbeschichter an. Leder- und Stoffexperten bilden die dritte Stufe. DIC Corporation listet neben der HYDRAN-Reihe ein kationisches wasserbasiertes Urethanharz, und Stahl verkauft Polyurethan-Dispersionsgrundschichten an Gerbereien. Die Ladungsstabilität mit anionischen Zusatzstoffen, lösungsmittelfreien Optionen und lokalen Anwendungslaboren entscheiden, welche Anbieter neue Programme gewinnen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Allnex Group; Alberdingk Boley GmbH; und Stahl Holdings B.V.
- BASF SE
- Covestro AG
- Wanhua Chemical Group Co., Ltd.
- Mitsui Chemicals, Inc.
- DIC Corporation
- Lubrizol Corporation
- Allnex Group
- Alberdingk Boley GmbH
- Stahl Holdings B.V.
Bibliographie
- [1] Europäische Umweltagentur. (2025, September 23). Emissionen der wichtigsten Luftschadstoffe in Europa.
- [2] Weltgesundheitsorganisation, Regionalbüro für Europa. (2025, November 27). Die WHO aktualisiert ihre Leitlinien, um Entscheidungen über saubere Luft und Klimaschutzmaßnahmen besser zu informieren.
- [3] Regulierungsausschuss. (2025, März 11). RPC-Stellungnahme: Die Vorschriften zu flüchtigen organischen Verbindungen in Farben, Lacken und Fahrzeugaufbereitungsprodukten 2012, Überprüfung nach der Implementierung.
- [4] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [5] Umweltbundesamt. (2026, Juni 25). Emission flüchtiger organischer Verbindungen ohne Methan (NMVOC) [Emissionen nicht-methanflüchtiger organischer Verbindungen (NMVOC)].
- [6] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, Februar 12). Trimestrais da pecuária: abate de bovinos, suínos e frangos cresce no 4° trimestre [Vierteljährliche Viehbestandserhebungen: Rinder-, Schweine- und Hühnerschlachtung wächst im 4. Viertel].
- [7] U.S. Census Bureau. (2026, Februar 27). Monatliche Bauausgaben, Dezember 2025.
- [8] US-Umweltschutzbehörde. (2025, Januar 17). Nationale Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen.
- [9] Amt für nationale Statistik. (2026, Februar 12). Bauproduktion in Großbritannien: Dezember 2025, neue Aufträge und Preisindizes für Bauleistungen, Oktober bis Dezember 2025.
- [10] Ministerium für Land, Infrastruktur, Transport und Tourismus, Japan. (2025, August 29). 令和7年度(2025年度)建設投資見通し [Bauinvestitionsausblick für das Geschäftsjahr 2025].
- [11] BASF. (2025, Oktober 7). BASF erweitert die Produktionskapazität für Dispersionen für die architektonische Beschichtungs- und Bauindustrie in Dilovası, Türkei.
- [12] Covestro. (2025, November 18). Covestro bringt neue Lösungen für Beschichtungen und Laborautomatisierung im asiatisch-pazifischen Raum auf den Markt.
- [13] allnex. (2025, November 25). allnex präsentiert nachhaltige Beschichtungsinnovationen auf der China Coat 2025.
Dieser Bericht beantwortet
- Wie werden der Verkauf von kationischem wässrigem Polyurethan nach Produkttyp, Anwendung und Endverbraucherbranche aufgeteilt?
- Welches Teilsegment steht in jedem Segment an erster Stelle, und welche Kundenbedürfnisse prägen seinen Anteil für 2026?
- Wie unterscheiden sich Industriebasis, Emissionsregeln und Wachstumsaussichten in Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan?
- Wer beliefert den Markt, von integrierten Chemikalienherstellern über Harzspezialisten bis hin zu Leder- und Stoffexperten?
- Wie schnell werden Lösungsmittelemissionsgrenzen und niedrige VOC-Anforderungen Käufer von lösungsmittelbasierten zu wasserbasierten Systemen bewegen?
Was deckt der Markt für kationische wässrige Polyurethane ab?
Wasserbasierte Polyurethan-Dispersionen, die positiv geladene Gruppen tragen, bilden den Markt für kationische wässrige Polyurethane. Die Ladung verbessert die Haftung an negativ geladenen Oberflächen wie Textilfasern, Glasfasern, Papier und Leder.
Wassergetragene und lösungsmittelfreie kationische Dispersionen werden in Beschichtungs-, Klebstoff- und Dichtmittelanwendungen sowie in Textil- und anderen Anwendungen verfolgt. Der Umsatz wird auf Dispersionsebene für Automobil-, Bau-, Leder- und andere Endverbraucherindustrien gemessen.
Was ist im Umfang enthalten?
Kationische Polyurethan-Dispersionen in wasserbasierten und lösungsmittelfreien Formen werden gezählt, einschließlich selbstvernetzender und biobasierter Qualitäten. Der Verkauf an Formulierer und industrielle Verarbeiter, die sie als Bindemittel, Filmformer und Behandlungsmittel verwenden, sind im Rahmen des Umfangs.
Qualitäten, die zusammen mit anderen Textilchemikalien in die Faserverkleidung verkauft werden, werden zum Dispersionswert gezählt. Kationische Bindemittel, die in Automobilbeschichtungen und Innenverkleidungen verwendet werden, sind ebenfalls abgedeckt. Mischungen zählen, wenn kationisches Polyurethan die aktive Basis bildet.
Was ist vom Umfang ausgeschlossen?
Diese Bewertung schließt anionische und nicht-ionische Polyurethandispersionen sowie lösungsmittelbasierte Polyurethansysteme aus. Acryl- und andere nicht-polyurethanbasierte Dispersionen sind ebenfalls ausgeschlossen.
Fertige Beschichtungen, Klebstoffe, Dichtstoffe und behandelte Textilien oder Lederwaren werden hier nicht bewertet. Nur die an den Formulierer oder Verarbeiter verkaufte Verteilung zählt zum Marktumsatz.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
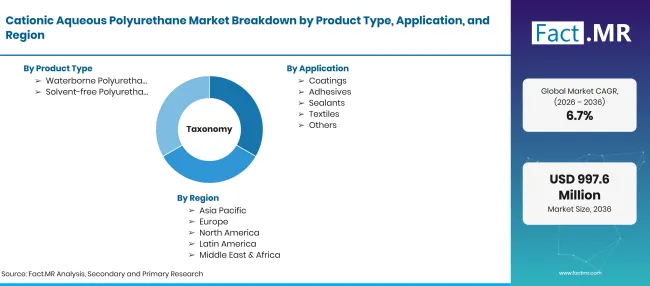
Factmr Cationic Aqueous Polyurethane Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036 bei CAGR |
| Marktdefinition | Wasserbasierte Polyurethandispersionen mit kationischen (positiv geladenen) Gruppen, die als Bindemittel und Filmformer in Beschichtungen, Klebstoffen, Dichtmitteln, Textilbehandlungen und verwandten industriellen Anwendungen verwendet werden. |
| Produkttyp | Wassergetragene Polyurethan-Dispersionen; Lösungsmittelfreie Polyurethan-Dispersionen |
| Anwendung | Beschichtungen; Klebstoffe; Versiegelungsmittel; Textilien; Sonstiges |
| Endnutzerindustrie | Automobil; Bauwesen; Leder; Sonstiges |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Allnex Group; Alberdingk Boley GmbH; Stahl Holdings B.V. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz mit Beschichtungen, Klebstoffen und Textilnachfrage nach Anwendung; Produkttypmischung; Automobil-, Bau- und Lederproduktion; Länderemissionsregeln; und Lieferantenportfolio-Bewertung. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Wassergestützte Polyurethan-Dispersionen
- Lösungsmittelfreie Polyurethan-Dispersionen
-
Nach Anwendung
- Beschichtungen
- Klebstoffe
- Dichtstoffe
- Textilien
- Weitere
-
Nach Endnutzerbranche
- Automobil
- Bau
- Leder
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für kationische wässrige Polyurethane im Jahr 2026?
Wie CAGR der Markt für kationische wässrige Polyurethane von 2026 bis 2036?
Welcher Produkttyp führt den Markt für kationische wässrige Polyurethane an?
Welche Anwendung führt den Markt für kationische wässrige Polyurethane an?
Welche Endnutzerbranche führt den Markt für kationische wässrige Polyurethane an?
Welches Land wird am meisten auf dem Markt für kationische wässrige Polyurethane wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für kationische wässrige Polyurethane?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen