- Market Value (2025): USD 1.8 Bn
- Estimated Value (2026): USD 2.1 Bn
- Forecast Value (2036): USD 8.7 Bn
- CAGR (2026-2036): 15.1%
Was wird der Markt für Patientenüberwachung und -unterstützung bis 2036 voraussichtlich wert sein?
USD 2.1 Milliarden im Jahr 2026 bis USD 8.7 Milliarden bis 2036 bei einem CAGR von 15.1%.
- Fact.MR schätzt, dass der Markt für Patientenüberwachung und Assistenzroboter im Jahr 2025 auf USD 1.84 Milliarden Wert lag.
- Der Umsatz wird voraussichtlich von USD 2.12 Milliarden im Jahr 2026 auf USD 8.65 Milliarden bis 2036 steigen, da Gesundheitsdienstleister robotische Unterstützung und vernetzte Patientenüberwachung erkunden.
- Die Fact.MR Prognose zeigt 15.1% CAGR von 2026 bis 2036, während die dargestellten abgerundeten Marktendpunkte etwa 15.3%implizieren; der Unterschied erfordert eine Abstimmung mit dem ungerundeten Modell. Das Marktwachstum wird durch Entwicklungen in den Bereichen Sensoren, künstliche Intelligenz und Gesundheitsautomatisierung unterstützt.
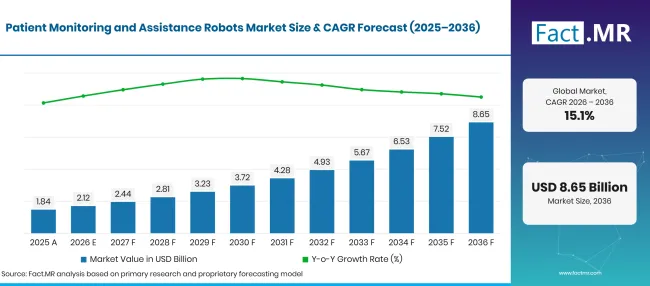
Factmr Patient Monitoring And Assistance Robots Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Schätzung | 1.8 |
| 2026 | Schätzung | 2.1 |
| 2036 | Vorhersage | 8.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 15.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Patientenüberwachung und -unterstützungsroboter?
USD 6.6 Milliarden an zusätzlichem Marktwert zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Vernetzte Patientenüberwachung erweitert die Infrastruktur der Gesundheitstechnologie. Krankenhäuser setzen zentralisierte Systeme ein, die Patienteninformationen erfassen, wodurch Möglichkeiten für robotische Plattformen entstehen, die sich in klinische Überwachungsabläufe integrieren können. Im September 2026 berichtete das brasilianische Gesundheitsministerium, dass sechs Krankenhäuser, die an der Initiative "Intelligente Intensivstationen" des öffentlichen Gesundheitssystems teilnehmen, die Patientenvitalzeichen in Echtzeit übertragen. Das Netzwerk umfasste 60 aktive intelligente Betten und Pläne zur Erweiterung 280 intelligenten Betten in 14 Gesundheitseinrichtungen [1]. [1]
- Robotische Unterstützung und Automatisierung haben zum Marktwachstum beigetragen. Gesundheitsorganisationen bewerten Robotik für Aufgaben, die wiederholbare Verfahren, sensorbasierte Navigation und überwachte Automatisierung erfordern. Am 19. August 2026 genehmigte die US-amerikanische Food and Drug Administration das autonome robotische Blutentnahmegerät Aletta für ambulante Erwachseneneinrichtungen unter geschulter Aufsicht. Das Beispiel zeigt regulatorische Fortschritte in der Gesundheitsrobotik, obwohl die Blutentnahme eine verwandte Anwendung ist und kein direkter Beweis für den Verkauf von Patientenassistenzrobotern [2].
- KI-gestützte Rehabilitation und Versorgung fördern das Wachstum des Marktes. Künstliche Intelligenz und vernetzte Geräte können Fernbewertungen, individuelle Rehabilitation und Überwachung außerhalb traditioneller Krankenhauseinrichtungen unterstützen. Im Juni 2026 erklärte die britische Regierung, dass KI-gestützte Physiotherapie- und Rehabilitationsdienste in Teilen des NHS erprobt oder eingesetzt werden, einschließlich digitaler muskuloskelettaler Bahnen und Fernüberwachung [3].
- Ausweitung der häuslichen Versorgung: Gesundheitssysteme erforschen Technologien, die Patienten nach der Entlassung im Krankenhaus unterstützen und den Pflegekräften helfen können, die Genesung zu überwachen. Im September 2026 aktualisierte die FDA ihre Informationen zur READI-Home Innovation Challenge für Medizinprodukte, die die häusliche Pflege unterstützen und möglicherweise Wiederaufnahmen im Krankenhaus reduzieren sollen. Die Initiative betrifft allgemein medizinische Geräte für den Hausgebrauch und nicht ausschließlich Roboter [4].
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Mobile Roboter werden voraussichtlich 2026 58.3% Marktanteil ausmachen, was ihren potenziellen Einsatz für Patiententransport, Mobilitätsunterstützung und Mobilität in Gesundheitsumgebungen widerspiegelt.
- Nach Anwendung: Rehabilitationszentren werden voraussichtlich 2026 56.7% Marktanteil ausmachen.
- Nach Technologie: Sensoren werden voraussichtlich 2026 48.9% des Marktes ausmachen, was ihre Rolle bei der Erfassung von Bewegungs-, Positions- und Patientenüberwachungsdaten widerspiegelt.
- Nach Endnutzer: Gesundheitsdienstleister werden voraussichtlich 2026 56.7% Marktanteil ausmachen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Der Markt für Patientenüberwachung und -unterstützung ist positioniert, um von Fortschritten in der Sensortechnologie, vernetzter Überwachung und KI-gestützten Gesundheitsabläufen zu profitieren. Hersteller, die klinische Nützlichkeit, sicheren Betrieb und Kompatibilität mit bestehenden Krankenhaussystemen nachweisen, könnten besser geeignet sein, die Einführung zu unterstützen. Überwachungsgeräte, Rehabilitationsroboter und autonome Assistenzroboter erfüllen jedoch unterschiedliche Zwecke, daher sollten ihre kommerziellen Chancen separat bewertet werden."
- Strategische Auswirkungen
- Roboterhersteller müssen Sicherheit, Zuverlässigkeit und praktische Vorteile für die spezifische klinische oder Versorgungsaufgabe, die ein System unterstützen soll, nachweisen.
- Gesundheitsdienstleister müssen bewerten, ob mobile Roboter, stationäre Systeme oder sensorbasierte Überwachungsplattformen zu ihrem Personal, Patientenfluss und klinischen Anforderungen passen.
- Technologieentwickler müssen sicheren Datenaustausch, zuverlässige Sensoren und KI-Systeme priorisieren, die klinische Urteile unterstützen statt ersetzen.
- Rehabilitations- und Altenpflegeeinrichtungen müssen die Ausbildung des Personals, die Akzeptanz von Patienten, die Wartung und messbare Verbesserungen in der Versorgung bewerten, bevor sie die Einsätze ausweiten.
Brasilien wird voraussichtlich bis 2036 mit 19.0% CAGR das schnellste Wachstum des Landes verzeichnen, gefolgt vom Vereinigten Königreich mit 15.7%, Japan mit 14.4%, den Vereinigten Staaten mit 13.2% und Deutschland mit 11.0%.
Wie unterteilt sich der Markt für Patientenüberwachung und -unterstützung nach Segmenten?
Mobile Roboter sollen voraussichtlich 58.3% der Produktart berücksichtigen; Sensoren werden die Technologie bei 48.9%führen; Rehabilitationszentren werden die Anwendung bei 56.7%führen; und Gesundheitsdienstleister werden die Endnutzer bei 56.7%führen.
Welcher Produkttyp führt an?
Mobile Roboter werden voraussichtlich 2026 58.3% des Marktes vertreten.
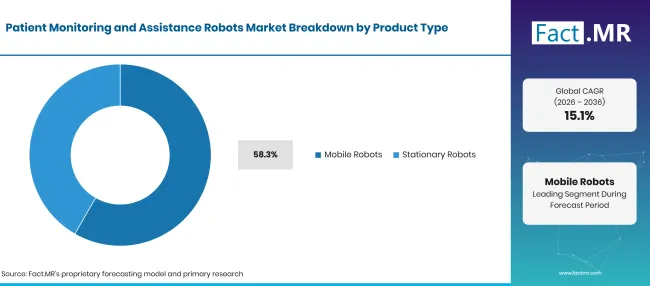
Factmr Patient Monitoring And Assistance Robots Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Mobile Roboter (führendes Segment) | 58.3% |
| Andere Segmente kombiniert | 41.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Mobile Roboter können zwischen Räumen oder festgelegten Versorgungsbereichen wechseln und unterstützen die Lieferung, Patientenhilfe und routinemäßige Betriebsaufgaben. Stationäre Systeme eignen sich besser für feste Orte, an denen Überwachung oder Unterstützung von einer festgelegten Position aus durchgeführt wird. Die tatsächliche Nachfrage hängt von der Funktion des Roboters, dem Anlagenlayout, den Sicherheitsanforderungen und der Integration mit den Arbeitsabläufen des Personals ab.
Welche Bewerbung führt dazu?
Rehabilitation Centers wird im Jahr 2026 56.7% des Marktes vertreten.
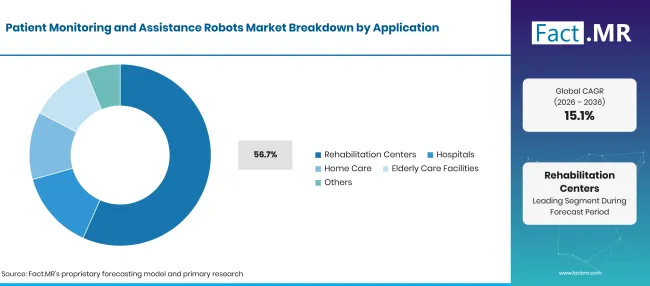
Factmr Patient Monitoring And Assistance Robots Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Rehabilitationszentren (führendes Segment) | 56.7% |
| Andere Segmente kombiniert | 43.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Rehabilitationszentren können robotische Systeme zur Unterstützung von Bewegungsübungen, geführter Physiotherapie und Fortschrittsbewertung einsetzen. Krankenhäuser können Robotik für ausgewählte Überwachungs- und Unterstützungsaufgaben einsetzen, während häusliche und Altenpflegeeinrichtungen mehr Wert auf Benutzerfreundlichkeit, Sicherheit und Unterstützung der Pflegekräfte legen. Die Eignung eines Roboters hängt von seinem vorgesehenen Einsatz und den Bedürfnissen des Patienten ab.
Was führt das Technologiesegment an?
Sensoren sollen voraussichtlich 2026 48.9% des Marktes ausmachen.
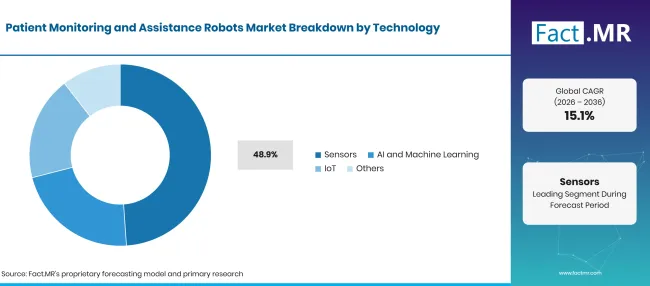
Factmr Patient Monitoring And Assistance Robots Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Sensoren (führendes Segment) | 48.9% |
| Andere Segmente kombiniert | 51.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Sensoren ermöglichen es Systemen, Informationen wie Position, Bewegung und ausgewählte physiologische Messungen zu erfassen. KI und maschinelles Lernen können bei der Interpretation gesammelter Daten helfen oder die Aufgabenplanung unterstützen, während Internet-of-Things-(IoT)-Konnektivität Informationen zwischen Geräten und Überwachungsplattformen übertragen kann. Die Leistung hängt von der Sensorgenauigkeit, Datenqualität, Konnektivität und klinischer Validierung ab.
Welches Endnutzersegment führt?
Gesundheitsdienstleister werden 2026 56.7% des Marktes vertreten.
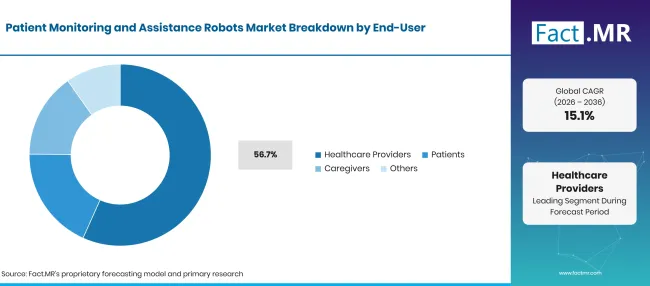
Factmr Patient Monitoring And Assistance Robots Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Gesundheitsdienstleister (führendes Segment) | 56.7% |
| Andere Segmente kombiniert | 43.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Gesundheitsdienstleister können robotische Systeme für klinische Überwachung, Rehabilitationsunterstützung und ausgewählte Unterstützungsaufgaben beschaffen. Patienten und Pflegekräfte können geeignete Systeme in der häuslichen Versorgung verwenden, vorbehaltlich der vorgesehenen Nutzung, Schulung und Aufsicht. Beschaffungsentscheidungen hängen typischerweise von Sicherheit, klinischer Nutzbarkeit, Kosten, Wartung und Kompatibilität mit bestehenden Versorgungsprozessen ab.
Was beschleunigt die Einführung des Marktes für Patientenüberwachung und -unterstützung von Robotern und was hält ihn zurück?
Fortschritte in der Sensortechnologie, KI-gestützter Überwachung und mobilen Roboterplattformen erweitern die potenziellen Anwendungen der Robotik im Gesundheitswesen. Die Einführung kann durch hohe Beschaffungskosten, Integrationsherausforderungen, Datensicherheitsanforderungen, Schulungsbedarf und Unsicherheit hinsichtlich klinischer und wirtschaftlicher Vorteile eingeschränkt sein.
Die wachsende Nachfrage nach kontinuierlicher Patientenüberwachung und Versorgungsunterstützung beschleunigt die Verbreitung, während hohe Implementierungskosten und Integrationsprobleme die Marktexpansion verlangsamen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Nachfrage nach kontinuierlicher Patientenüberwachung | +1.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Personalmangel im Gesundheitswesen und Belastung für Pflegekräfte | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende ältere Bevölkerung und Langzeitpflegebedürfnisse | +0.7% | Japan, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung der Krankenhausautomatisierung | +0.5% | Nordamerika, Asien | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei KI-gestützten Sensoren und autonomer Navigation | +0.4% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integration mit elektronischen Gesundheitsakten und Krankenhaussystemen | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung in die häusliche Pflege und Altenbetreuung | +0.6% | Japan, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Sturzerkennung und Fernüberwachung von Patienten | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Rehabilitationsunterstützung und individuelle Patientenhilfe | +0.4% | Europa, Asien | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Wartungskosten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Cybersicherheit und regulatorische Compliance-Bedenken | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Integrationsherausforderungen mit der bestehenden Gesundheitsinfrastruktur | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schulung des Personals und Patientenaufnahme | -0.4% | Schwellenländer, global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Patientenüberwachung und -unterstützungsroboter?
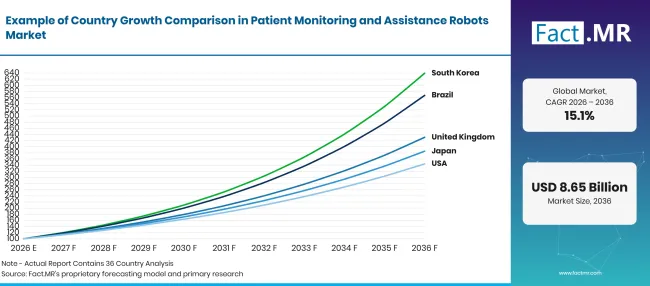
Factmr Patient Monitoring And Assistance Robots Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 11.0% |
| Brasilien | 19.0% |
| USA | 13.2% |
| Vereinigtes Königreich | 15.7% |
| Japan | 14.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Einführung Deutschlands?
11.0% CAGR, unterstützt durch die Digitalisierung des Gesundheitswesens und die Entwicklung vernetzter Versorgungsworkflows.
Das Gesundheitstechnologieumfeld Deutschlands wird durch Initiativen geprägt, digitale Innovationen in die routinemäßige Gesundheitsversorgung und Pflegedienste zu integrieren. Am 11. Februar 2026 präsentierte das Bundesgesundheitsministerium eine aktualisierte Digitalisierungsstrategie, die digitale Innovationen in die Versorgung einbringen und Gesundheitsdaten stärker nutzen soll [5]. Diese Prioritäten sind relevant für vernetzte Überwachung und KI-gestützte Gesundheitssysteme, obwohl die Ankündigung keine spezifische Akzeptanzrate für Patientenassistenzroboter festlegt.
Was treibt die Einführung Brasiliens an?
19.0% CAGR, angeführt von Investitionen des öffentlichen Sektors in vernetzte Überwachung und intelligente Krankenhausinfrastruktur.
Brasiliens Gesundheitssektor konzentriert sich zunehmend darauf, die Patientenversorgung durch digitale Transformation, Krankenhausmodernisierung und technologiegestützte klinische Dienste zu verbessern. Gesundheitsdienstleister suchen nach Lösungen, die die Patientenbeobachtung verbessern, die Koordination der Versorgung unterstützen und den Druck auf das medizinische Personal verringern. Diese Prioritäten schaffen potenzielle Möglichkeiten für Patientenüberwachungs- und Unterstützungsroboter in Krankenhäusern, Rehabilitationszentren und Altenpflegeeinrichtungen.
Was unterstützt die Adoption in den Vereinigten Staaten?
13.2% CAGR, unterstützt durch regulatorische Fortschritte in der Gesundheitsrobotik und vernetzter Medizintechnik.
Die Vereinigten Staaten verfügen über einen etablierten regulatorischen Rahmen für medizinische Geräte und ein sich entwickelndes Ökosystem für die Automatisierung im Gesundheitswesen. Im September 2026 berichtete die US-FDA, dass mehr als 1,600 KI-gestützte Medizinprodukte für den Markt zugelassen wurden [6]. Dieser umfassendere regulatorische Indikator unterstützt den Kontext der KI-Einführung im Gesundheitswesen, bedeutet aber nicht, dass all diese Geräte Roboter sind oder zu diesem Markt gehören. Das Marktwachstum wird von der klinischen Leistung, den Kosten und den vorgesehenen Anwendungen einzelner Systeme abhängen.
Wie entwickelt sich die Adoptionen im Vereinigten Königreich?
15.7% CAGR, geprägt von digitaler Rehabilitation und Plänen zur Ausweitung der robotergestützten Gesundheitsversorgung.
Das Vereinigte Königreich strebt einen verstärkten Einsatz digitaler Technologien und Robotik in den Gesundheitsdiensten an. In einer schriftlichen parlamentarischen Antwort vom 5. März 2026 erklärte die Regierung, dass ihr 10-Jahres-Gesundheitsplan sich verpflichtet, die robotergestützte Chirurgie im folgenden Jahrzehnt auszuweiten, mit nationalen Registern ab 2029 geplant [7]. Obwohl chirurgische Robotik außerhalb der Kerndefinition von Patientenüberwachungs- und Unterstützungsrobotern fällt, verdeutlicht die Politik die öffentliche Aufmerksamkeit für Robotik im Gesundheitswesen.
Was unterstützt die Einführung Japans?
14.4% CAGR, getrieben von der staatlichen Aufmerksamkeit für Pflegetechnologie und der Entwicklung von Hilfsmitteln für ältere Menschen.
Japans alternde Bevölkerung und das etablierte Versorgungstechnologie-Ökosystem schaffen einen relevanten Rahmen für Patientenhilfe, Überwachung und Rehabilitationslösungen. Das Weißbuch des Gesundheits-, Arbeits- und Sozialministeriums 2026 enthält Belege zum Einsatz von Pflegerobotern und deren Auswirkungen auf die Qualität der Versorgung und die Arbeitsbelastung des Personals [8]. Darüber hinaus untersucht eine im Januar 2026 in Japan registrierte klinische Studie die Machbarkeit und Akzeptanz eines großsprachig modellfähigen Begleitroboters für allein lebende ältere Menschen [9].
Wer führt den Markt für Patientenüberwachung und -unterstützungsroboter?
Diligent Robotics und Relay Robotics entwickeln mobile robotische Plattformen für Gesundheitsumgebungen, in denen einfache Navigation, Arbeitsablaufanpassung und zuverlässiger Betrieb die Käuferentscheidungen beeinflussen. Aeolus Robotics arbeitet außerdem an Service- und Assistenzrobotern, die für Pflegeeinrichtungen geeignet sind, während F&P Robotics sich auf kollaborative und unterstützende Robotersysteme konzentriert, die auf enge Interaktion mit den Nutzern ausgelegt sind.
SoftBank Robotics bringt eine breitere Erfahrung im Bereich Service-Roboter mit, die ausgewählte Gesundheits- und Unterstützungsanwendungen unterstützen kann. Der Wettbewerb in diesem Markt hängt von der spezifischen Versorgungsaufgabe, der Sensorfähigkeit, der Softwareintegration, Sicherheit und der Kompatibilität mit Krankenhaus- oder Rehabilitationsabläufen ab, anstatt von einem einzelnen Roboterdesign. Lieferanten, die zuverlässigen technischen Support und klare Anwendungsfallpositionierung bieten, sind besser in der Lage, Gesundheitsdienstleister zu betreuen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Diligent Robotics, Inc.; Aeolus Robotics, Inc.; SoftBank Robotics; F&P Robotics AG; Relay Robotics, Inc.
- Diligent Robotics, Inc.
- Aeolus Robotics, Inc.
- SoftBank Robotics
- F&P Robotics AG
- Relay Robotics, Inc.
Bibliographie
- [1] Ministério da Saúde. (2026, September 3). Ministério da Saúde apresenta Central de Comando das UTIs Inteligentes do SUS. https://www.gov.br/saude/pt-br/assuntos/noticias-ms/2026/setembro/ministerio-da-saude-apresenta-central-de-comando-das-utis-inteligentes-do-sus
- [2]US-amerikanische Food and Drug Administration. (2026, August 19). FDA genehmigt ein erstmals robotisches Blutentnahmegerät. https://www.fda.gov/news-events/press-announcements/fda-authorizes-first-its-kind-robotic-blood-draw-device
- [3] Britisches Parlament. (2026, Juni 22). Physiotherapie: Künstliche Intelligenz (UIN HL794). https://questions-statements.parliament.uk/written-questions/detail/2026-06-09/hl794
- [4] US-amerikanische Food and Drug Administration. (o.J.). FDA READI-Home Innovation Challenge: Reduzierung von Wiedereinweisungen durch Geräteinnovation für das Zuhause. Abgerufen 19. Oktober 2026 von https://www.fda.gov/medical-devices/home-health-care-hub/fda-readi-home-innovation-challenge-reducing-readmissions-through-device-innovation-home
- [5] Bundesministerium für Gesundheit. (2026, Februar 11). Digitale Innovationen noch stärker in den Versorgungsalltag integrieren [Digitale Innovationen stärker in die tägliche Gesundheitsversorgung integrieren]. https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/weiterentwicklung-digitalisierungsstrategie-pm-11-02-26
- [6] US-amerikanische Food and Drug Administration. (o.J.). Künstliche Intelligenz-gestützte Medizinprodukte. Abgerufen vom 19. Oktober 2026 von https://www.fda.gov/medical-devices/digital-health-center-excellence/artificial-intelligence-enabled-medical-devices
- [7] Britisches Parlament. (2026, März 5). Chirurgie: Robotik (UIN HL14869). https://questions-statements.parliament.uk/written-questions/detail/2026 -02-25/hl14869
- [8] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2026). [2026 Weißbuch zu Gesundheit, Arbeit und Wohlfahrt: Zahlen und zugrundeliegende Daten]. https://www.mhlw.go.jp/stf/wp/hakusyo/kousei/26/backdata/index.html
- [9] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2026, Juli 23). Eine Machbarkeits- und Akzeptanzstudie eines großen Sprachmodell-fähigen Begleitroboters für ältere Menschen, die allein leben (UMIN000060410). Informationsportal für klinische Forschung. https://rctportal.mhlw.go.jp/s/detail/um?trial_id=UMIN000060410
Dieser Bericht beantwortet
- Der Bericht untersucht den Markt für Patientenüberwachungs- und Unterstützungsroboter hinweg in Produkttypen, Anwendungs-, Technologie- und Endnutzerkategorien.
- Die Segmentanalyse vergleicht mobile und stationäre Roboter, Rehabilitations- und Pflegeanwendungen sowie die Technologien zur Unterstützung von Überwachung und Unterstützung.
- Die Länderanalyse behandelt Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan unter Verwendung offizieller Gesundheitstechnologien und -politikindikatoren.
- Der Wettbewerbsüberblick bewertet die Medizintechnikunternehmen, vorbehaltlich der Bestätigung ihrer Relevanz für den definierten Markt.
- Treiber, Chancen und Einschränkungen werden hinsichtlich ihres potenziellen Einflusses auf die Marktentwicklung bis 2036 bewertet.
Was umfasst der Markt für Patientenüberwachung und -unterstützung von Robotern?
Der Markt für Patientenüberwachung und -unterstützung umfasst robotische Systeme, die die Patientenbeobachtung, ausgewählte Versorgungsaktivitäten, Rehabilitation und Unterstützung in Gesundheits- oder Versorgungsumgebungen unterstützen. Der Markt kann mobile Plattformen, stationäre Robotersysteme und Technologien umfassen, die Sensoren, KI und Konnektivität nutzen, um ihre vorgesehenen Funktionen zu unterstützen.
Die Nachfrage hängt von der klinischen Aufgabe, den Patientenanforderungen, der Einrichtungsinfrastruktur, Sicherheitsstandards, der Benutzerfreundlichkeit und der Integration mit bestehenden Gesundheitssystemen ab. Der Anwendungsbereich sollte die Patientenhilfe und Rehabilitationsrobotik von herkömmlichen Patientenmonitoren, allgemeinem Krankenhausautomation und chirurgischen Robotern unterscheiden, sofern diese Produkte nicht ausdrücklich in der Marktdefinition enthalten sind.
Was ist im Umfang enthalten?
Der Markt umfasst mobile und stationäre Roboter, die für definierte Anwendungen zur Patientenüberwachung und -unterstützung eingesetzt werden. Relevante Technologien umfassen Sensoren, KI und maschinelles Lernen, IoT-Konnektivität und andere unterstützende Technologien, die in geeignete Robotersysteme integriert sind.
Anwendungsbereiche umfassen Rehabilitationszentren, Krankenhäuser, häusliche Pflege und Altenpflegeeinrichtungen. Endnutzer umfassen Gesundheitsdienstleister, Patienten und Betreuer, je nach vorgesehener Nutzung und Betriebsanforderungen des Systems.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt konventionelle Patientenüberwachungsgeräte aus, die unabhängig von einem qualifizierten robotischen System verkauft werden, sofern sie nicht ausdrücklich in der Marktdefinition enthalten sind. Allgemeine Industrieroboter, Lagerautomatisierung und nicht-gesundheitliche Serviceroboter fallen außerhalb des Anwendungsbereichs.
Chirurgische Roboter sollten ebenfalls ausgeschlossen werden, sofern die genehmigte Definition sie nicht ausdrücklich enthält. Allgemeine Krankenhausdienste, klinische Personalkosten und nicht verwandte medizinische Geräte sind nicht Teil der Marktbewertung. Softwareabonnements und Dienstleistungserlöse sollten nur dann enthalten sein, wenn die Marktgrößenmethodik sie ausdrücklich berücksichtigt.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf Marktprognosen, Unternehmensinformationen, öffentliche statistische Publikationen, regulatorische Informationen und Branchenbelege, um Marktentwicklungen und -prognosen zu bewerten.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
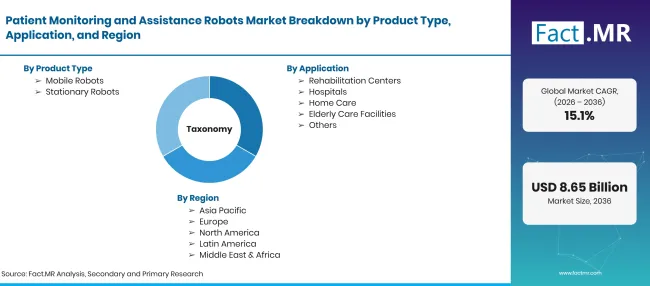
Factmr Patient Monitoring And Assistance Robots Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden: Bewertung 2026, Prognose 2036 und CAGR |
| Marktdefinition | Patientenüberwachungs- und Unterstützungsroboter werden zur Unterstützung der Patientenbeobachtung, Mobilität, Rehabilitation und ausgewählter Gesundheits- oder Versorgungsaufgaben eingesetzt |
| Produkttyp | Mobile Roboter; Stationäre Roboter |
| Anwendung | Rehabilitationszentren; Krankenhäuser; häusliche Pflege; Altenpflegeeinrichtungen; Weitere |
| Technologie | Sensoren; KI und maschinelles Lernen; IoT; Andere |
| Endnutzer | Gesundheitsdienstleister; Patienten; Pflegekräfte; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Diligent Robotics, Inc.; SoftBank Robotics; Aeolus Robotics, Inc.; F&P Robotics AG; Relay Robotics, Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch offizielle Gesundheitstechnologie-, regulatorische und länderspezifische Indikatoren |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Mobile Roboter
- Stationäre Roboter
-
Nach Anwendung
- Rehabilitationszentren
- Krankenhäuser
- Häusliche Pflege
- Altenpflegeeinrichtungen
- Weitere
-
Nach Technologie
- Sensoren
- KI und maschinelles Lernen
- Internet der Dinge (IoT)
- Weitere
-
Nach Endnutzer
- Gesundheitsdienstleister
- Patienten
- Betreuer
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Patientenüberwachung und -unterstützung im Jahr 2026?
Wie CAGR der Markt für Patientenüberwachungs- und Unterstützungsroboter von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Patientenüberwachung und -unterstützungsroboter an?
Welches Anwendungssegment führt den Markt für Patientenüberwachung und -assistenzroboter an?
Welches Technologiesegment führt den Markt für Patientenüberwachung und -unterstützung an?
Welches Endnutzersegment führt den Markt für Patientenüberwachung und -unterstützungsroboter an?
Welches Land wird im Markt für Patientenüberwachung und -unterstützung am meisten wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Patientenüberwachung und -unterstützungsroboter?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen