- Market Value (2025): USD 16.0 Bn
- Estimated Value (2026): USD 17.5 Bn
- Forecast Value (2036): USD 43.7 Bn
- CAGR (2026-2036): 9.6%
Was wird der Markt für gebrauchte Medizinprodukte bis 2036 voraussichtlich wert sein?
USD 17.5 Milliarde im Jahr 2026 bis USD 43.7 Milliarden bis 2036, bei einem CAGR von 9.6%.
- Laut der Analyse Fact.MR wurde der Markt im Jahr 2025 mit USD 16.0 Milliarden bewertet.
- Die Nachfrage wird voraussichtlich von USD 17.5 Milliarden im Jahr 2026 auf USD 43.7 Milliarden bis 2036 steigen.
- Die Prognose stellt einen 9.6% CAGR von 2026 bis 2036 dar, da Gesundheitsdienstleister kostengünstigere Ausrüstungsoptionen in Betracht ziehen und versuchen, die Lebensdauer medizinischer Ressourcen zu verlängern.
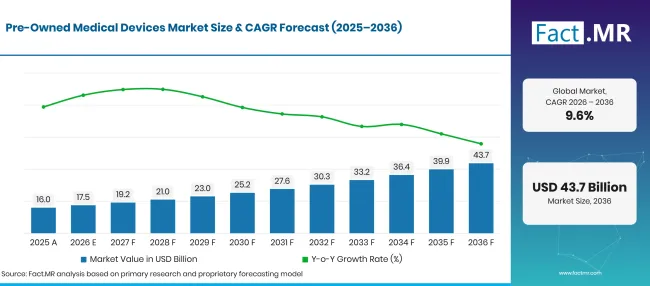
Pre Owned Medical Devices Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 16.0 |
| 2026 | Schätzung | 17.5 |
| 2036 | Vorhersage | 43.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 9.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für gebrauchte Medizingeräte?
USD 26.2 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Gesundheitsdienstleister suchen einen kostengünstigeren Zugang zu fortschrittlicher Ausrüstung. Krankenhäuser und Diagnostikzentren können generalüberholte Bildgebungssysteme nutzen, um die Diagnosekapazität zu erweitern, ohne die volle Kapitalinvestition für neue Geräte tätigen zu müssen. GE HealthCare ' s GoldSeal-Portfolio und die Philips Circular Equipment-Reihe zeigen, wie OEMgeneralüberholte Systeme als kostengünstigere Alternativen zu neuer Ausrüstung positioniert werden [1] [2].
- Das wachsende Interesse am Gerätelebenszyklusmanagement unterstützt Wiederverkaufsaktivitäten. Gesundheitseinrichtungen können den Wert von Geräten zurückgewinnen, die noch funktionsfähig sind, aber am ursprünglichen Standort nicht mehr benötigt werden. OEM Eintausch- und Aufbereitungsprogramme helfen dabei, ausgewählte Systeme wieder in Betrieb zu nehmen und gleichzeitig die Wiederverwendung von Geräten zu unterstützen [3].
- Die Qualität der Generalüberholung beeinflusst Kaufentscheidungen. Käufer benötigen dokumentierte Servicegeschichten sowie Nachweise über Sicherheits- und Leistungsprüfungen, bevor sie gebrauchte Geräte installieren. Canon Medical' s Secondlife-Programm beschreibt Geräteauswahl- und Inspektionsprozesse, die Sicherheits- und Bildqualitätsprüfungen einschließen [4].
- Die Nachfrage nach Wartung von Geräten und zuverlässiger technischer Unterstützung fördert strukturierte Wiederverkaufs-Kanäle. Die Weltgesundheitsorganisation identifiziert eingehende Inspektionen, Geräteinventar, Schulungen, Wartung und Stilllegung als Komponenten des Lebenszyklusmanagements von Medizinprodukten [5]. [5]
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Bildgebungsgeräte werden voraussichtlich 2026 38.2% Marktanteil ausmachen, unterstützt durch die Nachfrage nach generalüberholten diagnostischen Bildgebungssystemen.
- Nach Anwendung: Das Krankenhaussegment hält 2026 46.3% Marktplatz, was den Bedarf widerspiegelt, Diagnose- und Behandlungskapazitäten aufrechtzuerhalten und gleichzeitig die Ausrüstungsbudgets zu verwalten.
- Nach Endnutzer: Es wird erwartet, dass Gesundheitsdienstleister im Jahr 2026 78.4% des Marktes ausmachen, da Krankenhäuser, Kliniken und andere Pflegeeinrichtungen nach kostengünstigen Ausrüstungsoptionen suchen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Der Markt für gebrauchte Medizinprodukte wird voraussichtlich von Gesundheitsdienstleistern profitieren, die den Zugang zu Geräten erweitern und gleichzeitig Investitionsausgaben verwalten. Generalüberholte Bildgebungssysteme sind ein etablierter Teil dieses Marktes, wobei große Hersteller von Originalgeräten spezielle Programme anbieten. Käufer müssen jedoch die Gerätehistorie und die Überholungsstandards sorgfältig bewerten. Auch die Verfügbarkeit von Dienstleistungen und die Kosten für zukünftige Wartungen sollten die Kaufentscheidungen beeinflussen."
- Strategische Auswirkungen
- Hersteller sollten Intausch- und Überholungsprogramme verstärken, um Geräte mit dokumentierter Servicehistorie wiederherzustellen und geeignete Systeme wieder auf den Markt zu bringen.
- Gesundheitsdienstleister müssen die Gesamtkosten von Gebrauchtgeräten mit neuen Systemen vergleichen, einschließlich Installation und laufender Servicekosten.
- Sanierungsfirmen müssen klare Inspektionsunterlagen vorlegen und austauschte Komponenten sowie den Softwarestatus offenlegen.
- Vertriebspartner können bestätigen, dass die Ausrüstung den geltenden gesetzlichen Anforderungen entspricht und technische Unterstützung im Zielmarkt verfügbar ist.
- Krankenhäuser sollten die Kompatibilität mit bestehenden klinischen Systemen und Infrastruktur prüfen, bevor sie gebrauchte Bildgebungs- oder Überwachungsgeräte kaufen.
Deutschland wird voraussichtlich bis 2036 einen 6.9% CAGR verzeichnen. Es wird erwartet, dass Brasilien mit 9.0%wächst, gefolgt von den USA mit 12.3%. Das Vereinigte Königreich wird voraussichtlich mit 12.0%aufsteigen, während Japan voraussichtlich einen 9.9% CAGRverzeichnet.
Wie unterteilt sich der Markt für gebrauchte Medizinprodukte nach Segmenten?
Fact.MR' s Analysen zeigen, dass Bildgeräte Produkttyp mit einem 38.2% Marktanteil führen. Krankenhäuser führen die Anwendung mit 46.3%an, während Gesundheitsdienstleister 2026 78.4% des Endnutzersegments ausmachen.
Welcher Produkttyp dominiert?
Imaging Equipment wird voraussichtlich 2026 einen 38.2% Anteil halten.
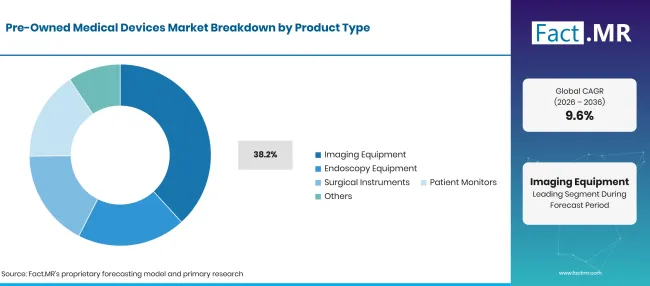
Pre Owned Medical Devices Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Bildgebungsgeräte (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Bildgebende Geräte machen einen erheblichen Anteil aus, da Systeme wie MRT- und CT-Scanner erhebliche Investitionen erfordern. Gebrauchtsysteme können Gesundheitseinrichtungen helfen, die Diagnostikleistungen zu niedrigeren Anfangskosten auszubauen. Käufer müssen weiterhin die Bildqualität und die Softwarekompatibilität sowie die Verfügbarkeit von Ersatzteilen und Serviceunterstützung überprüfen.
Was führt den Anwendungssegment?
Krankenhäuser werden 2026 voraussichtlich 46.3% des Marktes vertreten.
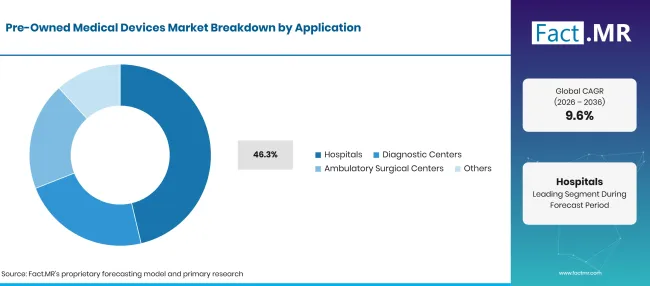
Pre Owned Medical Devices Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 46.3% |
| Andere Segmente kombiniert | 53.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Krankenhäuser benötigen medizinische Ausrüstung in Diagnostik- und Behandlungsabteilungen. Gebrauchte Geräte können Einrichtungen dabei helfen, die Kapazität zu erhöhen oder Geräte zu ersetzen, ohne sich auf den Kaufpreis eines neuen Systems festlegen zu müssen. Diagnostikzentren können bei der Erweiterung der Dienstleistungen auch gebrauchte Bildgebungsgeräte in Betracht ziehen. Ihre Einkaufsentscheidungen hängen von den erwarteten Patientenzahlen und der Verfügbarkeit lokaler Wartungsunterstützung ab.
Wie beeinflusst das Endnutzersegment die Nachfrage?
Gesundheitsdienstleister werden voraussichtlich 2026 78.4% des Marktes ausmachen.
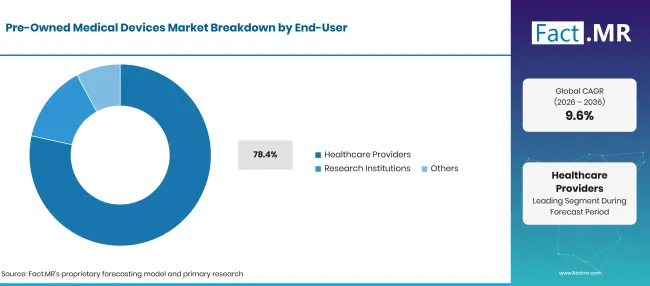
Pre Owned Medical Devices Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Gesundheitsdienstleister (führendes Segment) | 78.4% |
| Andere Segmente kombiniert | 21.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Gesundheitsdienstleister bilden die führende Endnutzerkategorie, da sie Geräte direkt für die Patientendiagnose und -behandlung betreiben. Krankenhäuser und Kliniken können gebrauchte Systeme nutzen, um die Leistungskapazität zu erweitern oder wichtige Geräte innerhalb des verfügbaren Budgets zu warten. Forschungseinrichtungen und andere Nutzer können auch gebrauchte Geräte für Tests und spezialisierte Anwendungen erwerben. Der Zustand der Geräte und die Eignung des Geräts für den vorgesehenen klinischen Einsatz bleiben wichtige Auswahlkriterien.
Was beschleunigt die Einführung des Marktes für gebrauchte Medizinprodukte und was hält sie zurück?
Niedrigere Anfangskosten für Geräte und wachsende Sanierungsprogramme unterstützen die Nachfrage, während Bedenken hinsichtlich des Gerätezustands und der Verfügbarkeit von Dienstleistungen die Kaufentscheidungen verzögern können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | Geographische Bedeutung | Einwirkungszeitplan |
|---|---|---|---|
| Geringere Investitionsausgaben für Gesundheitsdienstleister | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM-geleitete Renovierungsprogramme | +0.9% | Nordamerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Erweiterung der diagnostischen Kapazität | +0.8% | Asien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Geräten und Lebenszyklusmanagement | +0.6% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum unabhängiger Wiederverkaufskanäle | +0.5% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | Geographische Bedeutung | Einwirkungszeitplan |
|---|---|---|---|
| Breitere Verfügbarkeit zertifizierter generalüberholter Systeme | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Strukturierte Ausrüstungs-In-Programme | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verbesserter Zugang zu Ersatzteil- und Servicenetzwerken | +0.6% | Asien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Digitale Gerätegeschichte und Rückverfolgbarkeit | +0.5% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | Geographische Bedeutung | Einwirkungszeitplan |
|---|---|---|---|
| Ungewisser Zustand der Ausrüstung und Einsatzgeschichte | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Ersatzteilen | -0.7% | Schwellenländer | Mittelfristig (2–4 Jahre) |
| Regulatorische und importbezogene Anforderungen | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Softwarekompatibilität und Cybersicherheitsbedenken | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu OEM technischen Support | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren bis 2036 den Markt für gebrauchte Medizinprodukte?
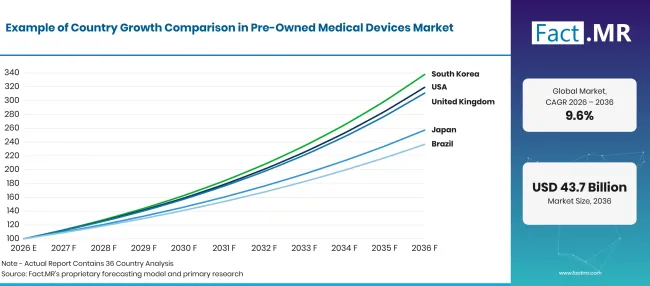
Pre Owned Medical Devices Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.9% |
| Brasilien | 9.0% |
| USA | 12.3% |
| Vereinigtes Königreich | 12.0% |
| Japan | 9.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was unterstützt die Einführung Deutschlands?
6.9% CAGR, unterstützt durch die Nachfrage nach kostenbewusster Planung von Krankenhausausrüstung.
Deutschland'Gesundheitseinrichtungen müssen Investitionen in fortschrittliche Diagnosetechnologie mit Betriebskosten in Einklang bringen. Generalüberholte Bildgerätesysteme können eine Alternative für Krankenhäuser und Diagnostikzentren bieten, die die Kapazität erweitern oder ältere Geräte ersetzen möchten. Die Europäische Kommission unterscheidet die Wiederaufbereitung von Einweggeräten von den Verfahren, die für wiederverwendbare Geräte erforderlich sind. Diese Anforderungen betreffen eine sichere Wiederverwendung und sollten getrennt von der Aufbereitung und dem Weiterverkauf zuvor besitzter Geräte betrachtet werden [6]. [6]
Was unterstützt das Marktwachstum in Brasilien?
9.0% CAGR, getrieben von der Nachfrage nach erschwinglicher Ausrüstung und einem breiteren Zugang zu Gesundheitsdienstleistungen.
Brasilien ' s Markt kann von Gesundheitseinrichtungen profitieren, die die Diagnostik- und Behandlungskapazitäten erweitern und gleichzeitig Investitionsbudgets verwalten. Gebrauchte Bildgeräte und Patientenmonitore können kostengünstigere Optionen bieten, wenn die Systeme angemessen inspiziert und unterstützt werden. Brasilien 's Gesundheitsregulator Anvisa hat zuvor Anforderungen für den Import und die Nutzung bestimmter gebrauchter Intensivgeräte, darunter Beatmungsgeräte und Patientenmonitore, veröffentlicht.
Was unterstützt die Adoption in den Vereinigten Staaten?
12.3% CAGR, unterstützt durch den Austauschbedarf an Geräten und etablierte Überholungskanäle.
Es wird erwartet, dass die Vereinigten Staaten das schnellste Wachstum unter den genannten Ländern verzeichnen. Krankenhäuser und Diagnostikzentren können generalüberholte Bildgebungsgeräte in Betracht ziehen, wenn sie die Servicelinien erweitern oder ältere Systeme ersetzen. GE HealthCare' s GoldSeal-Programm bietet generalüberholte MRT-, CT-, Ultraschall- und andere Bildgebungssysteme mit Renovierungs- und Serviceunterstützung an. Die US-amerikanische Food and Drug Administration unterscheidet routinemäßige Wartung von Wiederaufbereitung, wenn Änderungen ein Gerät signifikant beeinflussen ' s Leistungs- oder Sicherheitsspezifikationen oder den vorgesehenen Einsatzzweck. Diese Unterscheidung macht die Einhaltung gesetzlicher Vorschriften und klare Dokumentation für Unternehmen, die an Auflösungen beteiligt sind [7].
Wie entwickelt sich das Vereinigte Königreich auf dem Markt?
12.0% CAGR, geprägt von der Wiederverwendung von Gesundheitsgeräten und dem Lebenszyklusmanagement.
Der britische Markt kann davon profitieren, dass Gesundheitsdienstleister die Gerätekosten steuern und bestehende medizinische Ressourcen besser nutzen wollen. Generalüberholte Bildgebungsgeräte können Einrichtungen helfen, die Kapazität zu erhöhen, wenn der Zustand und die Anforderungen des Systems ' s klar festgelegt sind. NHS England' s Leitlinien zur Wiederverwendung von Geräten beschreiben Sammlung und Dekontamination, gefolgt von Inspektion und Aufbereitung, wo praktisch [8]. Diese Praktiken unterstützen die umfassendere Rolle der Wiederverwendung im Management von Gesundheitsgeräten, obwohl klinische Geräte ihre relevanten Sicherheits- und regulatorischen Anforderungen erfüllen müssen.
Was unterstützt die Einführung Japans auf dem Markt?
9.9% CAGR, getrieben von der Nachfrage nach zuverlässiger Diagnoseausrüstung und dem Management des Gerätelebenszyklus.
Der Markt Japan's wird voraussichtlich davon profitieren, dass Gesundheitseinrichtungen zuverlässige Bildgebungssysteme suchen, während sie die Kosten für den Austausch der Geräte steuern. Generalüberholte Systeme können Krankenhäuser und Diagnostikzentren unterstützen, die die Diagnostikkapazität aufrechterhalten oder spezielle klinische Anforderungen mit Geräten hinzufügen müssen. Lieferanten mit technischem Support und Zugang zu Originalteilen sind besser positioniert, um Käuferbedenken bezüglich Zuverlässigkeit und Wartung zu adressieren. Hersteller mit Sitz in Japan können ebenfalls die Wiederverwendung von Geräten durch strukturierte Serviceprogramme unterstützen.
Wer führt den Markt für gebrauchte Medizingeräte?
Fact.MR identifiziert GE HealthCare Technologies, Philips Healthcare, Siemens Healthineers und Canon Medical Systems als Unternehmen mit eindeutig dokumentierten, vom Hersteller geleiteten Originalausrüstungsprogrammen. Fujifilm Holdings Corporation ist in der breiteren Medizintechnikbranche tätig, aber seine Position als direkter Anbieter gebrauchter kompletter Systeme erfordert weitere Produktbestätigungen.
GE HealthCare bietet GoldSeal generalüberholte Bildgebungs- und Ultraschallsysteme an. Das Programm umfasst die Auswahl der Geräte basierend auf der Servicehistorie und die Aufbereitung durch geschulte Techniker. Philips Healthcare bietet Circular Edition generalüberholte Systeme und Select Edition Serviced Equipment Equipment über sein Circular Equipment-Portfolio an. Siemens Healthineers bietet generalüberholte Bildgebungssysteme über sein Ecoline-Portfolio an und ausgewählte Gebrauchtsysteme über Circuline [9].
Canon Medical Systems betreibt das Secondlife-Überholungsprogramm. Es wählt gebrauchte Systeme mit dokumentierten Dienstgeschichten aus und beschreibt Inspektionsverfahren, die die Sicherheit und Leistung der Geräte abdecken. Diese Programme liefern einen direkten Nachweis für die Teilnahme am Markt für generalüberholte Bildgebungsgeräte.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige vorgestellte Unternehmen sind GE HealthCare Technologies Inc.; Philips Healthcare; Siemens Healthineers; Canon Medical Systems Corporation; und Fujifilm Holdings Corporation.
- GE HealthCare Technologies Inc.
- Philips Healthcare
- Siemens Healthineers
- Canon Medical Systems Corporation
- Fujifilm Holdings Corporation
Bibliographie
- [1] GE HealthCare. (o.J.). GoldSeal™ überholte Systeme.
- [2] Philips. (o.J.). Runde, generalisierte Ausrüstung.
- [3] Siemens Healthineers. (o.J.). Unser Ökoline-Portfolio – generalüberholte Medizinsysteme.
- [4] Canon Medical Systems Europe B.V. (o.J.). Secondlife überholte Ausrüstung.
- [5] Weltgesundheitsorganisation. (2025, Juni 4). Informationssystem für Inventar- und Wartungsmanagement für Medizinprodukte.
- [6] Europäische Kommission. (O. J.). Wiederaufbereitung von Geräten.
- [7] US-amerikanische Food and Drug Administration. (Mai 2024). Wiederaufbereitung von Medizinprodukten: Leitlinien für Industrie, Einrichtungen, die Wartung oder Reproduktion durchführen, sowie Mitarbeiter der Food and Drug Administration.
- [8] NHS England. (o.J.). Verringerung der Umweltbelastung von Geräten, Medikamenten und Ressourcen.
- [9] Siemens Healthineers. (o.J.). Circuline – gebrauchte Bildgebungsgeräte.
Dieser Bericht beantwortet
- Der Bericht untersucht die Nachfrage nach gebrauchten medizinischen Geräten in Bildgebungsgeräten, Endoskopiegeräten, chirurgischen Instrumenten und Patientenmonitoren.
- Die Produktanalyse identifiziert Bildgebungsgeräte als führende Kategorie basierend auf dem Marktanteil im Jahr 2026.
- Die Anwendungsanalyse vergleicht Krankenhäuser mit Diagnostikzentren, Forschungseinrichtungen und ambulanten chirurgischen Zentren.
- Die Endnutzeranalyse bewertet die führende Position von Gesundheitsdienstleistern.
- Die Länderanalyse umfasst Deutschland, Brasilien, die USA, Großbritannien und Japan.
- Der Wettbewerbsüberblick untersucht OEM Renovierungsaktivitäten und die Positionierung der fünf genannten Unternehmen.
Was deckt der Markt für gebrauchte medizinische Geräte ab?
Der Markt umfasst zuvor besessene medizinische Geräte, die für den weiteren Einsatz in Gesundheitseinrichtungen verkauft werden. Er umfasst Geräte, die vor dem Weiterverkauf überholt, überholt, inspiziert oder gewartet wurden. Die Produktabdeckung umfasst bildgebende Geräte, Endoskopiegeräte, chirurgische Instrumente und Patientenmonitore.
Was ist im Umfang enthalten?
Enthaltene Produkte sind zuvor im Besitz befindliche medizinische Geräte und Geräte, die für den weiteren Einsatz im Gesundheitswesen geeignet sind. Der Markt umfasst generalüberholte und überholte Systeme sowie inspizierte gebrauchte Geräte, die über Hersteller, spezialisierte Überholungsfirmen und Händler verkauft werden.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt brandneue Medizinprodukte aus, die als neue Produkte verkauft werden. Verbrauchsgüter und Einweg-Medizinprodukte liegen außerhalb des definierten Gerätemarktes. Einweggeräte, die für die Wiederverwendung wiederverarbeitet werden, sollten getrennt vom Wiederverkauf gebrauchter wiederverwendbarer Geräte behandelt werden, da ihre regulatorischen Anforderungen und kommerziellen Modelle unterschiedlich sind. Geräte, die ausschließlich als Ersatzteil- oder Schrottgewinnung verkauft werden, sind ebenfalls ausgeschlossen, es sei denn, sie sind Teil eines qualifizierten Gebrauchtgeräteverkaufs.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
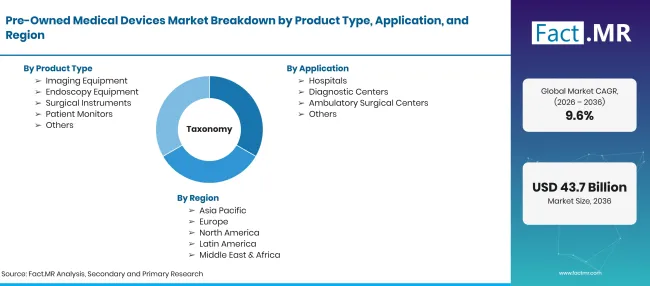
Pre Owned Medical Devices Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Zuvor besessene medizinische Geräte, die inspiziert, überholt, überholt oder für den weiteren medizinischen Gebrauch weiterverkauft werden |
| Produkttyp | Bildgebungsgeräte; Endoskopiegeräte; Chirurgische Instrumente; Patientenmonitore; Weitere |
| Anwendung | Krankenhäuser; Diagnostikzentren; Forschungseinrichtungen; Ambulante chirurgische Zentren; Weitere |
| Endnutzer | Gesundheitsdienstleister; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | GE HealthCare Technologies; Philips Healthcare; Siemens Healthineers; Canon Medical Systems; Fujifilm Holdings |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Prognosen, unterstützt durch Unternehmensportfolioanalysen und regulatorische Forschung |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Bildgebungsgeräte
- Endoskopie-Geräte
- Chirurgische Instrumente
- Patientenmonitore
- Weitere
-
Nach Anwendung
- Krankenhäuser
- Diagnostische Zentren
- Forschungseinrichtungen
- Ambulante chirurgische Zentren
- Weitere
-
Nach Endnutzer
- Gesundheitsdienstleister
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für gebrauchte medizinische Geräte im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten Anteil?
Welche Anwendung führt den Markt an?
Welche Endnutzerkategorie hat den größten Anteil?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen