- Market Value (2025): USD 169.6 Mn
- Estimated Value (2026): USD 182.6 Mn
- Forecast Value (2036): USD 381.3 Mn
- CAGR (2026-2036): 7.6%
Was wird der Markt für robuste Edge-Computing-Geräte bis 2036 voraussichtlich wert sein?
USD 182.6 Millionen im Jahr 2026 bis USD 381.3 Millionen bis 2036 bei einem 7.6% CAGR.
- Fact.MR schätzt den Markt für robuste Edge-Computing-Geräte für 2025 auf USD 169.6 Millionen, wobei Verteidigungselektronik und Fabrikautomatisierung die Hauptabnehmer sind.
- Der Umsatz wird von USD 182.6 Millionen im Jahr 2026 auf USD 381.3 Millionen bis 2036 steigen, da GPU-Inferenz, autonome Plattformen und intelligente Fabrik-Upgrades den Rechenleistung aus Serverräumen auf Geräte verlagern.
- Ein 7.6% CAGR spiegelt eine Nische wider, in der die Einheitenpreise hoch bleiben und die Qualifikationszyklen lang sind, sodass jeder Designerfolg zu Jahren von Wiederholungsaufträgen wird.
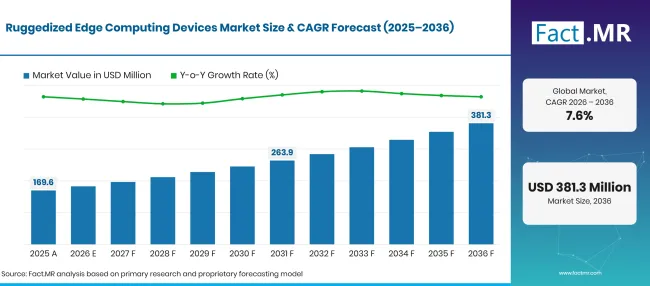
Ruggedized Edge Computing Devices Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 169.6 |
| 2026 | Schätzung | 182.6 |
| 2036 | Vorhersage | 381.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für robuste Edge-Computing-Geräte?
Zwischen 2026 und 2036 wird ein neuer Wert von USD 198.7 Millionen hinzugefügt, wobei modulare robuste Server, eingebettete Subsysteme, Luft- und Raumfahrt/Verteidigung sowie OEM Direct die führenden Positionen in ihren Segmenten innehaben.
- Nachfragetreiber auf dem Markt
- Die Fabrikautomatisierung bringt mehr Rechenleistung auf Maschinenebene. China produzierte 2025 773,000 Sätze von Industrierobotern, 28.0% mehr als im Jahresvergleich, und jede Roboterzelle benötigt Steuerungen und Vision-Computer, die Vibrationen und elektrisches Rauschen tolerieren [1].
- Verteidigungsbudgets sind Finanzierungsplattformen, die ihre eigene Verarbeitung übernehmen. Der Haushaltsantrag des US-Verteidigungsministeriums für das Haushaltsjahr 2026 nennt USD 13.4 Milliarden für autonome und ferngesteuerte Systeme in Luft, Land und zu Wasser [2].
- Edge AI macht GPU-Beschleunigung zu einer Feldanforderung. Modelle für maschinelle Vision, Sensorfusion und Inspektion laufen lokal, um Latenz und Netzwerklast zu reduzieren, was kompakte Systeme mit eingebetteten GPU-Modulen und passiver Kühlung bevorzugt.
- Vernetzte Fahrzeuge und Schienensysteme fügen Bordcomputer für Navigation, Passagierüberwachung und vorausschauende Wartung hinzu, die alle die Anforderungen an Breitspannungs- und Fahrzeugzertifizierung erfüllen müssen.
- Analysierte Schlüsselsegmente
- Von Rugged Edge Compute Platform: Modular Rugged Servers werden 2026 25.3% Marktanteil halten, da konfigurierbare Chassis es Integratoren ermöglichen, Prozessor-, GPU- und Speicheroptionen an jede Mission anzupassen.
- Nach Integration / Produktform: Eingebettete Subsysteme werden 23.5% Wert im Jahr 2026 ausmachen, da Gerätehersteller direkt in Maschinen, Fahrzeuge und Waffensysteme rechnen.
- Nach Systemanwendung: Luft- und Raumfahrt/Verteidigung wird 2026 27.2% erfassen, da Überwachungs-, Navigations- und Führungssysteme Hardware erfordern, die militärischen Umweltstandards entspricht.
- Nach Beschaffungsroute: OEM Direct wird 2026 28.3% übernehmen, da Plattformentwickler mit dem Computerhersteller benutzerdefinierte I/O-, thermisches Design und Lebenszyklusbedingungen festlegen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Rugged Edge Computing wird von spezialisierter Verteidigungshardware in die alltägliche industrielle Praxis übergehen, da Fabriken, Transportnetze und taktische Systeme mehr Daten dort verarbeiten, wo sie erzeugt werden. Modulare Server und eingebettete Subsysteme werden Anteil an neuen Designs gewinnen, da sie mit neuen Prozessoren aktualisiert werden können, ohne die gesamte Plattform neu zu qualifizieren."
- Strategische Auswirkungen
- Hardwarehersteller sollten vollständige Umwelttestdaten veröffentlichen und sich auf lange Lieferfristen festlegen, da Rüstungs- und Schienenkäufer Plattformen ablehnen, die sich vor Ende eines Programms ändern könnten.
- Systemintegratoren sollten validierte Referenzstacks aufbauen, die robuste Computer mit Vision-Software, Netzwerken und Sicherheit kombinieren.
- Komponentenverteiler sollten Standardmodelle mit lüfterlosen und DIN-Schienen in großen Mengen führen, da kleinere Automatisierungskäufer schnellere Lieferung eher als individuelle Konfigurationen wünschen.
- Investoren sollten Lieferanten bevorzugen, deren lokale Produktion nahe Rüstungskunden und eine ausgewogene Mischung aus Industrie- und Militäreinnahmen ist.
Das Wachstum in den vorgestellten Ländern reicht 9.7% bis 7.4%. Taiwan (9.7%) führt dazu, dass die Insel einen Großteil der weltweiten industriellen Computerhardware entwirft und baut und ständig KI-Server- und Chipkapazitäten ausbaut. China (9.5%) folgt dicht hinsichtlich des Ausmaßes seines Fabrikautomatisierungsantriebs. Südkorea (8.9%) profitiert von Halbleiterwerken und intelligenten Fabriken, die neben jedem Werkzeug auch Rechenleistungen benötigen. Japan (7.5%) wächst aus einer ausgereiften Robotik- und Werkzeugmaschinenbasis, und die Vereinigten Staaten (7.4%) sind auf Rüstungsmodernisierung und eine große installierte Basis angewiesen, die sich stetig erneuert.
Wie unterteilt sich der Markt für robuste Edge-Computing-Geräte nach Segmenten?
Modular Rugged Servers wird die Rugged Edge Compute Platform bei 25.3%führen; Embedded Subsystems wird Integration / Produktform bei 23.5%leiten ; Luft- und Raumfahrt/Verteidigung wird die Systemanwendung bei 27.2%führen; OEM Direct wird 2026 die Procurement Route auf 28.3% abhalten.
Welche Rugged Edge Compute Platform führt dazu?
Modular Rugged Servers stellen 25.3% der Verkäufe im Jahr 2026 dar.
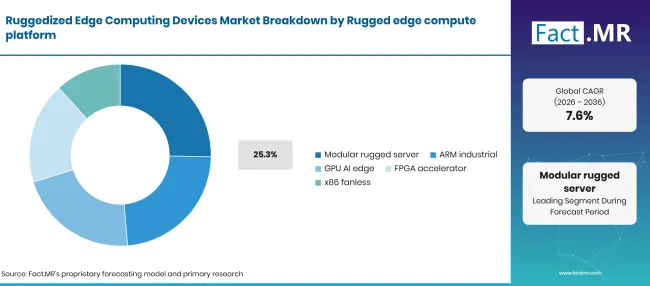
Ruggedized Edge Computing Devices Breakdown Rugged Edge Compute Platform | Source: Fact.MR
| Rugged Edge Compute Plattform | Teilen (2026) |
|---|---|
| Modular Rugged Server (führendes Segment) | 25.3% |
| Andere Segmente kombiniert | 74.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Programmingenieure möchten eine Box, die sie Karte für Karte aufrüsten können, damit ein neuer Prozessor oder GPU keine neue Runde von Schock- und Wärmetests erzwingt. VPX und ähnliche offene Standards ermöglichen das. Kontron begann im Oktober 2026 in Huntsville mit der US-Produktion seines VX307H robusten U-VPX-Board 3U. ARM-Industrieplattformen, GPU3-KI-Edge-Systeme, FPGA-Beschleuniger und x86 lüfterlose Computer vervollständigen den Plattformmix. GPU-Edge-Systeme gewinnen an Robotik und Inspektion, während FPGA-Beschleuniger die Signalverarbeitung im Radar- und elektronischen Kriegsbereich nutzen. Käufer von Edge-Computing-Hardware in weniger anspruchsvollen Umgebungen beginnen oft mit x86 lüfterlosen Boxen, bevor sie auf modulare Designs umsteigen.
Was unterstützt eingebettete Subsysteme innerhalb von Integration / Produktform?
Embedded Subsystems nehmen 23.5% des Umsatzes 2026 aus.
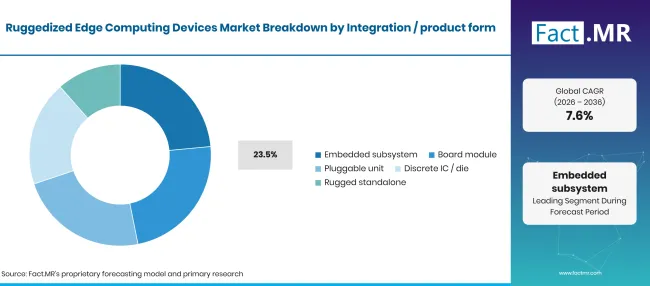
Ruggedized Edge Computing Devices Breakdown Integration Product Form | Source: Fact.MR
| Integration / Produktform | Teilen (2026) |
|---|---|
| Eingebettete Subsysteme (führendes Segment) | 23.5% |
| Andere Segmente kombiniert | 76.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Maschinenbauer bevorzugen Rechengehäuse, die im bereits ausgelieferten Gehäuse oder Gehäuse montiert werden, wodurch ein separates Gehäuse und ein Kabelsatz entfernt werden. Cincoze startete im Oktober 2025 seine MAGNET DIN-Rail-Linie für visionsgesteuerte Robotik, Inspektion und Messung mit einem Betriebsbereich von minus 40 bis 65 Grad Celsius [4]. Platinenmodule, steckbare Einheiten, diskrete ICs oder Dies sowie robuste eigenständige Systeme vervollständigen das Integrationsangebot. Boardmodule eignen sich für Designer, die ihren eigenen Träger bauen möchten, während eigenständige Systeme Nachrüstarbeiten an bestehenden industriellen Robotiklinien übernehmen, bei denen der Platz im Gehäuse begrenzt ist.
Was führt das Segment Systemanwendungen an?
Luft- und Raumfahrt/Verteidigung hat 27.2% der Nachfrage für 2026.
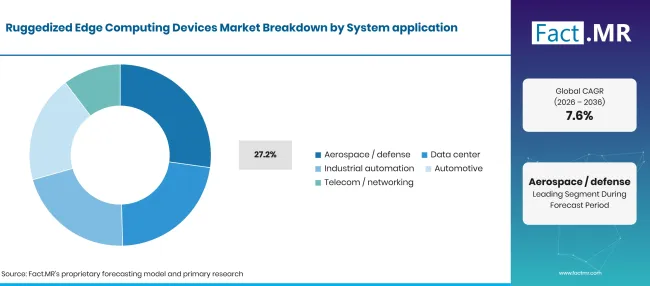
Ruggedized Edge Computing Devices Breakdown System Application | Source: Fact.MR
| Systemanwendung | Teilen (2026) |
|---|---|
| Luft- und Raumfahrt / Verteidigung (führendes Segment) | 27.2% |
| Andere Segmente kombiniert | 72.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Militärische Plattformen setzen Elektronik Waffenschock, Salznebel, großen Temperaturschwankungen und instabiler Fahrzeugleistung aus, und jeder Computer muss formelle Tests bestehen, bevor er eingesetzt werden kann. Cincoze listet seinen GM-1100 MXM-GPU-Computer für militärische Aufklärung, Echtzeit-Bildanalyse und Geländeerkennung auf, mit MIL-STD-810H-Stoß- und Vibrationstests sowie einem 9 zu 48 Volt-Eingang für Fahrzeuge und Schiffe [5]. Missionscomputer in militärischen Vetronikprogrammen folgen ähnlichen Regeln. Rechenzentrums-, Industrieautomations-, Automobil- sowie Telekommunikations- oder Netzwerkanwendungen bilden die verbleibende Nachfragebasis. Die industrielle Automatisierung folgt der Einheit am nächsten, während Telekommunikationsanbieter gehärtete Server an Mobilfunkstandorten benötigen, die 5G-Netzwerkausrüstung in Außenschränken unterstützen.
Was prägt das Segment der Beschaffungsroute?
OEM Direct umfasst 28.3% des Wertes von 2026.
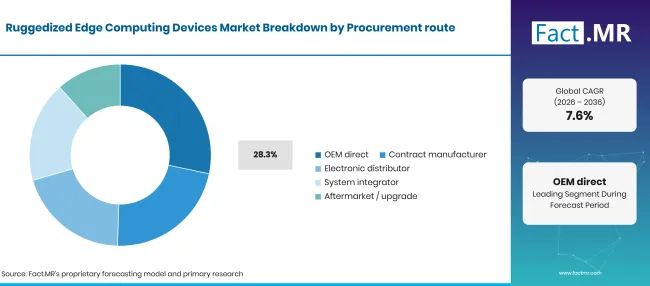
Ruggedized Edge Computing Devices Breakdown Procurement Route | Source: Fact.MR
| Beschaffungsroute | Teilen (2026) |
|---|---|
| OEM Direct (Hauptsegment) | 28.3% |
| Andere Segmente kombiniert | 71.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Hersteller von gepanzerten Fahrzeugen, Eisenbahnwagen und Produktionsmaschinen verhandeln in der Regel direkt mit dem Computerhersteller, da sie maßgeschneiderte I/O, konforme Beschichtungen, Branding und eine feste Materialliste für die Lebensdauer ihres eigenen Produkts benötigen. Direkte Verträge beinhalten außerdem die Versionskontrolle und langfristige Lieferklauseln, die Verteidigungsprogramme verlangen. Vertragshersteller übernehmen Massenanfertigungen für Geräteentwickler, die die Montage auslagern. Elektronische Distributoren bedienen Käufer von Standardkatalogmodellen, und Systemintegratoren kombinieren Computer mit Software und Netzwerken.
Was beschleunigt die Verbreitung des Marktes für robuste Edge-Computing-Geräte und was hält ihn zurück?
Fabrikautomatisierung, Programme zur Verteidigungsautonomie und lokale KI-Inferenz erweitern den Käuferkreis für gehärtete Rechenleistungen. Hohe Stückpreise, lange Validierungszyklen und ein knappes Angebot an Extended-Temperature-Prozessoren verlangsamen weiterhin die Akzeptanz bei kleineren Unternehmen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Robustes Rechnen in Luft- und Raumfahrt- und Verteidigungssystemen | +2.6% | Nordamerika, Ostasien, Europa | Langfristig (>=4 Jahre) |
| Industrielle Automatisierung und maschinelles Sehen | +2.1% | Global | Mittelfristig (2bis4 Jahre) |
| GPU-basierte Edge-KI und lokale Inferenz | +1.7% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Verbundene Fahrzeuge und intelligenter Transport | +0.8% | Ostasien, Europa, Nordamerika | Langfristig (>=4 Jahre) |
| Industrielles IoT und Echtzeitüberwachung | +0.4% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| GPU-begünstigte, robuste Plattformen für Edge-AI-Workloads | +0.9% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Modulare robuste Server für missionskritische Programme | +0.6% | Global | Langfristig (>=4 Jahre) |
| Maßgefertigte eingebettete Computer für Automatisierung und Transport | +0.4% | Ostasien, Europa | Mittelfristig (2-4 Jahre) |
| Robuste Rechenleistung für vernetzte Fahrzeuge und intelligente Infrastruktur | +0.3% | Ostasien, Nordamerika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anfangskosten für spezialisierte, robuste Plattformen | -0.8% | Global | Kurzfristig (<=2 Jahre) |
| Komplexe Anpassung, Integration und Validierung | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Versorgungsgrenzen für Extended-Temperature-Prozessoren und -Komponenten | -0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Cybersicherheit und langfristige Wartung vernetzter Edge-Systeme | -0.3% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren bis 2036 den Markt für robuste Edge-Computing-Geräte?
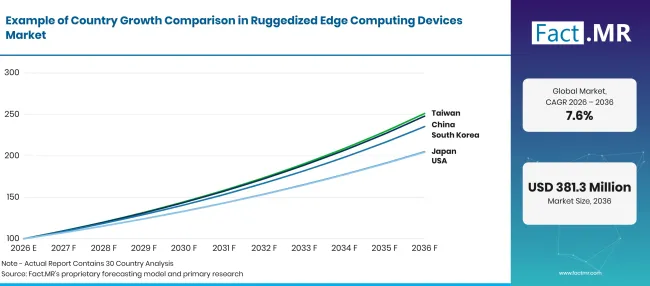
Ruggedized Edge Computing Devices Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Taiwan | 9.7% |
| China | 9.5% |
| Südkorea | 8.9% |
| Japan | 7.5% |
| Vereinigte Staaten | 7.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was unterstützt die Adoption in Taiwan?
9.7% CAGR, angetrieben von einer tiefen Lieferbasis für eingebettete Rechenleistungen und dem schnellen Aufbau von KI-Hardware.
Taiwan beherbergt viele Unternehmen, die lüfterlose Computer, Edge-AI-Boxen und Industrieplatinen entwerfen, sodass neue Produkte zuerst in lokale Fabriken gelangen. Der Chipsektor der Insel ist der Anker dieses Ökosystems: Die Exporte integrierter Schaltungen erreichten in der ersten Hälfte des Jahres 2025 laut der U.S. International Trade Administration [6etwa USD 92.5 Milliarden. Fabriken, Verpackungsbetriebe und Servermontagelinien nutzen alle robuste Rechenleistungen zur Werkzeugüberwachung und automatisierten Inspektion.
Wie entwickelt China die Nachfrage?
9.5% CAGR, unterstützt von nationalen Programmen, die KI mit dem industriellen Internet verbinden.
Ein im Januar 2026 veröffentlichter Plan sieht Netzaufrüstungen bei nicht weniger als 50,000 Unternehmen sowie hochwertige Datensätze in 20 Schlüsselbranchen bis 2028 vor [7]. Diese Upgrades bringen Edge-Server und Gateways auf Produktionsboden. Die Konnektivität ist bereits vorhanden, mit 4.84 Millionen 5G-Basisstationen Ende 2025 [1]. Lokale Roboterhersteller und Elektrofahrzeugwerke sind beständige Käufer von eingebetteten Controllern und Vision-Computern.
Was prägt die Verbreitung Südkoreas?
8.9% CAGR, unterstützt von Chipfabriken und einem nationalen Push für intelligente Fabriken.
Südkoreas Halbleiterexporte stellten 2025 mit USD 173.4 Milliarden einen Rekord auf, und ein Regierungsprojekt plant von 2026 bis 2030 etwa USD 664 Millionen für On-Device KI-Chips [8]. Fabs betreiben Tausende von Werkzeugen, die jeweils lokale Rechenleistungen für Prozessdaten benötigen. Etwa 30,000 Smart Factories waren 2024 in Betrieb, und die Regierung strebt an, bis 2030 mehr als 100 KI-basierte Fertigungszonen zu erreichen [9].
Was unterstützt die Adoption in Japan?
7.5% CAGR, was eine ausgereifte Robotikbasis widerspiegelt, die ihre Steuerung ständig verbessert.
Das Weißbuch 2026 über Manufacturing Industries, das im Mai 2026 vom Kabinett genehmigt wurde, nennt KI und digitale Technologie als Prioritäten für die industrielle Wettbewerbsfähigkeit [10]. Die lokale japanische Produktion industrieller Werkzeugmaschinen wird für 2025 auf etwa USD 6.0 Milliarden geschätzt [11]. Hersteller von Robotern und Werkzeugmaschinen integrieren lüfterlose Computer für Bewegungssteuerung, Inspektion und vorausschauende Wartung.
Wie entwickelt die USA die Nachfrage?
7.4% CAGR, da Verteidigungsmodernisierung und Fabrik-KI eine große installierte Basis erneuern.
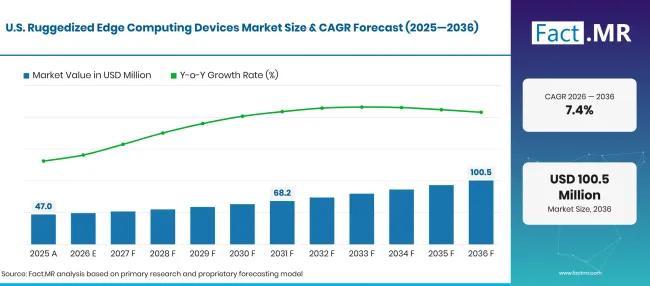
Ruggedized Edge Computing Devices Forecast Usa | Source: Fact.MR
Der Verteidigungsbudgetantrag für das Haushaltsjahr 2026 umfasst USD 2.9 Milliarden für Mikroelektronik, die die inländische Lieferung der Chips in robusten Missionscomputern unterstützt [2]. Auf industrieller Ebene veröffentlichte das National Institute of Standards and Technology im Dezember 2025 einen Bericht über eine verbesserte robotische Arbeitszelle, die operative Daten für Forschung in OT-Cybersicherheit, digitalen Zwillingen und industrieller KI generiert [12]. Fahrzeugprogramme von unbemannten Kampfflugzeugen bis hin zu Bodenrobotern halten die Nachfrage nach Missionscomputern stabil.
Wer führt den Markt für robuste Edge-Computing-Geräte?
Der Wettbewerb teilt sich in drei Gruppen auf, die auf unterschiedlichen Stärken gewinnen. Breite industrielle Rechenanbieter, angeführt von Advantech, ADLINK und AAEON, decken lüfterlose PCs, Edge-AI-Boxen auf NVIDIA Jetson-Modulen, Ein-Platinen-Computer und Computer-on-Module ab und konkurrieren in Katalogbreite, globaler Distribution und schnellen Aktualisierungszyklen.
Verteidigungsorientierte Embedded-Spezialisten, wobei Kontron das Hauptbeispiel ist, konkurrieren auf VPX-Platinen, Missionscomputern und zertifizierter lokaler Produktion; Kontron begann im Oktober 2026 mit der US-Fertigung seiner VX307H-Platine [3]. Robuste Systemspezialisten wie Cincoze und OnLogic konkurrieren bei kompakten, breiten Temperaturdesigns für Fabriken, Fahrzeuge und entfernte Standorte. Cincoze führte im Oktober 2025 seine MAGNET DIN-Rail-Linie für maschinelles Sehen [4] auf und positioniert seine MXM-GPU-Computer für Verteidigungsaufklärung [5], während OnLogic seine Karbon-Serie für extreme Edge-Einsätze verkauft. In allen drei Gruppen werden Käufer Lieferanten belohnen, die GPU-Leistung mit langer Verfügbarkeit und dokumentierten Umwelttests kombinieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für robuste Edge-Computing-Geräte sind Advantech, Kontron, ADLINK Technology, AAEON, Cincoze und OnLogic.
- Advantech
- Kontron
- ADLINK-Technologie
- AAEON
- Cincoze
- OnLogic
Bibliographie
- [1] Nationales Statistikamt Chinas. (2026, Februar 28). Statistisches Kommuniqué der Volksrepublik China zur nationalen wirtschaftlichen und sozialen Entwicklung 2025.
- [2] Büro des Unterstaatssekretärs für Verteidigung (Comptroller). (Juni 2025). Überblick über den Verteidigungshaushalt: Haushaltsantrag des Haushaltsjahres 2026 des US-Verteidigungsministeriums.
- [3] Kontron. (2026, Oktober 12). Kontron erweitert die US-Verteidigungsproduktion mit VX-307H-Produktion in Huntsville.
- [4] Cincoze. (2025, Oktober 16). Cincoze bringt neue MAGNET-Produktlinie auf den Markt: Hochleistungs-DIN-Rail-Embedded-Computer für maschinelles Sehen.
- [5] Cincoze. (2025, Juli 24). Cincoze MXM GPU Computer: Die KI-Lösungen für Fertigung, Transport und Verteidigung.
- [6] Internationale Handelsverwaltung. (2025, Dezember 1). Taiwan: Halbleiter, einschließlich Chipdesign für KI.
- [7] Der Staatsrat der Volksrepublik China. (2026, Januar 7). China stellt einen Plan zur Vertiefung der Integration des industriellen Internets vor, AI.
- [8] Internationale Handelsverwaltung. (2026, Juni 8). Südkorea KI-Halbleiter.
- [9] Internationale Handelsverwaltung. (2026, Juni 29). Südkorea: Fertigungstechnologie: Smart Factory.
- [10] Ministerium für Wirtschaft, Handel und Industrie. (2026, Mai 29). Maßnahmen zur Förderung der Fertigungstechnologie für das Geschäftsjahr 2025 (Weißbuch vom Manufacturing Industries 2026) veröffentlicht.
- [11] Internationale Handelsverwaltung. (2025, November 18). Japan: Industrielle Werkzeugmaschinen.
- [12] Nationales Institut für Standards und Technologie. (2025, Dezember). Eine verbesserte robotische Arbeitszelle für die Forschung der Operationstechnologie (OT) (NIST IR 8604).
Dieser Bericht beantwortet
- Wie wird der Umsatz zwischen modularen, robusten Servern, ARM-Industrieplattformen, GPU-KI-Edge-Systemen, FPGA-Beschleunigern und X86 lüfterlosen Computern aufgeteilt?
- Warum führen eingebettete Subsysteme die Integrationsmischung an, und welche Designmerkmale halten Maschinenbauer ihnen treu?
- Was macht Luft- und Raumfahrt- und Verteidigungsprogramme zur Hauptanwendung für Hardened Edge Computing?
- Wie beeinflussen OEM Verträge, Vertragsfertigung, Vertrieb und Integration die Auswahl der Lieferanten?
- Welches der fünf profilierten Länder wird am schnellsten wachsen, und welche Industrieprogramme erklären die Lücken zwischen ihnen?
- Wo werden GPU-Beschleunigung und modulares Design neue Einnahmen für robuste Computerhersteller eröffnen?
Was umfasst der Markt für robuste Edge-Computing-Geräte?
Diese Studie verfolgt gehärtete Computer, die Software an der Stelle ausführen, an der Daten erzeugt werden – von einer Roboterzelle bis zu einem Fahrzeugchassis oder einem Straßenschrank. Modulare robuste Server, eingebettete Computer, GPU-Edge-Systeme, FPGA-Plattformen und lüfterlose Industrie-PCs bilden das Kernproduktsortiment.
Der Umsatz wird zum Herstellerpreis der Hardware bewertet, in den Bereichen Luft- und Raumfahrt und Verteidigung, Rechenzentren, industrielle Automatisierung, Automobil und Telekommunikation. Verkäufe über OEM Verträge, Vertragshersteller, Distributoren, Integratoren und Aftermarket-Upgrades zählen alle zum Gesamtbetrag.
Was ist im Umfang enthalten?
Robuste eingebettete Computer, modulare robuste Server, ARM-Industriecomputer, GPU-Edge-Systeme, FPGA-Beschleuniger und x86 lüfterlose Plattformen, die für raue Umgebungen gebaut wurden, sind enthalten.
Eingebettete Subsysteme, Platinenmodule, steckbare Einheiten, diskrete ICs oder Dies sowie eigenständige robuste Systeme zählen beim Verkauf für qualifizierte Edge-Computing-Rollen.
Hardware, die in Verteidigungsplattformen, Fabrikausrüstung, Fahrzeugen, Standorten für Rechenzentren und Telekommunikationsnetze installiert ist, ist abgedeckt, einschließlich der Bordrechenleistung für autonome mobile Roboter.
Was ist vom Umfang ausgeschlossen?
Consumer-Laptops, Desktops, Smartphones und Bürocomputer ohne robustes oder kantenspezifisches Design sind ausgeschlossen.
Cloud-Abonnements, reine Software-Edge-Plattformen, KI-Modelle und Analysedienste fallen nicht in diese Hardwarestudie.
Allzweck-Rechenzentrumsserver und Standard-Netzwerkswitches ohne gehärtetes Design werden nicht berücksichtigt.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
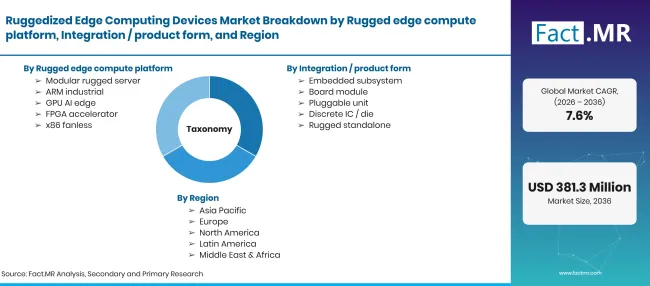
Ruggedized Edge Computing Devices Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036 bei CAGR |
| Marktdefinition | Robuste Computerhardware, die Daten in der Nähe ihrer Quelle in rauen Betriebsumgebungen verarbeitet und analysiert, in Industrie-, Verteidigungs-, Luft- und Raumfahrt-, Automobil-, Telekommunikations- und Infrastrukturbereichen. |
| Rugged Edge Compute Plattform | Modulare robuste Server; ARM Industrial; GPU AI Edge; FPGA-Beschleuniger; x86 Lüfterloser |
| Integration / Produktform | Eingebettete Subsysteme; Platinenmodul; Steckbare Einheit; Diskreter IC / Die; Robustes eigenständiges Modul |
| Systemanwendung | Luft- und Raumfahrt / Verteidigung; Rechenzentrum; Industrielle Automatisierung; Automobil; Telekommunikation / Netzwerke |
| Beschaffungsroute | OEM Direkt; Vertragshersteller; Elektronischer Distributor; Systemintegrator; Nachrüst / Upgrade |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Taiwan; China; Südkorea; Japan; Vereinigte Staaten |
| Profilierte Unternehmen | Advantech; Kontron; ADLINK-Technologie; AAEON; Cincoze; OnLogic |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Installierte Basis und Austauschzyklen robuster Rechenleistungen in Verteidigungs-, Fabrik-, Fahrzeug- und Telekommunikationsplattformen, abgeglichen mit Lieferantenportfolios und Länderautomationsprogrammen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Rugged Edge Compute Platform
- Modulare robuste Server
- ARM Industrial
- GPU AI Edge
- FPGA-Beschleuniger
- x86 Fächerlos
-
Nach Integration / Produktform
- Eingebettete Subsysteme
- Brettmodul
- Steckbare Einheit
- Diskreter IC / Die
- Rugged Standalone
-
Nach Systemanwendung
- Luft- und Raumfahrt / Verteidigung
- Rechenzentrum
- Industrielle Automatisierung
- Automobil
- Telekommunikation / Netzwerke
-
Nach Beschaffungsroute
- OEM Direkt
- Vertragshersteller
- Elektronischer Verteiler
- Systemintegrator
- Nachrüstung / Upgrade
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für robuste Edge-Computing-Geräte im Jahr 2026?
Welche Wachstumsrate wird der Markt für robuste Edge-Computing-Geräte verzeichnen?
Welche robuste Edge-Compute-Plattform führt dazu?
Welche Integration oder welche Produktform-Leads?
Welche Systemanwendungen führen an?
Welche Beschaffungsrouten führen dazu?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen