- Market Value (2025): USD 1.24 Bn
- Estimated Value (2026): USD 1.34 Bn
- Forecast Value (2036): USD 2.92 Bn
- CAGR (2026-2036): 8.1%
Was wird der Markt für intelligente Krankenhausbetten bis 2036 voraussichtlich wert sein?
USD 1.34 Milliarde im Jahr 2026 bis USD 2.92 Milliarden bis 2036, bei einem CAGR von 8.1%.
- Laut Fact.MR Analyse wurde der Markt für intelligente Krankenhausbetten im Jahr 2025 mit USD 1.24 Milliarden bewertet
- Die Nachfrage wird von USD 1.34 Milliarden im Jahr 2026 auf USD 2.92 Milliarden bis 2036 wachsen.
- Die Prognose verzeichnet einen 8.1% CAGR von 2026 bis 2036, unterstützt durch Krankenhausinvestitionen in vernetzte Patientenversorgungsinfrastruktur und Betten mit integrierten Sicherheitsmerkmalen.
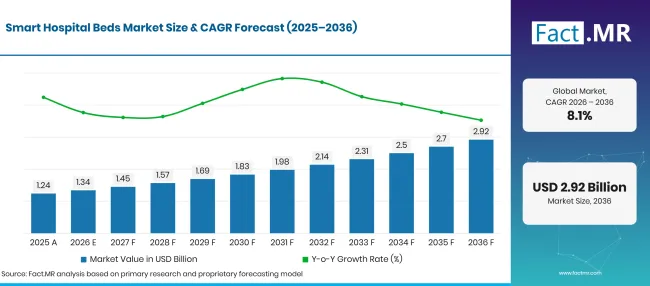
Smart Hospital Beds Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.24 |
| 2026 | Schätzung | 1.34 |
| 2036 | Vorhersage | 2.92 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für intelligente Krankenhausbetten?
USD 1.6 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Der zunehmende Fokus auf Patientensicherheit und Sturzprävention hat das Marktwachstum vorangetrieben. Krankenhäuser benötigen Betten, die helfen, Stürze von Patienten zu reduzieren und eine kontinuierliche Beobachtung unterstützen, insbesondere bei älteren Patienten und Menschen mit eingeschränkter Mobilität. Die US-Bundesregierung hat stationäre Stürze als großes Patientensicherheitsproblem identifiziert und ab dem Berichtszeitraum 2026 eine Maßnahme für Krankenhausschäden bei Stürzen mit Verletzungen eingeführt. CMS hat die elektronische klinische Qualitätsmaßnahme Hospital Damage – Falls with Injury für die Aufnahme ab dem Berichtszeitraum 2026 finalisiert, was die Zahlung für das Geschäftsjahr 2028 betrifft. [10] [11]
- Die wachsende Nachfrage nach fortgeschrittenen Betten auf Intensivstationen unterstützt das Wachstum des Marktes. Intensivstationen benötigen Betten mit fortschrittlicher Positionierung, seitlicher Rotation und Patientenmobilitätsfunktionen, um die Versorgung kritisch kranker Patienten zu unterstützen.
- Die Digitalisierung von Krankenhäusern und die vernetzte Versorgungsinfrastruktur haben die Nachfrage nach intelligenten Krankenhausbetten erhöht. Die Digitalisierung des Gesundheitswesens ermutigt Krankenhäuser, vernetzte Geräte einzuführen, die Informationen mit Pflegerufsystemen und zentralen Überwachungsplattformen austauschen können.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Vollautomatische Betten werden 2026 45.2% des Marktes ausmachen und spiegeln die Nachfrage nach elektrischer Anpassung und integrierten Patientenversorgungsfunktionen wider.
- Nach Technologie: Drahtlose Technologie wird voraussichtlich 2026 58.3% Anteil halten, unterstützt durch die Nachfrage nach flexibler Konnektivität und Fernzugriff auf bettbezogene Informationen.
- Nach Anwendung: Die Intensivpflege wird 2026 62.1% Marktanteil einnehmen, was den Bedarf an fortschrittlicher Positionierung, Patientenmobilität und Überwachungsfunktionen in Intensivstationen widerspiegelt.
- Nach Endnutzer: Krankenhäuser führen 2026 mit 55.0% Marktanteil, getrieben durch das Ausmaß der stationären Versorgung und die Notwendigkeit, mehrere Stationen mit verbundenen Patientenbetten auszustatten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Intelligente Krankenhausbetten werden zu einem wichtigen Bestandteil vernetzter Patientenversorgungsumgebungen. Krankenhäuser benötigen Lösungen, die Patientensicherheit, Komfort der Pflegekräfte und zuverlässige Datenverbindung verbinden. Hersteller sollten sich auf eine praktische Integration mit den Krankenhausabläufen konzentrieren und gleichzeitig sicherstellen, dass fortschrittliche Funktionen für klinische Teams einfach zu bedienen bleiben."
- Strategische Auswirkungen
- Hersteller sollten Betten mit zuverlässiger Patientenpositionsüberwachung, Bettenaustrittswarnungen und Pflegerufverbindungen entwickeln, um die Sicherheitsanforderungen im Krankenhaus zu erfüllen.
- Hospitals müssen die Kompatibilität mit bestehenden Pflegerufsystemen, zentralen Überwachungsplattformen und der Krankenhausinformationsinfrastruktur prüfen, bevor sie verbundene Betten kaufen.
- Lieferanten sollten flexible Konfigurationen für Intensivstationen und allgemeine Stationen anbieten, da die Anforderungen an Patientenintensität und klinische Einrichtungen je nach Krankenhaus unterschiedlich sind.
- Technologieanbieter können ihre Position durch drahtlose Konnektivität, sichere Datenübertragung und Integration mit digitalen Krankenhaussystemen stärken.
- Bettenhersteller sollten Wartungsunterstützung, Schulungen des Personals und klare Betriebsabläufe bieten, um die Einführung zu verbessern und Ausfallzeiten der Geräte zu reduzieren.
Deutschland soll bis 2036 einen 9.5% CAGR verzeichnen. Brasilien wird voraussichtlich 8.3%verzeichnen, gefolgt von den USA bei 10.5%. Das Vereinigte Königreich wird voraussichtlich mit 7.4%aufsteigen, während Japan voraussichtlich 10.0%verzeichnet.
Wie unterteilt sich der Markt für intelligente Krankenhausbetten nach Segmenten?
Fact.MR stellt fest, dass vollautomatische Betten Produkttyp mit 45.2%führen; Drahtlose Technologie führt Technologie mit 58.3%; Intensivmedizin führt Anwendung mit 62.1%; und Krankenhäuser führen Endnutzer mit 55.0%.
Welcher Produkttyp dominiert?
Vollautomatische Betten sollen 2026 45.2% Anteil halten.
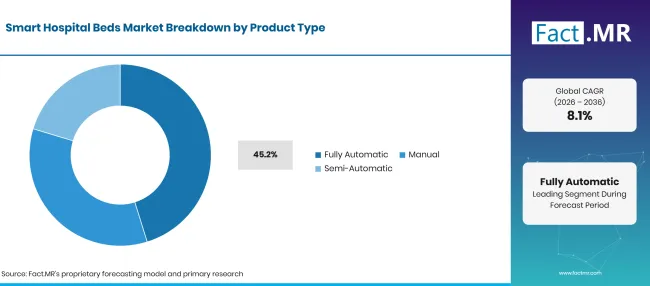
Smart Hospital Beds Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Vollautomatisch (Führungssegment) | 45.2% |
| Andere Segmente kombiniert | 54.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Vollautomatische Krankenhausbetten machen den führenden Produktanteil aus, da Krankenhäuser leistungsstarke Verstellfunktionen benötigen, die Pflegekräften helfen, Patienten zu positionieren und routinemäßige Bettenoperationen zu steuern. Diese Betten können Änderungen der Betthöhe sowie der Rückenlehnen- oder Beinposition durch elektrische Steuerungen unterstützen. Halbautomatische Betten ermöglichen eine elektrische Anpassung ausgewählter Funktionen, während manuelle Betten stärker auf vom Pflegepersonal bediente Mechanismen setzen. Kaufentscheidungen hängen von der Patientenintensität, dem klinischen Arbeitsablauf und dem erforderlichen Automatisierungsgrad ab.
Welche Technologie führt den Markt an?
Drahtlose Technologie wird voraussichtlich 2026 58.3% Anteil ausmachen.
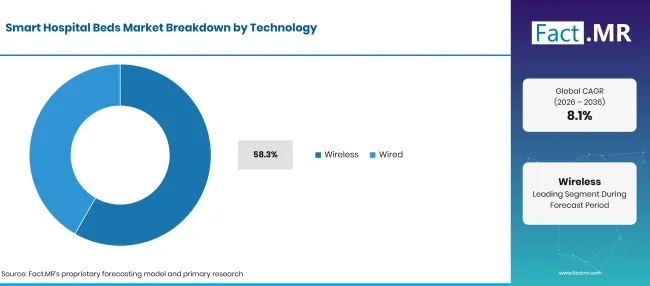
Smart Hospital Beds Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Wireless (führendes Segment) | 58.3% |
| Andere Segmente kombiniert | 41.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Die drahtlose Technologie ist führend, weil verbundene Betten Alarme und ausgewählte Patienten- oder Bettstatusinformationen an kompatible Überwachungssysteme und mobile Geräte übertragen können. Drahtlose Konnektivität kann Bettenaustrittsbenachrichtigungen, Patientenbewegungswarnungen und die Kommunikation mit der Pflegerufinfrastruktur unterstützen. Verkabelte Systeme bleiben relevant, wenn Krankenhäuser feste Verbindungen, eine bestehende Infrastruktur oder spezifische Zuverlässigkeits- und Netzwerksteuerungsregelungen bevorzugen. Die Einführung hängt von der Netzabdeckung, den Anforderungen an die Cybersicherheit und der Kompatibilität mit Krankenhaussystemen ab.
Welche Anwendung führt den Markt an?
Die Intensivstation soll 2026 62.1% Anteil vertreten.
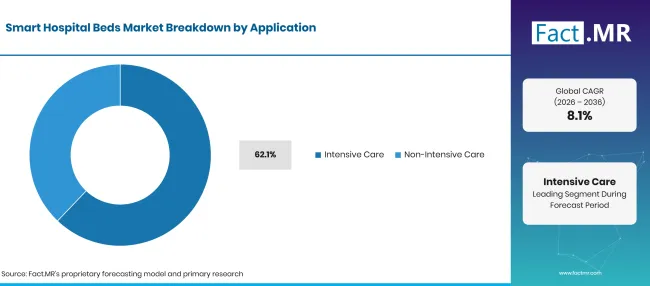
Smart Hospital Beds Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Intensivstation (führendes Segment) | 62.1% |
| Andere Segmente kombiniert | 37.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Intensivstationen benötigen Betten mit fortschrittlichen Funktionen für Patienten, die kontinuierliche klinische Betreuung und unterstützte Positionierung benötigen. Funktionen wie seitliche Neigung, verstellbare Positionierung, Unterstützung der Patientenmobilität und integrierte Überwachung können klinischen Teams helfen, komplexe Versorgungsanforderungen zu bewältigen. Anwendungen der Nicht-Intensivmedizin umfassen medizinisch-chirurgische Stationen und andere stationäre Einrichtungen, in denen elektrische Anpassung, Sturzprävention und Patientenkomfort weiterhin wichtig sind. Die Auswahl der Bettfunktionen variiert je nach Patientenzustand und den von jeder Einrichtung befolgten klinischen Protokollen.
Welcher Endnutzer dominiert die Nachfrage?
Es wird erwartet, dass die Krankenhäuser 2026 mit 55.0% Marktanteil führen.
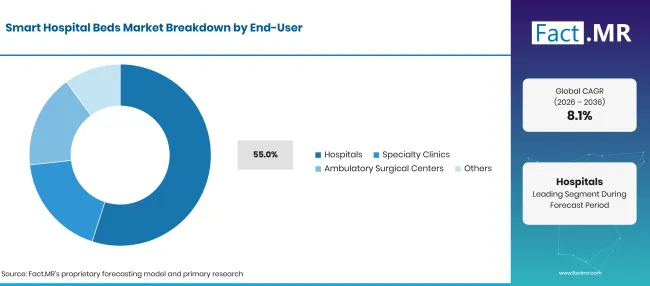
Smart Hospital Beds Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 55.0% |
| Andere Segmente kombiniert | 45.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Krankenhäuser stellen den größten Endnutzeranteil, da sie Intensivstationen, Allgemeinstationen und andere stationäre Abteilungen betreiben, die Betten über verschiedene Stufen der Patientenintensität benötigen. Große Krankenhauseinrichtungen benötigen möglicherweise ebenfalls verbundene Bettensysteme, die mit der Pfleger-Call-Infrastruktur und zentralen Überwachungsplattformen integriert sind. Fachkliniken und ambulante chirurgische Zentren haben gezieltere Anforderungen, während andere Gesundheitseinrichtungen Betten entsprechend ihrer Patientenversorgungskapazität und ihrem Servicemix kaufen.
Was beschleunigt die Einführung des Smart Hospital Beds Market und was hält ihn zurück?
Die Nachfrage nach vernetzter Patientenüberwachung und fortschrittlichen Intensivpflegefunktionen unterstützt die Einführung, während hohe Gerätekosten und Integrationsanforderungen den breiteren Einsatz einschränken können.
Fahrerauswirkungsanalyse
| Fahrer | (~) % Auswirkungen auf CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Investitionen des Krankenhauses in eine vernetzte Patientenversorgungsinfrastruktur | +1.0% | Nordamerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Sturzverhinderung und Bewegungswarnungen für Patienten | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Erweiterung und Modernisierung von Intensivstationen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Integration mit Pflegeruf- und Krankenhausüberwachungssystemen | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Einführung automatisierter Patientenpositionierungsfunktionen | +0.4% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Chancen-Impact-Analyse
| Gelegenheit | (~) % Auswirkungen auf CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Drahtlose Bettüberwachungs- und Alarmsysteme | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verbundene Betten für Intensivstationen | +0.6% | Nordamerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Integration mit Krankenhausinformationssystemen | +0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Fortschrittliche Funktionen der Patientenmobilität und Umpositionierung | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| Zurückhaltung | (~) % Auswirkungen auf CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Hohe Anfangskosten für angeschlossene Krankenhausbetten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration mit der bestehenden Krankenhausinfrastruktur | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheit und Datenschutzanforderungen | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wartungs-, Schulungs- und Ersatzkosten | -0.4% | Schwellenländer | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Welche Länder skalieren bis 2036 den Markt für intelligente Krankenhausbetten?
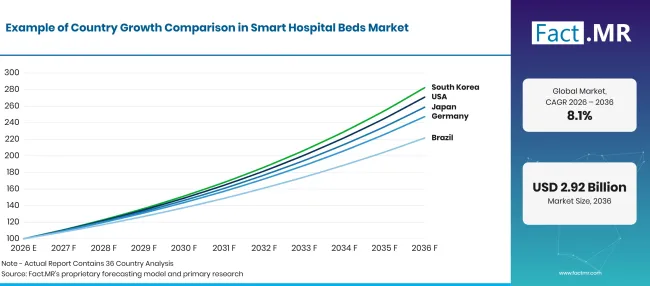
Smart Hospital Beds Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 9.5% |
| Brasilien | 8.3% |
| USA | 10.5% |
| Vereinigtes Königreich | 7.4% |
| Japan | 10.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was unterstützt die Einführung Deutschlands?
9.5% CAGR, unterstützt durch ein etabliertes Krankenhausnetzwerk und die Nachfrage nach fortschrittlicher stationärer Versorgungsausrüstung.
Deutschland' s Krankenhausinfrastruktur schafft eine Nachfrage nach Betten, die die Patientenpositionierung, Überwachung und die Arbeitsabläufe der Pflegekräfte unterstützen. Destatis berichtete 2024 1,841 Krankenhäuser und 472,851 verfügbaren Betten, darunter etwa 26,000 Intensivbetten. Krankenhäuser, die die Patientensicherheit und operative Effizienz verbessern möchten, können verbundene Betten mit integrierten Alarmen und fortschrittlichen Positionsfunktionen in Betracht ziehen. [1]
Wie entwickelt Brasilien die Einführung intelligenter Krankenhausbetten?
8.3% CAGR, getrieben von Anforderungen an die Krankenhausinfrastruktur und Möglichkeiten zur Modernisierung der stationären Versorgungsgeräte.
Brasilien' s Krankenhausnetzwerk umfasst öffentliche und private Einrichtungen mit unterschiedlichen Investitionskapazitäten und Ausrüstungsanforderungen. Das Fiocruz CNES-Dashboard berichtete im Dezember 2025 9,157 Krankenhäuser. Diese breite Anbieterbasis schafft Chancen für Lieferanten, Betten auf unterschiedlichen Automatisierungs- und Konnektivitätsstufen anzubieten. Hersteller müssen bei der Marktansprache Beschaffungskosten, lokale Serviceabdeckung und Kompatibilität mit der Krankenhausinfrastruktur berücksichtigen. [2]
Was unterstützt die Adoption in den Vereinigten Staaten?
10.5% CAGR, angeführt von einer großen Krankenhausbasis und der Nachfrage nach vernetzter Patientenversorgungsausrüstung.
Die Vereinigten Staaten verfügen über eine umfangreiche installierte Basis an Krankenhauseinrichtungen und besetzten Betten. Die Nachfrage wird voraussichtlich durch die Integration mit bestehenden Pflegerufsystemen und die Fähigkeit, den operativen Wert nachzuweisen, beeinflusst.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
7.4% CAGR, geprägt von der Modernisierung des Krankenhauses und der Notwendigkeit, die Patientensicherheit und die Versorgungsabläufe zu verbessern.
Die UK' s Krankenhausanbieter benötigen Betten, die die Patientenhandlage, sichere Positionierung und effiziente Stationsabläufe unterstützen. Intelligente Funktionen wie Bettenausstiegsalarme und drahtlose Kommunikation können klinischen Teams helfen, auf Patientenbewegungen zu reagieren und die Versorgung zu koordinieren. Lieferanten müssen die Kompatibilität mit bestehenden Krankenhaussystemen nachweisen und gleichzeitig Einkaufsbudgets, Wartungsanforderungen und Personalschulungen berücksichtigen.
Was unterstützt die Einführung Japans?
10.0% CAGR, gestützt auf eine umfangreiche Krankenhausbettenbasis und eine Nachfrage nach Lösungen zur Patientenüberwachung.
Japan' s Krankenhausnetzwerk verfügt über eine erhebliche stationäre Kapazität und einen starken Bedarf an Geräten, die die Patientenversorgung und Überwachung unterstützen. Das Ministerium für Gesundheit, Arbeit und Wohlfahrt' Statistiken zu medizinischen Einrichtungen 2025 1,450,322 Krankenhausbetten. Diese installierte Basis bietet Möglichkeiten für elektrische Betten, Patientensensoren und vernetzte Überwachungslösungen, wobei die Kaufentscheidungen jedoch von den Krankenhausbudgets und den Anforderungen der einzelnen Versorgungseinrichtungen abhängen. [3]
Wer führt den Markt für intelligente Krankenhausbetten?
Fact.MR Profile Baxter International Inc., Stryker Corporation, Arjo AB, Paramount Bed Co., Ltd. und LINET Group SE über die Wertschöpfungskette der intelligenten Krankenhausbetten und verbundenen Patientenversorgungsgeräte.
Baxter International bietet Hillrom-Smartbett-Plattformen, darunter das Centrella Smart+ Bed und das Progressa+ ICU Bett. Die Centrella-Plattform unterstützt drahtlose Konnektivität sowie optional kontaktfreie Herzfrequenz- und Atemfrequenzüberwachung, während Progressa+ für Intensivanwendungen konzipiert ist. [12] [13] [4]
Stryker Corporation bietet die ProCuity-Bettenserie und das InTouch-Intensivbett an. Die ProCuity-Reihe umfasst kabellose Pflegeruffunktionen und vernetzte Funktionen, die die Patientensicherheit und Krankenhausabläufe unterstützen. Das Unternehmen bietet außerdem Intensiv- und medizinisch-chirurgische Betten für verschiedene Versorgungsstufen an. [5] [10]
Arjo AB stellt medizinische Betten für Intensiv- und Intensivstationen sowie allgemeine Krankenhauseinrichtungen bereit. Das Citadel-Patientenversorgungssystem ist für Patienten mit hoher Abhängigkeit konzipiert und kombiniert einen Bettrahmen mit therapeutischen Stützflächen. Das Portfolio von Arjo's umfasst außerdem bariatrische Versorgung und fortschrittliche Lösungen zur Patientenpositionierung. [6]
Paramount Bed Co., Ltd. bietet Intensivbetten, Elektrobetten und zugehörige Patientenversorgungsausrüstung an. Zu ihrem Portfolio gehören die ALiUS- und Qualitas Gamma DS Intensivbetten [9]. Das Unternehmen bietet außerdem sensorbasierte Produkte wie Nemuri SCAN, das Schlafzustand, Herzfrequenz und Atemfrequenz misst und Informationen aus der Ferne zugänglich macht. [7]
LINET Group SE liefert Krankenhausbetten in Akut- und Intensivstationen. Das Portfolio umfasst Multicare X, Multicare und Eleganza Intensivstationen. Seine Smart-Care-Lösungen unterstützen digitale Patientenüberwachung und klinische Arbeitsabläufe und positionieren das Unternehmen so in vernetzten Krankenhausumgebungen. [8]
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; und LINET Group SE.
- Baxter International Inc.
- Stryker Corporation
- Arjo AB
- Paramount Bed Co., Ltd.
- LINET Group SE
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, November 27). Krankenhäuser 2024 nach Trägern und Bundesländern. DestatisOffizielle Quelle
- [2] Fundação Oswaldo Cruz. (Dezember 2025). Cadastro Nacional de Estabelecimentos de Saúde. tabnet.fiocruz.brOffizielle Quelle
- [3] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2026, 29. September ).2025 [Überblick über den Bericht 2025 zu medizinischen Einrichtungen und Krankenhäusern]. Offizielle Quelle
- [4] Baxter International Inc. (2026, Januar 13). Baxter stellt die Dynamo-Serie vor, eine neue intelligente Trage, um häufige Herausforderungen im Krankenhaus zu bewältigen. Baxter Investor RelationsOffizielle Quelle
- [5] Stryker Corporation. (2026, März 9). Stryker startet die SmartHospital Platform. StrykerOffizielle Quelle
- [6] Arjo AB. (2026, März 31). Jahres- und Nachhaltigkeitsbericht 2025. ArjoOffizielle Quelle
- [7] Paramount Bed Co., Ltd. (2025, Juni 4). Paramount Bed startet Intensivbett mit motorisiertem Antrieb für den Patiententransport.| PARAMOUNT BED –Offizielle Quelle
- [8] LINET Group SE. (2026, Juni 22). LINET und Life Care Technology unterzeichnen eine Vereinbarung zur Produktion von Krankenhausbetten in Ägypten. LinetOffizielle Quelle
- [9] Paramount Bed Co., Ltd. (2025, Juni 23). Paramount Bed wird auf Japan Health 2025 präsentiert| PARAMOUNT BED –Offizielle Quelle
- [10] Centers for Medicare & Medicaid Services. (2024, August 1). Geschäftsjahr 2025 Endgültige Regel für stationäre Prognoszahlen (IPPS) und Langzeitpflege Krankenhaus-Prospektivzahlungssystem (LTCH PPS) – CMS-1808-F. Centers for Medicare & Medicaid Services
- https://www.cms.gov/newsroom/fact-sheets/fy-2025-hospital-inpatient-prospective-payment-system-ipps-long-term-care-hospital-prospective-0Zentren für Medicare und Medicaid-DiensteOffizielle Quelle
- [11] Presseinformationsbüro, Regierung von Indien. (2026, September 22). Fortschritte hin zu einer universellen Gesundheitsversorgung. Presseinformationsbüro
- Offizielle Quelle
- [12] Baxter Healthcare Corporation. (o.J.). Centrella Smart+ Bett: Anleitungen zur Anwendung. Hillrom. https://www.hillrom.com/content/dam/hillrom-aem/us/en/marketing/products/centrella-smart-bed/documents/193587_17.pdf
- [13] Baxter. (o.J.). Progressa+ Intensivbett. https://pro.baxter.com/products/beds-patient-mobility/smart-beds-surfaces/progressa-smart-bed
Dieser Bericht beantwortet
- Der Bericht untersucht die Nachfrage nach vollautomatischen, manuellen und halbautomatischen intelligenten Krankenhausbetten.
- Die Produkttypanalyse vergleicht verschiedene Stufen der Bettautomatisierung und der Leistungsanpassung.
- Die Technologieanalyse bewertet die drahtlose und kabelgebundene Konnektivität zwischen Krankenhausbettensystemen.
- Die Anwendungsanalyse umfasst Intensiv- und Nicht-Intensivpflegeeinrichtungen.
- Die Endnutzeranalyse vergleicht Krankenhäuser, Fachkliniken, ambulante chirurgische Zentren und andere Gesundheitseinrichtungen.
- Die Länderanalyse umfasst Deutschland, Brasilien, die USA, Großbritannien und Japan.
- Der Wettbewerbsüberblick stellt fünf Unternehmen vor, die im Bereich Krankenhausbetten und vernetzter Patientenversorgungstechnologien tätig sind.
Was deckt der Smart Hospital Beds Market ab?
Der Markt umfasst Krankenhausbetten, die mit intelligenten Funktionen ausgestattet sind, die Patientensicherheit, Positionierung, Überwachung und Arbeitsabläufe der Pflegekräfte unterstützen. Er umfasst Betten mit elektrischer Verstellmöglichkeit, Patientenbewegungswarnungen, drahtlose Konnektivität und Integration mit kompatiblen Krankenhauskommunikationssystemen. Die Abdeckung umfasst Intensiv- und Nicht-Intensivversorgungsanwendungen in Krankenhäusern und anderen Gesundheitseinrichtungen.
Was ist im Umfang enthalten?
Die Analyse umfasst vollautomatische, manuelle und halbautomatische Krankenhausbetten, die mit intelligenten oder vernetzten Patientenversorgungsfunktionen vermarktet werden.
Sie umfasst kabelgebundene und drahtlose Technologien, die für bettenbezogene Überwachung und Kommunikation eingesetzt werden. Enthaltene Anwendungen umfassen Intensiv- und Nicht-Intensivpflegeeinrichtungen. Die Einnahmendeckung sollte auf Krankenhausbetten und direkt zugeordnete Smart-Bett-Funktionen und -Systeme beschränkt sein.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt konventionelle Krankenhausbetten ohne intelligente oder vernetzte Funktionen aus.
Eigenständige Patientenmonitore, Pflegerrufsysteme, Krankenhausinformationssysteme und allgemeine medizinische Möbel sind ausgeschlossen, sofern sie nicht als integrierte Komponenten eines intelligenten Krankenhausbettes verkauft werden. Allzweckmatratzen, Tragleisten, Operationstische und Pflegebetten liegen ebenfalls außerhalb des definierten Marktes, sofern sie nicht ausdrücklich in einer Smart-Krankenhausbett-Lösung enthalten sind.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern von Krankenhausbetten, Anbieter von Gesundheitstechnologie, Krankenhausserviceteams, Intensivpflegespezialisten, Vertriebspartnern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Bettfunktionalität, Konnektivitätsanforderungen, Wartungsherausforderungen und Faktoren, die die Technologieeinführung beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst staatliche Krankenhausstatistiken, Publikationen zur Gesundheitsinfrastruktur, Unternehmensunterlagen, Produktkataloge, technische Dokumentation, Vorschriften für medizinische Geräte und Branchenverbände. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen umfassen historische Leistung, Krankenhausinfrastruktur, Bettenersatzbedarf, Gerätepreise, Segmentanteile, Unternehmensbeteiligung, landesweites Wachstum, die Einführung von vernetzter Versorgung und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Produktportfolios des Unternehmens, neuen Produkteinführungen, Technologieverbesserungen, Investitionen in Krankenhäusern und Änderungen in der Gesundheitsinfrastruktur verglichen werden. Regelmäßige Updates überprüfen die Fähigkeiten der verbundenen Betten, Funktionen zur Patientenüberwachung und die Integration mit Krankenhaussystemen.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
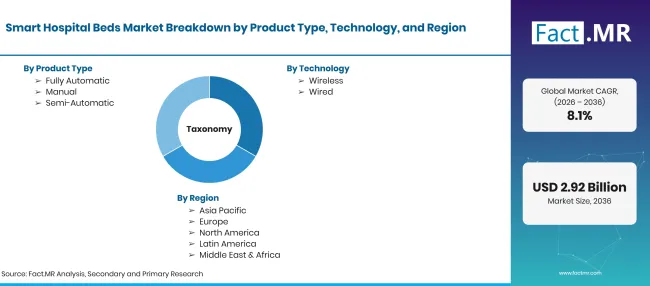
Smart Hospital Beds Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der Markt für intelligente Krankenhausbetten umfasst Krankenhausbetten, die mit elektrischer Verstellfunktion, vernetzter Überwachung, Patientensicherheit und digitalen Kommunikationsfunktionen ausgestattet sind. Diese Betten unterstützen die Positionierung der Patienten, Mobilität, Sturzprävention und Pflegeabläufe auf der Intensivstation und im allgemeinen Krankenhaus. |
| Produkttyp | Vollautomatisch; Manuell; Halbautomatisch |
| Technologie | Kabellos; Kabelgebunden |
| Anwendung | Intensivpflege; Nicht-Intensivpflege |
| Endnutzer | Krankenhäuser; Fachkliniken; Ambulante Operationszentren; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; LINET Group SE |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Statistiken zur Krankenhausinfrastruktur, Unternehmensproduktportfolios und Trends zur Einführung von Gesundheitstechnologien |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Vollautomatisch
- Manuell
- Halbautomatisch
-
Nach Technologie
- Drahtlos
- Verkabelt
-
Nach Anwendung
- Intensivstation
- Nicht-Intensivpflege
-
Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Ambulante chirurgische Zentren
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für intelligente Krankenhausbetten im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten Anteil?
Welche Technologie führt den Markt an?
Welche Anwendung führt den Markt an?
Welcher Endnutzer dominiert den Markt?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen