- Market Value (2025): USD 1.91 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 3.73 Bn
- CAGR (2026-2036): 6.3%
Was wird der Markt für chirurgische Flüssigkeitsentsorgung bis 2036 voraussichtlich sein?
USD 2.0 Milliarden im Jahr 2026 bis USD 3.7 Milliarden bis 2036 bei einem 6.3% CAGR.
- Die Einnahmen aus chirurgischer Flüssigkeitsentsorgung beliefen sich 2025 auf USD 1.91 Milliarden Milliarden, basierend auf dem stetigen Einsatz von Kanistern, Linern und Verhärtungsmitteln in Krankenhausoperationssaalen.
- Der Umsatz wird von USD 2.03 Milliarden im Jahr 2026 auf USD 3.73 Milliarden bis 2036 steigen, da das Operationsvolumen steigt und die geschlossene Sammlung auf mehr Operationssäle ausgeweitet wird.
- Ein 6.3% CAGR spiegelt den wiederkehrenden Verbrauchsbedarf pro Eingriff wider, wobei automatisierte Entsorgungssysteme die Kapitalausgaben in größeren Krankenhäusern erhöhen.
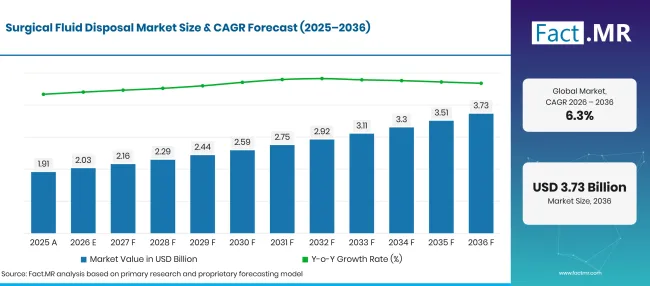
Surgical Fluid Disposal Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.91 |
| 2026 | Schätzung | 2.03 |
| 2036 | Vorhersage | 3.73 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für chirurgische Flüssigkeitsentsorgung?
Zwischen 2026 und 2036 wird eine absolute Chance von USD 1.7 Milliarden hinzugefügt, hauptsächlich aus Verbrauchsgütern, die bei jedem chirurgischen Fall neu bestellt werden.
- Nachfragetreiber auf dem Markt
- Grundlegende Abfalldienste fehlen in vielen Einrichtungen weltweit weiterhin. Die WHO und UNICEF berichteten, dass 71% Gesundheitseinrichtungen im Jahr 2025 grundlegende Abfallmanagementdienste im Gesundheitswesen hatten [1]. Das Schließen dieser Lücke wird die Nachfrage nach Eindämmungsprodukten erhöhen, die flüssige chirurgische Abfälle in eine sicherere Form verwandeln.
- Die ambulante Chirurgie zieht immer weiter in kleinere Einrichtungen um, die kompakte Abholkits benötigen. Die Centers for Medicare & Medicaid Services haben 289 Eingriffe zur Liste der abgedeckten ambulanten chirurgischen Zentren für 2026 hinzugefügt [2]. Jeder zusätzliche Eingriff bringt den Einsatz von Behältern, Folien und Verfestigern in Zentren mit engen Wechselzeiten.
- Die Personalschutzregeln drängen Krankenhäuser, den direkten Kontakt mit infektiösen Flüssigkeiten zu unterbrechen. Versiegelte Behälter, vorgelierte Beutel und geschlossene Ansaugkrümmer verringern das Spritz- und Verschüttungsrisiko beim Umzug oder Entleeren von Behältern.
- Minimalinvasive, arthroskopische und spinale Eingriffe benötigen große Mengen Spülflüssigkeit. Saugkapazität und schnelle Austausch der Kanister halten das Feld frei, was die Flüssigkeitshandhabung sowohl zu einem Zeitplan als auch zu einem Sicherheitsproblem macht.
- Operationssaalleiter wünschen sich weniger manuelle Schritte zwischen den Fällen. Direct-to-Drain-Systeme und Andockeinheiten entfernen das Anheben der Kanister, sodass Krankenhäuser mit hoher Falllast ihre Investitionskosten gegen Arbeits- und Entsorgungseinsparungen abwägen.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Verfestiger werden 2026 43.2% Anteil halten, da die Umwandlung von flüssigem Abfall in Gel das Verschmutzungsrisiko während des Transports senkt und Behälter mit den Abfallströmen transportiert werden kann.
- Nach Endnutzer: Krankenhäuser machen 45.3% des Werts von 2026 aus, basierend auf der Anzahl der täglich betriebenen Operationssaalen und der Mischung komplexer Fälle, die sie behandeln.
- Nach Anwendung: Orthopädische Operationen werden 44.3% 2026 erfassen, da Gelenkersatz und Wirbelsäulenarbeit pro Fall hohe Blut- und Spülbelastungen verursachen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Flüssigkeitsabfälle sind eine der wenigen OP-Kosten, die mit jedem weiteren Fall direkt steigen. Krankenhäuser werden weiterhin Solidifizéierer und versiegelte Kanister für Routinearbeiten kaufen, während die verkehrsreichsten Operationssäle auf geschlossene Andock- und Direct-to-Drain-Systeme umsteigen werden. Lieferanten, die eine geringere Personalbelastung und schnellere Fluktuation mit klaren Daten zeigen, werden die Vertragsverlängerungen erhalten."
- Strategische Auswirkungen
- Hersteller sollten Solidifier-Formate entwickeln, die auf gängige Kanistergrößen passen und schnell gelieren, damit Pflegekräfte Abfälle behandeln können, ohne Behälter öffnen zu müssen.
- Distributoren sollten Kanister, Liner und Solidifier in behandlungsspezifische Kits für ambulante Operationszentren mit wenig Stauraum bündeln.
- Krankenhauskäufer sollten die Kosten für Verbrauchsmaterial pro Fall mit den Arbeits- und Entsorgungskosten vergleichen, die durch geschlossene oder Direct-to-Drain-Systeme eingespart werden, bevor sie den Vertrag verlängern.
- Investoren sollten das Wachstum der Verfahren in ambulanten Einrichtungen verfolgen, wo mit jedem neuen chirurgischen Standort wiederkehrende Konsumgüter eingenommen werden.
Das Vereinigte Königreich führt das Land mit 8.1%an, wo der Rekord von elektiven Durchströmungshebern den verbrauchten Verbrauch pro Operationssaal erhöht. Deutschland folgt mit 7.6%, nur 0.5 Punkte dahinter, da eine große stationäre Basis die Nachbestellungsvolumen hoch hält. Japan greift 6.8%auf eine ältere Bevölkerung zurück, die mehr Gelenk- und Wirbelsäulenoperationen benötigt. Ein größerer Schritt 1.5 5.3%trennt Japan von Brasilien und spiegelt ein öffentliches System wider, das weiterhin Operationsbetten und Abfallkapazitäten hinzufügt. Die Vereinigten Staaten liegen bei 4.7% zurück, weil geschlossene Sammlungen und der Einsatz von Verfestigern bereits in ihren Krankenhäusern üblich sind.
Wie gliedert sich der Markt für chirurgische Flüssigkeitsentsorgung nach Segmenten auf?
Solidifiers werden Produkttyp bei 43.2%führen; Krankenhäuser werden Endanwender bei 45.3%leiten; Orthopädische Operationen werden 2026 die Anwendung bei 44.3% halten.
Welcher Produkttyp führt an?
Solidifiers machen 43.2% der Verkaufszahlen 2026 aus.
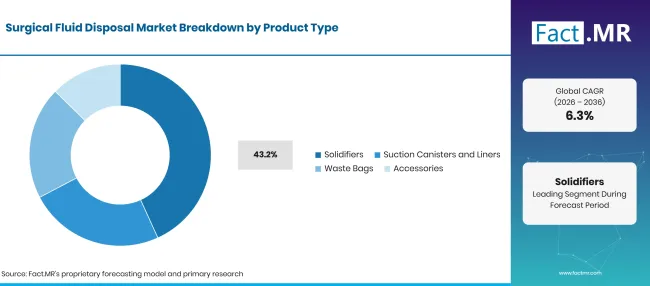
Surgical Fluid Disposal Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Verfestiger (Leitsegment) | 43.2% |
| Andere Segmente kombiniert | 56.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Flüssiger Abfall in einem offenen oder schlecht verschlossenen Behälter kann beim Transport spritzen, weshalb viele Krankenhäuser ihn behandeln, bevor er den Raum verlässt. Verhärtungsmittel in Beuteln, Flaschen oder vorgefüllten Behältern verwandeln Blut und Bewässerungsflüssigkeit innerhalb von Minuten in ein Gel. Der behandelte Behälter kann dann mit reguliertem Feststoffabfall ausgeschieden werden, was die Handhabung für Umweltdienstmitarbeiter und Abfallentsorger vereinfacht. Saugbehälter und -liner bilden die zweite Kerngruppe, mit starren und flexiblen Formaten, die auf den Eingriff zugeschnitten sind. Abfallbeutel und Zubehör wie Probenfallen, Halterungen und Schläuche vervollständigen das Sortiment. Käufer, die diese Produkte vergleichen, bewerten sie oft zusammen mit breiteren medizinischen Abfallbehältern für scharfe und regulierte Abfälle.
Was unterstützt Krankenhäuser innerhalb des Endnutzers?
Krankenhäuser machen 45.3% des Umsatzes 2026 aus.
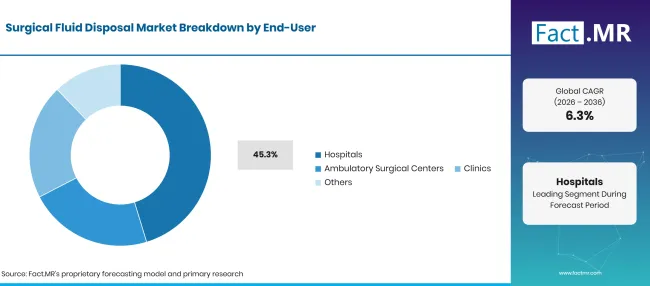
Surgical Fluid Disposal Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 45.3% |
| Andere Segmente kombiniert | 54.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Große Krankenhäuser betreiben Trauma-, Krebs-, Herz- und Orthopädie-Fälle nebeneinander, oft in einem Dutzend oder mehr Operationssaalen pro Tag. Diese Mischung sorgt für stetige Bestellungen für Kanister, Liner und Solidifier und rechtfertigt Kapitalausgaben für Andock- oder Direct-to-Drain-Systeme. Viele dieser Käufer verwalten auch Verträge für medizinische Abfallmanagementdienste , sodass die Flüssigkeitsentsorgung innerhalb eines einzigen Abfallbudgets überprüft wird. Ambulante chirurgische Zentren und Kliniken benötigen kleinere, leicht lagerbare Formate und einfache Dosierung von Verfestigungsmitteln. Globale Lücken bestehen weiterhin bei den grundlegenden Einrichtungen: Die WHO und UNICEF stellten fest, dass etwa 40% der Gesundheitseinrichtungen den Grundstandard für sanitäre Einrichtungen erfüllten [3]. Solche Lücken geben Kliniken außerhalb großer Städte einen Grund, kontrollierte, wartungsarme Sammelprodukte einzusetzen.
Was führt den Anwendungssegment?
Orthopädische Operationen stellen 44.3% der Nachfrage 2026 dar.
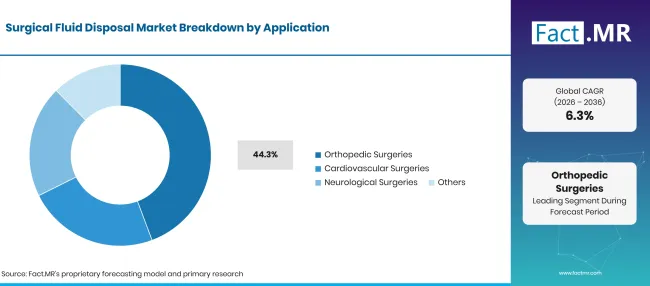
Surgical Fluid Disposal Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Orthopädische Operationen (führendes Segment) | 44.3% |
| Andere Segmente kombiniert | 55.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Knie- und Hüftgelenkersatz, Wirbelsäulenversteifungen und Frakturenreparaturen kombinieren Blutungen mit starker Spülung, sodass ein einzelner Fall mehrere Kanister füllen kann. Das National Joint Registry hat seit 2003 über 4.5 Millionen Gelenkverfahren erfasst, ein Maß dafür, wie groß die elektive orthopädische Fallzahl geworden ist [4]. Operationssäle, die diese Listen durchführen, sind auf hochleistungsfähige medizinische Sauggeräte in Kombination mit Schnellwechselabnahme angewiesen. Herz-Kreislauf-Chirurgie erzeugt große Blutvolumen, während neurologische Eingriffe eine präzise Absaugung um empfindliches Gewebe erfordern. Allgemein- und Fachchirurgie fügt eine breite Basis kleinerer Fälle hinzu. Upgrades der Operationsgeräte öffnen oft die Tür für geschlossene Aufnahmen in all diesen Fachbereichen.
Was beschleunigt die Verbreitung des Marktes für chirurgische Flüssigkeitsentsorgung und was hält ihn zurück?
Steigende Fallzahlen, das Wachstum ambulanter Operationen und strengere Personalschutzregeln bewegen Krankenhäuser in Richtung versiegelter Sammlung und Verfestigung. Die Kosten verlangsamen den Wandel. Automatisierte Entsorgungseinheiten benötigen Kapitalbudgets und Sanitärarbeiten, während Kanister, Liner und Verfestiger für jeden Fall eine wiederkehrende Gebühr auferlegen. Kleinere Einrichtungen und Regionen mit ungleichmäßigen Abfallregeln übernehmen langsamer und wählen oft die kostengünstigste und konforme Option.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wachstum der Zahl chirurgischer Eingriffe in Krankenhäusern und Fachzentren | +1.6% | Global | Mittelfristig (2bis4 Jahre) |
| Breitere Verwendung von Verfestigern und geschlossenen Flüssigkeitssammelsystemen | +1.3% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Anforderungen an die Mitarbeitersicherheit und Infektionsprävention | +1.1% | Global | Langfristig (>=4 Jahre) |
| Verlagerung der Verfahren in ambulante chirurgische Zentren | +0.8% | Nordamerika, Westeuropa | Kurzfristig (<=2 Jahre) |
| Erweiterung der Operationssaalkapazität in aufstrebenden Gesundheitssystemen | +0.6% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Vorgelierte Liner und schnellere Solidifier-Formate | +0.7% | Global | Mittelfristig (2bis4 Jahre) |
| Direct-to-drain- und Andocksysteme in Hochvolumen-Krankenhäusern | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Behandlungskits für ambulante chirurgische Zentren | +0.4% | Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
| Biobasierte und kohlenstoffärmere Sammelbeutel | +0.3% | Westeuropa, Nordamerika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anfangskosten automatisierter Entsorgungssysteme | -0.6% | Global | Kurzfristig (<=2 Jahre) |
| Wiederholende Ausgaben für Kanister, Liner und Solidifier | -0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Ungleichmäßige Regeln für medizinischen Abfall und Behandlungskapazitäten | -0.3% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
| Knappe Budgets in kleineren Gesundheitseinrichtungen | -0.2% | Schwellenländer | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren bis 2036 den Markt für chirurgische Flüssigkeitsentsorgung?
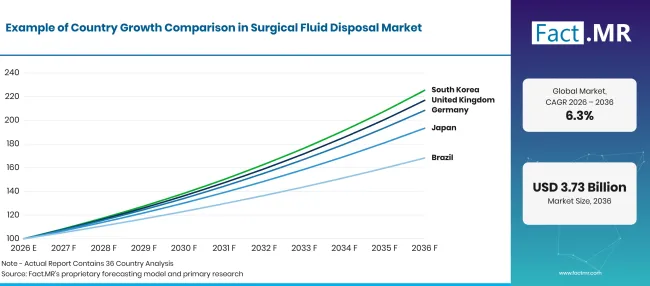
Surgical Fluid Disposal Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigtes Königreich | 8.1% |
| Deutschland | 7.6% |
| Japan | 6.8% |
| Brasilien | 5.3% |
| Vereinigte Staaten | 4.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was unterstützt die Adoption im Vereinigten Königreich?
8.1% CAGR, angetrieben durch rekordverdächtige Wahlaktivitäten in NHS-Theatern.
NHS-Stiftungen führen mehr Listen durch, um Wartezeiten zu verkürzen, und jede zusätzliche Liste erhöht den Einsatz von Behältern und Verfestigern. NHS England meldete 2025 18.4 Millionen Behandlungen und Operationen, gegenüber 18 Millionen im Jahr 2024 [5]. Trusts wägen auch geschlossene Sammlungen gegen die Kosten für den Umgang mit flüssigem klinischen Abfall ab, und Nachhaltigkeitsteams wünschen sich pro Fall weniger Einwegbehälter. Produkte, die der Pflegekraft Zeit zwischen den Fällen sparen, passen zum Durchsatz.
Wie entwickelt Deutschland die Nachfrage?
7.6% CAGR, unterstützt von einer großen und wachsenden Patientenzahl.
Deutsche Krankenhäuser folgen strengen Regeln zur Abfalltrennung, die versiegelte Behälter und behandelte Flüssigkeit bevorzugt. Das Bundesstatistikamt zählte 2024 etwa 17.5 Millionen stationäre Krankenhausbehandlungen, 2.0% mehr als im Vorjahr [6]. Höhere Patientenzahlen fließen direkt in Operationslisten und Nachbestellungen von Verbrauchsgütern ein. Einkaufsgruppen bevorzugen Produkte, die in bestehende Absaugeinheiten ohne zusätzliche Arbeitsabläufe eingesetzt werden.
Was prägt Japans Verbreitung?
6.8% CAGR, was den chirurgischen Bedarf in einer alternden Bevölkerung widerspiegelt.
Ältere Patienten benötigen mehr Hüft-, Knie- und Wirbelsäulenoperationen sowie Herz- und Krebsoperationen. Das japanische Kabinettsbüro berichtete, dass Menschen ab 65 29.3% der Bevölkerung am 1. Oktober 2024 ausmachten, also etwa 36.24 Millionen Menschen [7]. Krankenhäuser, die diese Gruppe betreuen, planen ein gleichmäßiges orthopädisches Volumen. Kompakte Kanister und Schnellgel-Solidifizierer eignen sich für Einrichtungen mit begrenztem Lagerplatz.
Wie schneidet Brasilien ab?
5.3% CAGR, unterstützt durch neue chirurgische Betten im öffentlichen System.
Das brasilianische Gesundheitsministerium meldete 2025 einen Rekord von 14.7 Millionen elektiven Operationen in der SUS und gab an, dass etwa 74.9% der seit 2023 freigegebenen 10,057 Betten chirurgisch gewesen seien [8]. Allein der Bundesstaat São Paulo führte 2025 1.3 Millionen elektive Operationen durch [9]. Eine größere Kapazität des Operationsraums bringt eine neue Nachfrage nach Behältern und Verfestigern, obwohl der Preis für öffentliche Käufer weiterhin ein entscheidender Faktor bleibt.
Was unterstützt die Adoption in den Vereinigten Staaten?
4.7% CAGR, da die Verfahren immer mehr auf ambulante Einrichtungen verlegt werden.
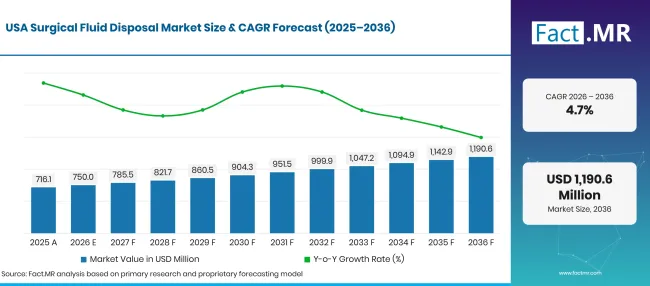
Surgical Fluid Disposal Market Forecast Usa | Source: Fact.MR
US-Krankenhäuser verwenden bereits weit verbreitet versiegelte Kanister und Solidifier, sodass das Wachstum durch neue Standorte und Systemaufrüstungen erfolgt. CMS schlug 2027 vor, 638 Leistungen von der Liste der stationären Einrichtungen zu streichen [10]. Ambulante chirurgische Zentren, die diese Fälle übernehmen, benötigen kompakte Abholkits und eine schnelle Umschlagsrate. Große Krankenhaussysteme bewerten immer wieder geschlossene Andockeinheiten, um die manuelle Handhabung der Behälter zu reduzieren.
Wer führt den Markt für die Entsorgung von chirurgischen Flüssigkeiten?
Die Lieferanten lassen sich in drei Gruppen einteilen. Systemhersteller wie Stryker und DeRoyal verkaufen geschlossene oder Direct-to-Drain-Plattformen, die das Behälterhandhabung entfernen und dann wiederkehrende Einnahmen bei Ansaugkrümmern und Filtern erzielen. Stryker beschrieb Neptune S im Oktober 2026 als ein geschlossenes Abfallsystem, das GI-Teams während mancher Verfahren den zwei- oder dreimalen Austausch der Kanister erspart [11].
Sammlungsspezialisten wie Serres und Bemis Health Care konkurrieren im Design und bei der Versiegelung von Beuteln und Behältern. Serres erhielt im Juni 2026 an beiden finnischen Produktionsstandorten die ISCC PLUS-Zertifizierung, was es ermöglicht, massenausgewogene, biobasierte Einwegkunststoffe anzubieten [12]. Broadline-Lieferanten Cardinal Health und Medline decken Kanister, Liner und Solidifier zu Vertragspreisen ab, die Krankenhäuser mit anderen Verbrauchsgütern bündeln. Der Wettbewerb bis 2036 wird auf Nachweis geringerer Personalbelastung, Kompatibilität mit installiertem Saugen und Gesamtkosten pro Fall basieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Stryker, Cardinal Health, Medline, Serres, DeRoyal und Bemis Health Care.
- Stryker
- Kardinalgesundheit
- Medline
- Serres
- DeRoyal
- Bemis Health Care
Bibliographie
- [1] Weltgesundheitsorganisation. (2026, August 18). Der WHO/UNICEF-Bericht hebt Lücken bei der sanitären Versorgung von Gesundheitseinrichtungen hervor.
- [2] Centers for Medicare & Medicaid Services. (2025, November 21). Kalenderjahr 2026 Krankenhaus-ambulantes Prospektives Zahlungssystem (OPPS) und Ambulante Chirurgen-Endregel (CMS-1834-FC).
- [3] Weltgesundheitsorganisation. (2026, August 18). Fortschritte bei Wasser, Sanitär, Hygiene, Umweltreinigung und Abfallmanagement in Gesundheitseinrichtungen 2015 bis 2025.
- [4] Partnerschaft zur Verbesserung der Gesundheitsqualität. (2025, November 4). Jahresbericht des Nationalen Gemeinsamen Registers 2025.
- [5] NHS England. (2026, Februar 12). NHS-Warteliste am niedrigsten seit fast 3 Jahren, da NHS mit dem geschäftigsten Winter seit Beginn der Aufzeichnungen kämpfte.
- [6] Statistisches Bundesamt (Destatis). (2025, November 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [7] Kabinettsbüro, Regierung von Japan. (Juni 2025). Jahresbericht zur Alterungsgesellschaft 2025: Aktuelle Situation und Zukunftsausblick zur Bevölkerungsalterung.
- [8] Ministerium von Saúde. (2026, März 6). Com mais de 360 mil leitos em funcionamento, SUS alcança maior crescimento sustentado da década.
- [9] Governo do Estado de São Paulo. (2025, Dezember 26). SP realiza 1,3 milhão de cirurgias eletivas em 2025, maior número da história do SUS paulista.
- [10] Centers for Medicare & Medicaid Services. (2026, Juli 2). Kalenderjahr 2027: Krankenhaus-ambulante Prospective Payment System (OPPS) und Ambulatory Surgical Center (ASC) vorgeschlagene Regel (CMS-1850-P).
- [11] Stryker. (2026, Oktober 27). Den Koloskopie-Boom begegnen: Wir helfen Gesundheitsteams, die steigende Nachfrage zu bewältigen.
- [12] Serres. (2026, Juni 24). Serres erreicht an beiden Produktionsstandorten die ISCC PLUS-Zertifizierung und fördert damit die Zirkularität im Gesundheitswesen.
Dieser Bericht beantwortet
- Wie wird der Umsatz zwischen Verfestigern, Saugbehältern und -linern, Abfallsäcken und Zubehör aufgeteilt?
- Warum behandeln Krankenhäuser flüssige chirurgische Abfälle mit Verfestigern, bevor sie den Operationssaal verlassen?
- Welche Endnutzer kaufen die meisten Sammelprodukte und wie unterscheiden sich ambulante Zentren von Krankenhäusern?
- Wo ersetzen geschlossene Andock- und Direct-to-Drain-Systeme Kanister und was begrenzt deren Verbreitung?
- Welches der fünf vorgestellten Länder bringt am schnellsten die Nachfrage hinzu, und welche öffentlichen Daten erklären die Lücken?
- Wie konkurrieren Systemhersteller, Sammlungsspezialisten und breite Lieferanten um Krankenhausverträge?
Was deckt der Markt für chirurgische Flüssigkeitsentsorgung ab?
Dieser Bericht verfolgt Produkte und Systeme, die während der Operation entstandene Flüssigkeiten sammeln, erstarren, eindämmen und entsorgen. Verfestiger, Absaugbehälter, Futtereinlagen, Abfallsäcke und zugehöriges Zubehör bilden die Produktbasis.
Der Wert wird zu Herstellerpreisen in orthopädischen, kardiovaskulären, neurologischen und anderen Operationen gemessen. Endanwender sind Krankenhäuser, ambulante chirurgische Zentren und Kliniken, und sowohl Verbrauchsmaterialien als auch automatisierte Entsorgungsgeräte werden gezählt.
Was ist im Umfang enthalten?
Flüssigverfestiger in Beutel-, Flaschen- und vorgefüllten Formaten werden gezählt.
Steife und flexible Absaugbehälter, Innenlagen und vorgelierte Saugbeutel sind enthalten.
Geschlossene Andock- und Direct-to-Drain-Entsorgungssysteme mit ihren Verteilern, Filtern und Gewebefallen gehören zum Markt.
Zubehör wie Kanisterhalterungen, Wagen und Verbindungsschläuche werden beim Verkauf zur Flüssigkeitsentnahme gezählt. Produkte, die zur Unterstützung der Infektionskontrolle an chirurgischen Stellen entwickelt wurden, fallen nur dann innerhalb der Grenze, wenn sie chirurgische Flüssigkeit aufnehmen oder enthalten.
Was ist vom Umfang ausgeschlossen?
Abfuhr, Behandlung und Verbrennung im Krankenhaus werden ausgelassen.
Chirurgische Instrumente und allgemeine Operationssaalmöbel werden nicht mitgezählt.
Allgemeine Saugpumpen und Bewässerungsgeräte sind ausgeschlossen, sofern sie nicht als Teil eines Flüssigkeitssammelsystems verkauft werden.
Handschuhe, Kittel, Vorhänge und andere medizinische Einwegartikel sind außerhalb dieses Marktes erhältlich.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
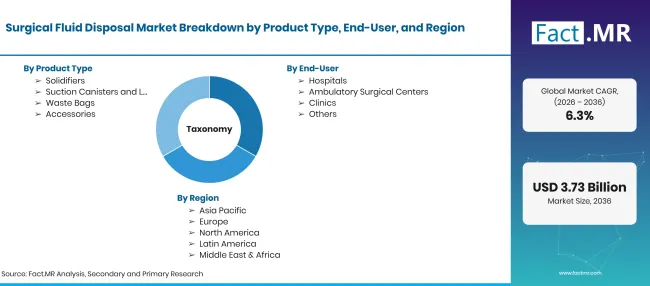
Surgical Fluid Disposal Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Produkte und Systeme, die zum Sammeln, Verhärten, Einschließen und Entsorgen von Blut, Spülflüssigkeit und anderen Körperflüssigkeiten während chirurgischer Eingriffe verwendet werden. |
| Produkttyp | Verfestiger; Saugbehälter und -liner; Abfallsäcke; Zubehör |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Kliniken; Weitere |
| Anwendung | Orthopädische Operationen; Herz-Kreislauf-Operationen; Neurologische Operationen; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Deutschland; Japan; Brasilien; Vereinigte Staaten |
| Profilierte Unternehmen | Stryker; Kardinal Gesundheit; Medline; Serres; DeRoyal; Bemis Gesundheitsversorgung |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Die Verfahrensvolumina nach Land und Fachrichtung werden mit dem verbrauchten Verbrauch pro Fall multipliziert und anschließend mit Einkaufsdaten und Lieferantenportfolios des Krankenhauses abgeglichen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Verfestiger
- Saugbehälter und -liner
- Abfallsäcke
- Zubehör
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Kliniken
- Weitere
-
Nach Anwendung
- Orthopädische Operationen
- Herz-Kreislauf-Operationen
- Neurologische Operationen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für die Entsorgung von chirurgischer Flüssigkeit im Jahr 2026?
Welche Wachstumsrate wird der Markt für chirurgische Flüssigkeitsentsorgung verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Endnutzer-Leads?
Welche Bewerbung führt dazu?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen