- Market Value (2025): USD 1.67 Bn
- Estimated Value (2026): USD 1.8 Bn
- Forecast Value (2036): USD 3.2 Bn
- CAGR (2026-2036): 6.2%
Was wird der Wert des Tooling Resin Market bis 2036 prognostizieren?
USD 1.77 Milliarden im Jahr 2026 bis USD 3.24 Milliarden bis 2036 bei einem 6.2% CAGR.
- Der Markt für Werkzeugharz wurde 2025 mit USD 1.67 Milliarden bewertet, wobei Luft- und Raumfahrt-Liegerwerkzeuge sowie Automobilprototypenformen die meisten Käufe generierten.
- Der Umsatz wird von USD 1.77 Milliarden im Jahr 2026 auf USD 3.24 Milliarden bis 2036 steigen, da Verbundteile in mehr Flugzeug-, Fahrzeug- und Windblattprogramme einfließen.
- Ein 6.2% CAGR spiegelt einen stetigen Werkzeugwechsel in ausgewachsenen Pflanzen und den Aufbau von frischem Schimmel für neue Verbundwerkstofflinien wider.
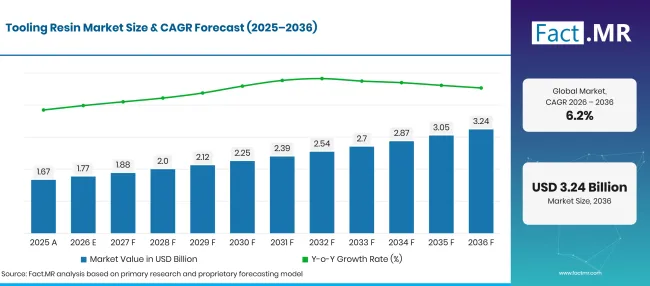
Tooling Resin Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.67 |
| 2026 | Schätzung | 1.77 |
| 2036 | Vorhersage | 3.24 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Werkzeugharz?
Der Zeitraum 2026 bis 2036 wird USD 1.5 Milliarden neuen Wert hinzufügen, der Großteil davon durch Epoxidwerkzeuge für Luft- und Raumfahrt- und Transportprogramme.
- Nachfragetreiber auf dem Markt
- Die Flugzeugproduktion hält Formwerkstätten mit Werkzeugen aus Kohlefaser beschäftigt. Airbus lieferte 2025 793 Verkehrsflugzeuge, 4% mehr als 2024 [1]. Das Unternehmen buchte außerdem 1,000 Bruttoaufträge im Laufe des Jahres, was auf höhere Bauraten in der Zukunft hinweist. Jeder neue Kursschritt erfordert zusätzliche Werkzeugsets, die Toleranzen über Hunderte von Autoklavenzyklaven hinweg halten.
- Die Produktion von Windblättern hängt von langen Formen und Plugs ab. Die IEA erwartet, dass sich die globale Windkapazität bis 2030 nahezu auf über 2,000 GW verdoppeln wird [2]. Blatthersteller benötigen Plug-Materialien und infusionsfähige Formflächen, die über mehrere Dutzende Meter flach bleiben.
- Fahrzeughersteller fügen Verbundwerkstoffe und Thermoformteile hinzu, um das Gewicht zu reduzieren. Tier- 1 -Lieferanten verwenden Harzplatten und -pasten für Modellmodelle, überprüfen Vorrichtungen und Prototypformen, bevor Stahlwerkzeuge geschnitten werden.
- Das CNC-Fräsen von nahezu geformten Pasten verkürzt den Weg von CAD-Daten zu fertigem Form. Werkstätten tragen Paste über einem leichten Kern auf und fräsen ihn auf die Endform, was Materialverschwendung und Bearbeitungsstunden reduziert. Raumtemperatur-Aushärtungspasten ermöglichen es außerdem, innerhalb eines Tages mit dem Fräsen zu beginnen.
- Analysierte Schlüsselsegmente
- Nach Materialtyp: Epoxidharz wird 42.3% des Umsatzes 2026 ausmachen, da seine geringe Wärmeausdehnung die prepreg-Formen bei Autoklaventemperaturen genau hält.
- Nach Anwendung: Die Luft- und Raumfahrt wird 28.4% der Nachfrage 2026 übernehmen, da Rumpfteile Lagerwerkzeuge benötigen, die mit engen Toleranzen gehalten werden.
- Nach Endnutzerbranche: Transportmittel werden 2026 52.8% Wert haben, da Fahrzeug-, Flugzeug- und Bootshersteller dasselbe Modell und denselben Ablauf teilen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Werkzeugharz-Lieferanten werden sich durch die Anzahl der Aushärtungszyklen, die eine Form überlebt, und der Handbearbeitung, die sie vermeidet, gewinnen. Flugzeugbaugeschwindigkeiten und längere Windblätter werden die Nachfrage zu Hochtemperatur-Epoxidplatten und maschinell aufgetragenen Pasten lenken. Lieferanten, die diese Materialien mit der Unterstützung vor Ort kombinieren, gewinnen Marktanteile, da Formwerkstätten die Vorlaufzeiten verkürzen. Auch Recycling-Platinen werden von Testbestellungen in Standardeinkäufe umsteigen."
- Strategische Auswirkungen
- Hersteller sollten den Bereich für Hochtemperatur-Epoxidplatten und -pasten erweitern, da Luft- und Raumfahrtkäufer nun Werkzeuge verlangen, die für wiederholte Aushärtungen mit etwa 180°C zugelassen sind.
- Händler sollten Vorräte an Kartons, Pasten und Freigabemitteln in der Nähe von Luft- und Raumfahrt- und Bootsbauclustern halten. Geschäfte in diesen Gebieten bestellen meist kleine und dringende Chargen.
- Schimmelwerkstätten sollten recycelte Platinen mit ihren aktuellen Qualitäten vergleichen, da mehrere Anbieter sie inzwischen mit ähnlichem Bearbeitungsverhalten anbieten.
- Investoren sollten Unternehmen in Betracht ziehen, die Harzchemie mit Formtechnikdienstleistungen kombinieren, da diese Kombination die Genehmigungszyklen der Kunden verkürzt.
Japan wird 8.0%die Landestabelle führen, wobei Kraftfahrzeuge die Fabrikproduktion antreiben und Modellwerkstätten auf neuen Plattformen arbeiten. Deutschland folgt auf 7.5%, wo Maschinenhersteller und Autofabriken die Nachfrage nach Mustern und Vorrichtungen hoch halten. Die Vereinigten Staaten sind 6.8% auf Flugzeugbauraten und eine breite Lieferkette für Verbundstoffe angewiesen. Das Vereinigte Königreich wächst 6.0% im Bereich Luft- und Raumfahrt- und Motorsporttechnik, während Brasilien 4.6% Trails ist, da Verbundwerkzeuge noch bei wenigen Flugzeug- und Busherstellern konzentriert sind.
Wie unterteilt sich der Markt für Werkzeugharz nach Segmenten?
Epoxy wird die Materialart bei 42.3%führen; Luft- und Raumfahrt wird die Anwendungsabteilung bei 28.4%leiten; Transportation wird 2026 die Endnutzerindustrie bei 52.8% halten.
Welcher Materialtyp führt dazu?
Epoxid macht 42.3% der Verkäufe 2026 aus.
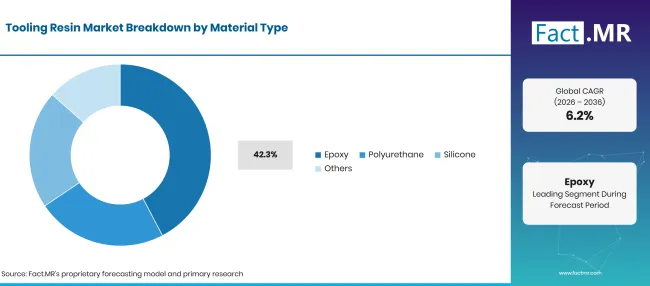
Tooling Resin Market Breakdown Material Type | Source: Fact.MR
| Materialtyp | Teilen (2026) |
| Epoxidharz (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Prepreg-Formen müssen ihre Maße behalten, während sie bei hoher Hitze aushärten, und Epoxidplatten halten diese Linie besser als andere Harze. RAMPF stellt fest, dass Epoxid-Arbeitsplatten häufig als Verbund-Lay-up-Werkzeuge verwendet werden und neuere Platten bis zu 30% chemisch recycelte Rohstoffe enthalten [3]. Die gleiche Chemie verbindet Werkzeuge mit Epoxidklebstoffen, die zum Verkleben von Plattenblöcken zu großen Meistern verwendet werden. Polyurethan dient für Stylingmodelle, Muster und Thermoformwerkzeuge, wo eine geringere Hitzebeständigkeit akzeptabel ist. Silikonkautschuke füllen flexible Formen für Gießen und Kurzserien, und andere decken Polyester- und Vinylester-Werkzeuge ab. Auch additive Methoden konkurrieren, da 3D-Druckmaterialien inzwischen einige Prototypformen direkt produzieren.
Was unterstützt Luft- und Raumfahrt innerhalb der Anwendungen?
Luft- und Raumfahrt stellt 28.4% des Umsatzes 2026 dar.
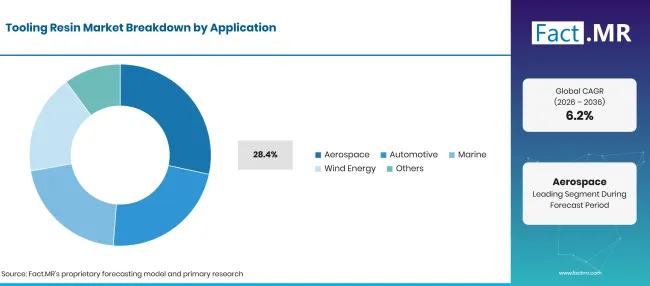
Tooling Resin Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
| Luft- und Raumfahrt (führendes Segment) | 28.4% |
| Andere Segmente kombiniert | 71.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Rumpfprogramme verwenden große Kohlefaserschalen, die nach der Aushärtung mit den Designdaten übereinstimmen müssen. Hexcel gibt an, dass seine HexTool M61 Formen nach mehr als 500 Aushärtungszyklen Maßstabilität und Vakuumintegrität bewahren [4]. Das Wachstum bei Luft- und Raumfahrtverbundwerkstoffen fließt daher direkt in die Bestellungen von Werkzeugharzen ein. Die Automobilindustrie verwendet Werkzeugharz für Designmodelle, prüft Vorrichtungen und Verbundteilformen. Schiffsbauer benötigen Rumpf- und Deckformen, während Windenergie auf Stopfen und Formen für Blätter setzt. Weitere Formen sind Sportartikel, Verteidigungs- und Industrieausrüstung. Windblattarbeiten sind holprig, da ein Stopfen und Formsatz mehrere Jahre lang für ein Blattmodell dienen können, bevor es ersetzt wird.
Wie beeinflusst die Endnutzerindustrie die Nachfrage?
Verkehr macht 52.8% Wert im Jahr 2026 aus.
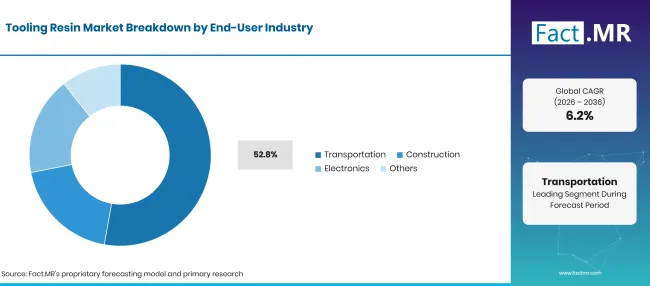
Tooling Resin Market Breakdown End User Industry | Source: Fact.MR
| Endnutzerindustrie | Teilen (2026) |
| Verkehr (führender Segment) | 52.8% |
| Andere Segmente kombiniert | 47.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Jedes Fahrzeug, jedes Flugzeug oder jedes Bootsteil durchläuft Modell-, Form- und Vorrichtungsarbeiten, bevor die Serienproduktion beginnt. Die Elektrifizierung ergänzt diese Liste um neue Karosserie- und Batteriegehäuseteile: Der weltweite Verkauf von Elektroautos überschritt 2024 17 Millionen, mehr als 20% aller Autoverkäufe [5]. Lieferanten von Automobilverbundwerkstoffen benötigen für jedes neue Design Prototypwerkzeuge. Im Bauwesen werden Werkzeugharz für architektonische Formen und Fertigplattenmuster verwendet. Elektronikkäufer bestellen kleine Gussformen und Vorrichtungen, und Others decken Konsumgüter und Prototypenbau von Medizinprodukten ab. Diese Käufer bestellen kleinere Stückzahlen und bevorzugen schnell aushärtende Polyurethan- und Silikonqualitäten gegenüber Hochtemperatur-Epoxidharz.
Was beschleunigt die Verbreitung des Tooling Resin Market und was hält ihn zurück?
Höhere Flugzeugleistung, längere Windblätter und neue Fahrzeugplattformen benötigen alle frische Formen. Schnellere Klebe-und-Fräs-Methoden senken zudem die Kosten jedes Werkzeugs. Hochtemperatur-Epoxidsysteme bleiben jedoch teuer, und schlechte Aushärtung kann ein Werkzeug verzerren. Metallwerkzeuge und 3D-gedruckte Formen konkurrieren ebenfalls um einige Aufträge, insbesondere bei langen Produktionsserien.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mehr Verbundstrukturen im Flugzeugbau | +1.9% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Leichtere Fahrzeug- und Transportkomponenten | +1.6% | Global | Mittelfristig (2bis4 Jahre) |
| Windblattproduktion erfordert längere Formen | +1.3% | Westeuropa, Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
| Schnellere CNC-Kleister- und Brettwerkzeugverfahren | +0.9% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hochtemperatur-Epoxidwerkzeuge für Luft- und Raumfahrtverbundwerkstoffe | +1.2% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Polyurethanplatten für schnelles Prototyping und Modellbau | +0.9% | Global | Kurzfristig (<=2 Jahre) |
| Werkzeugmaterialien für große Windblattformen | +0.8% | Westeuropa, Ostasien, Nordamerika | Langfristig (>=4 Jahre) |
| Platinen mit recyceltem Inhalt und emissionsärmere Formulierungen | +0.3% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für leistungsstarke Epoxid-Werkzeugsysteme | -1.0% | Global | Kurzfristig (<=2 Jahre) |
| Anspruchsvolle Verarbeitung und Härtungskontrolle | -0.7% | Global | Mittelfristig (2bis4 Jahre) |
| Verzerrung durch Schrumpfung oder thermische Ausdehnung | -0.5% | Global | Kurzfristig (<=2 Jahre) |
| Konkurrenz durch Metall- und 3D-gedruckte Werkzeuge | -0.4% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren bis 2036 den Tooling Resin Markt?
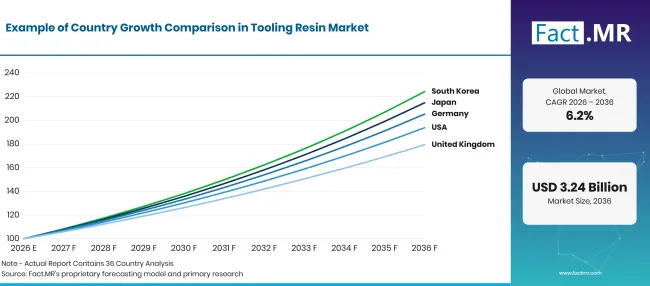
Tooling Resin Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Japan | 8.0% |
| Deutschland | 7.5% |
| Vereinigte Staaten | 6.8% |
| Vereinigtes Königreich | 6.0% |
| Brasilien | 4.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was unterstützt die Einführung Japans?
8.0% CAGR, angetrieben von Fahrzeugproduktion und neuen Modellprogrammen.
Japanische Automobilhersteller betreiben große Designstudios, die Ton- und Plattenmodelle für jede neue Plattform herstellen. Der vorläufige METI Index für September 2026 zeigte die industrielle Produktion bei 104.1, 2.2% Anstieg im Monat, wobei Kraftfahrzeuge der Hauptfaktor für den Anstieg sind [6]. Lokale Formwerkstätten liefern auch Flugzeugteilehersteller in Aichi und Gifu, wo Carbonfaser-Lay-up-Werkzeuge regelmäßig verwendet werden. Japanische Käufer setzen strenge Oberflächenfinish-Ziele, die feinkörnige Epoxidplatten bevorzugen.
Wie entwickelt Deutschland die Nachfrage?
7.5% CAGR, unterstützt von Autowerken und Maschinenherstellern.
Deutschland verbindet einen tiefen Modellbauhandel mit großen Fahrzeug- und Maschinenbauern. Destatis berichtete, dass die Neuaufträge an Automobil im September 2026 10.5% gegenüber dem Monat davor gestiegen sind [7]. Die Produktion von Maschinen und Ausrüstungen stieg 5.3% im August 2026, ein Zeichen für aktive Befestigungs- und Vorrichtungsarbeiten [8]. Deutsche Plattenhersteller beliefern auch Formwerkstätten in ganz Europa aus den Inlandswerken. Windblattwerkzeuge im Norden bieten eine weitere Möglichkeit für große Stopfenmaterialien.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.8% CAGR, unterstützt durch Flugzeugbau-Raten und eine breite Basis an Verbundwerkstoffe.
Die amerikanische Nachfrage konzentriert sich auf Luft- und Raumfahrtcluster in Washington, Kansas, Texas und dem Südosten. Die Fabrikaktivitäten waren laut den neuesten Daten fest, wobei das Census Bureau im November 2026 berichtete, dass die Neuaufträge der Hersteller 1.8% auf USD 677.2 Milliarden gestiegen sind [9]. Bootsbauer in Florida und den Carolinas fügen eine zweite Strömung von Formarbeiten hinzu. Ihre Rumpf- und Deckswerkzeuge bestehen oft aus Kohlefaser- und Glaslaminaten.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
6.0% CAGR, was Luft- und Raumfahrt- und Motorsporttechnik widerspiegelt.
Das Vereinigte Königreich baut Flügel, Motorteile und Rennwagen, die alle Verbundwerkzeuge verwenden. Der Advanced Manufacturing Sector Plan der Regierung vom Juni 2025 listet Luft- und Raumfahrt, Automobil und fortschrittliche Materialien zu den Prioritätsbranchen auf [10]. Der Plan zielt darauf ab, die jährlichen Geschäftsinvestitionen in diesem Sektor nahezu zu verdoppeln. Lieferanten von Werkzeugplatten und Harzen in den Midlands und im Nordwesten bedienen diese Kunden. Motorsportteams bestellen jede Saison kleine Chargen von Hochtemperatur-Brettern, da sich die Fahrzeugdesigns ändern.
Wie schneidet Brasilien ab?
4.6% CAGR, da Flugzeug- und Fahrzeugprogramme die Nachfrage nach Werkzeugen langsam erhöhen.
Die Nachfrage nach Werkzeugen in Brasilien stammt aus der Flugzeugmontage im Bundesstaat São Paulo, Bus- und Lkw-Karosserieherstellern sowie aus Schaufelwerkstätten für Windparks an Land. Die Fahrzeugelektrifizierung beginnt von einem niedrigen Basis: Die Verkäufe von Elektroautos haben sich 2024 auf 125,000 verdoppelt, ein Anteil von über 6% [5]. Importierte Epoxidplatten und -pasten dienen den meisten Hochtemperaturaufträgen, sodass Währungsschwankungen die Werkzeugkosten beeinflussen. Lokale Händler, die Vorräte halten und Bearbeitungsberatung anbieten, gewinnen Wiederholungsaufträge von kleineren Werkstätten.
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wer führt den Markt für Werkzeugharz an?
Drei Gruppen gestalten den Wettbewerb. Brett- und Pastehersteller wie Sika, RAMPF Group und Trelleborg liefern den Modell- und Formenhandel mit Epoxid- und Polyurethanplatten, Pasten und Gießsystemen. RAMPF präsentierte im September 2025 RAKU TOOL Boards und Pasten mit Schwerpunkt auf Bootsbau, einschließlich Qualitäten mit recyceltem Inhalt [3], und zeigte im April 2025 Polyurethanplatten und Silikone für Sportwandhalterformen und Thermoformwerkzeuge [11].
Eine zweite Gruppe, Hexcel und Gurit, verbindet Werkzeuge mit breiteren Paletten von Verbundmaterialien. Hexcel verkauft HexTool-Vorbereitungswerkzeuge für Luft- und Raumfahrtformen [4], während Gurit Windblattformsysteme mit Kern- und Harzlieferung kombiniert und im April 2026 den Vertrieb seines PET-Kerns in Großbritannien und Irland erweitert hat [12]. Alchemie und Scott Bader bilden eine dritte Gruppe von Formulierern, die Werkzeugharze, Gelcoats und Laminatiersysteme an Formwerkstätten verkaufen. Lieferanten in allen drei Gruppen konkurrieren in Bezug auf Aushärtungslebensdauer, Oberflächenqualität und Anwendungsunterstützung. Die Unternehmen, die die Werkzeugvorlaufzeiten für Kunden verkürzen, werden bis 2036 am meisten Boden gewinnen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Werkzeugharzen sind Sika, RAMPF Group, Hexcel, Gurit, Trelleborg, Alchemie und Scott Bader.
- Sika
- RAMPF-Gruppe
- Hexcel
- Gurit
- Trelleborg
- Alchemie
- Scott Bader
Bibliographie
- [1] Airbus. (2026, Januar 12). Airbus meldet 793 Verkehrsflugzeuglieferungen im Jahr 2025.
- [2] Internationale Energieagentur. (Oktober 2025). Erneuerbare Energien 2025: Zusammenfassung.
- [3] RAMPF Gruppe. (2025, September 24). RAMPF steigert die Effizienz im Bootsbau mit leistungsstarken Werkzeugmaterialien.
- [4] Hexcel. (2026, Februar 6). HexTool Werkzeugmaterial.
- [5] Internationale Energieagentur. (2025, Mai 14). Global EV Outlook 2025: Zusammenfassung.
- [6] Ministerium für Wirtschaft, Handel und Industrie. (2026, Oktober 30). Indizes der Industrieproduktion: Vorläufiger Bericht für September 2026.
- [7] Statistisches Bundesamt. (2026, November 5). Neue Aufträge im verarbeitenden Gewerbe im September 2026: +4.4% gegenüber dem Vormonat.
- [8] Statistisches Bundesamt. (2026, Oktober 7). Produktion im August 2026: +2.0% gegenüber dem Vormonat.
- [9] U.S. Census Bureau. (2026, November 3). Monatlicher vollständiger Bericht über Herstellerlieferungen, Lagerbestände und Bestellungen.
- [10] Ministerium für Wirtschaft und Handel. (2025, Juni 23). Plan für den Fortgeschrittenen Fertigungssektor.
- [11] RAMPF Gruppe. (2025, April 10). Material- und Verarbeitungstechnologie für kosteneffiziente Kletter-Hold-Fertigung.
- [12] Gurit. (2026, April 16). Gurit erweitert sein Vertriebsnetz mit der Amari Plastics Partnership im Vereinigten Königreich und Irland.
Dieser Bericht beantwortet
- Wie viel neuen Wert wird Werkzeugharz zwischen 2026 und 2036 hinzufügen?
- Warum belegt Epoxidharz den ersten Platz unter den Materialien in Fertiggussformen?
- Welche Flugzeugprogramme und Werkzeugtypen prägen die Luft- und Raumfahrtnachfrage?
- Wie verwenden Auto-, Eisenbahn- und Bootshersteller Harzbretter und -pasten vor der Serienproduktion?
- Was erklärt die Lücke zwischen Japans Wachstum und Brasiliens langsamerem Tempo?
- Wo konkurrieren Bretthersteller, Verbundstofflieferanten und Harz-Formulierler jeweils?
Was deckt der Tooling Resin Market ab?
Werkzeugharz deckt die Flüssigkeitssysteme, Bretter und Pasten ab, die Formwerkstätten in Meister, Stopfen und Legwerkzeuge umwandeln. Auch Fixierungen und Messinstrumente aus denselben Materialien werden gezählt. Epoxidharz, Polyurethan und Silikon bilden die Hauptchemikalien, wobei Polyester- und Vinylester-Werkzeugsysteme unter Andere gruppiert sind.
Der Wert wird beim ersten Verkauf durch den Harz- oder Plattenhersteller gezählt. Die Margen der Distributoren sind enthalten, wenn der Produzent über lokale Händler verkauft.
Was ist im Umfang enthalten?
Epoxid- und Polyurethan-Werkzeugbretter, Close-Contour-Pasten und Gießharzen.
Silikonkautschuke, die für die Formenherstellung und das Gussverfahren auf kurze Länge verkauft werden. Werkzeuggelcoats, Hautbeschichtungen und Laminierharzen, die als Teil eines Werkzeugsystems verkauft werden. Fertiggerüste, wie sie beispielsweise für Windturbinenrotorblattstopfen und Luft- und Raumfahrtformen verwendet werden, wenn sie für den Werkzeugbau verkauft werden.
Was ist vom Umfang ausgeschlossen?
Fertige Formen, Werkzeuge und Armaturen, die von Formwerkstätten verkauft werden.
Metallwerkzeuge, einschließlich Stahl-, Aluminium- und Invar-Formen. Allgemeine Klebstoffe, Beschichtungen und Laminierungsharze, die nicht für Werkzeuge verkauft werden. Freisetzungsmittel, Vakuumverpackungsfilme und andere Verbrauchsmaterialien.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
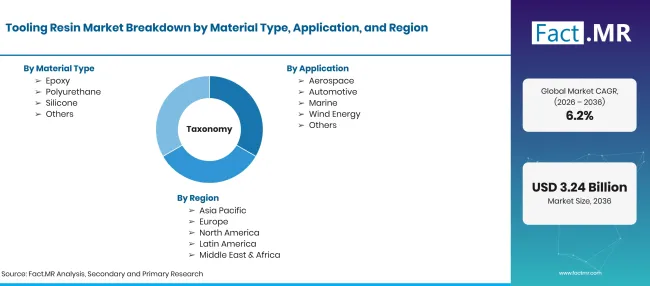
Tooling Resin Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Einnahmen aus Epoxid-, Polyurethan-, Silikon- und anderen Harzsystemen werden für die Herstellung von Modellen, Mustern, Formen, Leg-up-Werkzeugen und Fixturen verkauft. |
| Materialtyp | Epoxidharz; Polyurethan; Silikon; Weitere |
| Anwendung | Luft- und Raumfahrt; Automobil; Marine; Windenergie; Andere |
| Endnutzerindustrie | Verkehr; Bauwesen; Elektronik; Sonstiges |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Japan; Deutschland; Vereinigte Staaten; Vereinigtes Königreich; Brasilien |
| Profilierte Unternehmen | Sika; RAMPF Gruppe; Hexcel; Gurit; Trelleborg; Alchemie; Scott Bader |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Die Produktion von zusammengesetzten Bauteilen nach Ländern wurde mit Werkzeugzählungen, Harznutzung pro Werkzeug und Lieferantenpreislisten verknüpft, um die Prognose zu erstellen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Materialtyp
- Epoxidharz
- Polyurethan
- Silikon
- Weitere
-
Nach Anwendung
- Luft- und Raumfahrt
- Automobil
- Marine
- Windenergie
- Weitere
-
Nach Endnutzerbranche
- Verkehr
- Bau
- Elektronik
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Werkzeugharz im Jahr 2026?
Welche Wachstumsrate wird der Markt für Werkzeugharz verzeichnen?
Welcher Materialtyp führt an?
Welche Bewerbung führt dazu?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen