- Market Value (2025): USD 187.4 Bn
- Estimated Value (2026): USD 205.7 Bn
- Forecast Value (2036): USD 523.8 Bn
- CAGR (2026-2036): 9.8%
Was wird der Markt für ultra effiziente Solarenergie bis 2036 voraussichtlich wert sein?
USD 205.7 Milliarde im Jahr 2026 bis USD 523.8 Milliarden bis 2036, bei einem CAGR von 9.8%.
- Laut Fact.MR Analyse wurde der Markt für ultraeffiziente Solarenergie im Jahr 2025 mit USD 187.4 Milliarden bewertet.
- Die Nachfrage wird von USD 205.7 Milliarden im Jahr 2026 auf USD 523.8 Milliarden bis 2036 wachsen.
- Die Prognose verzeichnet einen 9.8% CAGR von 2026 bis 2036, unterstützt durch die Ausweitung globaler Solaranlagen
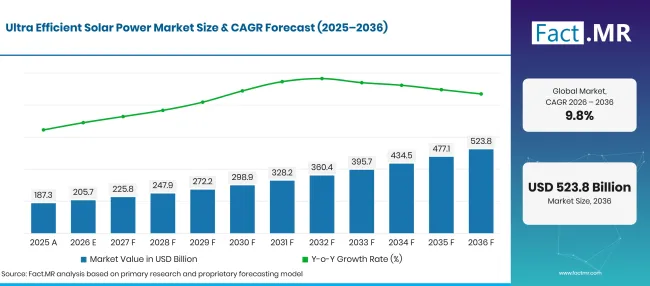
Ultra Efficient Solar Power Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 187.4 |
| 2026 | Schätzung | 205.7 |
| 2036 | Vorhersage | 523.8 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 9.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Ultra Effizienten Solarstrommarktes?
USD 318.1 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Erweiterungen der Solarkapazität erhöhen den adressierbaren Markt für hocheffiziente Module und zugehörige Geräte. Die IEA berichtete, dass die weltweiten Solar-PV-Kapazitätserweiterungen 2025 600 GW überstiegen und die kumulative installierte Kapazität auf etwa 2,800 GW brachten [1].
- Effizienzsteigerungen ermutigen Entwickler, die Modulproduktion neben dem Flächenbedarf und der lebenslangen Stromerzeugung zu bewerten. JinkoSolar' s Tiger Neo 3.0 Module bieten bis zu 24.8% Moduleffizienz, während Trina Solar' s Vertex N Moduleffizienz von bis zu 23.2% [2] [3].
- Solaranlagen auf Dachen erweitern Marktchancen über großflächige Projekte hinaus, indem sie die Nutzung bei privaten und gewerblichen Stromnutzern erhöhen. Im Vereinigten Königreich wurden 2025 etwa 269,000 Solarinstallationen verzeichnet, was die höchste Jahreszahl zu diesem Zeitpunkt war [4]. Dieses Wachstum unterstreicht das wachsende Interesse an dezentraler Solarerzeugung. Leistungsstärkere Module können Grundstückseigentümern helfen, die Stromausbeute aus begrenzter Dachfläche zu maximieren und gleichzeitig die Abhängigkeit vom Stromnetz zu verringern.
- Analysierte Schlüsselsegmente
- Nach Technologie: Photovoltaiksysteme werden 2026 87.4% des Marktes ausmachen und spiegeln damit den umfangreichen Einsatz von Solar-PV in Wohn- und Versorgungsprojekten wider.
- Nach Anwendung: Wohnanwendungen haben 2026 einen 41.8% Anteil, unterstützt durch Dachinstallationen und das Interesse der Haushalte an der Selbsterzeugung.
- Nach Komponente: Solarmodule stellen 2026 47.8% des Marktes dar, da Photovoltaikmodule die zentrale stromerzeugende Komponente von PV-Systemen bilden.
- Nach Installationstyp: Das Segment Dachinstallationen führt 2026 mit 60.1% Marktanteil, getrieben durch die Nachfrage aus Häusern und Gewerbegebäuden.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die nächste Phase der Solarausweitung wird von mehr als nur der Erweiterung der Erzeugungskapazität abhängen. Entwickler werden bei der Auswahl der Geräte zunehmend die Effizienz von Modulen, Systemzuverlässigkeit und Speicherkompatibilität bewerten. Lieferanten, die über die Betriebsdauer einer Anlage eine verlässliche Energieproduktion nachweisen, können ihre Position in Wohn- und Versorgungsprojekten stärken."
- Strategische Auswirkungen
- Modulhersteller sollten reale Energieerträge und Abbauleistung neben der angegebenen Umwandlungseffizienz nachweisen.
- Projektentwickler müssen die Lebensdauer der Stromerzeugung und die Gesamtkosten des Systems vergleichen, anstatt Geräte ausschließlich anhand des ursprünglichen Modulpreises auszuwählen.
- Wechselrichter- und Batterielieferanten müssen die Kompatibilität mit Hochleistungs-PV-Systemen verbessern und ein effektives Energiemanagement unterstützen.
- Installateure sollten den Zustand des Daches, die Beschattung, die Ausrichtung und die lokalen Netzanforderungen bewerten, bevor sie Dachsysteme empfehlen.
- Entwickler im Versorgungsbereich können während der Projektplanung die Flächennutzung, die Netzanschlusskapazität und den Speicherbedarf bewerten.
Deutschland wird voraussichtlich bis 2036 einen 11.3% CAGR verzeichnen. Brasilien wird voraussichtlich 10.3%aufstellen, gefolgt von den USA bei 9.3%. Das Vereinigte Königreich wird voraussichtlich mit 8.3%aufsteigen, während Japan voraussichtlich mit 7.4%wächst.
Wie gliedert sich der Markt für ultraeffiziente Solarenergie nach Segmenten auf?
Fact.MR stellt fest, dass Photovoltaiktechnologie im Technologiesegment bei 87.4%führt; Wohnanwendungen führen das Anwendungssegment bei 41.8%; Solarmodule führen das Komponentensegment bei 47.8%an; und Dachinstallationen führen das Segment Installationstyp bei 60.1%an.
Welche Technologie dominiert?
Photovoltaiktechnologie wird voraussichtlich 2026 einen 87.4% Marktanteil halten.
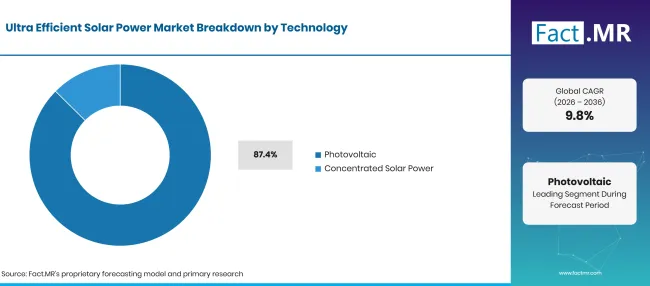
Ultra Efficient Solar Power Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Photovoltaik (führendes Segment) | 87.4% |
| Konzentrierte Solarenergie | 12.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Photovoltaiksysteme dominieren, da sie auf Wohndächern, Gewerbeimmobilien und großen bodengesicherten Solarparks eingesetzt werden können. Verbesserungen in der Zellarchitektur und im Moduldesign helfen, die Stromerzeugung aus einem gegebenen Anlagenbereich zu steigern. Konzentrierte Solarenergie erfüllt eine andere Projektanforderung, indem Spiegel oder Linsen verwendet werden, um Sonnenlicht zu konzentrieren und Wärme für die Stromerzeugung zu erzeugen. Ihre potenzielle Integration mit der thermischen Energiespeicherung unterstützt eine disponierbare Erzeugung.
Welche Anwendung führt den Markt an?
Wohnungsanwendungen werden voraussichtlich 2026 41.8% des Marktes ausmachen.
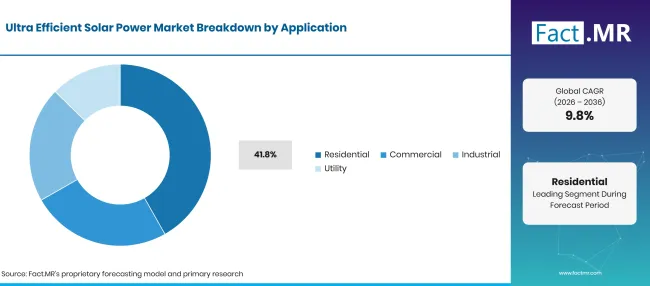
Ultra Efficient Solar Power Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Wohnbereich (führender Segment) | 41.8% |
| Andere Segmente kombiniert | 58.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Die Wohnungsnachfrage wird durch Haushaltsdachsysteme unterstützt, die die Abhängigkeit vom Stromnetz verringern und die Kontrolle über die Energiekosten verbessern können. Die Nutzung hängt von den Installationskosten, der Dacheignung, lokalen Stromtarifen und dem Zugang zu Finanzierung ab. Gewerbliche und industrielle Nutzer bewerten Solaranlagen anhand der Betriebszeiten und des Stromverbrauchsprofils. Projekte im Versorgungsmaßstab hängen stärker von der Verfügbarkeit von Flächen, Netzanschlüssen und Stromabnahmeregelungen ab.
Was führt das Komponentensegment?
Solarmodule werden 2026 voraussichtlich 47.8% des Marktes ausmachen.
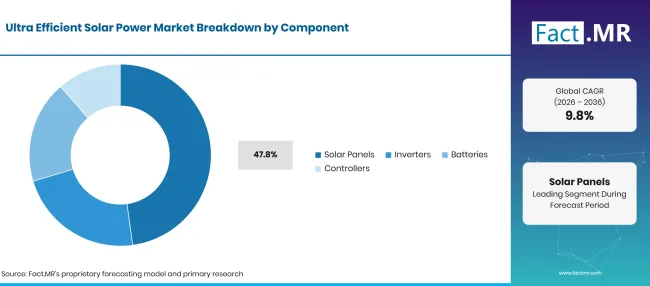
Ultra Efficient Solar Power Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Solarmodule (führendes Segment) | 47.8% |
| Andere Segmente kombiniert | 52.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Solarmodule stellen die wichtigste Stromerzeugungsanlage in Photovoltaikanlagen dar. Hersteller entwickeln TOPCon, Heterojunction und andere fortschrittliche Zelltechnologien, um die Umwandlungseffizienz und Energieausbeute zu verbessern. Wechselrichter wandeln den von PV-Modulen erzeugten Gleichstrom in nutzbaren Wechselstrom um. Batterien speichern überschüssigen Strom für den späteren Verbrauch, während Controller das Laden und den Systembetrieb steuern. Der relative Wert dieser Komponenten variiert je nach Systemkonfiguration und ob Speicher enthalten ist.
Wie ist die Nachfrage nach Installationstyp-Form?
Es wird erwartet, dass Dachinstallationen 2026 60.1% Marktanteil ausmachen.
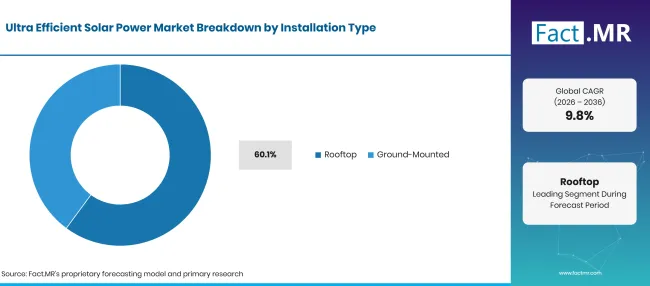
Ultra Efficient Solar Power Market Breakdown Installation Type | Source: Fact.MR
| Installationstyp | Teilen (2026) |
| Rooftop (Spitzensegment) | 60.1% |
| Bodenmontiert | 39.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Dachsysteme nutzen den vorhandenen Gebäuderaum und werden häufig von Haushalten und Gewerbeeigentümern ausgewählt, die vor Ort Stromerzeugung anstreben. Ihre Eignung hängt von der Dachkonstruktion, Ausrichtung, Beschattung und verfügbarer Installationsfläche ab. Bodenmontierte Projekte können größere Modularrays aufnehmen und werden häufig für die Erzeugung im Versorgungsmaßstab eingesetzt. Diese Projekte benötigen Landzugang und geeignete Netzinfrastruktur, während ihre Wirtschaftlichkeit von den Standortverhältnissen und Stromentnahmeregelungen abhängt.
Was beschleunigt die Verbreitung des Ultra Effizienten Solarstrommarktes und was hält ihn zurück?
Höhere Moduleffizienz und wachsende Solaranlagen unterstützen die Nachfrage, während Netzbeschränkungen und Projektwirtschaft die Bereitstellung verlangsamen können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Aufkommende globale Photovoltaikanlagen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung von hocheffizienten Solarmodulen | +0.9% | Asien, Europa, Amerika | Mittelfristig (2–4 Jahre) |
| Installationen von Wohn- und Gewerbedächern | +0.8% | Europa, Asien, Amerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Solarprojekten im Versorgungsmaßstab | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Integration von Batteriespeicher mit Solarsystemen | +0.6% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung von hocheffizienten TOPCon- und HJT-Modulen | +0.9% | Asien, Europa, Amerika | Mittelfristig (2–4 Jahre) |
| Solar-plus-Speicher-Anlagen | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Gewerbliche und industrielle Dachprojekte | +0.6% | Europa, Asien | Mittelfristig (2–4 Jahre) |
| Erneuerung älterer Solaranlagen | +0.5% | Europa, USA, Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung von verteilter Solarenergie in Schwellenländern | +0.5% | Lateinamerika, Asien | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Netzanbindung und Übertragungsbeschränkungen | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinstallations- und Lagerkosten | -0.7% | Schwellenländer, Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an intermittierende Erzeugung und Speicherung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Politik und Anreizen | -0.5% | USA, Europa, Asien | Kurzfristig (≤ 2 Jahre) |
| Land- und Genehmigungsbeschränkungen für große Projekte | -0.4% | Europa, Japan, Amerika | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren bis 2036 den Markt für ultraeffiziente Solarenergie?
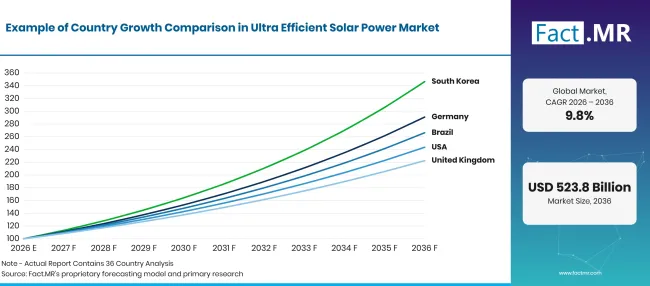
Ultra Efficient Solar Power Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 11.3% |
| Brasilien | 10.3% |
| USA | 9.3% |
| Vereinigtes Königreich | 8.3% |
| Japan | 7.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was unterstützt Deutschland' s Verbreitung?
11.3% CAGR, unterstützt durch fortlaufende Erweiterungen der Solarkapazität und den Einsatz auf Dächern.
Deutschland' s Solarmarkt profitiert von etablierter Infrastruktur für erneuerbare Energien und fortgesetzten Investitionen in Photovoltaikanlagen. Die Bundesnetzagentur berichtete, dass die installierte Solarkapazität Ende 2025 nach 16.4 GW Erweiterungen im Laufe des Jahres 5 117 GW erreichte. Sowohl gebäudemontierte als auch bodenmontierte Anlagen trugen zur Erweiterung bei. Hocheffiziente Module können Entwicklern helfen, die Stromerzeugung von verfügbaren Dach- und Grundstücksflächen zu verbessern. Netzanschlüsse und Projektwirtschaft werden wichtige Überlegungen bleiben, wenn die Kapazität wächst.
Wie entwickelt Brasilien die Nutzung von Solarenergie?
10.3% CAGR, angetrieben von starkem Wachstum der photovoltaischen Kapazität und verteilter Erzeugung.
Brasilien &39s Solarmarkt wächst durch zentralisierte Solaranlagen und verteilte Installationen. Das Energy Research Office berichtete, dass die installierte Photovoltaikkapazität 2025 64,793 MW erreichte, was einen 33.7% Anstieg gegenüber dem Vorjahr darstellt. Die Solarstromerzeugung stieg ebenfalls auf 88.1 TWh [6]. Starke Solarressourcen und wachsende dezentrale Erzeugung schaffen Chancen für Modullieferanten und Systemintegratoren. Hersteller können diesen Markt durch Produkte bedienen, die auf lokale Klimabedingungen und Installationsanforderungen zugeschnitten sind.
Was unterstützt die Adoption in den Vereinigten Staaten?
9.3% CAGRgeprägt von großflächiger Erzeugung im Versorgungsnetz und der Bereitstellung von Solaranlagen im privaten Haushalt.
Die Vereinigten Staaten erweitern weiterhin die Solarstromerzeugung auf Versorgungs- und dezentrale Anlagen. Die US Energy Information Administration berichtete, dass die Solarerzeugung im Versorgungsmaßstab 2025 296,000 GWh erreichte und damit 34% gegenüber 2024 anstieg. Die Kleinraum-Solarerzeugung erreichte ein weiteres 93,000 GWh [7]. Die Nachfrage nach hocheffizienten Modulen wird durch die Optimierung der Projektleistung und der Flächennutzung unterstützt. Entwickler müssen außerdem die Netzverbindung und die wirtschaftlichen Möglichkeiten der Speicherung berücksichtigen.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
8.3% CAGR, unterstützt durch rekordverdächtige Solarinstallationen und eine ausweitende Dachinstallation.
Das Vereinigte Königreich erlebt eine zunehmende Nutzung von Solaranlagen in Wohn- und Gewerbeimmobilien. Dachsysteme sind ein wichtiger Bestandteil dieser Expansion, während größere Solarprojekte zur Versorgung erneuerbarer Stromversorgung beitragen. Hocheffiziente Module können Hausbesitzern helfen, die Erzeugung zu steigern, wo der verfügbare Dachraum begrenzt ist.
Was unterstützt die Einführung Japans?
7.4% CAGR, angeführt von dezentralen Solarsystemen und der Nachfrage nach effizienter Nutzung des verfügbaren Raums.
Japan's Solarmarkt konzentriert sich zunehmend auf Installationen, die Dächer und bestehende Gebäude effektiv nutzen. IEA PVPS berichtet vorläufige Schätzungen, dass die kumulative Photovoltaikkapazität in Japan im Jahr 2025 100 GW überstieg, mit jährlichen Installationen von etwa 5.7 GW [8]. Die begrenzte Verfügbarkeit von Flächen macht Systemeffizienz und geeignetes Installationsdesign wichtige Überlegungen. Solarzulieferer können die Nachfrage durch kompakte, leistungsstarke Module und speicherfähige Systeme für private und gewerbliche Nutzer decken. [8]
Wer führt den Markt für ultraeffiziente Solarenergie an?
Fact.MR identifiziert First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar und Risen Energy als Schlüsselunternehmen im Wettbewerbsumfeld.
Der Wettbewerb wird durch die Effizienz der Modulumwandlung, die Leistungsleistung, die Degradationsleistung, den Produktionsumfang und die Produkteignung für verschiedene Installationstypen geprägt. First Solar unterscheidet sich durch Cadmiumtellurid-Dünnschicht-Photovoltaikmodule. Canadian Solar bietet TOPCon- und bifaciale Modulportfolios an, während JinkoSolar mit seiner hocheffizienten TOPCon-Reihe Tiger Neo [9] [10].
Trina Solar' s Vertex N-Serie konzentriert sich auf leistungsstarke n-Typ-Module für Versorgungsprojekte im großen Maßstab und verteilt. JA Solar bietet DeepBlue-Modulprodukte an, darunter seine DeepBlue- 5.0 -Reihe. Risen Energy beteiligt sich durch sein Portfolio der Hyperionen-Heterojunction-Technologie [11] [12].
Der kommerzielle Wettbewerb hängt zudem von Garantiebedingungen, Bankability, Fertigungskapazität und projektbezogener Energierendite ab. Lieferanten müssen eine zuverlässige Leistung unter lokalen Temperaturen und Betriebsbedingungen nachweisen. Entwickler bewerten Module zunehmend zusammen mit Wechselrichtern und Batteriespeichern, um die Gesamtleistung des Systems zu verbessern.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar und Risen Energy.
- Erster Solar
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Limited
- JA Solar Technology Co. Ltd.
- Risen Energy Co. Ltd.
Bibliographie
- [1] Internationale Energieagentur. (2026). Global Energy Review 2026: Technologie – Solar-PV und Wind.
- [2] JinkoSolar Holding Co., Ltd. (o.J.). Tiger Neo 3.0.
- [3] Trinasolar. (o.J.). Vertex N Produktserie.
- [4] Ministerium für Energiesicherheit und Netto-Null. (2026, Mai 28). Großbritannien bricht weiterhin Rekorde für saubere Energie. GOV.UK.
- [5] Bundesnetzagentur. (2026, Januar 8). Wachstum im Bereich erneuerbare Energien im Jahr 2025.
- [6] Empresa de Pesquisa Energética. (2026). Brasilianische Energiebilanz 2026: Highlights.
- [7] US-Energieinformationsbehörde. (2026, März 20). Wind- und Solarenergie erzeugten 2025 einen Rekord 17% US-Strom.
- [8] IEA Photovoltaic Power Systems Programm. (2026). Japan: Länderupdate 2025 – Entwicklung von Industrie und Markt.
- [9] First Solar, Inc. (o.J.). Serie 7 – Hergestellt in Amerika, für Amerika.
- [10] Canadian Solar Inc. (o.J.). Module – CSI Solar.
- [11] JA Solar Technology Co., Ltd. (o.J.). Produktdatenblätter.
- [12] Risen Energy Co., Ltd. (o.J.). HJT Hyper-Ionen-Modul.
Dieser Bericht beantwortet
- Der Bericht untersucht, wie hocheffiziente Solartechnologien in photovoltaischen und konzentrierten Solaranlagen eingesetzt werden.
- Die Technologieanalyse vergleicht Photovoltaiksysteme mit konzentrierter Solarenergie.
- Die Anwendungsanalyse umfasst die Nachfrage nach Wohn-, Gewerbe-, Industrie- und Versorgungssektoren.
- Die Bauteilanalyse bewertet Solarmodule, Wechselrichter, Batterien und Regler.
- Die Installationsanalyse vergleicht Dach- und bodenmontierte Systeme.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan sowie offizielle Statistiken zur Solarbereitstellung.
- Der Wettbewerbsüberblick stellt die wichtigsten Anbieter von Solartechnologien und Modulen vor.
Was deckt der Markt für ultraeffiziente Solarenergie ab?
Der Markt umfasst Solartechnologien und zugehörige Geräte, die zur Verbesserung der Leistung der Stromerzeugung entwickelt wurden. Dazu gehören Photovoltaiksysteme, die Sonnenlicht direkt in Strom umwandeln, sowie konzentrierte Solaranlagen, die Sonnenlicht konzentrieren, um Wärme für die Stromerzeugung zu erzeugen. Die Komponentenabdeckung umfasst Solarmodule, Wechselrichter, Batterien und Controller. Die Analyse verfolgt Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen auf Dach- und Bodeninstallationen.
Was ist im Umfang enthalten?
Enthaltene Produkte und Systeme umfassen hocheffiziente Photovoltaikmodule und konzentrierte Solarenergietechnologien. Die Komponentengrenze umfasst Solarmodule, Wechselrichter, Batterien und Regler, die in Solaranlagen verwendet werden. Der Markt umfasst auch Geräte, die in Wohngebäuden, Gewerbeanlagen, Industrieanlagen und Großprojekten eingesetzt werden.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt konventionelle Stromerzeugungsanlagen aus, die nicht mit Solarenergie zu tun haben. Windkraftanlagen, Wasserkraftanlagen und fossile Erzeugungssysteme liegen außerhalb des definierten Marktes. Allgemeine elektrische Geräte ohne direkte Rolle in der Solarstromerzeugung oder im Systembetrieb sind ebenfalls ausgeschlossen. Installationsdienstleistungen und Einnahmen aus Projektentwicklung sollten außerhalb des Gerätemarktes bleiben, sofern sie nicht ausdrücklich in die Marktgrößenmethode einbezogen sind.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
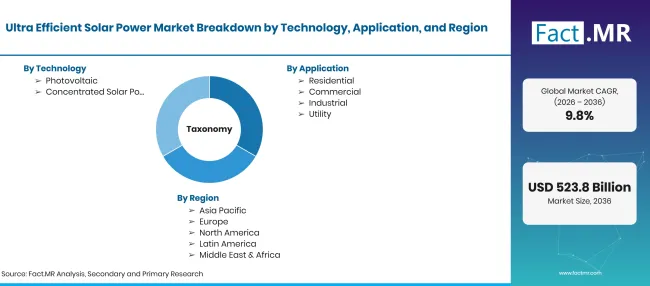
Ultra Efficient Solar Power Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Der Markt für ultraeffiziente Solarenergie umfasst fortschrittliche Solartechnologien und zugehörige Geräte, die Strom mit höherer Umwandlungseffizienz und verbesserter Energieleistung erzeugen. Er umfasst hocheffiziente Photovoltaikmodule wie TOPCon und Heterojunction-Panels sowie aufkommende Perovskit-Tandemtechnologien. |
| Technologie | Photovoltaik; konzentrierte Solarenergie |
| Anwendung | Wohngebäude; Gewerbe; Industrie; Versorgungsunternehmen |
| Komponente | Solarpaneele; Wechselrichter; Batterien; Steuerungen |
| Installationstyp | Decke; Bodenmontiert |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | First Solar; Canadian Solar; JinkoSolar; Trina Solar; JA Solar; Risen Energy |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Unternehmensproduktportfolios und offizielle Solaranlagenstatistiken |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Technologie
- Photovoltaik
- Konzentrierte Solarenergie
-
Nach Anwendung
- Wohngebiete
- Kommerzieller Handel
- Industriell
- Nutzen
-
Nach Komponente
- Solarmodule
- Wechselrichter
- Batterien
- Controller
-
Nach Installationstyp
- Dach
- Bodenmontiert
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für ultraeffiziente Solarenergie im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Technologie hat den größten Marktanteil?
Welche Anwendung führt den Markt an?
Welche Komponente hat den größten Anteil?
Welche Installationsart dominiert?
Welche Länder werden im Bericht behandelt?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen