- Market Value (2025): USD 58.2 Bn
- Estimated Value (2026): USD 60.9 Bn
- Forecast Value (2036): USD 95.5 Bn
- CAGR (2026-2036): 4.6%
Was wird der Markt für Fahrzeugbremssysteme und -subsysteme bis 2036 voraussichtlich wert sein?
USD 60.9 Milliarden im Jahr 2026 bis USD 95.5 Milliarden bis 2036 bei einem 4.6% CAGR.
- Der Markt für Fahrzeugbremsesysteme und -teilsysteme lag im Jahr 2025 bei USD 58.2 Milliarden .
- Der Umsatz wird voraussichtlich von USD 60.9 Milliarden im Jahr 2026 auf USD 95.5 Milliarden bis 2036 steigen, da Bremshardware und elektronische Steuerungssysteme für die Montage neuer Fahrzeuge weiterhin unerlässlich sind.
- Der Ausblick für 2026 bis 2036 trägt einen 4.6% CAGR, der den laufenden Wartungsbedarf und elektronische Bremsen widerspiegelt.
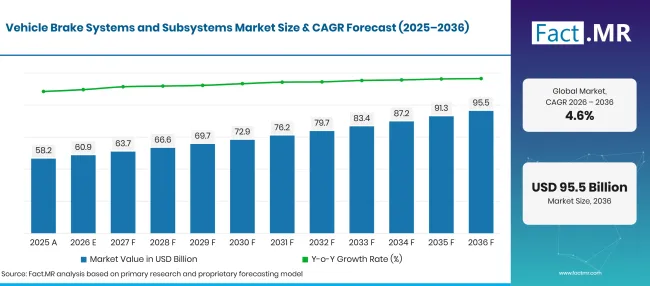
Vehicle Brake Systems And Subsystems Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 58.2 |
| 2026 | Schätzung | 60.9 |
| 2036 | Vorhersage | 95.5 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Fahrzeugbremsesysteme und -subsysteme?
Der Markt erhöht zwischen 2026 und 2036 jährlich USD 34.6 Milliarden Wert.
- Nachfragetreiber auf dem Markt
- Fahrzeugingenieurteams benötigen eine Bremsleistung, die über sich verändernde Straßen- und Lastbedingungen hinweg konstant bleibt.
- Flottenbetreiber bewerten die Bremsausrüstung anhand der Auswirkungen der Wartung auf die Fahrzeugverfügbarkeit. Wenn ein Lkw oder Bus repariert werden muss, muss die Werkstatt die richtigen Scheiben, Beläge und Steuermodule für dieses Modell beschaffen können, da Verzögerungen bei der Montage das Fahrzeug außer Betrieb nehmen können.
- Fahrzeughersteller bewerten die elektronische Bremsfähigkeit zunehmend während der Plattformgestaltung. Im Januar 2025 berichtete Bosch, dass er einen von 3,300Kilometern umfassenden öffentlichen Straßentest seines hydraulischen Brake-by-Wire-Systems abgeschlossen habe [3].
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Scheibenbremsen stellen 38.5% des Marktwerts 2026 dar; ihre direkte Reibungsschnittstelle unterstützt wiederholbare Leistung und routinemäßigen Serviceaustausch.
- Nach Fahrzeugtyp: Schwere Nutzfahrzeuge machen 82.0% des Fahrzeugtyp-Mix 2026 aus; Fahrzeuge, die unter hoher Belastung arbeiten, erfordern anspruchsvolle Bremsspezifikationen und Service.
- Nach Vertriebskanal: OEM führt 2026 mit 58.7% an, da die Auswahl der Bremsarchitektur erfolgt, bevor Fahrzeuge in Serienfertigung gehen.
- Nach Technologie: Hydraulische Systeme sind 2026 64.3% , da hydraulischer Druck weiterhin eine vertraute Methode ist, Scheiben- und Trommelbremsen in Personenkraftwagen zu betreiben.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Für einen Bremsenlieferanten erfordert der Gewinn eines neuen Fahrzeugprogramms eine zuverlässige Fehlerbehandlung sowie eine Bremsleistung. Hersteller müssen feststellen, wie eine elektronische Einheit während der Entwicklung auf bestimmte Ausfälle reagiert, und sie müssen auch geeignete Ersatzteile bereithalten, nachdem das Fahrzeug in Betrieb gestellt wurde."
- Strategische Auswirkungen
- Bremsenhersteller sollten wiederholbare Reibungsleistungen dokumentieren und zeigen, wie elektronische Steuerungen während der Fahrzeugtests auf bestimmte Fehler reagieren. Dies bietet Fahrzeugherstellern eine klarere Grundlage für die Genehmigung des Systems vor der Serienproduktion.
- Fahrzeugmonteure profitieren davon, die Bremsarchitektur frühzeitig in der Plattformentwicklung zu wählen, da regenerative Verzögerung, Stabilitätskontrollen und konventionelle Reibungsbremsen zusammenarbeiten müssen. Verspätete Designänderungen können weitere Integrations- und Testarbeiten ermöglichen.
- Flottenservicenetzwerke sollten den Bremsenaustausch basierend auf Inspektionsergebnissen und tatsächlichem Bauteilverschleiß planen und gleichzeitig fahrzeugspezifische Teile verfügbar halten. Dies hilft Werkstätten, Reparaturen durchzuführen, ohne die geplante Fahrzeugausfallzeit zu verlängern.
- Bauteilhändler können Anpassungsfehler reduzieren, indem sie genaue Modell- und Teilenummernaufzeichnungen führen, sodass Werkstätten genehmigte Ersatzprodukte von optisch ähnlichen, aber inkompatiblen Produkten unterscheiden können.
Deutschland wird voraussichtlich 5.3% CAGRverzeichnen, gefolgt von Brasilien bei 4.8%. Die USA werden mit 4.4%prognostiziert, während das Vereinigte Königreich mit 3.9%geschätzt wird.
Wie gliedert sich der Markt für Fahrzeugbremssysteme und -subsysteme nach Segmenten auf?
Scheibenbremsen führen Produkttyp bei 38.5%; Schwere Nutzfahrzeuge führen Fahrzeugtyp bei 82.0%; OEM führt Vertriebskanal bei 58.7%; Hydraulik führt Technologie bei 64.3%.
Welcher Produkttyp dominiert?
Scheibenbremsen stellen 38.5% Wert von 2026 dar.
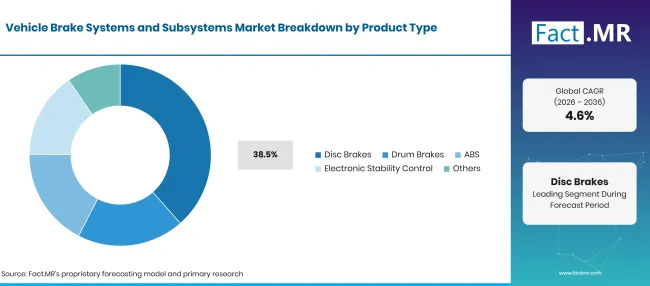
Vehicle Brake Systems And Subsystems Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Scheibenbremsen | 38.5% |
| Andere Produkttypen kombiniert | 61.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Scheibenbremsen nehmen eine führende Position ein, da Hersteller Rotor- und Bremssättelsysteme für konsistente Bremsen, Wärmemanagement und Integration mit elektronischen Steuerungssystemen einsetzen. Ihr breiter Einsatz in Personen- und Nutzfahrzeugen unterstützt die Nachfrage nach Scheiben, Belägen und Bremssätteln für Komponenten. ZF liefert weiterhin Scheibenbremssysteme für Originalausrüstung und Nachrüstanwendungen.
Was führt das Fahrzeugtyp-Segment?
Schwere Nutzfahrzeuge erzielen 82.0% des Wertes von 2026.
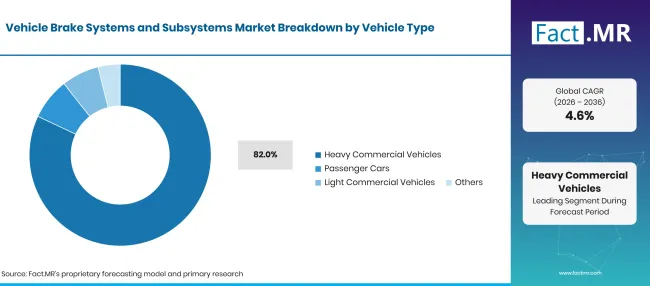
Vehicle Brake Systems And Subsystems Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Schwere Nutzfahrzeuge | 82.0% |
| Andere Fahrzeugtypen kombiniert | 18.0% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Schwere Nutzfahrzeuge stellen eine erhebliche Nachfrage nach Bremssystemen auf, da Lkw, Busse und Anhänger robuste Bremskomponenten für hohe Fahrzeugmasse und wiederholte Stoppzyklen benötigen. Aktuelle Nutzfahrzeugportfolios umfassen pneumatische Bremssysteme, Scheibenbremsen, Trommelbremsen, Zylinder und Steuereinheiten, die die kontinuierliche Nachfrage nach Ausrüstung und Ersatz in Schwerflotten unterstützen.
Wie beeinflusst Sales Channel die Nachfrage?
OEM führt mit 58.7% Wert von 2026.
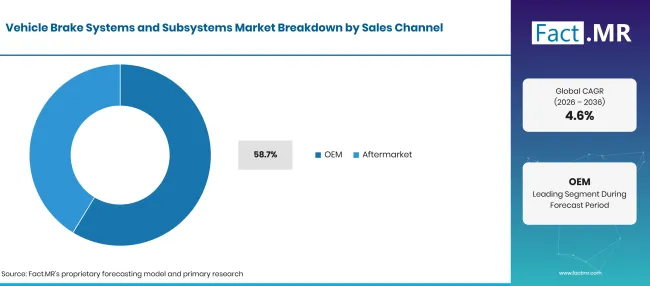
Vehicle Brake Systems And Subsystems Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| OEM | 58.7% |
| Nachrüst | 41.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
OEM Nachfrage bleibt groß, da Bremssysteme während der Fahrzeugproduktion konstruiert, getestet und integriert werden, wobei die Lieferanten direkt mit Herstellern an Scheiben, Bremssätteln, Akutionen und elektronischen Steuerungen zusammenarbeiten. Der Nachmarkt bleibt bedeutend, da Flotten und Fahrzeugbesitzer Verschleißteile austauschen, was eine wiederkehrende Nachfrage nach Bremsbelägen, Bremsscheiben, Bremssätteln und zugehörigen Serviceteilen schafft.
Was unterstützt hydraulische Technologie?
Hydrauliksysteme haben 64.3% Wert im Jahr 2026.
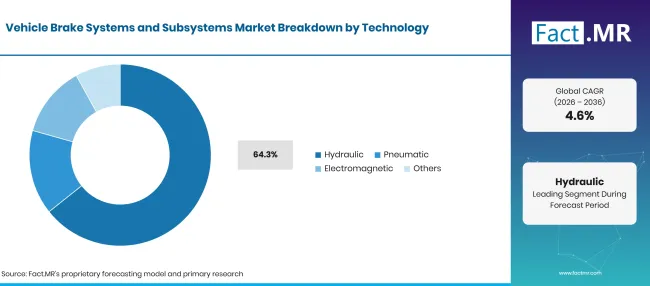
Vehicle Brake Systems And Subsystems Market Breakdown Technology | Source: Fact.MR
| Hydraulik | Teilen (2026) |
|---|---|
| Hydraulik | 64.3% |
| Andere kombinierte Technologien | 35.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Hydraulische Bremsung bleibt eine vertraute Architektur in Personenkraftwagen und leichteren Fahrzeugkategorien. Pedaleingabe oder ein elektronisch gesteuerter Aktuator erzeugt Flüssigkeitsdruck, der Kraft auf das Rad ausübt. Pneumatische Systeme sind besonders für schwere Nutzfahrzeuge relevant, da Druckluft anspruchsvolle Bremseinheiten bedienen kann.
Was beschleunigt die Marktakzeptanz von Fahrzeugbremssystemen und Subsystemen und was hält sie zurück?
Neue Fahrzeugprogramme und elektronische Bremssteuerungen unterstützen die Nachfrage nach vollständigen Bremssystemen. Hersteller müssen außerdem Sicherheitsgenehmigungen, Integrationstests und die Kosten für wartbare Ersatzteile verwalten, bevor diese Entwürfe breiter eingesetzt werden können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Fahrzeugproduktion und Plattformerneuerung | +1.2% | Global | Kurz- bis mittelfristig |
| Brake-by-wire-Fahrzeugprogramme | +0.9% | Europa, Nordamerika, Ostasien | Mittelfristig |
| Instandhaltung des kommerziellen Fuhrparks | +0.8% | Global | Kurzfristig |
| Regenerative Bremskoordination | +0.6% | Nordamerika, Europa, Ostasien | Mittelfristig |
| Elektronische Stabilitätsfunktionen | +0.5% | Global | Mittelfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integrierte Brake-by-Wire-Baugruppen | +0.8% | Europa, Ostasien | Mittelfristig |
| Leistungsschutz für Nutzfahrzeuge | +0.6% | Global | Kurzfristig |
| Luftwiderstandsarme Bremssättel für Elektrofahrzeuge | +0.5% | Europa, Ostasien | Mittelfristig |
| Fahrzeugspezifische Aftermarket-Kataloge | +0.3% | Global | Kurzfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Sicherheitsgenehmigung und Fehlerprüfung | -0.8% | Global | Mittelfristig |
| Hohe Komplexität der elektronischen Integration | -0.6% | Global | Mittelfristig |
| Preisdruck bei Ersatzteilen | -0.4% | Global | Kurzfristig |
| Ungleichmäßige Fahrzeugproduktion | -0.3% | Europa, Amerika | Kurzfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren bis 2036 den Markt für Fahrzeugbremssysteme und -subsysteme?
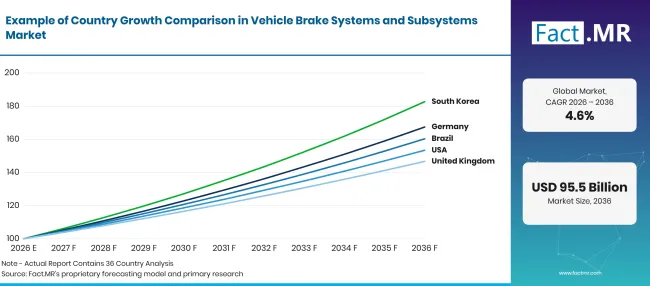
Vehicle Brake Systems And Subsystems Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 5.3% |
| Brasilien | 4.8% |
| USA | 4.4% |
| Vereinigtes Königreich | 3.9% |
| Japan | 3.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was unterstützt Deutschlands Nachfrage nach Fahrzeugbremsen?
5.3% CAGR, verbunden mit der lokalen Fahrzeugproduktion und Systemtechnik.
Deutschland' s Bremssystembedarf ist eng mit der Fahrzeugmontage und der frühzeitigen Bauteilgenehmigung verknüpft. Der Deutsche Verband der Automobilindustrie berichtete im Januar 2026, dass lokale Fabriken im Jahr 2025 etwa 4.15 Millionen Pkw produzierten [1]. Jedes Fahrzeugprogramm schafft Möglichkeiten für Scheibenbaugruppen und Bremssteuerungen, die den genauen Betriebsanforderungen des Herstellers' s entsprechen. In derselben Pressemitteilung vom Januar 2026 verzeichnete der Verband im Jahr 2025 rund 856,600 Zulassungen von elektrischen Pkw.
Wie entwickelt Brasilien die Nachfrage nach Bremssystemen?
4.8% CAGR, verbunden mit Fahrzeugmontage und Flottenerneuerung.
Brasilien' s Fahrzeugmontagelinien bieten einen Markt für komplette Bremsbaugruppen und unterstützende Bauteile.
Was unterstützt die Einführung in den USA?
4.4% CAGR, geprägt von Fahrzeugtechnologie und dem Dienstleistungsmarkt.
Die Nachfrage nach Bremssystemen in den Vereinigten Staaten verbindet Elektronik neuer Fahrzeuge mit einem großen Reparaturmarkt. Die US Energy Information Administration berichtete im Februar 2026, dass elektrifizierte Fahrzeuge im Jahr 2025 etwa 22% der Verkäufe neuer Leichtfahrzeuge ausmachten [2]. Diese Fahrzeuge benötigen Reibungsbremsen, die mit motorbasierter Energierückgewinnung funktionieren. Im Oktober 2026 berichtete dieselbe Behörde, dass Hybridfahrzeuge im dritten Quartal für 16% der neuen Leichtfahrzeugverkäufe verantwortlich waren [6].
Wie entwickelt sich der Markt für Bremssysteme im Vereinigten Königreich?
3.9% CAGR, bezogen auf neue Zulassungen und Fahrzeugservice.
Das Vereinigte Königreich bietet Bremsanbietern Möglichkeiten im Bereich Elektrofahrzeuganwendungen und auf dem Ersatzmarkt. Das Verkehrsministerium berichtete im April 2026, dass im Jahr 2025 473,226 emissionsfreie Fahrzeuge neu registriert wurden [7]. Jedes zusätzliche Elektromodell benötigt eine Bremsanlage, die an seine Fahrzeugmasse und Steuerung angepasst ist. Die Abteilung zählte im Jahr 2025 außerdem 30,524 neu registrierten emissionsfreien Leichtfahrzeuge. Die Werksproduktion stellt eine Einschränkung für direkte Originalbestellungen dar. Im Januar 2026 berichtete die Society of Motor Manufacturers and Traders, dass die Fahrzeugproduktion im Vereinigten Königreich im Jahr 2025 um 15.5% gesunken ist [5].
Was prägt Japans Sichtweise auf Bremssysteme?
3.5% CAGR, verbunden mit etablierten Fahrzeugherstellern und Lieferantentechnik.
Die Lieferkette der Bremsen in Japan's ist eng mit etablierten Fahrzeugherstellern und deren Komponenten-Engineering-Teams verbunden.
Wer führt den Markt für Fahrzeugbremsesysteme und -teilsysteme?
Bremsenlieferanten konkurrieren hinsichtlich der von ihnen unterstützten Anwendungen, des Umfangs ihrer zugelassenen Komponenten und ihrer Fähigkeit, Fahrzeugplattformen im Laufe der Zeit zu warten. Robert Bosch entwickelt Bremssteuerungen und Ersatzteile.
Die Automobile-Gruppe von Continental führte 2025 die AUMOVIO-Identität ein [4], sodass die aktuelle Betriebsidentität vom historischen Namen Continental unterschieden werden sollte. Knorr-Bremse konzentriert sich auf Schienen- und Nutzfahrzeugsysteme, und Haldex bedient Bremsanwendungen für Nutzfahrzeuge innerhalb der SAF-HOLLAND-Gruppe. Die Mischung aus Personen- und Gewerbezulieferern bedeutet, dass wettbewerbsfähige Vergleiche innerhalb der richtigen Fahrzeugkategorie angestellt werden müssen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Robert Bosch GmbH; Continental AG / AUMOVIO (Automobil-Bremsgeschäft); ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.; Brembo; Astemo Ltd.; HL Mando; Haldex (SAF-HOLLAND Gruppe); Knorr-Bremse AG.
- Robert Bosch GmbH
- Continental AG / AUMOVIO (Automobil-Bremsunternehmen)
- ZF Friedrichshafen AG
- AISIN Corporation
- Akebono Brake Industry Co., Ltd.
- Brembo
- Astemo Ltd.
- HL Mando
- Haldex (SAF-HOLLAND Gruppe)
- Knorr-Bremse AG
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, November 19). Produktion von Personenkraftwagen.
- [2] US-Energieinformationsbehörde. (2026, Februar 9). Die Verkäufe von Elektrofahrzeugen gingen zurück, während der Verkauf von Hybridfahrzeugen im Jahr 2025 weiter zunahm.
- [3] Robert Bosch GmbH. (2025, Januar 28). Mit Brake-by-wire von Bosch bis zum Polarkreis.
- [4] Continental AG. (2025, Juli 31). Group Sector Automotive stellt sich als AUMOVIO mit Technologien für zukünftige Mobilität vor.
- [5] Amt für nationale Statistik. (2026, Oktober 8). Neue Fahrzeugzulassungen und -produktion im Vereinigten Königreich.
- [6] US-Energieinformationsbehörde. (2026, Oktober 19). Die Hybridverkäufe steigen, während der Verkauf von Batteriestrom nach Ablauf der Steuergutschrift niedriger bleibt.
- [7] Verkehrsministerium. (2026, April 29). Fahrzeugzulassungsstatistiken, Vereinigtes Königreich: 2025. GOV.UK.
Dieser Bericht beantwortet
- Die Analyse vergleicht Scheiben- und Trommelbremsen mit elektronischen Steuerungsfunktionen.
- Die Fahrzeuganalyse vergleicht die Bremsanforderungen zwischen Nutzfahrzeugen und Personenkraftwagen.
- Die Kanalanalyse untersucht, wie sich OEM Plattform-Genehmigung von Werkstatt- und Flottenaustausch unterscheidet.
- Die Länderabdeckung untersucht die Montage und Elektrifizierung in Deutschland, Brasilien, den USA, Großbritannien und Japan.
- Die Lieferantenanalyse unterscheidet Pkw-Systeme, kommerzielle Bremsspezialisten und die Rolle der Brake-by-Wire-Entwicklung.
Was deckt der Markt für Fahrzeugbremsesysteme und -subsysteme ab?
Der Markt umfasst Bremseinheiten, die in Straßenfahrzeugen verwendet werden, einschließlich Reibungsbremsen und deren Steuerungen. Der Umsatz wird über die Komponenten gezählt, die für Neufahrzeugmontage und Ersatz verkauft werden.
Was ist im Umfang enthalten?
Forschungen zu automobilen Bremssätteln sowie zu Bremsscheiben und -scheiben liefern detailliertere Details zu diesen einzelnen Bauteilen.
Was ist vom Umfang ausgeschlossen?
Fahrzeugantriebssysteme und nicht verwandte Fahrgestellkomponenten fallen außerhalb dieser Analyse. Der Markt schließt komplette Fahrzeuge und Bremskomponenten aus, die nur in Industriemaschinen verwendet werden.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
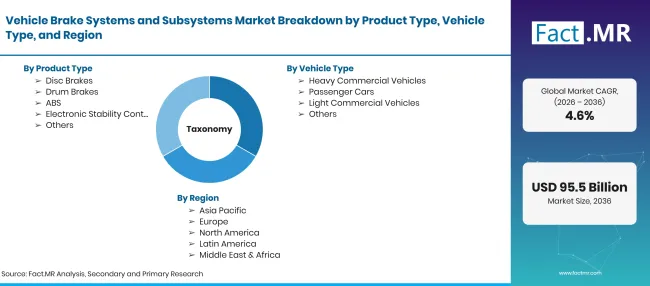
Vehicle Brake Systems And Subsystems Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Fahrzeugbremseinheiten und -teilsysteme, die verwendet werden, um Personen- und Nutzfahrzeuge zu bremsen, anzuhalten und zu stabilisieren. |
| Produkttyp | Scheibenbremsen; Trommelbremsen; ABS; Elektronische Stabilitätskontrolle; Weitere |
| Fahrzeugtyp | Schwere Nutzfahrzeuge; Personenkraftwagen; Leichte Nutzfahrzeuge |
| Vertriebskanal | OEM; Aftermarket |
| Technologie | Hydraulik; Pneumatisch; Elektromagnetisch; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Robert Bosch GmbH; Continental AG / AUMOVIO (Automobil-Bremsgeschäft); ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.; Brembo; Astemo Ltd.; HL Mando; Haldex (SAF-HOLLAND Gruppe); Knorr-Bremse AG. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Fahrzeugproduktion, Bremsarchitektur, OEM Montage, Fahrzeugparc- und Austauschkanalanalyse |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Scheibenbremsen
- Trommelbremsen
- ABS
- Elektronische Stabilitätskontrolle
- Weitere
-
Nach Fahrzeugtyp
- Schwere Nutzfahrzeuge
- Personenwagen
- Leichte Nutzfahrzeuge
-
Nach Vertriebskanal
- OEM
- Nachrüst
-
Nach Technologie
- Hydraulik
- Pneumatisch
- Elektromagnetisch
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Fahrzeugbremssysteme und -teilsysteme im Jahr 2026?
Welche CAGR gilt von 2026 bis 2036?
Welcher Produkttyp macht den angegebenen führenden Anteil aus?
Welche Fahrzeugart führt an?
Welcher Vertriebskanal hat den größeren Anteil?
Welche Aktuierungstechnologie führt dazu?
Welches der ausgewählten Länder hat die höchste CAGR?
Welche Anbieter sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen