- Market Value (2025): USD 402.3 Mn
- Estimated Value (2026): USD 434.3 Mn
- Forecast Value (2036): USD 934.2 Mn
- CAGR (2026-2036): 8.0%
¿Cuánto se prevé que valdrá el mercado de formulaciones de poliuretano resistentes a la abrasión para 2036?
USD 434.3 millones en 2026 a USD 934.2 millones para 2036 en un 8.0% CAGR.
- Fact.MR estima que el mercado de formulaciones de poliuretano resistentes a la abrasión se valoró en USD 402.3 millones en 2025.
- Se prevé que la demanda aumente de USD 434.3 millones en 2026 a USD 934.2 millones para 2036.
- La previsión indica un 8.0% CAGR de 2026 a 2036, ya que los usuarios industriales buscan materiales de poliuretano duraderos para aplicaciones con mucho desgaste.
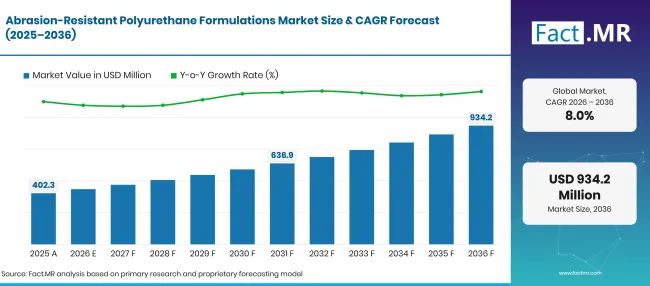
Abrasion Resistant Polyurethane Formulations Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 402.3 |
| 2026 | Estimación | 434.3 |
| 2036 | Previsión | 934.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los datos clave detrás del crecimiento del mercado de formulaciones de poliuretano resistentes a la abrasión?
USD 499.9 millones en valor de mercado adicional entre 2026 y 2036.
- Motores de la demanda en el mercado
- La demanda de componentes automotrices duraderos apoya al mercado. Los fabricantes de componentes automotrices necesitan materiales que toleren fricción, vibraciones y contacto repetidos sin fallos prematuros de la superficie. Las formulaciones de poliuretano resistentes a la abrasión combinan recuperación elástica con resistencia mecánica, lo que las hace adecuadas para juntas, casquillos de suspensión, rodillos y recubrimientos protectores.
- El aumento del uso en la construcción e infraestructuras ha incrementado la demanda del mercado de formulaciones de poliuretano resistentes a la abrasión. Los proyectos de construcción exponen suelos, juntas de dilatación y revestimientos protectores al tráfico peatonal, al movimiento de equipos y a los restos abrasivos. Los sistemas de poliuretano proporcionan superficies resistentes y resistentes al desgaste, al tiempo que acomodan el movimiento del sustrato. La Oficina del Censo de EE. UU. estimó el gasto total en construcción a una tasa anual ajustada estacionalmente de USD 2,203.1 mil millones en agosto de 2026, 0.9% por encima de la estimación revisada de julio [1]. [1]
- El aumento de los requisitos de protección de equipos industriales apoya el crecimiento del mercado de formulaciones de poliuretano resistentes a la abrasión. La maquinaria industrial opera bajo movimientos repetidos y contacto superficial que puede acelerar el desgaste de los componentes. Los elastómeros de poliuretano fundido y los recubrimientos especializados ofrecen resistencia a la abrasión junto con flexibilidad y capacidad de carga. India' el Ministerio de Estadística y Implementación de Programas informó que el Índice de Producción Industrial para bienes de capital aumentó en 14.6% en marzo de 2026 en comparación con marzo de 2025 [2]. [2]
- El desarrollo de formulaciones de poliuretano específicas para cada aplicación crea oportunidades para los fabricantes. Los proveedores están ampliando las opciones de formulación para adaptarse a diferentes condiciones de procesamiento y requisitos de rendimiento. Los líquidos moldeables, sistemas de dos componentes, recubrimientos, películas y pellets permiten a los procesadores seleccionar materiales adecuados para métodos de producción específicos.
- Segmentos clave analizados
- Por tipo de formulación de PU: Se proyecta que el elastómero fundido represente 33.1% del mercado en 2026, impulsado por su idoneidad para aplicaciones que requieren resistencia mecánica y resistencia al desgaste repetido.
- Por suministro / Formato del producto: La pasta / gel lidera con una cuota de 24.6% en 2026, reflejando su idoneidad para aplicaciones personalizadas de recubrimiento, sellado y protección de superficies.
- Por proceso de fabricación / curado: Se prevé que el curado por humedad / ambiente mantenga 29.0% participación en 2026 porque puede soportar aplicaciones donde el procesamiento convencional a temperatura ambiente sea práctico.
- Por uso final industrial: El segmento automotriz representa 25.3% del mercado en 2026, apoyado por la demanda de materiales duraderos en componentes de vehículos y aplicaciones de protección.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las formulaciones de poliuretano resistentes a la abrasión están ganando importancia a medida que los fabricantes industriales buscan materiales que puedan mantener el rendimiento bajo fricción repetida y esfuerzos mecánicos. Los proveedores deberían centrarse en formulaciones específicas para cada aplicación, características de procesamiento consistentes y un rendimiento de desgaste documentado para fortalecer su posición en aplicaciones de equipos automotrices, de construcción e industriales."
- Implicaciones estratégicas
- Los fabricantes deben optimizar la química del poliuretano para ofrecer una resistencia constante a la abrasión manteniendo la resistencia a la tracción, el alargamiento y el desgarro. La selección de la formulación debe tener en cuenta la presión de contacto, la velocidad de deslizamiento, la rugosidad superficial y la temperatura de funcionamiento.
- Los proveedores de automoción deben establecer protocolos rigurosos de cualificación de materiales para componentes de poliuretano expuestos a fricción y vibración continuas. Las pruebas deben evaluar la pérdida por abrasión, el ajuste de compresión, la resistencia a la fatiga y la estabilidad dimensional bajo condiciones de funcionamiento representativas.
- Los proveedores de materiales de construcción pueden desarrollar recubrimientos de poliuretano y sistemas elastoméricos para suelos, juntas y superficies protectoras expuestas a tráfico intenso. La selección de productos debe tener en cuenta la adhesión del sustrato, dureza, resistencia al deslizamiento, exposición a la humedad y resistencia al desgaste mecánico.
- Los fabricantes de equipos industriales deben evaluar las leyes de poliuretano frente a las cargas esperadas y la exposición ambiental antes de seleccionar los materiales. Los parámetros clave incluyen la dureza de la costa, la resistencia al rebote, la resistencia al desgarro, la pérdida por abrasión y la resistencia a hidrólisis.
- Los distribuidores deben proporcionar documentación detallada del producto que cubra especificaciones de materiales, proporciones de mezcla, vida útil de las macetas, temperaturas de curado y preparación del sustrato. Las recomendaciones sobre sensibilidad a la humedad y compatibilidad química pueden ayudar a los procesadores a evitar defectos en la aplicación.
China está prevista para registrar un 9.9% CAGR hasta 2036. Se proyecta que India registre el crecimiento más rápido entre los países listados en 10.5%, seguida por Estados Unidos en 8.5%. Se estima que Alemania avance a 8.0%, mientras que Japón se prevé que registre un 7.3% CAGR.
¿Cómo se desglosa el mercado de formulaciones de poliuretano resistentes a la abrasión por segmento?
Fact.MR encuentra que el elastómero fundido lidera el tipo de formulación de PU en 33.1%; Alimentación de pasta / gel / formato de producto en 24.6%; Producción / proceso de curado en la humedad / ambiente en 29.0%; y electrodos automotrices para uso industrial en 25.3%.
¿Qué tipo de formulación de PU domina?
Cast Elastomer tendrá una participación 33.1% en 2026.
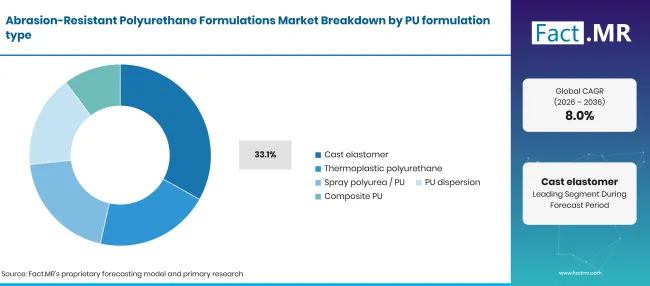
Abrasion Resistant Polyurethane Formulations Breakdown Pu Formulation Type | Source: Fact.MR
| Tipo de formulación de la PU | Compartir (2026) |
|---|---|
| Cast Elastomer (segmento principal) | 33.1% |
| Otros segmentos combinados | 66.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los elastómeros fundidos se utilizan en aplicaciones que requieren una combinación de resistencia al desgaste, capacidad de carga y durabilidad mecánica. Su flexibilidad en la formulación los hace adecuados para rodillos industriales, ruedas, revestimientos y componentes protectores. El poliuretano termoplástico sirve para aplicaciones que requieren procesamiento de fundido y fabricación repetible, mientras que los sistemas de poliurea pulverizada / PU soportan aplicaciones de superficies protectoras. Las dispersiones de PU y las formulaciones de poliuretano compuesto abordan requisitos adicionales relacionados con las características del recubrimiento, la compatibilidad de materiales y el rendimiento especializado.
¿Qué lidera el segmento de Suministro / Formato de Producto?
La pasta / gel representará una cuota 24.6% en 2026.
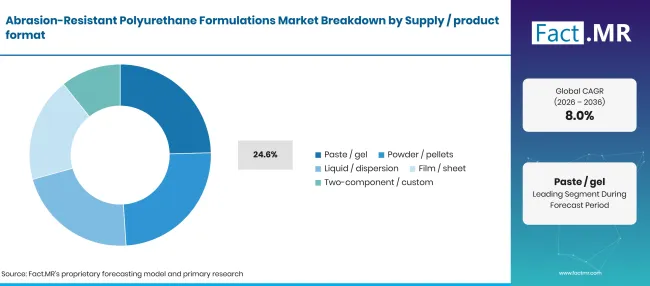
Abrasion Resistant Polyurethane Formulations Breakdown Supply Product Format | Source: Fact.MR
| Suministro / Formato del producto | Compartir (2026) |
|---|---|
| Pasta / Gel (Segmento principal) | 24.6% |
| Otros segmentos combinados | 75.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los formatos de pasta y gel soportan requisitos de aplicación personalizados, especialmente cuando los materiales requieren colocación controlada, cobertura superficial o consistencia específica en la aplicación. Los formatos de polvo y pellet son relevantes para procesos de fabricación que implican composición y procesamiento de fundición. Las dispersiones líquidas soportan aplicaciones de recubrimiento y tratamiento superficial, mientras que las películas y láminas ofrecen opciones de materiales preformados. Los sistemas de dos componentes y personalizados ofrecen flexibilidad en aplicaciones que requieren características controladas de mezcla y rendimiento.
¿Cómo influye la fabricación / el proceso de curado en la demanda?
La humedad / curado ambiental probablemente representará una 29.0% parte en 2026.
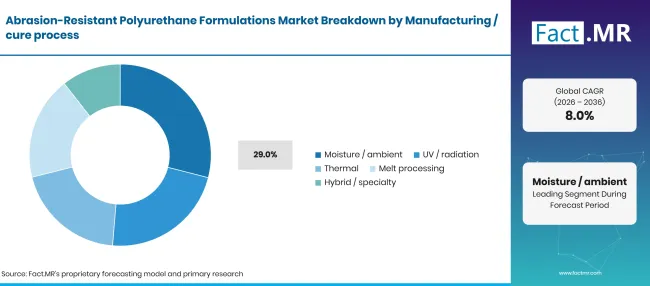
Abrasion Resistant Polyurethane Formulations Breakdown Manufacturing Cure Process | Source: Fact.MR
| Proceso de fabricación / curado | Compartir (2026) |
|---|---|
| Humedad / Ambiente (segmento principal) | 29.0% |
| Otros segmentos combinados | 71.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los sistemas de curado por humedad y ambiente ofrecen flexibilidad en el procesamiento cuando los fabricantes necesitan materiales que curen bajo condiciones ambientales prácticas. Los sistemas de curado por radiación UV y radiación pueden soportar procesos de producción que requieren curado controlado y ciclos de procesamiento más cortos. El curado térmico es relevante para aplicaciones que requieren desarrollo de materiales asistido por calor, mientras que el procesamiento por fusión apoya la fabricación de poliuretano termoplástico. Los procesos híbridos y especializados abordan formulaciones con requisitos de rendimiento o procesamiento más específicos.
¿Qué Uso Final Industrial representa la mayor parte?
Se prevé que el sector automotriz represente 25.3% cuota en 2026.
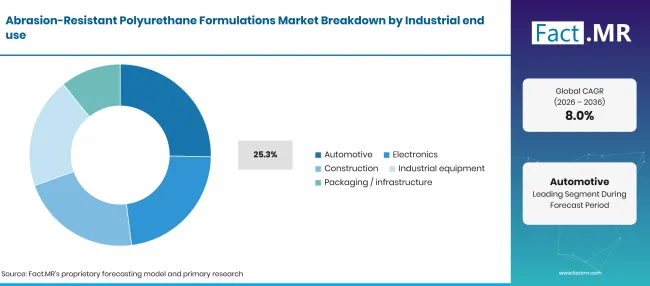
Abrasion Resistant Polyurethane Formulations Breakdown Industrial End Use | Source: Fact.MR
| Uso final industrial | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 25.3% |
| Otros segmentos combinados | 74.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los fabricantes de automóviles utilizan materiales de poliuretano en componentes expuestos a fricción, vibración y movimientos mecánicos repetidos. Las formulaciones resistentes a la abrasion pueden soportar aplicaciones que involucren superficies protectoras, sellos, componentes interiores y otras piezas sensibles al desgaste. Las aplicaciones de construcción requieren materiales duraderos para suelos, recubrimientos y protección de infraestructuras. Los fabricantes de equipos industriales utilizan formulaciones de poliuretano en rodillos, sistemas de transportes, revestimientos protectores y componentes mecánicos. Las aplicaciones de embalaje e infraestructuras generan una demanda adicional de materiales con durabilidad superficial y características de procesamiento adecuadas.
¿Qué está acelerando la adopción en el mercado de formulaciones de poliuretano resistentes a la abrasion y qué la está frenando?
El aumento de los requisitos de materiales industriales duraderos y la mayor vida útil de los componentes soportan la demanda, mientras que los costes de formulación y los requisitos de procesamiento pueden limitar la adopción. Análisis de impacto de los factores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Demanda de componentes automotrices resistentes al desgaste | +1.0% | China, EE. UU., Alemania | A medio plazo (2–4 años) |
| Expansión de la fabricación de equipos industriales | +0.9% | China, India, Japón | A medio plazo (2–4 años) |
| Demanda de recubrimientos duraderos para construcción | +0.7% | Global | A largo plazo (≥ 4 años) |
| Sustitución de componentes convencionales de caucho y metal | +0.6% | Global | A medio plazo (2–4 años) |
| Desarrollo de formulaciones especializadas de PU | +0.5% | EE. UU., Alemania, Japón | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Elastómeros de poliuretano fundido personalizados | +0.8% | Global | A medio plazo (2–4 años) |
| Aplicaciones automovilísticas de alto rendimiento | +0.7% | China, India, Alemania | A largo plazo (≥ 4 años) |
| Recubrimientos protectores avanzados resistentes a la abrasion | +0.6% | EE. UU., China | A medio plazo (2–4 años) |
| Formulaciones de PU compatibles con el medio ambiente | +0.5% | Europa, Norteamérica | A largo plazo (≥ 4 años) |
| Grades especializadas de poliuretano termoplástico | +0.4% | Japón, China | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Precios fluctuantes de las materias primas | -0.8% | Global | A corto plazo (≤ 2 años) |
| Altos costes de las formulaciones especiales | -0.6% | Global | A medio plazo (2–4 años) |
| Complejidad de procesamiento y curado | -0.5% | Global | A corto plazo (≤ 2 años) |
| Limitaciones de compatibilidad entre sustratos | -0.4% | Global | A medio plazo (2–4 años) |
| Competencia de materiales alternativos resistentes al desgaste | -0.3% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de formulaciones de poliuretano resistente a la abrasión hasta 2036?
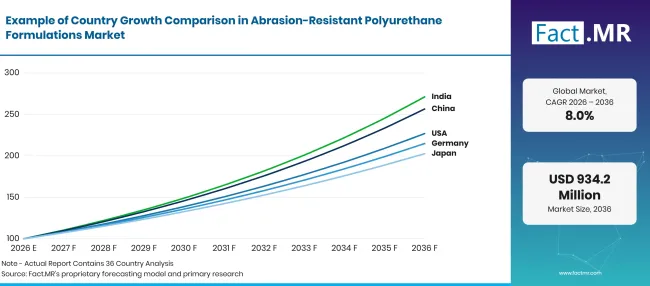
Abrasion Resistant Polyurethane Formulations Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| India | 10.5% |
| China | 9.9% |
| EE. UU. | 8.5% |
| Alemania | 8.0% |
| Japón | 7.3% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción en la India?
10.5% CAGR, moldeada por la expansión de la fabricación de automóviles, la producción industrial y el desarrollo de infraestructuras.
India' la creciente base de fabricación automotriz e industrial crea oportunidades para formulaciones de poliuretano resistentes a la abrasión. Los fabricantes requieren materiales duraderos para componentes de vehículos, rodillos industriales, recubrimientos protectores y piezas de equipos expuestas a contacto mecánico repetido. El desarrollo de infraestructuras también puede apoyar la demanda de suelos de poliuretano y sistemas de superficies protectoras. Los proveedores deben centrarse en formulaciones rentables y soporte técnico para los fabricantes nacionales.
¿Qué está impulsando el crecimiento en China?
9.9% CAGR, impulsado por la producción automovilística a gran escala, la fabricación industrial y la capacidad doméstica de poliuretano.
China' el extenso ecosistema manufacturero apoya la demanda de materiales de poliuretano en aplicaciones de automoción, construcción, electrónica y equipos industriales. Los productores químicos nacionales tienen oportunidades para suministrar poliuretano termoplástico, elastómeros fundidos y sistemas de recubrimiento protector. Las carteras de poliuretano y CASE de Wanhua Chemical&39# ; s ofrecen capacidades materiales relevantes para estas aplicaciones. Los fabricantes pueden fortalecer su posición mediante producción localizada, formulaciones específicas para aplicaciones y mejoras en el rendimiento de los materiales.
¿Qué apoya la adopción en Estados Unidos?
8.5% CAGR, respaldado por los requisitos de equipos industriales, la fabricación de componentes automotrices y aplicaciones de recubrimientos protectores.
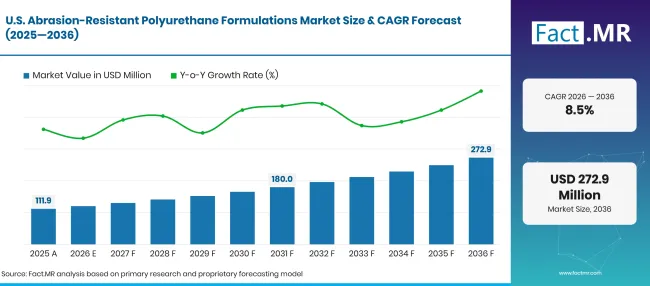
Abrasion Resistant Polyurethane Formulations Forecast Usa | Source: Fact.MR
El mercado estadounidense se beneficia de la demanda de materiales duraderos utilizados en maquinaria industrial, sistemas automotrices y protección de infraestructuras. Los fabricantes pueden utilizar poliuretano resistente a la abrasión en rodillos, componentes de transportadores, revestimientos de equipos y recubrimientos protectores. Los proveedores deben demostrar durabilidad de materiales, consistencia de procesamiento y rendimiento bajo diferentes condiciones de operación para apoyar un uso industrial más amplio.
¿Cómo está Alemania construyendo la adopción?
8.0% CAGR, liderado por la ingeniería automotriz, la fabricación de precisión y la demanda de materiales industriales de alto rendimiento (AH).
Alemania y #39; Las industrias automovilísticas y de maquinaria de EE. UU. crean oportunidades para formulaciones de poliuretano que resistan fricciones repetidas y cargas mecánicas. Los proveedores de componentes automotrices requieren materiales con propiedades mecánicas consistentes, mientras que los fabricantes de equipos industriales necesitan rodillos, sellos y superficies protectoras duraderas. Los desarrolladores de formulaciones pueden centrarse en sistemas de elastómeros personalizados y grados de poliuretano termoplástico que cumplan con exigentes especificaciones de fabricación.
¿Qué apoya la adopción en Japón?
7.3% CAGR, respaldada por fabricación de precisión, componentes automotrices y desarrollo avanzado de materiales.
Japón' las industrias automovilísticas y electrónicas establecidas apoyan la demanda de materiales de poliuretano que ofrecen un rendimiento mecánico fiable y una calidad constante. Se utilizan grados especializados de poliuretano termoplástico y elastómero en aislamiento de cables, componentes de precisión y películas protectoras donde la flexibilidad y resistencia al desgaste superficial son esenciales. Los fabricantes pueden reforzar su posición mejorando la eficiencia del procesamiento y la estabilidad dimensional, cumpliendo con los estrictos requisitos de calidad del sector avanzado de fabricación de Japón' S.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Covestro AG, Huntsman Corporation, BASF SE, Wanhua Chemical Group Co., Ltd., Dow Inc.y UBE Corporation.
- Covestro AG
- Huntsman Corporation
- BASF SE
- Wanhua Chemical Group Co., Ltd.
- Dow Inc.
- UBE Corporation
Bibliografía
- [1] Oficina del Censo de EE. UU. (2026, octubre 1). Gastos mensuales en construcción, agosto de 2026.
- [2] Ministerio de Estadística e Implementación de Programas, Gobierno de la India. (2026, abril 28). Estimación rápida del índice de producción industrial y índice basado en el uso para el mes de marzo de 2026 (base 2011–12=100)
- [3] BASF. (s.f.). TPU elastollán®: Material de poliuretano termoplástico.
- [4] Wanhua Chemical Group Co., Ltd. (s.f.). Cartera de materiales de Recubrimientos, Adhesivos, Selladores y Elastómeros (CASE)
- [5] UBE Corporation. (s.f.). Soluciones de elastómeros. https://www.ube.com/ube/en/contents/chemical/urethane-systems/elastomer-solutions/
Este informe responde
- El informe describe cómo se utilizan formulaciones de poliuretano resistentes a la abrasion en aplicaciones de automoción, construcción, electrónica, equipos industriales y envases.
- El análisis por segmentos compara los tipos de formulación de PU especificados y sus cuotas de mercado respectivas para 2026.
- El análisis de formato de suministro examina pasta, gel, polvo, pellets, dispersiones líquidas, películas, láminas y sistemas personalizados de dos componentes.
- El análisis de fabricación evalúa el curado por humedad, el curado UV, el procesamiento térmico, el procesamiento de fundido y tecnologías híbridas especializadas.
- El análisis por país analiza China, EE. UU., Alemania, Japón e India junto con sus respectivas tasas de crecimiento del mercado.
- La visión competitiva perfila a Covestro, Huntsman, BASF, Wanhua Chemical, Dow y UBE Corporation.
¿Qué cubre el mercado de formulaciones de poliuretano resistente a la abrasión?
El mercado abarca formulaciones de poliuretano desarrolladas para soportar el desgaste superficial, fricción, contacto mecánico repetido y exigentes condiciones de funcionamiento. Incluye elastómeros de poliuretano fundido, poliuretano termoplástico, poliurea en spray / PU, dispersiones de poliuretano y sistemas de poliuretano compuesto. Estos materiales se suministran en diferentes formatos y se procesan mediante diversos métodos de curado y fabricación para servir a aplicaciones de automoción, electrónica, construcción, equipos industriales y envasado.
¿Qué incluye el alcance?
Los productos incluidos comprenden formulaciones de poliuretano diseñadas o comercializadas específicamente para la resistencia a la abrasion y protección contra el desgaste.
El límite de valor abarca los tipos de formulación, formatos de suministro y procesos de fabricación identificados en la segmentación de mercado. Las aplicaciones incluyen componentes automotrices, rodillos industriales, recubrimientos protectores, revestimientos de equipos, superficies de construcción y otros productos industriales sensibles al desgaste.
¿Qué se excluye del alcance?
El análisis excluye productos convencionales de poliuretano sin una aplicación definida de resistencia a la abrasión ni característica de rendimiento.
Las espumas estándar de poliuretano usadas únicamente para amortiguación y aislamiento están fuera del límite definido del mercado. Los materiales resistentes a la abrasion no de poliuretano, incluyendo caucho convencional, metales, cerámicas y recubrimientos protectores no relacionados, también están excluidos. Las materias primas de poliuretano de uso general sin una formulación relevante o conexión de aplicación no se cuentan como ingresos por formulaciones terminadas resistentes a la abrasión.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes de poliuretano, desarrolladores de formulaciones, proveedores químicos, distribuidores, fabricantes de equipos industriales, proveedores automotrices y expertos en la materia. Estas conversaciones examinan las prioridades de compra, el rendimiento de los materiales, los requisitos de formulación, los desafíos de procesamiento, el posicionamiento competitivo y los factores que influyen en la aceptación industrial más amplia.
- Investigación de escritorio: La investigación de escritorio abarca carteras de empresas, documentación técnica de productos, publicaciones regulatorias, estadísticas de fabricación industrial, datos comerciales, estudios técnicos, asociaciones industriales, estándares de materiales y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones del mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, requisitos de solicitud, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, lanzamientos de productos, desarrollos en la fabricación y tendencias del sector. Las actualizaciones regulares revisan los lanzamientos de nuevas formulaciones, cambios de capacidad, asociaciones, mejoras técnicas y cambios en la adopción industrial.
¿Quién lidera el mercado de formulaciones de poliuretano resistentes a la abrasión?
Fact.MR identifica a Covestro AG, Huntsman Corporation, BASF SE, Wanhua Chemical Group Co., Ltd., Dow Inc.y UBE Corporation como empresas clave que participan en la cadena de suministro de materiales poliuretanos y formulación.
Covestro ofrece materias primas de poliuretano y sistemas de elastómeros de poliuretano fundido para aplicaciones industriales exigentes. Sus materiales de poliuretano fundido son reconocidos por su resistencia a la abrasión, resistencia al desgarro, resistencia y rendimiento en capacidad de carga. Huntsman Corporation suministra sistemas de poliuretano y materiales termoplásticos de poliuretano para aplicaciones que requieren abrasión, impacto y resistencia química. Su negocio de poliuretano atiende a los mercados de automóvil, calzado, construcción e industrial.
BASF SE participa a través de sus carteras de recubrimientos protectores de poliuretano termoplástico Elastollan y Elastocoat. Estos materiales ofrecen resistencia al desgaste, resistencia mecánica y protección para aplicaciones industriales [3]. Wanhua Chemical Group ofrece materiales de poliuretano, productos TPU Wanthane y sistemas especializados de recubrimiento protector. Su cartera incluye productos desarrollados para resistencia a la abrasión, flexibilidad y protección de superficies industriales [4].
Dow Inc. participa en la cadena de suministro más amplia de materiales y sistemas de poliuretano. Sus actividades en poliuretano son relevantes para el mercado' el ecosistema de materias primas y formulaciones, aunque las aplicaciones individuales de productos resistentes a la abrasión deben evaluarse por separado. UBE Corporation suministra sistemas de poliuretano fundido, incluidos prepolímeros de adipreno y vibratano, para aplicaciones como cribas mineras, revestimientos de tuberías y rodillos industriales. Sus productos enfatizan la resistencia a la abrasión, la tenacidad y la capacidad de carga [5].
La posición competitiva depende del rendimiento de la formulación, la disponibilidad de materia prima, el soporte al procesamiento y el desarrollo específico del producto. Los fabricantes deben demostrar resistencia a la abrasión bajo condiciones de funcionamiento relevantes en lugar de depender únicamente de especificaciones generales de materiales de poliuretano.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
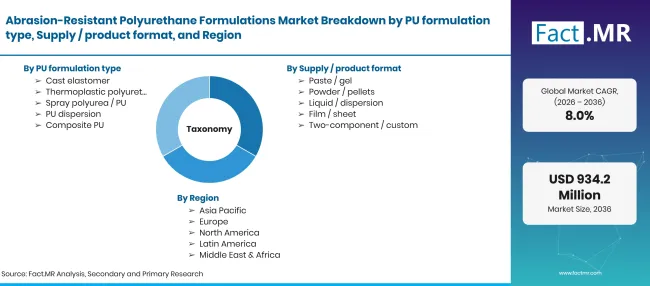
Abrasion Resistant Polyurethane Formulations Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones |
| Definición del mercado | Las formulaciones de poliuretano resistentes a la abrasión son sistemas poliméricos especializados diseñados para soportar fricción y desgaste superficial repetido, manteniendo la resistencia y flexibilidad mecánicas. Se utilizan en componentes y materiales de construcción automotrices, así como en maquinaria industrial y recubrimientos protectores. |
| Tipo de formulación de la PU | Elastómero fundido; Poliuretano termoplástico; Poliurea pulverizada / PU; Dispersión de PU; PU compuesta |
| Suministro / Formato del producto | Pasta / Gel; Polvo / Pellets; Líquido / Dispersión; Película / Lámina; Dos componentes / Personalizado |
| Proceso de fabricación / curado | Humedad / Ambiente; UV / Radiación; Térmico; Procesamiento de fundición; Híbrido / Especialidad |
| Uso final industrial | Automoción; Electrónica; Construcción; Equipamiento industrial; Embalaje / Infraestructura |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | China; EE. UU.; Alemania; Japón; India |
| Empresas perfiladas | Covestro AG; Huntsman Corporation; BASF SE; Wanhua Chemical Group Co., Ltd.; Dow Inc.; UBE Corporation |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por desarrollos del sector, carteras de empresas y evaluación de la demanda a nivel de aplicación |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de formulación de PU
- Elastómero fundido
- Poliuretano termoplástico
- Poliurea / PU en spray
- Dispersión de PU
- PU compuesto
-
Por suministro / formato del producto
- Pasta / Gel
- Pólvora / Pellets
- Líquido / Dispersión
- Película / Hoja
- Dos componentes / Personalizado
-
Por proceso de fabricación / curado
- Humedad / Ambiente
- UV / Radiación
- Térmico
- Procesamiento por fundición
- Híbrido / Especialidad
-
Por uso final industrial
- Automoción
- Electrónica
- Construcción
- Equipamiento industrial
- Empaquetado / Infraestructura
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de formulaciones de poliuretano resistentes a la abrasión en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de formulación de PU tiene la mayor cuota?
¿Qué formato de suministro o producto lidera el mercado?
¿Qué proceso de fabricación o curado domina?
¿Qué uso final industrial tiene la mayor cuota de mercado?
¿Qué país se espera que crezca más rápido?
¿Qué empresas están cubiertas en el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF