- Market Value (2025): USD 1.29 Bn
- Estimated Value (2026): USD 1.44 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 11.8%
¿Cuánto se prevé que valdrá el mercado de etileno basado en bio para 2036?
USD 1.4 mil millones en 2026 hasta USD 4.4 mil millones para 2036, con un 11.8% reportado CAGR.
- Según Fact.MR análisis, el mercado de etileno basado en bio se situó en USD 1.29 mil millones en 2025.
- Se prevé que las ventas globales aumenten de USD 1.44 mil millones en 2026 a USD 4.41 mil millones para 2036, a medida que los productores de resina amplían la oferta de materias primas renovables.
- Un CAGR 11.8% entre 2026 y 2036 refleja la inversión en la conversión de etanol a etileno y la demanda industrial de carbono renovable rastreable.
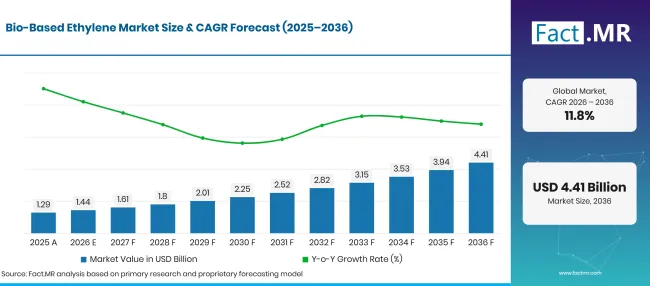
Bio Based Ethylene Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.29 |
| 2026 | Estimación | 1.44 |
| 2036 | Previsión | 4.41 |
| CAGR 2026 a 2036 | Periodo de previsión | 11.8% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de etileno de base biológica?
El aumento proyectado es de USD 3.0 mil millones entre 2026 y 2036.
- Motores de la demanda en el mercado
- Los productores de envases pueden utilizar polietileno renovable en operaciones de extrusión y moldeo que ya manejan grados convencionales comparables. Aún deben comprobar el rendimiento de la resina y confirmar el origen renovable de la materia prima antes de aprobar un material para envases comerciales.
- Los fabricantes de productos químicos necesitan volúmenes fiables de etanol antes de financiar unidades de deshidratación.
- Los planificadores de embalajes evalúan cada vez más la elección de materiales junto con las obligaciones de reciclaje. La Comisión Europea confirmó en junio de 2026 que el Reglamento (UE) 2025/40 se aplica a partir de agosto de 2026 [2].
- Los productores químicos están evaluando vías de carbono renovable que puedan utilizar equipos de fabricación ya establecidos. La deshidratación por etanol crea etileno adecuado para su conversión en polietileno y intermedios aguas abajo. Los términos contractuales para el etanol y la utilización estable de la planta son centrales para el caso de negocio.
- Segmentos clave analizados
- Por materia prima: La caña de azúcar representa 55.0% del mercado de 2026, reflejando el vínculo establecido entre el etanol de caña y la producción comercial de etileno renovable.
- Por aplicación: El embalaje representa 42.3% de las ventas de 2026 porque el polietileno renovable puede utilizarse en formatos de envase plásticos conocidos.
- Por industria de usuario final: El sector automotriz aporta 30.0% del valor de mercado de 2026 en la segmentación, reflejando el interés en insumos químicos renovables para componentes basados en polímeros.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los productores de etileno de base biológica necesitan un suministro fiable de etanol a un coste competitivo. La molécula de etileno terminada tiene las mismas propiedades químicas que el etileno convencional, pero los clientes también quieren evidencia fiable de origen de carbono renovable."
- Implicaciones estratégicas
- Los productores de etanol pueden separar acuerdos de suministro de grado químico plurianuales del negocio de combustible para transporte porque los términos de entrega y las estructuras de precios varían.
- Los desarrolladores de proyectos de etileno deben comparar la utilización de las plantas de deshidratación con la disponibilidad estacional de materias primas y los costes de transporte de etanol a sitios químicos.
- Los fabricantes de resina se benefician de documentar el origen de materia prima renovable manteniendo las especificaciones de rendimiento que ya exigen los convertidores.
- Los compradores de envases pueden evaluar las credenciales en materia de carbono renovable junto con los requisitos de reciclabilidad y las exigencias de rendimiento del paquete final.
Se prevé que Alemania crezca a 12.9% CAGR, reflejando la demanda de opciones químicas renovables en su base industrial consolidada. Brasil sigue en 11.8% con su sistema de caña de azúcar a etanol. Se prevé que EE. UU. 10.6% ya que el etanol de maíz ofrece una posible vía de conversión. El Reino Unido registra 9.5% en medio de cambios en el cumplimiento de los envases, mientras que Japón alcanza 8.4% a medida que los propietarios de marcas prueban insumos de polímeros renovables.
¿Cómo se desglosa el mercado de etileno biobasado por segmento?
Leads de caña de azúcar Materia prima con 55.0%; Leads de envasado Aplicación con 42.3%; Automoción lidera la industria de usuario final con 30.0%.
¿Qué materia prima lidera la producción de etileno de base biológica?
Se estima que la caña de azúcar representa 55.0% valor de materia prima en 2026.
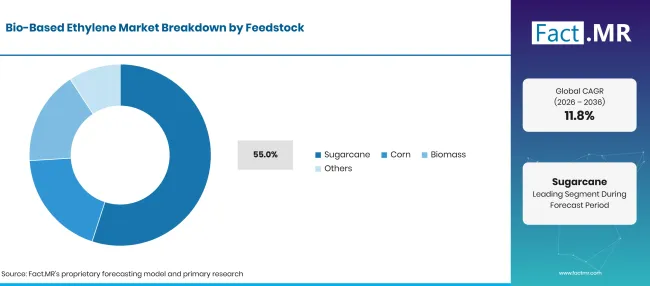
Bio Based Ethylene Market Breakdown Feedstock | Source: Fact.MR
| Materia prima | Compartir (2026) |
|---|---|
| Caña de azúcar (segmento principal) | 55.0% |
| Otros segmentos combinados | 45.0% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
El etanol de caña de azúcar proporciona un material de partida práctico para la deshidratación industrial de etileno. Los productores primero producen etanol a partir de azúcar fermentable y luego eliminan el agua químicamente para obtener etileno. La operación comercial brasileña de Braskem es el ancla de la ruta de producción establecida. El maíz ofrece otra fuente de etanol y es relevante en Estados Unidos, donde los sistemas agrícolas y de etanol combustible ya operan a gran escala. Las vías de biomasa pueden utilizar residuos de cultivo u otros insumos orgánicos, aunque las necesidades de tratamiento y conversión dependen del material. La categoría restante abarca otras fuentes renovables. Los contratos de suministro y la ubicación de la planta influyen en el precio de la materia prima entregada. La caña de azúcar también suministra cadenas de productos basados en fibra.
¿Cómo influyen las aplicaciones en las ventas?
El embalaje representa 42.3% del segmento de aplicaciones en 2026.
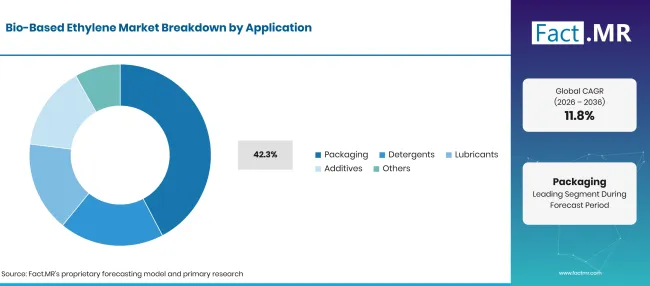
Bio Based Ethylene Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Embalaje (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los fabricantes de envases valoran el polietileno renovable porque pueden procesarlo en aplicaciones que ya utilizan grados compatibles de polietileno. Los compradores de películas y envases rígidos evalúan la resistencia y el manejo del sellado junto con las afirmaciones de contenido renovable. Los detergentes constituyen otra vía de aplicación donde la química derivada del etileno entra en las cadenas de producción de surfactantes y relacionados, sujeta al proceso de conversión específico. Los lubricantes y aditivos utilizan intermediarios basados en etileno en diferentes pasos químicos. Cada aplicación tiene sus propias especificaciones de calidad. Las empresas de envasado se benefician de la química de polímeros ya conocida. Los convertidores también evalúan polímeros alternativos de envases biobasados. Los equipos de envasado comparan esas especificaciones con otros polímeros biobasados.
¿Qué determina la demanda en las industrias de usuarios finales?
El sector automotriz lidera con 30.0% del segmento de la industria de usuarios finales en 2026.
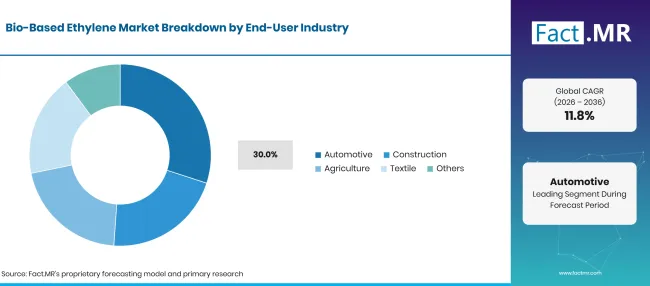
Bio Based Ethylene Market Breakdown End User Industry | Source: Fact.MR
| Industria de Usuario Final | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 30.0% |
| Otros segmentos combinados | 70.0% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los equipos de materiales automotrices evalúan las entradas renovables dentro de las especificaciones establecidas de resina para componentes interiores y de otros polímeros. La aprobación depende de la resistencia y el comportamiento dimensional bajo las condiciones de operación previstas. Los usuarios de la construcción consideran películas u otros productos derivados de polietileno donde se pueda rastrear carbono renovable. Las aplicaciones agrícolas incluyen productos de película que aún requieren propiedades mecánicas adecuadas y gestión al final de su vida útil. Los usos textiles dependen del derivado particular del etileno y del proceso de fabricación. Entre estos usuarios finales, las decisiones de compra dependen de la calidad estable de la resina y del origen documentado, mientras que la idoneidad del producto terminado sigue siendo una prueba aparte. Los compradores de polímeros pueden comparar otros grados plásticos biobasados.
¿Qué está acelerando la adopción en el mercado del etileno basado en bio y qué lo está frenando?
La demanda se sostiene gracias al acceso al etanol y la capacidad de utilizar etileno renovable en procesos poliméricos ya consolidados. El precio de las materias primas, el trabajo de cualificación y el capital necesario para nuevas plantas de conversión influyen en el ritmo de inversión.
Análisis de impacto de los conductores
| Piloto | (~) % IMPACTO EN CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Integración de materias primas en sitios de etanol | +1.2% | Brasil, Norteamérica | A medio plazo (2–4 años) |
| Compatibilidad con la conversión de polietileno | +1.0% | Global | A corto plazo (≤2 años) |
| Empaquetado de programas de contenido renovable | +0.8% | Europa, Japón | A medio plazo (2–4 años) |
| Nuevos proyectos de deshidratación de etanol | +0.6% | Asia, América Latina | A largo plazo (≥4 años) |
| Trazabilidad de materias primas contratadas | +0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| Opportunity | (~) % IMPACTO EN CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Capacidad adicional de caña a etileno | +0.7% | América Latina, Asia | A largo plazo (≥4 años) |
| Envases de polietileno renovable | +0.6% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Conversión química maíz-etanol | +0.4% | EE. UU. | A largo plazo (≥4 años) |
| Trazabilidad certificada de materias primas | +0.3% | Global | A corto plazo (≤2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| Contención | (~) % IMPACTO EN CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Precio del etanol y usos competidores | -0.9% | Brasil, EE. UU. | A corto plazo (≤2 años) |
| Gran inversión inicial en plantas químicas | -0.7% | Global | A largo plazo (≥4 años) |
| Coste de cualificación y trazabilidad de resina | -0.5% | Europa, Japón | A medio plazo (2–4 años) |
| Utilización débil de productos químicos en plantas | -0.4% | Alemania, Europa | A corto plazo (≤2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de etileno biobasado hasta 2036?
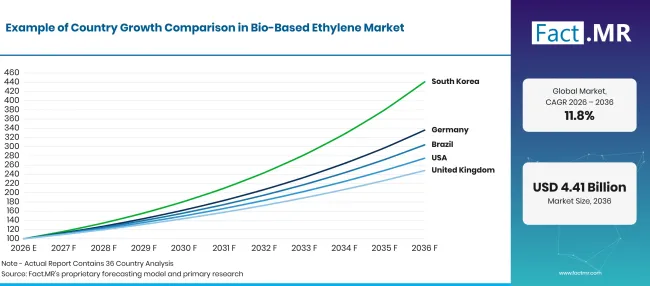
Bio Based Ethylene Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 12.9% |
| Brasil | 11.8% |
| EE. UU. | 10.6% |
| Reino Unido | 9.5% |
| Japón | 8.4% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción del etileno basado en biobase en Alemania?
12.9% CAGR, vinculado a la calificación de resina industrial y al abastecimiento de productos químicos renovables.
Grupos químicos alemanes están evaluando el etileno renovable como insumo que puede entrar en las cadenas de producción de polietileno establecidas. En julio de 2026, la Asociación Alemana de la Industria Química (VCI) informó que la producción química y farmacéutica de la primera mitad fue aproximadamente 3% inferior a la del año anterior [7]. Las opciones de inversión siguen siendo sensibles a las condiciones operativas de la planta. VCI informó en marzo de 2026 que las plantas químicas alemanas tuvieron una utilización media de 72.5% capacidad durante 2025 [4].
¿Qué apoya la adopción del etileno basado en el biológico en Brasil?
11.8% CAGR, apoyado por etanol de caña de azúcar y un complejo de etileno verde en funcionamiento.
Brasil conecta el cultivo de caña de azúcar con la producción comercial de etileno renovable. En agosto de 2026, Companhia Nacional de Abastecimento estimó 705.2 millones de toneladas de caña de azúcar para la cosecha de 2026/27 [1]. La base de suministro agrícola proporciona una vía hacia el etanol que las plantas químicas pueden convertir en etileno. En mayo de 2025, Braskem confirmó una capacidad anual de 275,000 toneladas en su planta de etileno verde Triunfo [3].
¿Qué apoya la adopción de etileno basado en biología en EE. UU.?
10.6% CAGR, reflejando la disponibilidad de etanol de maíz y la demanda de polímeros a nivel posterior.
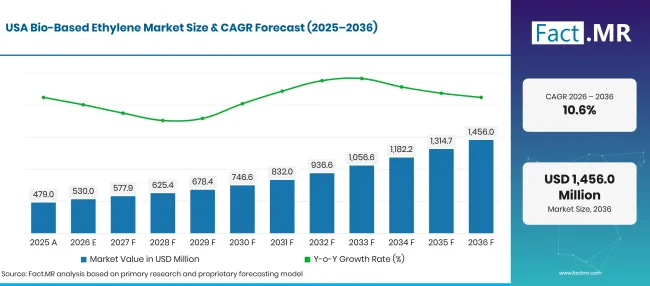
Bio Based Ethylene Market Forecast Usa | Source: Fact.MR
La producción estadounidense de etanol basada en maíz ofrece una vía consolidada para desarrollar materias primas renovables de etileno. En octubre de 2026, la Administración de Información Energética de EE. UU. publicó datos actualizados sobre la capacidad de producción de etanol combustible [5]. Los desarrolladores químicos pueden examinar si el etanol de las redes de suministro existentes cumple con las especificaciones necesarias para la deshidratación en etileno. La base nacional de fabricación de polietileno proporciona a posibles clientes industriales familiarizados con la extrusión de película y las pruebas de polímeros.
¿Qué apoya la adopción del etileno basado en la biología en el Reino Unido?
9.5% CAGR, influenciada por la economía del envasado y la obtención de resinas renovables.
Los fabricantes británicos están abordando el etileno de base biológica principalmente a través de polietileno renovable adquirido para envases. En septiembre de 2026, el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales publicó estadísticas nacionales actualizadas sobre residuos de envases [6]. Los convertidores de envases pueden evaluar las clasificaciones de base biológica para películas y formatos rígidos utilizando las mismas pruebas funcionales aplicadas al polietileno convencional.
¿Qué apoya la adopción del etileno basado en biología en Japón?
8.4% CAGR, asociado a la calificación de materiales y al uso selectivo de carbono renovable.
Los fabricantes japoneses están evaluando derivados renovables de etileno donde la calidad del producto y el origen documentado del material pueden comprobarse frente a los requisitos existentes. Las empresas de envases pueden evaluar las clasificaciones adecuadas de polietileno biobasado en equipos de conversión familiares. Los fabricantes de bienes de consumo pueden solicitar información sobre el contenido de carbono renovable antes de aprobar los materiales. Japón también ofrece canales técnicos de distribución establecidos a través de los cuales los productores extranjeros pueden explicar los procedimientos de selección y pruebas de calidad de polímero.
¿Quién lidera el mercado de etileno bio-basado?
Braskem opera la producción comercial de etileno derivado de la caña de azúcar para polietileno de base biológica.
SCG Chemicals está desarrollando una ruta de producción relacionada a través de Braskem Siam, mientras que otros grupos químicos participan en actividades adyacentes de materias primas renovables y polímeros. La diferencia competitiva radica en si una empresa opera capacidad de bioetileno, desarrolla un proyecto dedicado o suministra un producto químico relacionado
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.; SABIC; INEOS Group Holdings S.A.; Shell plc; BASF SE; New Energy Blue / New Energy Chemicals; India Glycols Limited.
- Braskem S.A.
- SCG Chemicals Public Company Limited
- Dow Inc.
- LyondellBasell Industries N.V.
- SABIC
- INEOS Group Holdings S.A.
- Shell plc
- BASF SE
- Nueva energía azul / Nueva energía química
- India Glycols Limited
Bibliografía
- [1] Companhia Nacional de Abastecimento. (2026, agosto 20). Nova estimativa de cana-de-açúcar traz produção de 705,2 milhões de toneladas na safra 2026/27.
- [2] Comisión Europea. (2026, junio 10). Documento de orientación para el Reglamento (UE) 2025/40 sobre envases y residuos de envases.
- [3] Braskem. (2025, mayo 6). Celebrando 15 años de ser bio-basado en el verde™ con tasas de operación superiores a la capacidad nominal tras la expansión.
- [4] Statistisches Bundesamt (Destatis). (2026, febrero 6). Producción en diciembre de 2025: -1.9% respecto al mes anterior.
- [5] Administración de Información Energética de EE. UU. (2026, octubre 30). Capacidad de producción de etanol combustible en EE. UU.
- [6] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, septiembre 23). Estadísticas del Reino Unido sobre residuos.
- [7] Statistisches Bundesamt (Destatis). (agosto de 25de 2026 ). Producto interior bruto: Resultados detallados del rendimiento económico en el segundo trimestre de 2026.
Este informe responde
- El análisis explica cómo la caña de azúcar, el maíz y otras materias primas de biomasa entran en la cadena de producción de etileno renovable.
- La cobertura de aplicaciones distingue la demanda de envases de otros usos químicos de intermediarios derivados del etileno.
- El análisis por país examina la oferta agrícola, la capacidad de conversión y la cualificación de materiales aguas abajo en cinco mercados.
- La revisión competitiva separa la capacidad operativa de bioetileno de la actividad más amplia de materiales renovables y petroquímica.
¿Qué abarca el mercado de etileno bio-basado?
El informe aborda el etileno de base biológica elaborado utilizando carbono biológico renovable. Examina la disponibilidad de materias primas y la economía de conversión junto con el uso de etileno renovable en productos químicos y polímeros posteriores. El valor de mercado sigue el límite del etileno renovable, no todos los productos terminados que contienen un derivado del etileno.
¿Qué incluye el alcance?
El etanol de caña de azúcar y el etanol de maíz se incluyen cuando sirven como materia prima para la producción renovable de etileno.
Las vías de biomasa se incluyen cuando pueden conducir al etileno mediante pasos químicos apropiados. Las aplicaciones cubren envases y usos específicos de la química industrial.
¿Qué se excluye del alcance?
El etileno fósil convencional está fuera de este mercado a menos que se aplique una asignación documentada de materia prima renovable por separado.
El etanol vendido únicamente como combustible de transporte queda excluido. El polietileno acabado, los detergentes y otros productos no se cuentan como ingresos adicionales por etileno, por lo que el mismo carbono renovable no se registra repetidamente a lo largo de la cadena química.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
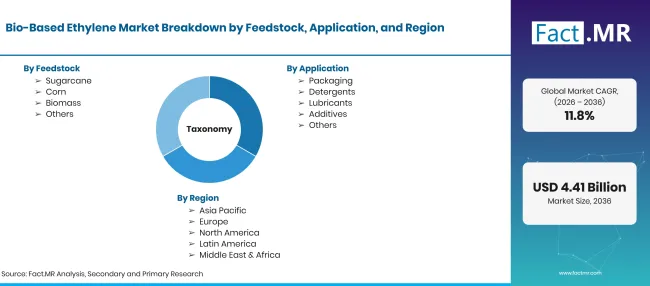
Bio Based Ethylene Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Etileno obtenido de materias primas biológicas renovables mediante conversión de etanol u otras rutas renovables establecidas; usos posteriores atribuidos a la entrada de etileno renovable. |
| Materia prima | Caña de azúcar; Maíz; Biomasa; Otros |
| Aplicación | Envases; Detergentes; Lubricantes; Aditivos; Otros |
| Industria de Usuario Final | Automoción; Construcción; Agricultura; Textil; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.; SABIC; INEOS Group Holdings S.A.; Shell plc; BASF SE; Nueva Energía Azul / Nuevos Químicos de Energía; India Glycols Limited. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Valoración de mercado combinada con materia prima, uso de polímeros, evidencia de instalaciones y análisis de crecimiento específico por país. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por materia prima
- Caña de azúcar
- Maíz
- Biomasa
- Otros
-
Por aplicación
- Embalaje
- Detergentes
- Lubricantes
- Aditivos
- Otros
-
Por industria de usuarios finales
- Automoción
- Construcción
- Agricultura
- Textil
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de etileno de base biológica en 2026?
¿Cuál es la CAGR para 2026 a 2036?
¿Qué materia prima representa la mayor cuota?
¿Qué aplicación tiene la mayor cuota?
¿Qué industria de usuarios finales lidera?
¿Qué país registra la previsión más alta CAGR?
¿Quiénes son las principales empresas en el mercado de etileno de base biológica?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF