- Market Value (2025): USD 490.3 Mn
- Estimated Value (2026): USD 523.0 Mn
- Forecast Value (2036): USD 997.6 Mn
- CAGR (2026-2036): 6.7%
¿Cuánto se prevé que valdrá el mercado de poliuretano acuoso catiónico para 2036?
USD 523.1 millones en 2026 hasta USD 997.6 millones para 2036 en un 6.7% CAGR.
- Según Fact.MR, el mercado del poliuretano acuoso catiónico alcanzó losUSD 490.3 millones en 2025, siendo los recubrimientos y los programas automotrices la mayor parte del volumen.
- Los ingresos casi se duplicarán durante la década, pasando de USD 523.0 millones en 2026 a USD 997.6 millones en 2036, a medida que los aglutinantes solventes pierden terreno.
- Un 6.7% CAGR llevará el mercado de 2026 a 2036, ayudado por límites más estrictos de COV y un uso más amplio en acabados textiles y de cuero.
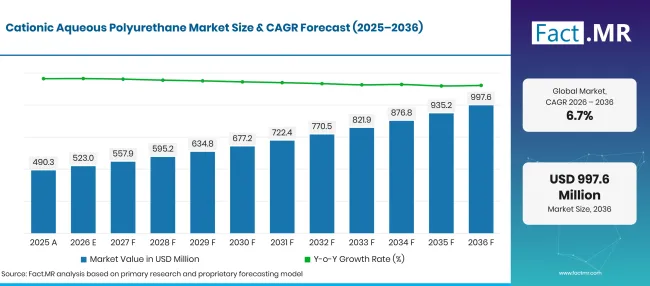
Factmr Cationic Aqueous Polyurethane Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 490.3 |
| 2026 | Estimación | 523.0 |
| 2036 | Previsión | 997.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.7% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado del Poliuretano Acuoso Cationico?
El periodo 2026-2036 añadirá USD 474.5 millones en nuevo valor, liderado por recubrimientos y usos automotrices.
- Motores de la demanda en el mercado
- Los límites de emisión de disolventes siguen empujando a los productores de recubrimientos y adhesivos hacia dispersiones acuosas. La Agencia Europea del Medio Ambiente informó que las emisiones de la UE de compuestos orgánicos volátiles no metanos cayeron en 35% entre 2005 y 2023 [1]. Las pinturas y adhesivos siguen siendo parte de los usos de disolventes en revisión, y los aglutinantes a base de agua ofrecen a los formuladores una forma directa de reducir el contenido de COV.
- Los fabricantes de vehículos especifican aglomerantes de bajas emisiones para los acabados interiores, tejidos de asientos, unión y sellado. Las dispersiones catiónicas cumplen los objetivos de durabilidad y apariencia, manteniendo el uso bajo de disolventes en plantas que operan bajo estrictos permisos de aire.
- Los procesadores textiles y de cuero están adoptando grados catiónicos por la forma en que su carga positiva se une a fibras y pieles cargadas negativamente. Esta adaptación de carga mejora la absorción del aglutinante y la resistencia al lavado en el tratamiento y acabado de la fibra.
- La política de calidad del aire mantiene la presión sobre las emisiones de disolventes procedentes de edificios y fábricas. La OMS/Europa estimó en noviembre de 2025 que la contaminación atmosférica mata a más de 500,000 personas al año en la Región Europea de la OMS [2]. Los especificadores responden eligiendo pinturas bajas en COV y rellenos para juntas en espacios interiores.
- La innovación en productos está ampliando la variedad de compradores. Las dispersiones libres de disolventes, auto-entrecruzadas y basadas en bio permiten ahora a los clientes alcanzar objetivos de sostenibilidad sin renunciar al rendimiento de la película.
- Segmentos clave analizados
- Por tipo de producto: Las dispersiones de poliuretano a través del agua representarán 66.2% cuota en 2026, ya que el agua, como transportador, reduce las emisiones de disolventes en la mayoría de los procesadores de recubrimientos, adhesivos y textiles.
- Por aplicación: Los recubrimientos captarán 42.3% cuota en 2026 mediante el uso constante de dispersiones catiónicas en acabados duraderos y de bajas emisiones.
- Por industria de usuario final: El sector automotriz mantendrá 38.6% participación en 2026, dado que las plantas de vehículos necesitan recubrimientos, adhesivos y selladores de bajas emisiones.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los compradores ahora juzgan el poliuretano catiónico por dos cosas: la eficacia que agarra a sustratos difíciles y la poca cantidad de disolvente que conlleva. Los formuladores de automoción, textil y construcción seguirán moviendo volumen hacia dispersiones que superen sus pruebas de calificación sin forzar cambios en el resto del sistema. Los proveedores que combinen grados catiónicos sin disolventes y bio-basados con servicios técnicos locales ganarán un número creciente de programas para clientes hasta 2036."
- Implicaciones estratégicas
- Los productores de dispersión deberían ampliar sus rangos catiónicos libres de disolventes y bajos en COV, ya que los formuladores están retirando los sistemas a base de disolventes a medida que se endurecen las normas de emisiones.
- Los desarrolladores de resina deberían llevar al mercado productos químicos basados en bio y auto-entrecruzados para que los clientes puedan alcanzar objetivos de sostenibilidad sin películas más débiles.
- Los proveedores de clientes de automoción, textile y cuero deberían planificar ciclos de clasificación largos, siempre que estos compradores prueben la adhesión y durabilidad antes de aprobar una nueva fuente.
- Los formuladores de recubrimiento y adhesivos deben filtrar los grados catiónicos contra aditivos y pigmentos aniónicos desde el principio, ya que un conflicto de carga puede desestabilizar un lote.
Alemania lidera en 7.8% en una base química profunda y límites estrictos de disolventes para los recubridores. Brasil sigue en 7.1% a medida que crece la producción de automóviles, construcción y cuero. Estados Unidos publicará 6.5%, aprovechando una amplia industria de recubrimientos y adhesivos. En el Reino Unido, los recubrimientos especializados y la construcción apoyan 5.8%. Japón completa el grupo en 5.1% con una demanda vinculada a los fabricantes de automóviles, electrónica y textiles.
¿Cómo se desglosa el mercado de poliuretano acuoso catiónico por segmentos?
Las dispersiones de poliuretano a través del agua liderarán el tipo de producto en 66.2%; Los recubrimientos serán los primeros en la aplicación en 42.3%; El sector automotriz liderará la industria de usuario final en 38.6%.
¿Qué tipo de producto ocupa el primer puesto?
Las dispersiones de poliuretano por agua representan 66.2% de las ventas de 2026.
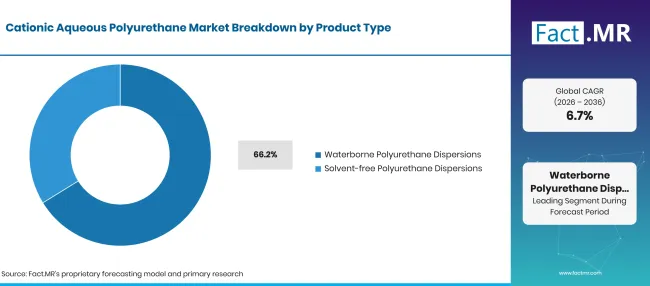
Factmr Cationic Aqueous Polyurethane Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Dispersiones de poliuretano en agua (segmento principal) | 66.2% |
| Otros segmentos combinados | 33.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los formuladores optan por defecto en dispersiones transportadas por agua porque sus líneas existentes de mezcla, recubrimiento y curado las manejan con solo cambios menores. El agua, como principal portadora, reduce las emisiones de disolventes y se ajusta a las necesidades de cumplimiento de procesadores de recubrimiento, adhesivos y textiles. El mayor conjunto de dispersiones de poliuretano también proporciona a los grados catiónicos materias primas y conocimientos de proceso compartidos. Las dispersiones de poliuretano sin disolventes añadirán una porción creciente de demanda. Evitan por completo cosolventes como el NMP, que atrae a proveedores de interiores automotrices y a usuarios de construcción interior que se enfrentan a los límites de emisiones más estrictos. Los productores suelen combinar estos grados con química de autocruzamiento para mantener alta la resistencia al agua.
¿Qué lidera el segmento de Aplicaciones?
Los recubrimientos suponen 42.3% de las ventas de 2026.
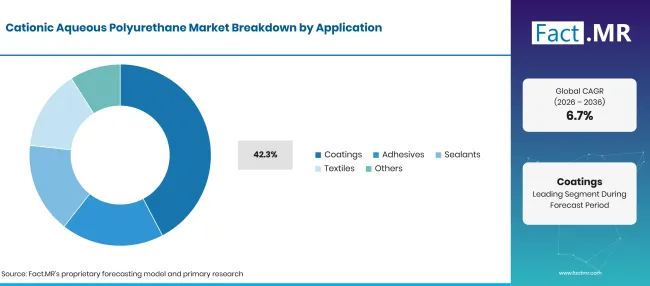
Factmr Cationic Aqueous Polyurethane Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Recubrimientos (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los recubrientes recurren a dispersiones catiónicas donde una película debe adherirse a superficies de vidrio, minerales, metálicos o fibras que contienen carga negativa. Los aglutinantes forman capas duras y adherentes con bajo contenido de disolventes, lo que se adapta a recubrimientos de madera y acabados industriales. El crecimiento en el sector automotriz, construcción e industrial hace que los formuladores pidan estas categorías. La regulación respalda el cambio alejándose de los disolventes. Una revisión posterior a la implementación, valorada por el Comité de Política Regulatoria del Reino Unido en marzo de 2025, situó las reducciones de COV en las normativas de pinturas y restauración de vehículos en 364 kilotoneladas entre 2007 y 2021 [3]. Los adhesivos dependen de dispersiones catiónicas para adherirse a superficies cargadas. Los selladores los utilizan para juntas flexibles, y las fábricas textiles los aplican en el acabado de fibras.
¿Cómo moldea la industria de usuarios finales la demanda?
El sector automotriz representa 38.6% de las ventas de 2026.
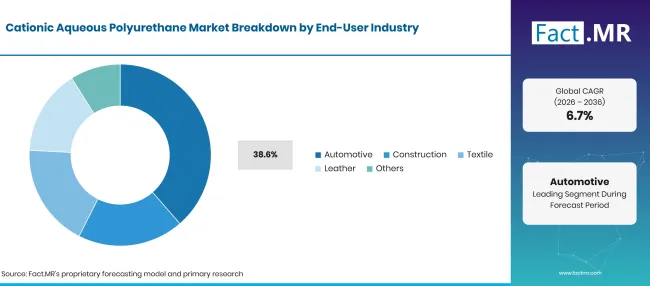
Factmr Cationic Aqueous Polyurethane Market Breakdown End User Industry | Source: Fact.MR
| Industria de Usuario Final | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 38.6% |
| Otros segmentos combinados | 61.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los fabricantes de vehículos y los proveedores de Tier 1 utilizan recubrimientos a base de agua, adhesivos y selladores para automotrices para cumplir con los permisos de emisión de plantas sin perder durabilidad ni apariencia. Las piezas interiores, los textiles de los asientos y los molduras añaden volumen constante. El Kraftfahrt-Bundesamt contabilizó 545,142 nuevos coches eléctricos a batería en Alemania en 2025, una cuota 19.1% de nuevas matriculaciones y 43.2% más de un año antes [4]. Cada nueva plataforma abre una nueva ventana de calificación para aglutinantes de bajas emisiones. La construcción utiliza dispersiones catiónicas en recubrimientos de suelo, productos químicos impermeabilizantes y selladores para juntas. Los procesadores de cuero los aplican como capas base y aglutinantes de acabado, donde la adhesión a la piel es muy apreciada. Los convertidores de papel y embalaje constituyen la demanda restante.
¿Qué está acelerando la adopción del mercado del poliuretano acuoso catiónico y qué lo está frenando?
Normas más estrictas sobre COV, programas automovilísticos y acabados textiles y en cuero mantendrán la adopción en movimiento. Las oscilaciones en el precio de las materias primas y la prima que se cobra por grados catiónicos especiales siguen siendo los principales freos para un uso más amplio.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| El endurecimiento de la emisión de disolventes limita acelerar el cambio hacia dispersiones acuosas | +2.0% | Global | A corto plazo (<= 2 años) |
| Creciente demanda automotriz de recubrimientos, adhesivos y selladores duraderos y de bajas emisiones | +1.5% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Adopción creciente de grados catiónicos en el acabado textil y del cuero | +1.2% | Asia del Sur y Pacífico, Asia Oriental, América Latina | A medio plazo (2-4 años) |
| Crecimiento en recubrimientos y selladores bajos en COV para aplicaciones en construcción interior | +0.8% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Comercialización de dispersiones libres de disolventes y de base biológica | +1.2% | Global | A medio plazo (2-4 años) |
| Grados de autoreticulación que ofrecen una mayor durabilidad de la película | +0.8% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Colaboraciones entre productores de dispersión y OEMautomotrices para formulaciones conformes | +0.6% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Adopción en mercados emergentes con normas más estrictas de calidad del aire | +0.4% | América Latina, Asia del Sur y Pacífico | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Mayor coste en comparación con sistemas aniónicos convencionales y con solventes | -0.8% | Global | A corto plazo (<= 2 años) |
| Volatilidad del precio de las materias primas para isocianatos y polioles. | -0.6% | Global | A medio plazo (2-4 años) |
| Límites de compatibilidad de formulación con aditivos y pigmentos aniónicos | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de poliuretano acuoso catiónico hasta 2036?
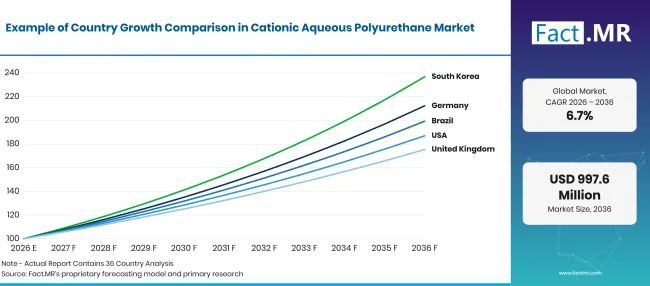
Factmr Cationic Aqueous Polyurethane Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japón | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
7.8% CAGR, respaldado por una base fuerte de productos químicos y automotrices y estrictos límites de disolventes.
Alemania combina una gran base de fabricación química con los principales sectores de automoción e industriales de recubrimientos. El Umweltbundesamt informó que las emisiones nacionales de NMVOC cayeron a poco menos de 1 millones de toneladas en 2024, 75.8% menos que en 1990 [5]. Los procesos industriales y el uso de productos, que incluyen aplicaciones de disolventes, siguen representando 49% de ese total [5]. Los formuladores locales seguirán trasladando trabajos textiles, de fibras y recubrimientos críticos para adhesiones a grados catiónicos basados en agua.
¿Cómo está Brasil escalando la demanda?
7.1% CAGR, gracias al crecimiento de la actividad automotriz, de la construcción y del cuero.
Las industrias automotriz, de construcción, cuero y textil de Brasil están aumentando la demanda de recubrimientos y adhesivos a base de agua. IBGE informó que las curtiduras adquirieron 11.13 millones de pieles de ganado en bruto en el cuarto trimestre de 2025, un aumento 11.8% respecto al año anterior [6]. Más pieles en proceso significan más pedidos de aglutinantes de acabado. Un cumplimiento ambiental más estricto también alejará a los procesadores locales de los sistemas basados en disolventes.
¿Qué apoya la adopción en Estados Unidos?
6.5% CAGR, reflejando una base grande de automóviles, construcción y recubrimientos.
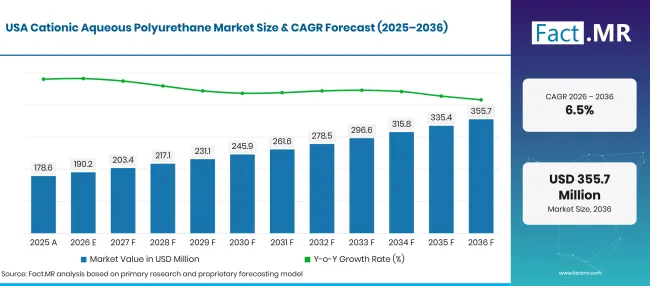
Factmr Cationic Aqueous Polyurethane Market Forecast Usa | Source: Fact.MR
La Oficina del Censo situó el gasto en construcción de Estados Unidos en 2025 en USD 2.16 billones, 1.4% inferior a 2024 [7]. Esa base aún absorbe grandes volúmenes de recubrimientos arquitectónicos e industriales. En enero de 2025, la EPA modificó sus normas nacionales de COV para recubrimientos en aerosol, añadiendo factores de reactividad y actualizando los límites de emisión por categoría [8]. El nuevo volumen provendrá principalmente de grados libres de disolventes, de alto rendimiento y basados en bio.
¿Cómo funciona el Reino Unido?
5.8% CAGR, ayudado por recubrimientos especiales y la demanda de productos químicos para construcción.
El Reino Unido tiene una base industrial más pequeña, por lo que la demanda reúne en recubrimientos especiales, adhesivos y productos químicos de construcción. La Oficina Nacional de Estadísticas informó que la producción de la construcción aumentó 1.8% en 2025 en comparación con 2024 [9]. Los requisitos de bajas emisiones en obras de construcción favorecen productos a base de agua. Las ganancias dependerán de grados de mayor valor diseñados para aplicaciones específicas.
¿Cómo está desarrollando Japón la demanda?
5.1% CAGR, ya que los usuarios de automoción y textiles adoptan grados de alto rendimiento.
Japón cuenta con una base madura de fabricantes de automóviles, electrónica y textiles que necesitan recubrimientos y adhesivos precisos y de alto rendimiento para su producción. El Ministerio de Tierras y Transporte de Japón (MLIT) prevé la inversión en construcción para el año fiscal 2025 en torno a 75.6 billones de yenes, un aumento 3.2% respecto al año fiscal 2024 [10]. Los trabajos de construcción proporcionan a los selladores a base de agua y a los recubrimientos de suelo una segunda salida. Las mejoras futuras vendrán de grados catiónicos sin disolventes, de alta durabilidad y especializados.
¿Quién lidera el mercado de poliuretano acuoso catiónico?
Los roles de proveedores se dividen en tres niveles.
Los grupos químicos integrados producen dispersiones a partir de sus propios isocianatos y polioles, lo que les proporciona control de costes y alcance global. BASF vende dispersiones de poliuretano a base de agua de Luphen para adhesivos. En octubre de 2025, amplió la capacidad de dispersión en Dilovası, Turquía, para usos arquitectónicos y de construcción bajos en COV [11]. Covestro ofrece los grados Bayhydrol e Impranil y lanzó Bayhydrol UH 2896 y UH 2897 para el mercado chino de impermeabilización en noviembre de 2025 [12]. Wanhua Chemical Group ofrece dispersiones de poliuretano acuoso Lacper para recubrimientos. Los especialistas en resina forman el segundo nivel y compiten por el conocimiento de formulación. Allnex Group programó seminarios sobre dispersiones de poliuretano de alta biobase para China Coat 2025 [13]. Lubrizol (Sancure), Alberdingk Boley y Mitsui Chemicals (Takelac W) sirven recubrientes de madera, envases y textiles. Los expertos en cuero y tejidos constituyen el tercer nivel. DIC Corporation incluye una resina de uretano catiónica a base de agua junto a su gama HYDRAN, y Stahl vende bases de dispersión de poliuretano a curtidores. La estabilidad de carga con aditivos aniónicos, opciones sin disolventes y los laboratorios de aplicación locales decidirán qué proveedores ganarán nuevos programas.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Allnex Group; Alberdingk Boley GmbH; y Stahl Holdings B.V.
- BASF SE
- Covestro AG
- Wanhua Chemical Group Co., Ltd.
- Mitsui Chemicals, Inc.
- DIC Corporation
- Lubrizol Corporation
- Grupo Allnex
- Alberdingk Boley GmbH
- Stahl Holdings B.V.
Bibliografía
- [1] Agencia Europea de Medio Ambiente. (2025, septiembre 23). Emisiones de los principales contaminantes atmosféricos en Europa.
- [2] Organización Mundial de la Salud, Oficina Regional para Europa. (2025, noviembre 27). La OMS actualiza las directrices para informar mejor las decisiones sobre aire limpio y políticas de mitigación del cambio climático.
- [3] Comité de Política Regulatoria. (2025, marzo 11). Opinión RPC: Reglamento sobre Compuestos Orgánicos Volátiles en Pinturas, Barnices y Productos de Restauración de Vehículos 2012, revisión posterior a la implementación.
- [4] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: Revisión anual].
- [5] Umweltbundesamt. (2026, junio 25). Emission flüchtiger organischer Verbindungen ohne Methan (NMVOC) [Emisiones de compuestos orgánicos volátiles no metanos (NMVOC)].
- [6] Instituto Brasileño de Geografía y Estatística (IBGE). (2026, febrero 12). Trimestrais da pecuária: abate de bovinos, suínos e frangos cresce no 4° trimestre [Encuestas trimestrales de ganado: el sacrificio de ganado, cerdo y pollo crece en el 4trimestre].
- [7] Oficina del Censo de EE. UU. (2026, febrero 27). Gastos mensuales en construcción, diciembre de 2025.
- [8] Agencia de Protección Ambiental de EE. UU. (2025, enero 17). Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosole.
- [9] Oficina Nacional de Estadísticas. (2026, febrero 12). Producción de la construcción en Gran Bretaña: diciembre de 2025, nuevos pedidos e índices de precios de producción en construcción, octubre a diciembre de 2025.
- [10] Ministerio de Tierras, Infraestructuras, Transporte y Turismo, Japón. (2025, agosto 29). 令和7年度(2025年度)建設投資見通し [Perspectivas de inversión en construcción para el año fiscal 2025].
- [11] BASF. (2025, octubre 7). BASF amplía la capacidad de producción de dispersiones para las industrias de recubrimientos arquitectónicos y construcción en Dilovası, Turquía.
- [12] Covestro. (2025, noviembre 18). Covestro lanza nuevas soluciones de recubrimientos y automatización de laboratorios en Asia Pacífico.
- [13] Allnex. (2025, noviembre 25). Allnex mostrará innovaciones en recubrimientos sostenibles en China Coat 2025.
Este informe responde
- ¿Cómo se reparten las ventas de poliuretano acuoso catiónico por tipo de producto, aplicación e industria de usuario final?
- ¿Qué subsegmento es el primero en cada segmento y qué necesidades de los clientes determinan su cuota en 2026?
- ¿Cómo difieren la base industrial, las normas de emisiones y las perspectivas de crecimiento en Alemania, Brasil, Estados Unidos, Reino Unido y Japón?
- ¿Quién abastece el mercado, desde productores químicos integrados hasta especialistas en resina y expertos en cuero y tejidos?
- ¿Con qué rapidez moverán a los compradores los límites de emisión de disolventes y los requisitos bajos de COV de sistemas transmitidos por disolventes a sistemas basados en agua?
¿Qué cubre el mercado de poliuretano acuoso catiónico?
Las dispersiones de poliuretano a base de agua que transportan grupos cargados positivamente forman el Mercado de Poliuretano Acuoso Catiónico. La carga mejora la adhesión a superficies cargadas negativamente como fibras textiles, fibras de vidrio, papel y cuero.
Las dispersiones cationes en agua y libres de disolventes se registran en usos de recubrimientos, adhesivos y selladores, así como en aplicaciones textiles y otras. Los ingresos se miden a nivel de dispersión para las industrias automotriz, de la construcción, del cuero y otras industrias de usuario final.
¿Qué incluye el alcance?
Se cuentan las dispersiones de poliuretano catiónico en formas a base de agua y sin disolventes, incluyendo grados de autocruzamiento y bio-base. Las ventas a formuladores y procesadores industriales que los utilizan como aglutinantes, formadores de película y agentes de tratamiento están dentro del alcance.
Los grados vendidos en acabados de fibra junto con otros productos textiles se cuentan en el valor de dispersión. También se cubren los aglutinantes catiónicos usados en recubrimientos automotrices y acabados interiores. Las mezclas cuentan cuando el poliuretano catiónico forma la base activa.
¿Qué se excluye del alcance?
Esta evaluación excluye las dispersiones de poliuretano aniónico y no iónico, así como los sistemas de poliuretano con disolventes. También se excluyen las dispersiones acrílicas y otras no poliuretanas.
Aquí no se valoran los recubrimientos acabados, adhesivos, selladores y textiles o artículos de cuero tratados. Solo la dispersión vendida al formulador o procesador cuenta para los ingresos del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
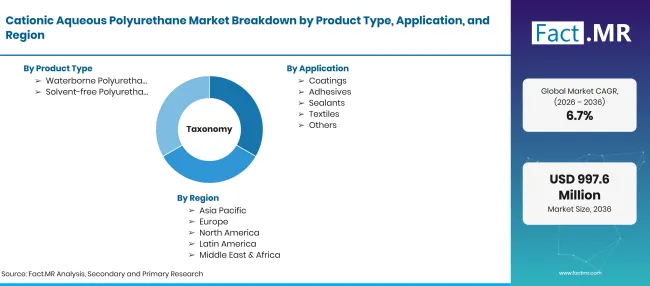
Factmr Cationic Aqueous Polyurethane Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Dispersiones de poliuretano a base de agua que transportan grupos catiónicos (cargados positivamente), usados como aglutinantes y formadores de película en recubrimientos, adhesivos, selladores, tratamientos textiles y aplicaciones industriales relacionadas. |
| Tipo de producto | Dispersiones de poliuretano en agua; Dispersiones de poliuretano sin disolventes |
| Aplicación | Recubrimientos; Adhesivos; Selladores; Textiles; Otros |
| Industria de Usuario Final | Automoción; Construcción; Cuero; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Grupo Allnex; Alberdingk Boley GmbH; Stahl Holdings B.V. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo e abajo arriba usando recubrimientos, adhesivos y demanda textil por aplicación; mezcla de tipos de productos; producción de automoción, construcción y cuero; normas de emisiones a nivel nacional; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Dispersiones de poliuretano en el agua
- Dispersiones de poliuretano sin disolventes
-
Por aplicación
- Recubrimientos
- Adhesivos
- Selladores
- Textiles
- Otros
-
Por industria de usuarios finales
- Automoción
- Construcción
- Cuero
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de poliuretano acuoso catiónico en 2026?
¿Cuál es el CAGR del mercado del poliuretano acuoso catiónico de 2026 a 2036?
¿Qué tipo de producto lidera el mercado del poliuretano acuoso catiónico?
¿Qué aplicación lidera el mercado del poliuretano acuoso catiónico?
¿Qué industria de usuarios finales lidera el mercado del poliuretano acuoso catiónico?
¿Qué país crecerá más en el mercado de poliuretano acuoso catiónico?
¿Quiénes son las principales empresas en el mercado del poliuretano acuoso catiónico?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF