- Market Value (2025): USD 13.7 Bn
- Estimated Value (2026): USD 15.0 Bn
- Forecast Value (2036): USD 33.1 Bn
- CAGR (2026-2036): 8.2%
¿Cuánto se prevé que valdrá el mercado de linfomas no Hodgkin para 2036?
USD 15.0 mil millones en 2026 hasta USD 33.1 mil millones para 2036 a 8.2% CAGR.
- Fact.MR estima que el mercado de linfomas no Hodgkin alcanzó losUSD 13.9 mil millones en 2025, impulsado por la demanda de tratamientos efectivos para el linfoma.
- Se prevé que los ingresos aumenten de USD 15.0 mil millones en 2026 a USD 33.1 mil millones en 2036, a medida que las terapias y inmunoterapias dirigidas amplían las opciones de tratamiento.
- Un 8.2% CAGR sustentará el mercado de 2026 a 2036, respaldado por los avances en el tratamiento del cáncer y la creciente demanda de terapias innovadoras.
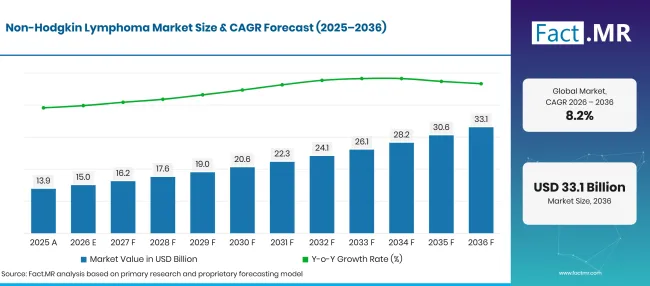
Factmr Non Hodgkin Lymphoma Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 13.7 |
| 2026 | Estimación | 15.0 |
| 2036 | Previsión | 33.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.2% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado del linfoma no Hodgkin?
Se añadirán USD 18.1 mil millones en nuevos ingresos entre 2026 y 2036, impulsados por los avances en inmunoterapia, tratamientos dirigidos y la creciente demanda de una atención eficaz para el linfoma.
- Motores de la demanda en el mercado
- Los avances en inmunoterapia están ampliando las opciones de tratamiento para pacientes con linfoma no Hodgkin. En mayo de 2026, las terapias CAR T-lymphocy-células aprobadas por la FDA de EE. UU., incluyendo Breyanzi, apoyan el tratamiento de pacientes elegibles con subtipos seleccionados de linfoma no Hodgkin [1].
- El aumento de la demanda de terapias dirigidas está apoyando la expansión del mercado a medida que las compañías farmacéuticas desarrollan tratamientos dirigidos a vías moleculares específicas y marcadores de células cancerosas. El 13de mayo de 2026, la FDA concedió una aprobación acelerada al sonrotoclax para adultos con linfoma de células del manto recaído o refractario tras al menos dos líneas de tratamiento sistémicas, incluido un inhibidor de BTK. El ensayo de apoyo 103pacientes informó de una tasa de respuesta global 52% [2]. [2]
- El creciente enfoque en los subtipos de linfomas agresivos e indolentes está manteniendo la demanda de regímenes de tratamiento diversos. El linfoma difuso de células B grandes (DLBCL), el linfoma folicular, el linfoma de células del manto y otros subtipos requieren enfoques terapéuticos diferentes basados en las características de la enfermedad y la respuesta del paciente. El programa SEER de EE. UU. estima 79,320 nuevos casos de linfoma no Hodgkin en 2026, apoyando la necesidad de opciones de tratamiento diversas [3]
- El creciente investimento farmacéutico y la investigación clínica están fortaleciendo la cartera de tratamientos. Empresas como Roche, Gilead Sciences (Kite Pharma), Bristol Myers Squibb, Novartis y AstraZeneca contribuyen al panorama más amplio del tratamiento oncológico mediante investigación y desarrollo, medicamentos dirigidos y terapias celulares [4].
- Segmentos clave analizados
- Por tipo de enfermedad: Se proyecta que el linfoma MALT represente 60.6% cuota en 2026, junto con linfomas agresivos, incluyendo linfomas difuso de células B grandes (DLBCL), linfoma linfoblástico y linfoma de células del manto, así como linfomas indolentes, incluyendo linfoma folicular y linfoma cutáneo de células T.
- Por tratamiento: Se prevé que la inmunoterapia represente 42.3% cuota en 2026, respaldada por el creciente uso de enfoques de tratamiento avanzados. Otros segmentos clave de tratamiento incluyen la terapia dirigida y la quimioterapia.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El mercado del linfoma no Hodgkin avanza a medida que la inmunoterapia y los tratamientos dirigidos amplían las opciones para pacientes con subtipos específicos de linfoma. Las compañías farmacéuticas que invierten en terapias innovadoras e investigación clínica estarán mejor posicionadas para abordar las necesidades de tratamiento no cubiertas. El desarrollo continuo de enfoques de tratamiento personalizados seguirá siendo importante para el crecimiento del mercado."
- Implicaciones estratégicas
- Las compañías farmacéuticas deben priorizar la investigación en terapias e inmunoterapias dirigidas para abordar necesidades no cubiertas en subtipos de linfomas agresivos e indolentes.
- Los desarrolladores de tratamientos pueden ampliar la investigación clínica hacia terapias para enfermedades recaídas o refractarias para mejorar los resultados en pacientes que no responden adecuadamente a los tratamientos existentes
- Los profesionales sanitarios deben reforzar el diagnóstico específico de los subtipos y la selección de tratamientos para apoyar las decisiones terapéuticas adecuadas.
- Las organizaciones de investigación pueden impulsar colaboraciones clínicas y biomarcadores para avanzar en la medicina de precisión y mejorar la respuesta al tratamiento.
Japón lidera las perspectivas de crecimiento del país en 9.5% CAGR, seguido por el Reino Unido en 8.3%, reflejando las estimaciones de previsión suministradas para el periodo 2026–2036. Estados Unidos sigue a 7.1%, mientras que se proyecta que Brasil crezca a 6.8% y Alemania a 6.0%.
¿Cómo se desglosa el mercado de linfomas no Hodgkin por segmento?
El linfoma MALT explicará 60.6% de tipo de enfermedad; La inmunoterapia conducirá el tratamiento en 42.3%.
¿Qué tipo de enfermedad conduce?
Fact.MR proyecta una cuota de 60.6% en las ventas de 2026 para el linfoma MALT en esta segmentación. Esta estimación propietaria de ingresos de mercado requiere validación frente al modelo subyacente y no debe interpretarse como una cuota de diagnósticos de linfoma.
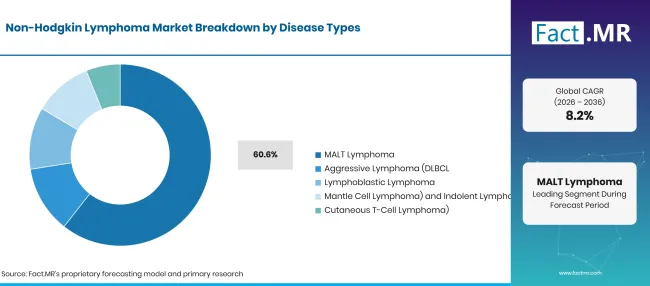
Factmr Non Hodgkin Lymphoma Market Breakdown Disease Types | Source: Fact.MR
| Tipo de enfermedad | Compartir (2026) |
|---|---|
| Linfoma MALT (Segmento principal) | 60.6% |
| Otros tipos de enfermedad combinados | 39.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
El linfoma MALT es un subtipo de linfoma de zona marginal que suele desarrollarse en tejido linfoide asociado a la mucosa. Su curso generalmente indolente significa que algunos pacientes pueden someterse a una vigilancia activa, mientras que otros reciben radioterapia, inmunoterapia u otros tratamientos sistémicos dependiendo de la localización y progresión de la enfermedad. Los requisitos de tratamiento varían según los subtipos de NHL agresivos e indolentes, lo que apoya la demanda de enfoques terapéuticos diferenciados.
¿Qué apoya la inmunoterapia dentro del tratamiento?
La inmunoterapia representará 42.3% de las ventas de 2026.
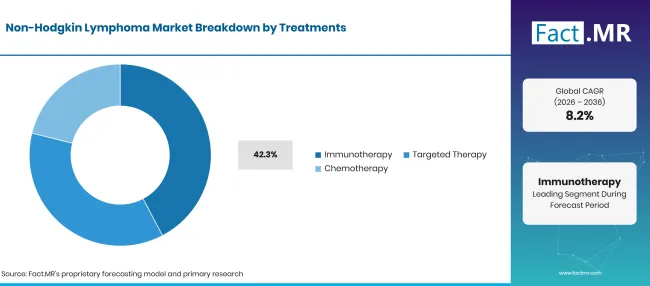
Factmr Non Hodgkin Lymphoma Market Breakdown Treatments | Source: Fact.MR
| Tratamiento | Compartir (2026) |
|---|---|
| Inmunoterapia (Segmento principal) | 42.3% |
| Otros tratamientos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La inmunoterapia ofrece opciones de tratamiento mediante anticuerpos monoclonales, anticuerpos biespecíficos y terapias con células CAR T para pacientes elegibles. Estos enfoques son especialmente relevantes para ciertos linfomas recaídos o refractarios. Las terapias dirigidas actúan sobre vías moleculares específicas, mientras que la quimioterapia sigue siendo una opción establecida en múltiples subtipos de NHL. La selección del tratamiento depende del subtipo de linfoma, el estadio de la enfermedad y la respuesta previa al tratamiento.
¿Qué está acelerando la adopción del mercado de linfomas no Hodgkin y qué lo frena?
La creciente demanda de terapias dirigidas e inmunoterapias está ampliando las opciones de tratamiento para pacientes con linfoma no Hodgkin. Los avances en las terapias con células T CAR y los tratamientos basados en anticuerpos apoyan el crecimiento del mercado, mientras que los altos costes de tratamiento, los posibles efectos adversos y el acceso desigual a terapias avanzadas siguen siendo desafíos clave.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Aumento de la incidencia de linfoma no Hodgkin | +1.9% | Global | A corto plazo (≤ 2 años) |
| Adopción creciente de terapias dirigidas e inmunoterapias | +1.5% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Creciente demanda de tratamientos personalizados contra el cáncer | +0.9% | Global | A corto plazo (≤ 2 años) |
| Avances en técnicas diagnósticas y detección temprana de enfermedades | +0.7% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo de nuevas terapias para células T CAR y anticuerpos biespecíficos | +0.9% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Ampliación del acceso a la atención oncológica en mercados emergentes | +0.7% | Asia Pacífico, América Latina | A largo plazo (≥ 4 años) |
| Aumento de los ensayos clínicos para nuevos candidatos al tratamiento de linfomas | +0.6% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Creciente adopción de la medicina de precisión y de terapias basadas en biomarcadores | +0.3% | América del Norte, Asia Oriental | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de los tratamientos avanzados para linfomas | -0.7% | Global | A corto plazo (≤ 2 años) |
| Efectos adversos y complicaciones relacionadas con el tratamiento | -0.3% | Global | A medio plazo (2–4 años) |
| Acceso limitado a atención oncológica especializada y terapias avanzadas | -0.2% | Mercados emergentes, partes de Asia Pacífico | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de linfomas no Hodgkin hasta 2036?
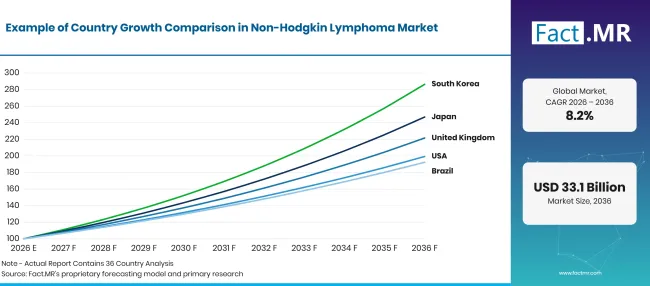
Factmr Non Hodgkin Lymphoma Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.0% |
| Brasil | 6.8% |
| EE. UU. | 7.1% |
| Reino Unido | 8.3% |
| Japón | 9.5% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción por parte de Brasil?
6.8% CAGR, apoyada por la creciente concienciación sobre el linfoma y la ampliación del acceso al tratamiento del cáncer.
El mercado brasileño de linfomas no Hodgkin se ve respaldado por la necesidad de mejorar el diagnóstico y el acceso a terapias eficaces contra el cáncer. Los servicios públicos de oncología y los proveedores sanitarios privados contribuyen a la prestación del tratamiento, mientras que los avances en terapias dirigidas e inmunoterapia crean opciones adicionales para los pacientes elegibles.
Fact.MR análisis indica que ampliar la capacidad diagnóstica y el acceso a cuidados oncológicos especializados podrían apoyar el crecimiento del mercado durante el periodo de previsión. En julio de 2026, la Agencia Reguladora de Salud de Brasil (ANVISA), ANVISA, registró Columvi (glofitamab) en combinación con gemcitabina y oxaliplatino para adultos con linfoma de células B grandes difuso recaída o refractario que no son elegibles para trasplante autólogo de células madre. Esta aprobación amplía el país' s opciones de tratamiento disponibles para un subtipo importante de linfoma no Hodgkin [6].
¿Cómo está desarrollando Japón la demanda?
9.5% CAGR, impulsado por la atención oncológica avanzada y la creciente adopción de terapias innovadoras.
La infraestructura sanitaria establecida en Japón facilita el acceso al diagnóstico y tratamiento especializado del cáncer. La disponibilidad de terapias dirigidas, inmunoterapias y nuevos enfoques terapéuticos crea oportunidades para el mercado de linfomas no Hodgkin.
Fact.MR análisis indica que los avances continuos en medicina de precisión, investigación clínica y selección de tratamientos podrían apoyar la adopción mientras los proveedores sanitarios buscan opciones más eficaces para los pacientes. El 25de mayo de 2026, el Consejo de Asuntos Farmacéuticos del Ministerio de Salud, Trabajo y Bienestar (MHLW) de Japón revisó el tafasitamab (Minjuvi) en combinación con lenalidomida para adultos con linfoma difuso de células B grandes recaídas o refractarios (DLBCL) y concluyó que la aprobación era aceptable. MHLW aprobó posteriormente el tratamiento, con la aprobación anunciada por Incyte el 19de junio de 2026 [5].
¿Qué está apoyando la adopción por parte de Alemania?
6.0% CAGR, reflejando servicios oncológicos establecidos y acceso a opciones de tratamiento avanzadas.
El sistema sanitario desarrollado en Alemania apoya el diagnóstico de linfoma, las consultas especializadas y el acceso al tratamiento oncológico. Los hospitales y centros oncológicos utilizan protocolos de tratamiento establecidos, mientras que las terapias dirigidas e inmunoterapias amplían las opciones disponibles para los pacientes elegibles.
Fact.MR análisis indica que la innovación continua en tratamientos y la demanda de una gestión eficaz de la enfermedad apoyarán el crecimiento del mercado, aunque la infraestructura sanitaria relativamente madura del país podría moderar su expansión.
¿Cómo funciona el Reino Unido?
8.3% CAGR, apoyado por servicios especializados en cáncer y la adopción de nuevas terapias.
El mercado británico de linfomas no Hodgkin se beneficia de servicios de atención oncológica establecidos y de los esfuerzos continuos para mejorar el diagnóstico y el tratamiento. El Servicio Nacional de Salud proporciona un marco para la evaluación y tratamiento oncológicos, mientras que los avances en medicamentos dirigidos e inmunoterapias ofrecen opciones adicionales para los pacientes elegibles. Fact.MR análisis indica que las mejoras continuas en las vías de tratamiento y el acceso a terapias innovadoras podrían apoyar la expansión del mercado.
¿Qué apoya la adopción en Estados Unidos?
7.1% CAGR, a medida que la innovación en tratamientos y la demanda de terapias avanzadas para el linfoma sostienen el crecimiento del mercado.
Estados Unidos cuenta con un ecosistema consolidado de investigación y tratamiento oncológicos, apoyado por centros especializados en cáncer, ensayos clínicos y acceso a medicamentos innovadores. Las terapias dirigidas, los tratamientos con células CAR T y los anticuerpos biespecíficos están ampliando las opciones para pacientes seleccionados con linfoma no Hodgkin. Fact.MR análisis indica que la inversión continua en investigación, el desarrollo de tratamientos y la demanda de enfoques personalizados apoyarán el crecimiento del mercado durante el periodo de previsión.
¿Quién lidera el Mercado de Linfomas No Hodgkin?
Varias compañías farmacéuticas compiten en el mercado del linfoma no Hodgkin mediante inmunoterapia, medicamentos dirigidos y terapias celulares. Roche desarrolla tratamientos oncológicos, incluyendo terapias basadas en anticuerpos utilizados en indicaciones seleccionadas de linfoma. Gilead Sciences, a través de Kite Pharma, es un participante destacado en la terapia con células CAR T, incluyendo Yescarta. Bristol Myers Squibb compite mediante inmunoterapias celulares como Breyanzi y medicamentos oncológicos dirigidos.
Novartis participa en oncología mediante tratamientos dirigidos e investigación en terapia celular, mientras que AstraZeneca contribuye a través de su cartera más amplia de hematología y oncología. La posición competitiva depende de las aprobaciones regulatorias, resultados clínicos, indicaciones de tratamiento y el desarrollo de nuevas terapias para subtipos de linfoma agresivo e indolente. En junio de 2026, Roche informó de la aceptación por parte de la FDA de una solicitud suplementaria para su combinación Lunsumio VELO y Polivy para linfoma de células B grandes recaídas o refractarios, mientras que Kite Pharma de Gilead informó de una actualización de la etiqueta de la FDA en febrero de 2026 para Yescarta en linfomas primarios recaídos o refractarios del sistema nervioso central. Estos avances ponen de manifiesto la inversión continua en la ampliación de las opciones de tratamiento para subtipos de linfoma difíciles de tratar [7] [8].
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de linfomas no Hodgkin incluyen Roche, Gilead Sciences (Kite Pharma), Bristol Myers Squibb, Novartis y AstraZeneca.
- Roche
- Gilead Sciences (Kite Pharma)
- Bristol Myers Squibb
- Novartis
- AstraZeneca
Bibliografía
- [1] Administración de Alimentos y Medicamentos de EE. UU. (2026, febrero 20). Breyanzi (lisocabtagene maraleucel). https://www.fda.gov/vaccines-blood-biologics/cellular-gene-therapy-products/breyanzi-lisocabtagene-maraleucel
- [2] Administración de Alimentos y Medicamentos de EE. UU. (2026, mayo 13). La FDA concede aprobación acelerada al sonrotoclax para linfoma de células del manto recaído o refractarios.
- [3] Instituto Nacional del Cáncer. (s.f.). Datos estadísticos del cáncer: Linfoma no Hodgkin. Programa de Vigilancia, Epidemiología y Resultados Finales. Consultado el 19de octubre de 2026, en
- [4] Instituto Nacional del Cáncer. (2026, septiembre 23). Medicamentos aprobados para linfoma no Hodgkin.
- [5] Ministerio de Salud, Trabajo y Bienestar. (2026, mayo 25). 2026[Consejo de Asuntos Farmacéuticos, Segundo Comité de Medicamentos: Acta de la reunión].
- [6] Agência Nacional de Vigilância Sanitária. (2026, julio 20). Columvi (glofitamabe).
- [7] Roche. (2026, junio 18). La FDA acepta la solicitud de licencia suplementaria de biológicos para la combinación de Lunsumio y Polivy de Roche para personas con linfoma de células B grandes recaídas o refractario.
- [8] Gilead Sciences, Inc. (febrero de 6de 2026 ). La FDA aprueba actualización de la etiqueta del Yescarta de Kite para el linfoma primario del sistema nervioso central recaído/refractario.
Este informe responde
- Los ingresos del mercado de linfomas no Hodgkin se segmentan por tipo de enfermedad y tratamiento, incluyendo linfoma MALT, linfoma agresivo, linfomas indolentos, inmunoterapia, terapia dirigida y quimioterapia.
- Para cada segmento, se identifica el subsegmento principal junto con los factores clínicos y de tratamiento que influyen en la demanda.
- La carga de enfermedades, la adopción de tratamientos y el acceso a la atención sanitaria enmarcan la comparación entre Alemania, Brasil, Estados Unidos, Reino Unido y Japón.
- Los perfiles de las empresas cubren a los principales fabricantes farmacéuticos que desarrollan y comercializan tratamientos para linfoma, incluyendo terapias dirigidas, inmunoterapias y terapias para células CAR T.
- Se evalúan los impulsores, oportunidades y restricciones por su influencia en el crecimiento del mercado hasta 2036.
¿Qué cubre el Mercado de Linfomas No Hodgkin?
El Mercado de Linfomas No Hodgkin abarca medicamentos y enfoques terapéuticos utilizados para tratar cánceres originados en el sistema linfático distintos del linfoma de Hodgkin. El mercado incluye tratamientos para linfomas de células B y T, que abarcan subtipos de enfermedades agresivas e indolentes.
La evaluación abarca inmunoterapia, terapia dirigida y quimioterapia, incluyendo anticuerpos monoclonales relevantes, anticuerpos biespecíficos, medicamentos dirigidos y terapias celulares. La demanda del mercado está influida por la eficacia del tratamiento, la recurrencia de la enfermedad, la elegibilidad clínica y el acceso a cuidados oncológicos especializados.
¿Qué incluye el alcance?
El mercado incluye tratamientos utilizados para el linfoma MALT, linfoma difuso de células B grandes (DLBCL), linfoma linfoblástico, linfoma de células del manto, linfoma folicular y linfoma cutáneo de células T. Cubre enfoques terapéuticos establecidos y más recientes utilizados en diferentes etapas del tratamiento, incluyendo entornos de primera línea y enfermedades recaídas o refractarias.
Se incluyen inmunoterapias como tratamientos basados en anticuerpos y terapias con células CAR T cuando se aprueban para indicaciones relevantes de NHL. También se cuentan medicamentos dirigidos y regímenes de quimioterapia cuando se utilizan para tratar pacientes con linfoma elegibles.
¿Qué se excluye del alcance?
Se excluyen los tratamientos para el linfoma de Hodgkin, al igual que los tratamientos usados exclusivamente para cánceres o trastornos hematológicos no relacionados sin indicación relevante de linfoma no Hodgkin.
Las pruebas diagnósticas, equipos de imagen, instrumentos de biopsia ni servicios hospitalarios generales no se incluyen en la valoración del mercado terapéutico. Los medicamentos y procedimientos de cuidados de apoyo no relacionados con el tratamiento directo del linfoma también quedan excluidos, salvo que se incluyan explícitamente en la definición del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en estimaciones de mercado, información de empresas, publicaciones estadísticas públicas, información regulatoria y evidencia del sector para evaluar los desarrollos y previsiones del mercado.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
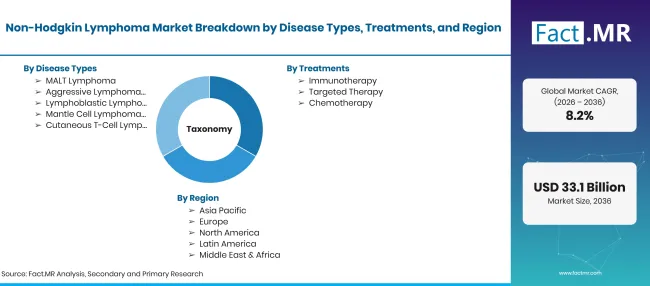
Factmr Non Hodgkin Lymphoma Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones en 2036 en un CAGR |
| Definición del mercado | El Mercado de Linfomas No Hodgkin abarca terapias utilizadas para tratar linfomas no Hodgkin, un grupo diverso de cánceres que afectan a los linfocitos. El ámbito incluye inmunoterapia, terapia dirigida y quimioterapia en diferentes subtipos de linfoma. |
| Tipos de enfermedad | Linfoma MALT; Linfomas agresivos, incluyendo linfoma difuso de células B grandes (DLBCL), linfoma linfoblástico y linfoma de células del manto; Linfomas indolentos, incluyendo linfoma folicular y linfoma cutáneo de células T |
| Tratamiento | Inmunoterapia; Terapia Dirigida; Quimioterapia |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Roche; Gilead Sciences (Kite Pharma); Bristol Myers Squibb; Novartis; AstraZeneca. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando prevalencia e incidencia de enfermedades, adopción de tratamientos, actividad en ensayos clínicos, precios de terapias, gasto en atención sanitaria, indicadores de crecimiento a nivel nacional y análisis de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de enfermedad
- Linfoma MALT
- Linfoma agresivo (DLBCL
- Linfoma linfoblástico
- Linfoma de células del manto) y linfomas indolentes (linfoma folicular
- Linfoma cutáneo de células T)
-
Por tratamiento
- Inmunoterapia
- Terapia dirigida
- Quimioterapia
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de linfomas no Hodgkin en 2026?
¿Cuál es la CAGR del mercado de linfomas no Hodgkin de 2026 a 2036?
¿Qué tipo de enfermedad lidera el mercado del linfoma no Hodgkin?
¿Qué segmento de tratamiento lidera el mercado de linfomas no Hodgkin?
¿Qué país crecerá más en el mercado de linfomas no Hodgkin?
¿Quiénes son las principales empresas en el mercado de linfomas no Hodgkin?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF