- Market Value (2025): USD 169.6 Mn
- Estimated Value (2026): USD 182.6 Mn
- Forecast Value (2036): USD 381.3 Mn
- CAGR (2026-2036): 7.6%
¿Cuánto se prevé que valdrá el mercado de dispositivos informáticos de edge robustos para 2036?
USD 182.6 millones en 2026 hasta USD 381.3 millones para 2036 en un 7.6% CAGR.
- Fact.MR estima el mercado de dispositivos de computación edge robustos en USD 169.6 millones para 2025, con la electrónica de defensa y la automatización de fábricas como principales compradores.
- Los ingresos crecerán de USD 182.6 millones en 2026 a USD 381.3 millones en 2036, a medida que la inferencia de GPU, las plataformas autónomas y las mejoras de fábricas inteligentes impulsen el cómputo fuera de las salas de servidores y hacia el equipo.
- Un 7.6% CAGR refleja un nicho donde los precios por unidad se mantienen altos y los ciclos de clasificación son largos, por lo que cada victoria de diseño se convierte en años de pedidos repetidos.
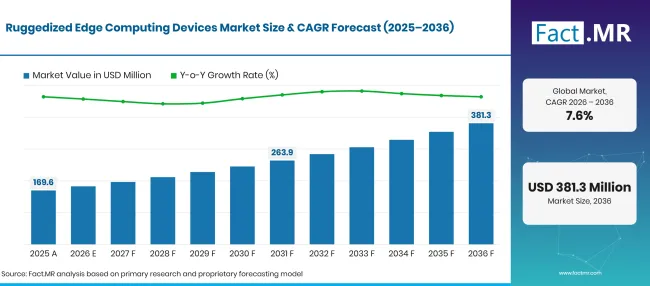
Ruggedized Edge Computing Devices Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 169.6 |
| 2026 | Estimación | 182.6 |
| 2036 | Previsión | 381.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.6% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de dispositivos de computación edge robuste?
Se añadirá un nuevo valor de USD 198.7 millones entre 2026 y 2036, con Servidores Modulares Robustos, Subsistemas Embebidos, Aeroespacial/Defensa y OEM Directo ocupando las posiciones de liderazgo en sus segmentos.
- Motores de la demanda en el mercado
- La automatización en fábrica está colocando más computación a nivel de máquina. China produjo 773,000 conjuntos de robots industriales en 2025, un aumento de 28.0% año en el año, y cada célula robot necesita controladores y ordenadores de visión que toleren vibraciones y ruido eléctrico [1].
- Los presupuestos de defensa son plataformas de financiación que llevan a cabo su propio procesamiento. La solicitud presupuestaria del Departamento de Defensa de EE. UU. para el año fiscal 2026 enumera USD 13.4 mil millones para sistemas autónomos y operados remotamente en aire, tierra y mar [2].
- La IA en el borde está convirtiendo la aceleración de GPU en un requisito de campo. Los modelos de visión artificial, fusión de sensores e inspección se ejecutan localmente para reducir la latencia y la carga de red, lo que favorece sistemas compactos con módulos GPU integrados y refrigeración pasiva.
- Los vehículos conectados y los sistemas ferroviarios están añadiendo ordenadores a bordo para la navegación, la monitorización de pasajeros y el mantenimiento predictivo, todos los cuales deben cumplir con las normas de alta tensión y certificación de vehículos.
- Segmentos clave analizados
- Por Rugged Edge Compute Platform: Modular Rugged Servers mantendrá 25.3% participación en 2026, ya que los chasis configurables permiten a los integradores adaptar las opciones de procesador, GPU y almacenamiento a cada misión.
- Por integración / forma del producto: Los subsistemas embebidos representarán 23.5% del valor de 2026, ya que los fabricantes de equipos integrarán computación directamente en máquinas, vehículos y sistemas de armas.
- Por aplicación del sistema: Aeroespacial / Defensa captará 27.2% en 2026, dado que los sistemas de vigilancia, navegación y mando requieren hardware probado según estándares medioambientales militares.
- Por vía de adquisición: OEM Direct tomará 28.3% en 2026 porque los desarrolladores de plataformas especifican términos personalizados de E/S, diseño térmico y ciclo de vida con el fabricante del ordenador.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La computación en el borde robusta pasará de hardware especializado en defensa a la práctica industrial cotidiana, a medida que fábricas, redes de transporte y sistemas tácticos procesen más datos donde se creen. Los servidores modulares y los subsistemas embebidos ganarán cuota en nuevos diseños porque podrán actualizarse con nuevos procesadores sin recalificar toda la plataforma."
- Implicaciones estratégicas
- Los fabricantes de hardware deberían publicar los datos completos de las pruebas ambientales y comprometerse a largos plazos de suministro, ya que los compradores de defensa y ferrocarril rechazan plataformas que puedan cambiar antes de que termine un programa.
- Los integradores de sistemas deberían construir pilas de referencia validadas que combinen ordenadores robustos con software de visión, redes y seguridad.
- Los distribuidores de componentes deberían tener en stock modelos estándar sin ventilador y de raíles DIN en gran volumen, ya que los compradores de automatización más pequeños prefieren una entrega rápida que una configuración personalizada.
- Los inversores deberían favorecer proveedores con producción local cercana a los clientes de defensa y una mezcla equilibrada de ingresos industriales y militares.
El crecimiento en los países perfilados abarca 9.7% a 7.4%. Taiwán (9.7%) lidera porque la isla diseña y construye gran parte del hardware informático industrial mundial y sigue añadiendo capacidad de servidores y chips de IA. China (9.5%) sigue de cerca en la escala de su impulso de automatización de fábricas. Corea del Sur (8.9%) se beneficia de fábricas de semiconductores e inteligentes que necesitan computación junto a cada herramienta. Japón (7.5%) crece a partir de una base madura de robótica y máquinas-herramienta, y Estados Unidos (7.4%) depende de la modernización de la defensa y de una gran base instalada que se renueva a un ritmo más constante.
¿Cómo se desglosa el mercado de dispositivos de computación de borde robustos por segmento?
Servidores Modulares Rugged liderará la Plataforma de Computación Robusta en el Borde en 25.3%; Subsistemas Embebidos liderará la Integración / Formulario de Producto en 23.5%; Aeroespacial / Defensa liderará la Aplicación de Sistemas en 27.2%; OEM Direct mantendrá la ruta de compras en 28.3% en 2026.
¿Qué plataforma robusta de computación en el borde lidera?
Los servidores Modular Rugged representan 25.3% de las ventas de 2026.
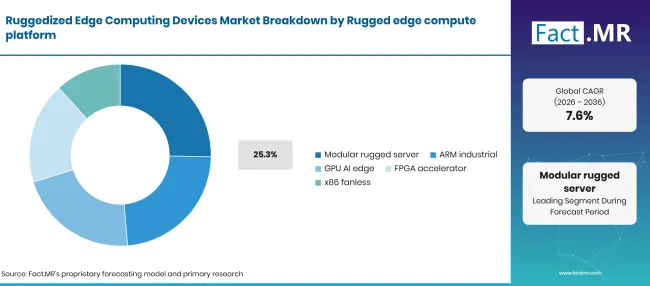
Ruggedized Edge Computing Devices Breakdown Rugged Edge Compute Platform | Source: Fact.MR
| Plataforma de Computación en Borde Robusta | Compartir (2026) |
|---|---|
| Servidores Modulares Rugged (Segmento líder) | 25.3% |
| Otros segmentos combinados | 74.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los ingenieros de programas quieren una caja que pueda actualizar tarjeta por tarjeta, para que un nuevo procesador o GPU no obligue a una nueva ronda de pruebas de choque y térmicas. VPX y estándares abiertos similares lo hacen posible. Kontron comenzó la producción en EE. UU. de su placa VPX VX307H robusta 3U en Huntsville en octubre de 2026 y la trasladó a configuración de fabricación para acortar la entrega a clientes de defensa [3]. Las plataformas industriales ARM, los sistemas de borde con IA para GPU, aceleradores FPGA y ordenadores x86 sin ventilador completan la combinación de plataformas. Los sistemas de borde de GPU están ganando en robótica e inspección, mientras que los aceleradores FPGA sirven para el procesamiento de señales en radar y guerra electrónica. Los compradores de hardware de computación en borde en entornos menos exigentes suelen comenzar con x86 cajas sin ventilador antes de pasar a diseños modulares.
¿Qué soporta subsistemas embebidos dentro de la Integración / Forma de Producto?
Los subsistemas embebidos representan 23.5% de los ingresos de 2026.
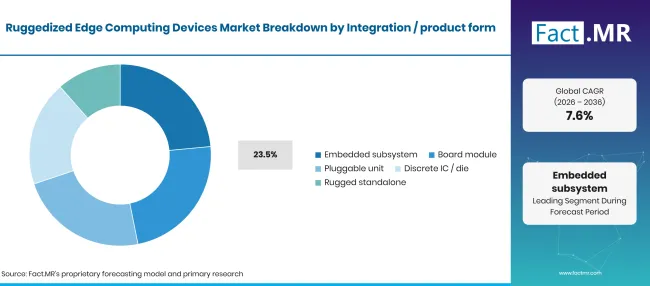
Ruggedized Edge Computing Devices Breakdown Integration Product Form | Source: Fact.MR
| Integración / Forma del producto | Compartir (2026) |
|---|---|
| Subsistemas embebidos (segmento principal) | 23.5% |
| Otros segmentos combinados | 76.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los fabricantes de máquinas prefieren computaciones que se montan dentro del armario o chasis que ya transportan, lo que elimina una carcasa separada y un conjunto de cables. Cincoze lanzó su línea MAGNET DIN-rail en octubre de 2025 para robótica guiada por visión, inspección y medición, con un rango operativo de menos 40 a 65 grados Celsius [4]. Módulos de placa, unidades enchufables, circuitos integrados o chips discretos y sistemas robustos independientes completan la gama de integración. Los módulos de placa son adecuados para diseñadores que quieren construir su propio portador, mientras que los sistemas independientes sirven para trabajos de modernización en líneas de robótica industrial existentes donde el espacio dentro del armario es limitado.
¿Qué lidera el segmento de Aplicaciones de Sistemas?
Aeroespacial / Defensa sostiene 27.2% de la demanda de 2026.
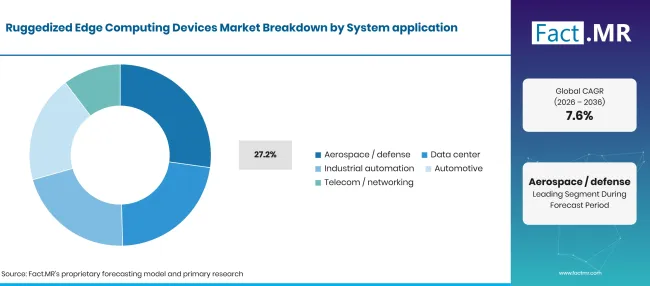
Ruggedized Edge Computing Devices Breakdown System Application | Source: Fact.MR
| Aplicación del sistema | Compartir (2026) |
|---|---|
| Aeroespacial / Defensa (Segmento líder) | 27.2% |
| Otros segmentos combinados | 72.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Las plataformas militares exponen la electrónica a descargas de disparos, niebla salina, grandes variaciones de temperatura y potencia inestable de vehículos, y cada ordenador debe pasar pruebas formales antes de ser desplegado. Cincoze lista su ordenador GPU GM-1100 MXM para reconocimiento militar, análisis de imágenes en tiempo real y reconocimiento de terreno, con pruebas de choque y vibración MIL-STD-810H y una entrada de 9 a 48 voltios para vehículos y buques [5]. Los ordenadores de misión en programas de vetrónica militar siguen reglas similares. Centros de datos, automatización industrial, automoción y aplicaciones de telecomunicaciones o redes forman la base de demanda restante. La automatización industrial es la más cercana en términos de unidades, mientras que los operadores de telecomunicaciones necesitan servidores reforzados en sitios celulares que soporten equipos de red5G en armarios exteriores.
¿Qué define el segmento de la Ruta de Adquisiciones?
OEM Direct contabiliza 28.3% valor de 2026.
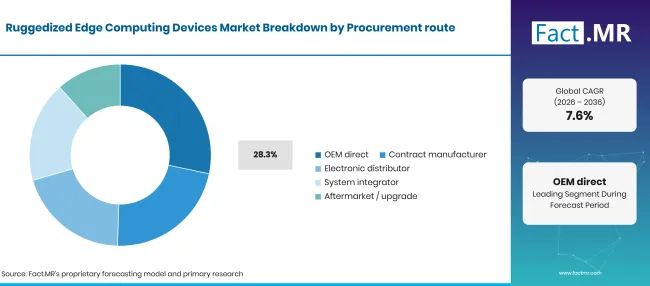
Ruggedized Edge Computing Devices Breakdown Procurement Route | Source: Fact.MR
| Vía de adquisición | Compartir (2026) |
|---|---|
| OEM Directo (segmento principal) | 28.3% |
| Otros segmentos combinados | 71.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los constructores de vehículos blindados, vagones ferroviarios y máquinas de producción suelen negociar directamente con el fabricante del ordenador, ya que necesitan E/S personalizada, recubrimiento conforme, marca y una lista de materiales fija durante la vida útil de su propio producto. Los contratos directos también incluyen las cláusulas de control de revisiones y suministro a largo plazo que exigen los programas de defensa. Los fabricantes por contrato gestionan las construcciones en volumen para desarrolladores de equipos que externalizan el ensamblaje. Los distribuidores electrónicos atienden a compradores de modelos estándar de catálogo, y los integradores de sistemas combinan ordenadores con software y redes.
¿Qué está acelerando la adopción del mercado de dispositivos de computación edge robustos y qué la frena?
La automatización de fábricas, los programas de autonomía de defensa y la inferencia de IA local están ampliando el grupo de compradores para el cómputo reforzado. Los altos precios unitarios, los largos ciclos de validación y la escasa oferta de procesadores a temperatura extendida siguen ralentizando la adopción entre las empresas más pequeñas.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Computación robusta en sistemas aeroespaciales y de defensa | +2.6% | Norteamérica, Asia Oriental, Europa | A largo plazo (>=4 años) |
| Automatización industrial y visión artificial | +2.1% | Global | A medio plazo (2-4 años) |
| IA de borde basada en GPU e inferencia local | +1.7% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
| Vehículos conectados y transporte inteligente | +0.8% | Asia Oriental, Europa, Norteamérica | A largo plazo (>=4 años) |
| IoT industrial y monitorización en tiempo real | +0.4% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Plataformas robustas aceleradas por GPU para cargas de trabajo de IA en el borde | +0.9% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
| Servidores modulares robustos para programas críticos para la misión | +0.6% | Global | A largo plazo (>=4 años) |
| Ordenadores embebidas personalizados para automatización y transporte | +0.4% | Asia Oriental, Europa | A medio plazo (2-4 años) |
| Computación robusta para vehículos conectados e infraestructuras inteligentes | +0.3% | Asia Oriental, Norteamérica | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste inicial de plataformas especializadas y robustas | -0.8% | Global | A corto plazo (<=2 años) |
| Personalización, integración y validación complejas | -0.6% | Global | A medio plazo (2-4 años) |
| Límites de suministro en procesadores y componentes de temperatura extendida | -0.5% | Global | A medio plazo (2-4 años) |
| Ciberseguridad y mantenimiento a largo plazo de sistemas de borde conectados | -0.3% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están escalando el mercado de dispositivos de computación en el borde robustos hasta 2036?
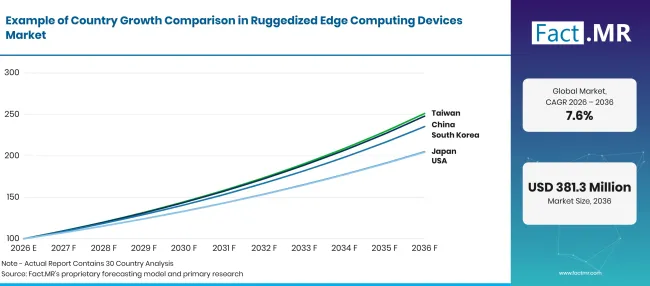
Ruggedized Edge Computing Devices Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Taiwán | 9.7% |
| China | 9.5% |
| Corea del Sur | 8.9% |
| Japón | 7.5% |
| Estados Unidos | 7.4% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción en Taiwán?
9.7% CAGR, impulsado por una profunda base de suministros de computación embebida y una rápida construcción de hardware de IA.
Taiwán alberga muchas de las empresas que diseñan ordenadores sin ventilador, cajas de IA en el borde y placas industriales, por lo que los nuevos productos llegan primero a las fábricas locales. El sector de chips de la isla es el ancla de ese ecosistema: las exportaciones de circuitos integrados alcanzaron unos USD 92.5 mil millones en la primera mitad de 2025, según la Administración de Comercio de U.S. International [6]. Las fábricas, plantas de envasado y líneas de ensamblaje de servidores utilizan computación robusta para la monitorización de herramientas e inspección automatizada.
¿Cómo está desarrollando China la demanda?
9.5% CAGR, respaldados por programas nacionales que conectan la IA con el internet industrial.
Un plan publicado en enero de 2026 contempla actualizaciones de red en no menos de 50,000 empresas y conjuntos de datos de alta calidad en 20 industrias clave para 2028 [7]. Estas actualizaciones sitúan servidores y gateways de borde en las plantas de producción. La conectividad ya está establecida, con 4.84 millones de estaciones base 5G a finales de 2025 [1]. Los fabricantes locales de robots y las plantas de vehículos eléctricos son compradores constantes de controladores embebidos y ordenadores de visión.
¿Qué está moldeando la adopción de Corea del Sur?
8.9% CAGR, ayudado por chips fabs y una campaña nacional de fábricas inteligentes.
Las exportaciones de semiconductores de Corea del Sur batieron un récord de USD 173.4 mil millones en 2025, y un proyecto gubernamental planea unos USD 664 millones entre 2026 y 2030 para chips de IA integrados en dispositivos [8]. Las fábricas ejecutan miles de herramientas que necesitan computación local para los datos de procesos. Aproximadamente 30,000 fábricas inteligentes estaban en funcionamiento en 2024, y el gobierno aspira a más de 100 zonas de fabricación basadas en IA para 2030 [9].
¿Qué apoya la adopción en Japón?
7.5% CAGR, reflejando una base robótica madura que sigue mejorando sus controles.
El Libro Blanco de 2026 sobre Manufacturing Industries, aprobado por el Gabinete en mayo de 2026, nombra la IA y la tecnología digital como prioridades para la competitividad industrial [10]. La producción local de máquinas-herramienta industriales en Japón se estima en unos USD 6.0 mil millones para 2025 [11]. Los constructores de robots y máquinas-herramienta integran ordenadores sin ventilador para control de movimiento, inspección y mantenimiento predictivo.
¿Cómo está desarrollando la demanda de Estados Unidos?
7.4% CAGR, a medida que la modernización de la defensa y la IA de fábricas renuevan una gran base instalada.
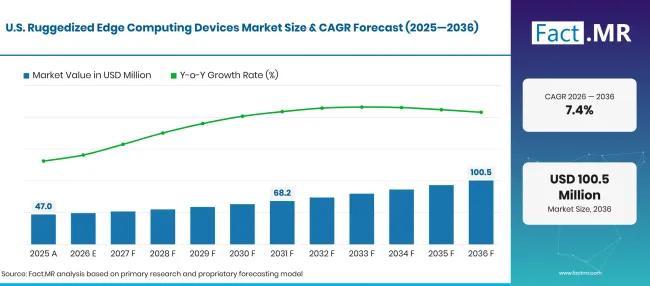
Ruggedized Edge Computing Devices Forecast Usa | Source: Fact.MR
La solicitud presupuestaria de defensa para el año fiscal 2026 incluye USD 2.9 mil millones para microelectrónica, que apoya el suministro nacional de los chips dentro de ordenadores de misión robustos [2]. En el ámbito industrial, el Instituto Nacional de Estándares y Tecnología publicó un informe en diciembre de 2025 sobre una célula de trabajo robótica mejorada que genera datos operativos para investigación en ciberseguridad OT, gemelos digitales e IA industrial [12]. Los programas de vehículos, desde vehículos aéreos de combate no tripulados hasta robots terrestres, mantienen estable la demanda de ordenadores de misión.
¿Quién lidera el mercado de dispositivos informáticos de borde robustos?
La competencia se divide en tres grupos que ganan por diferentes fortalezas. Proveedores amplios de computación industrial, liderados por Advantech, ADLINK y AAEON, abarcan PCs sin ventilador, cajas de IA de borde construidas sobre módulos NVIDIA Jetson, ordenadores de placa única y ordenadores en módulos, y compiten en amplitud de catálogo, distribución global y ciclos de actualización rápida.
Especialistas embebidos enfocados en defensa, con Kontron como principal ejemplo, compiten en placas VPX, ordenadores de misión y producción local certificada; Kontron comenzó la fabricación en EE. UU. de su placa VX307H en octubre de 2026 [3]. Especialistas en sistemas robustos como Cincoze y OnLogic compiten en diseños compactos y de alta temperatura para fábricas, vehículos y sitios remotos. Cincoze introdujo su línea MAGNET DIN-rail para visión artificial en octubre de 2025 [4] y posiciona sus ordenadores GPU MXM para reconocimiento de defensa [5], mientras que OnLogic vende su serie Karbon para despliegues extremos en el edge. En los tres grupos, los compradores recompensarán a los proveedores que combinen el rendimiento de GPU con larga disponibilidad y pruebas ambientales documentadas.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de dispositivos de computación en el borde robustos incluyen Advantech, Kontron, ADLINK Technology, AAEON, Cincoze y OnLogic.
- Advantech
- Kontron
- Tecnología ADLINK
- AAEON
- Cincoze
- OnLogic
Bibliografía
- [1] Oficina Nacional de Estadísticas de China. (2026, febrero 28). Comunicado Estadístico de la República Popular China sobre el Desarrollo Económico y Social Nacional 2025.
- [2] Oficina del Subsecretario de Defensa (Contralor). (junio de 2025). Resumen presupuestario de Defensa: Solicitud presupuestaria del Departamento de Defensa de los Estados Unidos para el año fiscal 2026.
- [3] Kontron. (2026, octubre 12). Kontron amplía la fabricación de defensa estadounidense con VX307H Production en Huntsville.
- [4] Cincoze. (2025, octubre 16). Cincoze lanza nueva línea de productos MAGNET: ordenadores embebidos DIN-rail de alto rendimiento para visión artificial.
- [5] Cincoze. (2025, julio 24). Ordenadores GPU Cincoze MXM: Las soluciones de IA para fabricación, transporte y defensa.
- [6] Administración de Comercio Internacional. (2025, diciembre 1). Taiwán: Semiconductores, incluyendo diseño de chips para IA.
- [7] El Consejo de Estado de la República Popular China. (2026, enero 7). China presenta un plan para profundizar la integración de internet industrial, IA.
- [8] Administración de Comercio Internacional. (2026, junio 8). Corea del Sur, IA Semiconductor.
- [9] Administración de Comercio Internacional. (2026, junio 29). Corea del Sur: Tecnología de Fabricación: Fábrica Inteligente.
- [10] Ministerio de Economía, Comercio e Industria. (2026, mayo 29). Medidas para la promoción de la tecnología manufacturera del año fiscal 2025 (Libro blanco de Manufacturing Industries 2026).
- [11] Administración de Comercio Internacional. (2025, noviembre 18). Japón: Herramientas industriales.
- [12] Instituto Nacional de Estándares y Tecnología. (diciembre de 2025). Una célula de trabajo robótica mejorada para la investigación en tecnología operativa (OT) (NIST IR 8604).
Este informe responde
- ¿Cómo se reparte los ingresos entre servidores modulares robustos, plataformas industriales ARM, sistemas edge con IA con GPU, aceleradores FPGA y ordenadores x86 sin ventilador?
- ¿Por qué los subsistemas embebidos lideran la mezcla de integración y qué rasgos de diseño mantienen a los constructores de máquinas fieles a ellos?
- ¿Qué hace que los programas aeroespaciales y de defensa sean la principal aplicación del edge comput reforzado?
- ¿Cómo influyen los contratos de OEM , la fabricación por contrato, la distribución y la integración en la selección de proveedores?
- ¿Cuál de los cinco países perfilados crecerá más rápido y qué programas industriales explican las brechas entre ellos?
- ¿Dónde abrirán la aceleración de GPU y el diseño modular nuevos ingresos para los fabricantes de ordenadores robustos?
¿Qué cubre el mercado de dispositivos informáticos de borde robustos?
Este estudio rastrea ordenadores reforzados que ejecutan software en el punto donde se generan los datos, desde una celda robótica hasta el casco de un vehículo o un armario junto a la carretera. Servidores modulares robustos, ordenadores embebidos, sistemas de borde de GPU, plataformas FPGA y PCs industriales sin ventilador forman la gama principal de productos.
Los ingresos se valoran en el precio de venta del fabricante del hardware, en aeroespacial y defensa, centros de datos, automatización industrial, automoción y telecomunicaciones. Las ventas a través de contratos de OEM , fabricantes contratados, distribuidores, integradores y mejoras de posventa cuentan para el total.
¿Qué incluye el alcance?
Se incluyen ordenadores embebidos robustos, servidores modulares robustos, ordenadores industriales ARM, sistemas de borde de GPU, aceleradores FPGA y plataformas x86 sin ventilador diseñadas para entornos hostiles.
Subsistemas embebidos, módulos de placa, unidades enchufables, circuitos integrados o chips discretos y sistemas robustos independientes cuentan cuando se venden para roles cualificados en computación en el borde.
Se cubre el hardware instalado en plataformas de defensa, equipos de fábrica, vehículos, sitios de centro de datos y redes de telecomunicaciones, incluyendo computación a bordo para robots móviles autónomos.
¿Qué se excluye del alcance?
Se excluyen los portátiles, sobremesas, smartphones y ordenadores de oficina de consumo sin diseño robusto o específico para cada edge.
Las suscripciones en la nube, las plataformas edge solo de software, los modelos de IA y los servicios de analítica quedan fuera de este estudio de hardware.
No se cuentan los servidores de centros de datos de propósito general ni los switches de red estándar sin diseño reforzado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
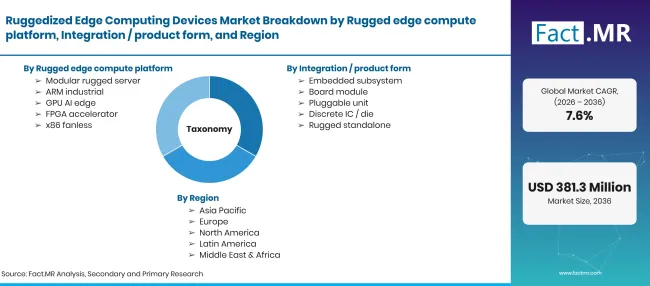
Ruggedized Edge Computing Devices Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Hardware informático robusto que procesa y analiza datos cerca de su origen en entornos operativos hostiles, en los sectores industrial, defensa, aeroespacial, automotriz, telecomunicaciones e infraestructuras. |
| Plataforma de Computación en Borde Robusta | Servidores modulares robustos; ARM Industrial; GPU AI Edge; FPGA Accelerator; x86 Sin ventilador |
| Integración / Forma del producto | Subsistemas embebidos; Módulo de placa; Unidad enchufable; CI / Chip discreto; Resistente independiente |
| Aplicación del sistema | Aeroespacial / Defensa; Centro de Datos; Automatización Industrial; Automoción; Telecomunicaciones / Redes |
| Vía de adquisición | OEM Direct; Fabricante por contrato; Distribuidor electrónico; Integrador de sistemas; Posventa / Actualización |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Taiwán; China; Corea del Sur; Japón; Estados Unidos |
| Empresas perfiladas | Advantech; Kontron; Tecnología ADLINK; AAEON; Cincoze; OnLogic |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Bases instaladas y ciclos de reemplazo de computación robusta en plataformas de defensa, fábricas, vehículos y telecomunicaciones, se compararon con carteras de proveedores y programas de automatización por país. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por Rugged Edge Compute Platform
- Servidores Modulares Rugged
- ARM Industrial
- GPU AI Edge
- Acelerador FPGA
- x86 Sin ventilador
-
Por integración / Forma del producto
- Subsistemas embebidos
- Módulo de placa
- Unidad enchufable
- Circuito integrado discreto / Die
- Independiente Resistente
-
Por aplicación del sistema
- Aeroespacial / Defensa
- Centro de datos
- Automatización Industrial
- Automoción
- Telecomunicaciones / Redes
-
Por ruta de adquisición
- OEM Directo
- Fabricante por contrato
- Distribuidor electrónico
- Integrador de sistemas
- Posventa / Actualización
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de dispositivos de computación edge robuste en 2026?
¿Qué tasa de crecimiento registrará el mercado de dispositivos de computación edge robustos?
¿Qué plataforma robusta de computación en el borde lidera?
¿Qué forma de integración o producto lidera?
¿Qué sistema lidera la aplicación?
¿A qué ruta de compras conduce?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF