- Market Value (2025): USD 1.24 Bn
- Estimated Value (2026): USD 1.34 Bn
- Forecast Value (2036): USD 2.92 Bn
- CAGR (2026-2036): 8.1%
¿Cuánto se prevé que valdrá el mercado de camas de hospital inteligente para 2036?
USD 1.34 mil millones en 2026 hasta USD 2.92 mil millones para 2036, con un CAGR de 8.1%.
- Según Fact.MR análisis, el mercado de camas hospitalarias inteligentes se valoró en USD 1.24 mil millones en 2025
- La demanda crecerá de USD 1.34 mil millones en 2026 a USD 2.92 mil millones para 2036.
- La previsión registra un CAGR de 8.1% de 2026 a 2036, respaldada por la inversión hospitalaria en infraestructuras de atención al paciente conectadas y camas con características de seguridad integradas.
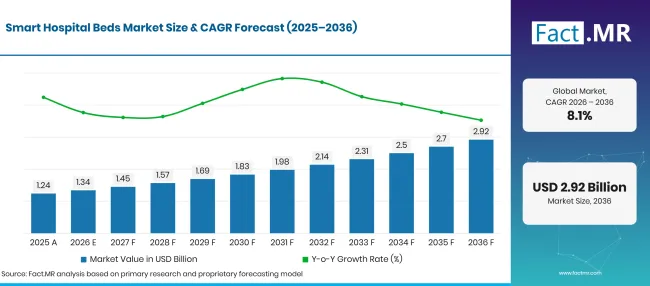
Smart Hospital Beds Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.24 |
| 2026 | Estimación | 1.34 |
| 2036 | Previsión | 2.92 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.1% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Camas Hospitalarias Inteligentes?
USD 1.6 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- El creciente enfoque en la seguridad del paciente y la prevención de caídas ha impulsado el crecimiento del mercado. Los hospitales necesitan camas que ayuden a reducir caídas de pacientes y apoyen la observación continua, especialmente entre pacientes mayores y aquellos con movilidad reducida. El gobierno federal de EE. UU. ha identificado las caídas hospitalarias como una preocupación importante para la seguridad del paciente e ha introducido una medida de daño hospitalario para caídas con lesiones a partir del periodo de informe 2026. CMS finalizó la medida electrónica de calidad clínica de Daño Hospitalario – Caídas con Lesión para su inclusión a partir del periodo de informe del año natural 2026, afectando la determinación de pagos para el año fiscal 2028. [10] [11]
- La creciente demanda de camas avanzadas en unidades de cuidados intensivos apoya el crecimiento del mercado. Las unidades de cuidados intensivos requieren camas con posicionamiento avanzado, rotación lateral y funciones de movilidad del paciente para apoyar la atención de pacientes críticos.
- La digitalización hospitalaria y la infraestructura de atención conectada han incrementado la demanda de camas hospitalarias inteligentes. La digitalización sanitaria está animando a los hospitales a adoptar equipos conectados que puedan intercambiar información con sistemas de llamadas de enfermería y plataformas centrales de monitorización.
- Segmentos clave analizados
- Por tipo de producto: Las camas totalmente automáticas representarán 45.2% del mercado en 2026, reflejando la demanda de ajuste eléctrico y funciones integradas de atención al paciente.
- Por tecnología: Se prevé que la tecnología inalámbrica mantenga 58.3% cuota en 2026, apoyada por la demanda de conectividad flexible y acceso remoto a información relacionada con la cama.
- Por aplicación: Intensive Care captará 62.1% cuota en 2026, reflejando la necesidad de posicionamiento avanzado, movilidad del paciente y funciones de monitorización en entornos de cuidados críticos.
- Por usuario final: Los hospitales lideran con 55.0% cuota en 2026, impulsados por la escala de la atención hospitalaria y la necesidad de equipar varias plantas con camas conectadas para pacientes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las camas hospitalarias inteligentes se están convirtiendo en una parte importante de los entornos de atención al paciente conectados. Los hospitales necesitan soluciones que combinen la seguridad del paciente, la comodidad de los cuidadores y una conectividad de datos fiable. Los fabricantes deberían centrarse en la integración práctica con los flujos de trabajo hospitalarios, asegurando al mismo tiempo que las funciones avanzadas sigan siendo fáciles de usar para los equipos clínicos."
- Implicaciones estratégicas
- Los fabricantes deberían desarrollar camas con monitorización fiable de la posición del paciente, alertas de salida de camas y conectividad a las llamadas de enfermería para atender los requisitos de seguridad hospitalaria.
- Los hospitales deben evaluar la compatibilidad con los sistemas de guardia de enfermería existentes, las plataformas centrales de monitorización y la infraestructura de información hospitalaria antes de comprar camas conectadas.
- Los proveedores deberían ofrecer configuraciones flexibles para cuidados intensivos y salas generales, ya que la gravedad del paciente y los requisitos clínicos varían según los departamentos hospitalarios.
- Los proveedores tecnológicos pueden fortalecer su posición mediante conectividad inalámbrica, transmisión segura de datos e integración con sistemas digitales hospitalarios.
- Los fabricantes de camas deben proporcionar apoyo en mantenimiento, formación del personal y procedimientos operativos claros para mejorar la adopción y reducir los tiempos de inactividad del equipo.
Alemania está prevista para registrar un 9.5% CAGR hasta 2036. Se prevé que Brasil registre 8.3%, seguido de Estados Unidos en 10.5%. Se prevé que el Reino Unido avance a 7.4%, mientras que Japón se espera que registre 10.0%.
¿Cómo se desglosa el mercado de Camas Hospitalarias Inteligentes por segmento?
Fact.MR encuentra que las camas totalmente automáticas lideran el tipo de producto con 45.2%; La tecnología inalámbrica lidera la tecnología con 58.3%; la atención intensiva lidera la aplicación con 62.1%; y los hospitales lideran el usuario final con 55.0%.
¿Qué tipo de producto domina?
Las camas totalmente automáticas están previstas para albergar 45.2% parte en 2026.
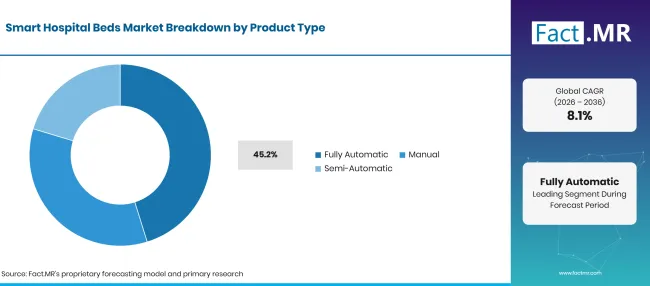
Smart Hospital Beds Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Totalmente automático (segmento líder) | 45.2% |
| Otros segmentos combinados | 54.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las camas hospitalarias totalmente automáticas representan la mayor cuota de producto porque los hospitales requieren funciones de ajuste eléctrico que ayuden a los cuidadores a posicionar a los pacientes y gestionar las operaciones rutinarias de las camas. Estas camas pueden soportar cambios en la altura de la cama y la posición del respaldo o de las piernas mediante controles eléctricos. Las camas semiautomáticas proporcionan ajuste eléctrico para funciones seleccionadas, mientras que las camas manuales dependen más de mecanismos operados por el cuidador. Las decisiones de compra dependen de la gravedad del paciente, el flujo de trabajo clínico y el nivel de automatización requerido.
¿Qué tecnología lidera el mercado?
Se prevé que la tecnología inalámbrica represente 58.3% cuota en 2026.
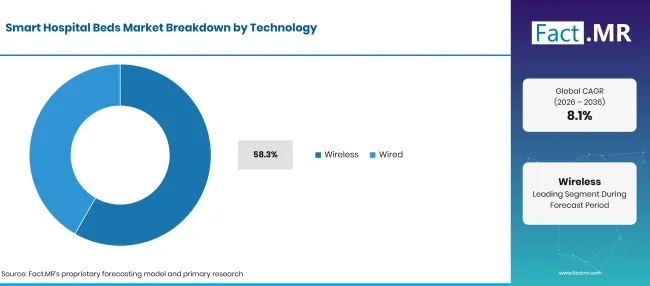
Smart Hospital Beds Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Inalámbrica (segmento líder) | 58.3% |
| Otros segmentos combinados | 41.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
La tecnología inalámbrica lidera porque las camas conectadas pueden transmitir alertas e información seleccionada del estado de pacientes o camas a sistemas de monitorización compatibles y dispositivos móviles. La conectividad inalámbrica puede soportar notificaciones de salida de camas, alertas de movimiento de pacientes y comunicación con la infraestructura de guardia de enfermería. Los sistemas por cable siguen siendo relevantes donde los hospitales prefieren conexiones fijas, infraestructura establecida o fiabilidad específica y arreglos de control de red. La adopción depende de la cobertura de red, los requisitos de ciberseguridad y la compatibilidad con los sistemas hospitalarios.
¿Qué Aplicación lidera el mercado?
Cuidados Intensivos representará 62.1% participación en 2026.
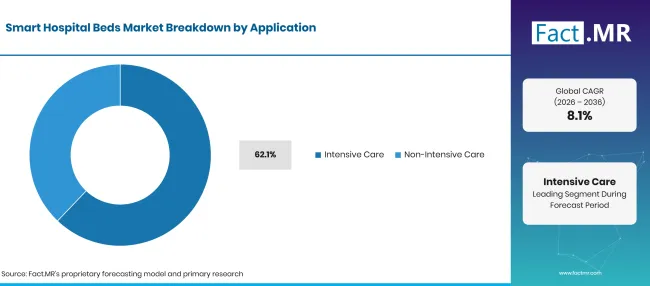
Smart Hospital Beds Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Cuidados Intensivos (segmento líder) | 62.1% |
| Otros segmentos combinados | 37.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las unidades de cuidados intensivos requieren camas con funciones avanzadas para pacientes que requieren atención clínica continua y posicionamiento asistido. Características como la inclinación lateral, la posición ajustable, el apoyo a la movilidad del paciente y la monitorización integrada pueden ayudar a los equipos clínicos a gestionar necesidades de atención complejas. Las aplicaciones de cuidados no intensivos incluyen salas médico-quirúrgicas y otros entornos hospitalarios donde el ajuste eléctrico, la prevención de caídas y el confort del paciente siguen siendo importantes. La selección de las funciones de las camas varía según el estado del paciente y los protocolos clínicos que sigue cada centro.
¿Qué usuario final domina la demanda?
Se prevé que los hospitales lideren con 55.0% cuota en 2026.
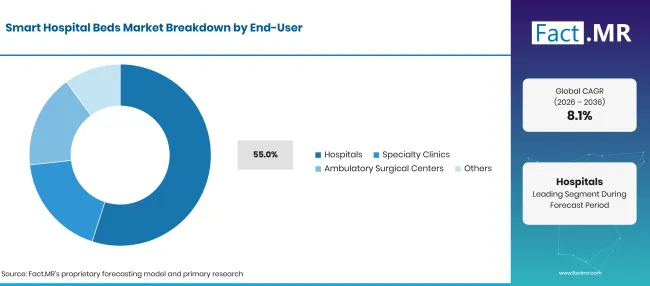
Smart Hospital Beds Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 55.0% |
| Otros segmentos combinados | 45.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los hospitales representan la mayor cuota de usuarios finales porque operan unidades de cuidados intensivos, salas generales y otros departamentos de hospitalización que requieren camas en diferentes niveles de gravedad del paciente. Las grandes instalaciones hospitalarias también pueden necesitar sistemas de camas conectadas que se integren con infraestructura de guardias de enfermería y plataformas centralizadas de monitorización. Las clínicas especializadas y los centros quirúrgicos ambulatorios tienen requisitos más específicos, mientras que otros centros sanitarios compran camas según su capacidad de atención al paciente y su combinación de servicios.
¿Qué está acelerando la adopción de Camas Hospitalarias Inteligentes en el mercado y qué la está frenando?
La demanda de monitorización conectada de pacientes y funciones avanzadas de cuidados intensivos apoya la adopción, mientras que los altos costes de equipamiento y los requisitos de integración pueden limitar un despliegue más amplio.
Análisis de impacto de los conductores
| Piloto | (~) % Impacto en CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Inversión hospitalaria en infraestructura conectada de atención al paciente | +1.0% | Norteamérica, Europa, Asia | A medio plazo (2–4 años) |
| Demanda de prevención de caídas y alertas de movimiento por parte de los pacientes | +0.9% | Global | A corto plazo (≤ 2 años) |
| Expansión y modernización de las instalaciones de cuidados intensivos | +0.7% | Global | A medio plazo (2–4 años) |
| Integración con sistemas de guardia de enfermería y monitorización hospitalaria | +0.5% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Adopción de funciones automatizadas de posicionamiento del paciente | +0.4% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| Opportunity | (~) % Impacto en CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Sistemas inalámbricos de monitorización y alerta de camas | +0.8% | Global | A medio plazo (2–4 años) |
| Camas conectadas para unidades de cuidados intensivos | +0.6% | Norteamérica, Europa, Asia | A medio plazo (2–4 años) |
| Integración con sistemas de información hospitalaria | +0.5% | Norteamérica, Europa | A largo plazo (≥ 4 años) |
| Avanzadas funciones de movilidad y reposicionamiento del paciente | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| Contención | (~) % Impacto en CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Alto coste inicial de camas hospitalarias conectadas | -0.8% | Global | A corto plazo (≤ 2 años) |
| Integración con la infraestructura hospitalaria existente | -0.6% | Global | A medio plazo (2–4 años) |
| Requisitos de ciberseguridad y privacidad de datos | -0.5% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Costes de mantenimiento, formación y sustitución | -0.4% | Mercados emergentes | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están ampliando el mercado de Camas Hospitalarias Inteligentes hasta 2036?
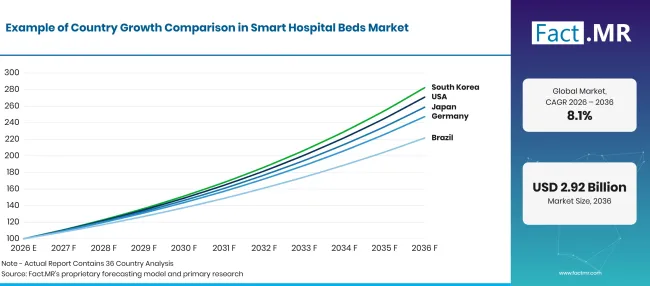
Smart Hospital Beds Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 9.5% |
| Brasil | 8.3% |
| EE. UU. | 10.5% |
| Reino Unido | 7.4% |
| Japón | 10.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
9.5% CAGR, respaldado por una red hospitalaria consolidada y la demanda de equipos avanzados para pacientes hospitalarios.
Alemania ' la infraestructura hospitalaria crea demanda de camas que apoyen la posición de los pacientes, la monitorización y los flujos de trabajo de cuidados. Destatis informó 1,841 hospitales y 472,851 camas disponibles en 2024, incluyendo aproximadamente 26,000 camas de cuidados intensivos. Los hospitales que buscan mejorar la seguridad del paciente y la eficiencia operativa pueden considerar camas conectadas con alertas integradas y funciones avanzadas de posicionamiento. [1]
¿Cómo está Brasil desarrollando la adopción de camas hospitalarias inteligentes?
8.3% CAGR, impulsado por los requisitos de infraestructura hospitalaria y las oportunidades para modernizar el equipo de hospitalización.
Brasil' la red hospitalaria incluye instalaciones públicas y privadas con diferentes capacidades de inversión y requisitos de equipamiento. El panel de control de Fiocruz CNES informó 9,157 hospitales en diciembre de 2025. Esta amplia base de proveedores crea oportunidades para que los proveedores ofrezcan camas en diferentes niveles de automatización y conectividad. Los fabricantes deben tener en cuenta los costes de adquisición, la cobertura local de servicios y la compatibilidad con la infraestructura hospitalaria al dirigirse al mercado. [2]
¿Qué apoya la adopción en Estados Unidos?
10.5% CAGR, liderados por una gran base hospitalaria y la demanda de equipos de atención al paciente conectados.
Estados Unidos cuenta con una base instalada considerable de instalaciones hospitalarias y camas dotadas de personal. La demanda probablemente se determinará mediante la integración con los sistemas de guardia de enfermería existentes y la capacidad de demostrar el valor operativo.
¿Cómo está el Reino Unido fomentando la adopción?
7.4% CAGR, moldeada por la modernización hospitalaria y la necesidad de mejorar la seguridad del paciente y los flujos de trabajo de atención.
Los proveedores hospitalarios del Reino Unido39S requieren camas que permitan el manejo de pacientes, una colocación segura y operaciones eficientes en las plantas. Características inteligentes como alertas de salida de camas y comunicación inalámbrica pueden ayudar a los equipos clínicos a responder al movimiento del paciente y coordinar la atención. Los proveedores deben demostrar compatibilidad con los sistemas hospitalarios existentes mientras abordan presupuestos de compra, requisitos de mantenimiento y formación del personal.
¿Qué apoya la adopción en Japón?
10.0% CAGR, respaldada por una amplia base de camas hospitalarias y una demanda de soluciones de monitorización de pacientes.
Japón' la red hospitalaria de S cuenta con una capacidad considerable para pacientes hospitalizados y una fuerte necesidad de equipos que apoyen la atención y la monitorización de los pacientes. El Ministerio de Salud, Trabajo y Bienestar' S 2025 Estadísticas de Centros Médicos informadas 1,450,322 camas hospitalarias. Esta base instalada ofrece oportunidades para camas eléctricas, sensores para pacientes y soluciones de monitorización conectadas, aunque las decisiones de compra dependerán de los presupuestos hospitalarios y de los requisitos de cada entorno de atención. [3]
¿Quién lidera el mercado de Camas Hospitalarias Inteligentes?
Fact.MR perfiles Baxter International Inc., Stryker Corporation, Arjo AB, Paramount Bed Co., Ltd. y LINET Group SE a lo largo de la cadena de valor de las camas hospitalarias inteligentes y los equipos de atención al paciente conectados.
Baxter International ofrece plataformas inteligentes Hillrom, incluyendo la cama Centrella Smart+ y la cama de UCI Progressa+. La plataforma Centrella soporta conectividad inalámbrica y monitorización opcional de la frecuencia cardíaca y respiratoria sin contacto, mientras que Progressa+ está diseñada para aplicaciones de cuidados críticos. [12] [13] [4]
Stryker Corporation ofrece la serie de camas ProCuity y camas de cuidados críticos InTouch. Su gama ProCuity incluye funcionalidad de llamadas de enfermería sin cable y funciones conectadas diseñadas para apoyar la seguridad del paciente y los flujos de trabajo hospitalarios. La empresa también ofrece camas de UCI y médico-quirúrgicas para diferentes niveles de atención. [5] [10]
Arjo AB suministra camas médicas para cuidados intensivos y críticos, así como para entornos hospitalarios generales. Su sistema de atención al paciente Citadel está diseñado para pacientes con alta dependencia y combina una estructura de cama con superficies de soporte terapéutico. Arjo' el portafolio también incluye cuidados bariátricos y soluciones avanzadas de posicionamiento del paciente. [6]
Paramount Bed Co., Ltd. ofrece camas de UCI, camas eléctricas y equipos relacionados con el cuidado del paciente. Su cartera incluye las camas de UCI ALiUS y Qualitas Gamma DS [9]. La empresa también ofrece productos basados en sensores como Nemuri SCAN, que mide el estado de sueño, frecuencia cardíaca y frecuencia respiratoria y puede hacer que la información sea accesible de forma remota. [7]
LINET Group SE suministra camas hospitalarias en entornos de cuidados agudos y intensivos. Su cartera incluye camas de cuidados intensivos Multicare X, Multicare y Eleganza. Sus soluciones Smart Care apoyan la monitorización digital de pacientes y flujos de trabajo clínicos, posicionando a la empresa en entornos hospitalarios conectados. [8]
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; y LINET Group SE.
- Baxter International Inc.
- Stryker Corporation
- Arjo AB
- Paramount Bed Co., Ltd.
- LINET Group SE
Bibliografía
- [1] Statistisches Bundesamt (Destatis). (2025, noviembre 27). Krankenhäuser 2024 nach Trägern und Bundesländern. DestatisFuente oficial
- [2] Fundação Oswaldo Cruz. (diciembre de 2025). Cadastro Nacional de Estabelecimentos de Salud. tabnet.fiocruz.brFuente oficial
- [3] Ministerio de Salud, Trabajo y Bienestar, Japón. (2026, septiembre 29)
- [4] Baxter International Inc. (enero de 132026). Baxter presenta la Serie Dynamo, una nueva camilla inteligente para ayudar a abordar desafíos comunes en entornos hospitalarios. Relaciones con inversores de BaxterFuente oficial
- [5] Stryker Corporation. (2026, marzo 9). Stryker lanza la plataforma SmartHospital. StrykerFuente oficial
- [6] Arjo AB. (2026, marzo 31). Informe anual y de sostenibilidad 2025. ArjoFuente oficial
- [7] Paramount Bed Co., Ltd. (junio de 4de 2025). Paramount Bed lanza cama de UCI con propulsión motorizada para el transporte de pacientes.| CAMA SUPREMA -Fuente oficial
- [8] LINET Group SE. (2026, junio 22). LINET y Life Care Technology firman un acuerdo para la producción de camas hospitalarias en Egipto. LinetFuente oficial
- [9] Paramount Bed Co., Ltd. (2025, junio 23). Paramount Bed presentará en Japan Health 2025| CAMA SUPREMA -Fuente oficial
- [10] Centros de Servicios de Medicare y Medicaid. (2024, agosto 1). Sistema de Pago Prospectivo Hospitalario (IPPS) y Sistema de Pago Prospectivo de Hospitales de Cuidados a Largo Grado (LTCH PPS) del año fiscal 2025 – CMS-1808-F. Centros de Servicios de Medicare y Medicaid
- https://www.cms.gov/newsroom/fact-sheets/fy-2025-hospital-inpatient-prospective-payment-system-ipps-long-term-care-hospital-prospective-0Centros de Servicios de Medicare y MedicaidFuente oficial
- [11] Oficina de Información de Prensa, Gobierno de la India. (2026, septiembre 22). Avanzando hacia la cobertura sanitaria universal. Oficina de Información de Prensa
- Fuente oficial
- [12] Baxter Healthcare Corporation. (s.f.). Cama Smart+ Centrella: Instrucciones de uso. Hillrom. https://www.hillrom.com/content/dam/hillrom-aem/us/en/marketing/products/centrella-smart-bed/documents/193587_17.pdf
- [13] Baxter. (s.f.). Cama de UCI Progressa+. https://pro.baxter.com/products/beds-patient-mobility/smart-beds-surfaces/progressa-smart-bed
Este informe responde
- El informe analiza la demanda de camas hospitalarias inteligentes totalmente automáticas, manuales y semiautomáticas.
- El análisis por tipo de producto compara diferentes niveles de automatización de camas y ajuste eléctrico.
- El análisis tecnológico evalúa la conectividad inalámbrica y cableada en los sistemas de camas hospitalarias.
- El análisis de solicitudes abarca entornos de cuidados intensivos y no intensivos.
- El análisis de usuarios finales compara hospitales, clínicas especializadas, centros quirúrgicos ambulatorios y otras instalaciones sanitarias.
- El análisis por país abarca Alemania, Brasil, EE. UU., Reino Unido y Japón.
- La visión competitiva perfila a cinco empresas que participan en camas hospitalarias y tecnologías conectadas de atención al paciente.
¿Qué cubre el mercado de camas de hospital inteligente?
El mercado abarca camas hospitalarias equipadas con funciones inteligentes que apoyan la seguridad del paciente, el posicionamiento, la monitorización y los flujos de trabajo de cuidados. Incluye camas con ajuste eléctrico, alertas de movimiento del paciente, conectividad inalámbrica e integración con sistemas de comunicación hospitalarios compatibles. La cobertura abarca aplicaciones de cuidados intensivos y no intensivas en hospitales y otros centros sanitarios.
¿Qué incluye el alcance?
El análisis incluye camas hospitalarias totalmente automáticas, manuales y semiautomáticas comercializadas con funciones inteligentes o conectadas de atención al paciente.
Cubre tecnologías cableadas e inalámbricas utilizadas para la monitorización y comunicación relacionadas con la cama. Las aplicaciones incluidas abarcan entornos de cuidados intensivos y no intensivos. La cobertura de ingresos debería limitarse a camas hospitalarias y a características y sistemas de camas inteligentes directamente atribuibles.
¿Qué se excluye del alcance?
El análisis excluye camas hospitalarias convencionales sin funcionalidad inteligente o conectada.
Los monitores independientes de pacientes, los sistemas de llamadas de enfermería, los sistemas de información hospitalaria y el mobiliario médico general están excluidos, salvo que se vendan como componentes integrados de una cama hospitalaria inteligente. Los colchones de uso general, camillas, camillas de operaciones y camas de atención domiciliaria también están fuera del mercado definido, salvo que se incluyan específicamente en una solución de camas hospitalarias inteligentes.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes de camas hospitalarias, proveedores de tecnología sanitaria, equipos de servicios hospitalarios, especialistas en cuidados intensivos, distribuidores y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la funcionalidad de las camas, los requisitos de conectividad, los retos de mantenimiento y los factores que influyen en la adopción de tecnología.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas hospitalarias gubernamentales, publicaciones sobre infraestructuras sanitarias, documentos de empresas, catálogos de productos, documentación técnica, normativas de equipos médicos y asociaciones del sector. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, la infraestructura hospitalaria, los requisitos de reemplazo de camas, la fijación de los equipos, la participación de segmentos, la participación de la empresa, el crecimiento a nivel nacional, la adopción de cuidados conectados y las barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los resultados se validan comparando entrevistas primarias con datos públicos, carteras de productos de la empresa, introducciones de nuevos productos, mejoras tecnológicas, inversión hospitalaria y cambios en la infraestructura sanitaria. Las actualizaciones periódicas revisan las capacidades de camas conectadas, las características de monitorización de pacientes y la integración con los sistemas hospitalarios.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
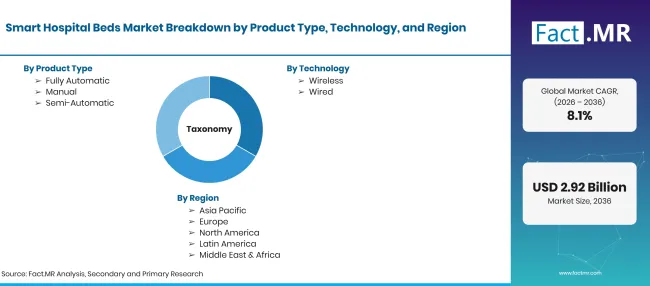
Smart Hospital Beds Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El mercado de camas hospitalarias inteligentes incluye camas hospitalarias equipadas con ajuste eléctrico, monitorización conectada, seguridad del paciente y funciones de comunicación digital. Estas camas apoyan la posición del paciente, movilidad, prevención de caídas y flujo de trabajo de los cuidadores en entornos de cuidados intensivos y hospitalarios generales. |
| Tipo de producto | Totalmente automático; Manual; Semiautomático |
| Tecnología | Inalámbrico; Cableado |
| Aplicación | Cuidados Intensivos; Cuidados No Intensivos |
| Usuario final | Hospitales; Clínicas especializadas; Centros Quirúrgicos Ambulatorios; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; LINET Group SE |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por estadísticas de infraestructura hospitalaria, carteras de productos de la empresa y tendencias de adopción de tecnología sanitaria |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Totalmente automático
- Manual
- Semiautomático
-
Por tecnología
- Inalámbrico
- Cableado
-
Por aplicación
- Cuidados Intensivos
- Cuidados no intensivos
-
Por usuario final
- Hospitales
- Clínicas especializadas
- Centros Quirúrgicos Ambulatorios
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de camas hospitalarias inteligentes en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto tiene la mayor cuota?
¿Qué tecnología lidera el mercado?
¿Qué aplicación lidera el mercado?
¿Qué usuario final domina el mercado?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF