- Market Value (2025): USD 1.91 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 3.73 Bn
- CAGR (2026-2036): 6.3%
¿Cuánto se prevé que valga el mercado de eliminación de fluidos quirúrgicos para 2036?
USD 2.0 mil millones en 2026 a USD 3.7 mil millones para 2036 en un 6.3% CAGR.
- Los ingresos por la eliminación de fluidos quirúrgicos ascendieron aUSD 1.91 mil millones en 2025, basados en el uso constante de contenedores, revestimientos y agentes solidificantes en quirófanos hospitalarios.
- Los ingresos aumentarán de USD 2.03 mil millones en 2026 a USD 3.73 mil millones para 2036 a medida que crezcan los volúmenes quirúrgicos y las colecciones cerradas se extienden a más quirófanos.
- Un 6.3% CAGR refleja la demanda recurrente de consumibles por procedimiento, con sistemas automatizados de eliminación que añaden inversión en hospitales más grandes.
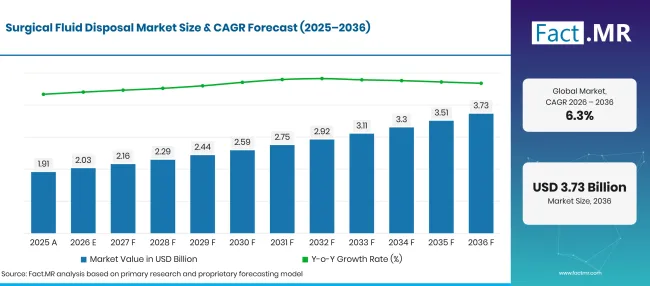
Surgical Fluid Disposal Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.91 |
| 2026 | Estimación | 2.03 |
| 2036 | Previsión | 3.73 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.3% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de eliminación de líquidos quirúrgicos?
Se añadirá una oportunidad absoluta de USD 1.7 mil millones entre 2026 y 2036, principalmente a partir de consumibles reordenados con cada caso quirúrgico.
- Motores de la demanda en el mercado
- Los servicios básicos de residuos siguen ausentes en muchas instalaciones en todo el mundo. La OMS y UNICEF informaron que 71% de centros sanitarios contaban con servicios básicos de gestión de residuos sanitarios en 2025 [1]. Cerrar esa brecha aumentará la demanda de productos de contención que conviertan los residuos quirúrgicos líquidos en una forma más segura.
- La cirugía ambulatoria sigue trasladándose a centros más pequeños que necesitan kits de recogida compactos. Los Centros de Medicare y Medicaid añadieron 289 procedimientos a la lista de procedimientos cubiertos por centros quirúrgicos ambulatorios para 2026 [2]. Cada procedimiento adicional aporta el uso de canister, liner y solidificador a centros con calendarios de rotación ajustados.
- Las normas de protección del personal están presionando a los hospitales para cortar el contacto directo con los fluidos infecciosos. Los contenedores sellados, bolsas pre-gelificadas y colectores cerrados reducen el riesgo de salpicaduras y derrames cuando se mueven o vacían los contenedores.
- Los procedimientos mínimamente invasivos, artroscópicos y espinales utilizan grandes volúmenes de líquido de irrigación. La capacidad de succión y los cambios rápidos de los botes mantienen el campo despejado, lo que convierte la manipulación de líquidos en un problema de programación además de seguridad.
- Los responsables de quirófano quieren menos pasos manuales entre casos. Los sistemas directos al drenaje y las unidades de acoplamiento eliminan el levantamiento de los recipientes, por lo que los hospitales con grandes cargas de trabajo sopesarán su coste de capital frente al ahorro en mano de obra y eliminación.
- Segmentos clave analizados
- Por tipo de producto: Los solidificadores tendrán 43.2% cuota en 2026, ya que convertir residuos líquidos en gel reduce el riesgo de vertidos durante el transporte y permite que los contenedores se muevan con los flujos de residuos sólidos.
- Por usuario final: Los hospitales representarán 45.3% del valor de 2026, dado el número de quirófanos que gestionan cada día y la mezcla de casos complejos que tratan.
- Por solicitud: Las cirugías ortopédicas alcanzarán 44.3% en 2026, ya que el reemplazo articular y el trabajo de columna generan cargas elevadas de sangre e irrigación por caso.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los residuos de líquidos son uno de los pocos costes de quirófano que crece directamente con cada caso añadido al calendario. Los hospitales seguirán comprando solidificadores y contenedores sellados para trabajos rutinarios, mientras que los quirófanos más concurridos pasarán a sistemas de acoplamiento cerrado y directo al drenaje. Los proveedores que puedan mostrar menor exposición al personal y una rotación más rápida con datos claros ganarán la renovación de contratos."
- Implicaciones estratégicas
- Los fabricantes deberían diseñar formatos de solidificadores que se adapten a tamaños comunes de contenedores y que se gelen rápidamente, para que las enfermeras puedan tratar los residuos sin abrir los recipientes.
- Los distribuidores deberían agrupar los botes, forros y solidificadores en kits específicos para procedimientos para centros quirúrgicos ambulatorios que carecen de espacio de almacenamiento.
- Los compradores de hospitales deberían comparar el coste de consumo por caso con los costes de mano de obra y eliminación que ahorran los sistemas cerrados o directos al drenaje antes de renovar contratos.
- Los inversores deberían seguir el crecimiento de los procedimientos en entornos ambulatorios, donde los ingresos recurrentes por consumibles aumentan con cada nuevo centro quirúrgico.
El Reino Unido lidera el país situado en 8.1%, donde el rendimiento electivo récord eleva el uso de consumibles por quirófano. Alemania sigue en 7.6%, solo 0.5 puntos por detrás, ya que una gran base de pacientes hospitalizados mantiene altos los volúmenes de reorden. Japón, en 6.8%, recurre a una población mayor que necesita más cirugías articulares y de columna. Un paso más amplio de 1.5puntos separa a Japón de Brasil en 5.3%, reflejando un sistema público que sigue añadiendo camas quirúrgicas y capacidad de residuos. Estados Unidos va rezagado en 4.7% porque la recogida cerrada y el uso de solidificantes ya son comunes en sus hospitales.
¿Cómo se desglosa el mercado de eliminación de líquidos quirúrgicos por segmento?
Los solidificadores liderarán el Tipo de Producto en 43.2%; Los hospitales dirigirán el Usuario Final en 45.3%; Cirugías Ortopédicas celebrarán la Aplicación en 44.3% en 2026.
¿Qué tipo de producto lidera?
Los solidificadores suponen 43.2% de las ventas de 2026.
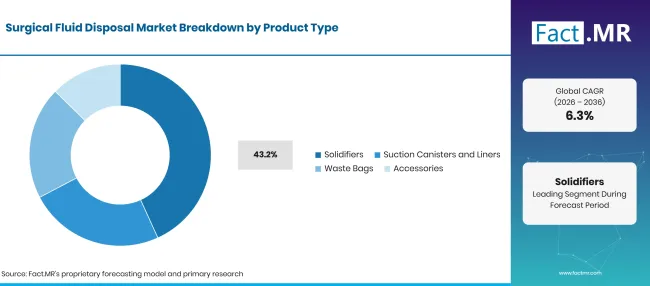
Surgical Fluid Disposal Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Solidificadores (segmento principal) | 43.2% |
| Otros segmentos combinados | 56.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los residuos líquidos en un recipiente abierto o mal sellado pueden salpicar durante el transporte, por lo que muchos hospitales los tratan antes de salir de la habitación. Los agentes solidificantes en bolsas, botellas o forros pre-rellenos convierten la sangre y el líquido de riego en un gel en cuestión de minutos. El recipiente tratado puede luego salir junto con residuos sólidos regulados, lo que simplifica la manipulación para el personal de servicios medioambientales y los transportistas de residuos. Los contenedores y revestimientos de succión constituyen el segundo grupo central, con formatos rígidos y flexibles adaptados al procedimiento. Bolsas y accesorios para residuos como trampas para muestras, soportes y tubos completan la gama. Los compradores que comparan estos productos suelen revisarlos junto con contenedores más anchos para residuos afilantes y residuos regulados.
¿Qué apoya a los hospitales dentro del usuario final?
Los hospitales representan 45.3% de los ingresos de 2026.
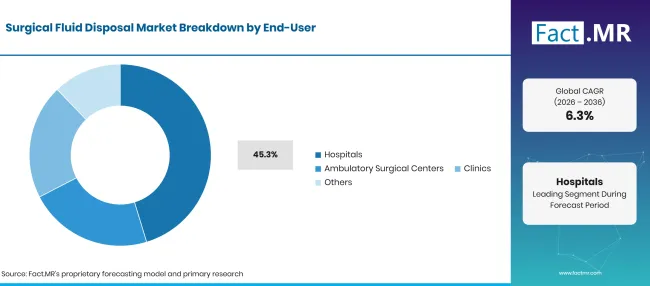
Surgical Fluid Disposal Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 45.3% |
| Otros segmentos combinados | 54.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los grandes hospitales gestionan casos de trauma, cáncer, cardíacos y ortopédicos lado a lado, a menudo en una docena o más de quirófanos al día. Esa combinación genera pedidos constantes de contenedores, revestimientos y solidificadores, y justifica el gasto de capital en sistemas de acoplamiento o de drenaje directo. Muchos de estos compradores también gestionan contratos para servicios de gestión de residuos médicos , por lo que la eliminación de fluidos se revisa dentro de un único presupuesto de residuos. Los centros y clínicas quirúrgicos ambulatorios necesitan formatos más pequeños, fáciles de almacenar y dosificaciones sencillas con solidificadores. Persisten brechas globales en los servicios básicos de las instalaciones: la OMS y UNICEF descubrieron que aproximadamente 40% de centros sanitarios cumplían con el estándar básico de saneamiento [3]. Estas carencias dan a las clínicas fuera de las grandes ciudades una razón para adoptar productos de recogida contenidos y de bajo mantenimiento.
¿Qué lidera el segmento de Aplicaciones?
Las cirugías ortopédicas representan 44.3% de la demanda de 2026.
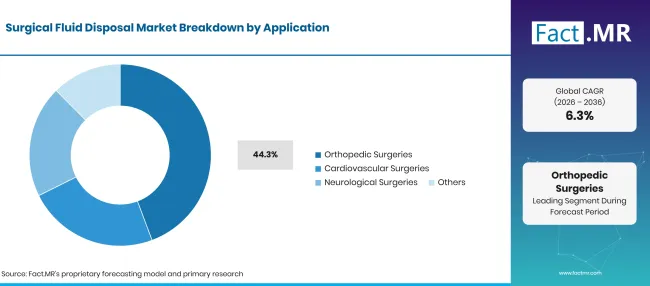
Surgical Fluid Disposal Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Cirugías Ortopédicas (Segmento líder) | 44.3% |
| Otros segmentos combinados | 55.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Las prótesis de rodilla y cadera, las fusiones espinales y las reparaciones de fracturas combinan sangrados con irrigación intensa, por lo que un solo caso puede llenar varios recipientes. El Registro Nacional de Articulaciones ha registrado más de 4.5 millones de procedimientos articulares desde 2003, una medida de la magnitud que se ha hecho de la carga de casos ortopédicos electivos [4]. Los quirófanos que gestionan estas listas dependen de dispositivos médicos de succión de alta capacidad combinados con la recogida rápida de cambios. La cirugía cardiovascular genera grandes volúmenes sanguíneos, mientras que los procedimientos neurológicos requieren una succión precisa alrededor de tejido delicado. La cirugía general y especializada añade una amplia base de casos menores. Las mejoras en el equipo del quirófano suelen abrir la puerta a la recogida cerrada en todas estas especialidades.
¿Qué está acelerando la adopción del mercado de eliminación de líquidos quirúrgicos y qué lo está frenando?
El aumento de la carga de casos, el crecimiento de cirugías ambulatorias y las normas más estrictas de protección del personal están llevando a los hospitales hacia el uso de recogida sellada y solidificadores. El coste ralentiza el cambio. Las unidades automatizadas de eliminación necesitan presupuestos de capital y trabajos de fontanería, mientras que los contenedores, revestimientos y solidificadores añaden un cargo recurrente a cada caso. Las instalaciones pequeñas y las regiones con normas desiguales sobre residuos adoptan más despacio, eligiendo a menudo la opción de menor coste conforme a la normativa.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Crecimiento en el volumen de procedimientos quirúrgicos en hospitales y centros especializados | +1.6% | Global | A medio plazo (2-4 años) |
| Uso más amplio de solidificadores y sistemas cerrados de recogida de fluidos | +1.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Requisitos de seguridad del personal y prevención de infecciones | +1.1% | Global | A largo plazo (>=4 años) |
| Traslado de los procedimientos a centros quirúrgicos ambulatorios | +0.8% | Norteamérica, Europa Occidental | A corto plazo (<=2 años) |
| Expansión de la capacidad de quirófanos en sistemas sanitarios emergentes | +0.6% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Revestimientos pre-gelificados y formatos de solidificadores más rápidos | +0.7% | Global | A medio plazo (2-4 años) |
| Sistemas directos al drenaje y acoplamiento en hospitales de alto volumen | +0.6% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Kits de procedimientos para centros quirúrgicos ambulatorios | +0.4% | América del Norte, Asia Oriental | A largo plazo (>=4 años) |
| Bolsas de base biológica y de menor contenido de carbono | +0.3% | Europa Occidental, Norteamérica | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste inicial de los sistemas automatizados de eliminación | -0.6% | Global | A corto plazo (<=2 años) |
| Gasto recurrente en contenedores, forros y solidificadores | -0.4% | Global | A medio plazo (2-4 años) |
| Normas desiguales sobre residuos médicos y capacidad de tratamiento | -0.3% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A largo plazo (>=4 años) |
| Presupuestos ajustados en centros sanitarios más pequeños | -0.2% | Mercados emergentes | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de eliminación de fluidos quirúrgicos hasta 2036?
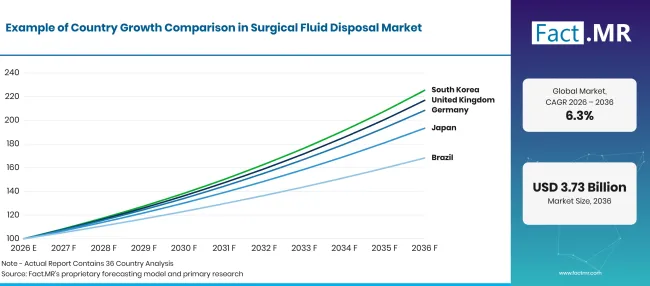
Surgical Fluid Disposal Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Reino Unido | 8.1% |
| Alemania | 7.6% |
| Japón | 6.8% |
| Brasil | 5.3% |
| Estados Unidos | 4.7% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción en el Reino Unido?
8.1% CAGR, impulsado por un récord de actividad electiva en teatros del NHS.
Los trusts del NHS están gestionando más listas para reducir los tiempos de espera, y cada lista añadida aumenta el uso de contenedores y solidificadores. NHS England informó de 18.4 millones de tratamientos y operaciones en 2025, frente a 18 millones en 2024 [5]. Los trusts también están sopesando la recogida cerrada frente al coste de manejar residuos clínicos líquidos, y los equipos de sostenibilidad quieren menos contenedores de un solo uso por caso. Los productos que ahorran tiempo de enfermería entre casos se ajustan a la presión de rendimiento.
¿Cómo está desarrollando Alemania la demanda?
7.6% CAGR, respaldado por una gran y creciente carga de pacientes hospitalizados.
Los hospitales alemanes siguen estrictas normas sobre la segregación de residuos, que favorecen los envases sellados y los fluidos tratados. La Oficina Federal de Estadística contabilizó alrededor de 17.5 millones de tratamientos hospitalarios hospitalizados en 2024, un aumento 2.0% respecto al año anterior [6]. Un mayor número de pacientes se traduce directamente en listas quirúrgicas y reordenaciones de consumibles. Los grupos de compra prefieren productos que encajen en unidades de succión existentes sin pasos adicionales en el flujo de trabajo.
¿Qué está moldeando la adopción de Japón?
6.8% CAGR, reflejando la necesidad quirúrgica en una población envejecida.
Los pacientes mayores necesitan más cirugías de cadera, rodilla y columna, junto con procedimientos cardíacos y oncológicos. La Oficina del Gabinete de Japón informó que las personas mayores de 65 años representaban la 29.3% de la población el 1de octubre de 2024, o aproximadamente 36.24 millones de personas [7]. Los hospitales que atienden a este grupo planean volúmenes ortopédicos constantes. Los contenedores compactos y los solidificadores de gel rápido se adaptan a instalaciones con espacio de almacenamiento limitado.
¿Cómo rinde Brasil?
5.3% CAGR, ayudado por nuevas camas quirúrgicas en el sistema público.
El Ministerio de Salud de Brasil informó de un récord de 14.7 millones de cirugías electivas en el SUS en 2025, y dijo que aproximadamente 74.9% de las 10,057 camas abiertas desde 2023 fueron quirúrgicas [8]. Solo el estado de São Paulo realizó 1.3 millones de cirugías electivas en 2025 [9]. Una mayor capacidad de quirófano aporta una nueva demanda de contenedores y solidificadores, aunque el precio sigue siendo un factor decisivo para los compradores colectivos.
¿Qué apoya la adopción en Estados Unidos?
4.7% CAGR, ya que los procedimientos siguen trasladándose a centros ambulatorios.
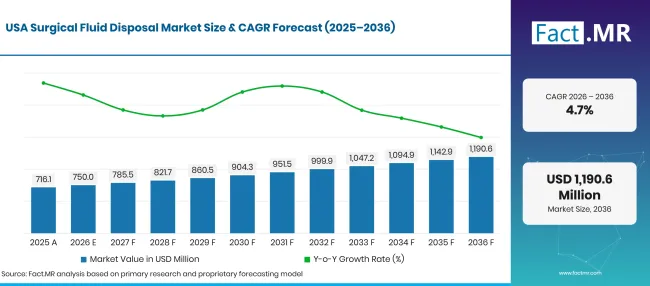
Surgical Fluid Disposal Market Forecast Usa | Source: Fact.MR
Los hospitales estadounidenses ya utilizan ampliamente contenedores y solidificadores sellados, por lo que el crecimiento proviene de nuevas instalaciones y actualizaciones de sistemas. CMS propuso eliminar 638 servicios de la lista solo para pacientes hospitalizados en su norma de 2027 sobre centros ambulatorios y quirúrgicos ambulatorios [10]. Los centros quirúrgicos ambulatorios que atienden estos casos necesitan kits de recogida compactos y una rotación rápida. Los grandes sistemas hospitalarios siguen evaluando unidades de acoplamiento cerradas para reducir el manejo manual de los contenedores.
¿Quién lidera el mercado de eliminación de líquidos quirúrgicos?
Los proveedores se dividen en tres grupos. Fabricantes de sistemas como Stryker y DeRoyal venden plataformas cerradas o directas al drenaje que eliminan el manejo de los contenedores y luego obtienen ingresos recurrentes en colectores y filtros. Stryker describió Neptune S en octubre de 2026 como un sistema cerrado de residuos que evita a los equipos gastrointestinales cambiar los cilindros dos o tres veces durante algunos procedimientos [11].
Especialistas en recogida como Serres y Bemis Health Care compiten en diseño y sellado de bolsas y contenedores. Serres obtuvo la certificación ISCC PLUS en ambos centros de producción finlandeses en junio de 2026, lo que le permite ofrecer plásticos de un solo uso y bio-baseados y balanceados en masa [12]. Los proveedores de Broadline Cardinal Health y Medline cubren contenedores, forros y solidificadores bajo precios contractuales que los hospitales agrupan con otros consumibles. La competencia hasta 2036 se basará en pruebas de menor exposición al personal, compatibilidad con succión instalada y coste total por caso.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Stryker, Cardinal Health, Medline, Serres, DeRoyal y Bemis Health Care.
- Stryker
- Cardinal Health
- Medline
- Serres
- DeRoyal
- Bemis Health Care
Bibliografía
- [1] Organización Mundial de la Salud. (2026, agosto 18). El informe de la OMS/UNICEF destaca las carencias en el saneamiento de las instalaciones sanitarias.
- [2] Centros de Servicios de Medicare y Medicaid. (2025, noviembre 21). Sistema de Pago Prospectivo Ambulatorio Hospitalario (OPPS) y Norma Final del Centro Quirúrgico Ambulatorio (CMS-1834-FC) del Año Calendario 2026.
- [3] Organización Mundial de la Salud. (2026, agosto 18). Avances en agua, saneamiento, higiene, limpieza ambiental y gestión de residuos en centros sanitarios 2015 a 2025.
- [4] Asociación para la Mejora de la Calidad Sanitaria. (2025, noviembre 4). Informe Anual del Registro Nacional Conjunto 2025.
- [5] NHS England. (2026, febrero 12). La lista de espera del NHS es la más baja en casi 3 años, mientras el NHS luchaba contra el invierno más concurrido registrado.
- [6] Statistisches Bundesamt (Destatis). (2025, noviembre 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [7] Oficina del Gabinete, Gobierno de Japón. (junio de 2025). Informe Anual sobre la Sociedad Envejecida 2025: Situación actual y perspectivas futuras del envejecimiento de la población.
- [8] Ministério da Saúde. (2026, marzo 6). Com más de 360 mil leitos en funcionamento, SUS alcança mayor crecimiento sustentado da década.
- [9] Gobierno do Estado de São Paulo. (2025, diciembre 26). SP realiza 1,3 milhão de cirugías eletivas em 2025, mayor número da história do SUS paulista.
- [10] Centros de Servicios de Medicare y Medicaid. (2026, julio 2). Norma propuesta del Sistema de Pago Prospectivo Ambulatorio Hospitalario (OPPS) y Centro Quirúrgico Ambulatorio (ASC) del Año Naturalista 2027 (CMS-1850-P).
- [11] Stryker. (2026, octubre 27). Afrontando el auge de la colonoscopia: Ayudar a los equipos sanitarios a gestionar la creciente demanda.
- [12] Serres. (2026, junio 24). Serres obtiene la certificación ISCC PLUS en ambos centros de producción, promoviendo la circularidad en la sanidad.
Este informe responde
- ¿Cómo se reparte los ingresos entre solidificadores, contenedores de succión y forros, bolsas de residuos y accesorios?
- ¿Por qué los hospitales tratan los residuos quirúrgicos líquidos con solidificantes antes de que salgan del quirófano?
- ¿Qué usuarios finales compran más productos de colección y en qué se diferencian los centros ambulatorios de los hospitales?
- ¿Dónde sustituyen los botes de acoplamiento cerrado y directo al drenaje los contenedores, y qué limita su propagación?
- ¿Cuál de los cinco países perfilados añade la demanda más rápido y qué datos públicos explican las carencias?
- ¿Cómo compiten los creadores de sistemas, los especialistas en cobros y los proveedores generalistas por los contratos hospitalarios?
¿Qué abarca el mercado de eliminación de líquidos quirúrgicos?
Este informe rastrea los productos y sistemas que recogen, solidifican, contienen y eliminan los fluidos generados durante la cirugía. Solidificadores, contenedores de succión, revestimientos, bolsas de residuos y accesorios relacionados forman la base de productos.
El valor se mide a precios de venta del fabricante en cirugía ortopédica, cardiovascular, neurológica y otras. Los usuarios finales incluyen hospitales, centros quirúrgicos ambulatorios y clínicas, y se contabilizan tanto los consumibles como los equipos automáticos de eliminación.
¿Qué incluye el alcance?
Se cuentan los solidificadores líquidos en formatos de bolsillo, botella y pre-llenados.
Se incluyen contenedores de succión, forros y bolsas de succión pregelificadas rígidas y flexibles.
Los sistemas cerrados de atraque y de eliminación directa al drenaje, con sus colectores, filtros y trampas de tejido, forman parte del mercado.
Accesorios como soportes de canister, carritos y tubos de conexión se cuentan cuando se venden para la recogida de líquidos. Los productos diseñados para el control de infecciones en el sitio quirúrgico solo entran dentro del límite cuando recogen o contienen líquido quirúrgico.
¿Qué se excluye del alcance?
Los servicios de transporte, tratamiento e incineración de residuos hospitalarios quedan fuera.
No se cuentan los instrumentos quirúrgicos ni el mobiliario general del quirófano.
Las bombas de succión de uso general y los equipos de suministro de riego están excluidos, salvo que se vendan como parte de un sistema de recogida de fluidos.
Guantes, batas, cortinas y otros desechables médicos están fuera de este mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
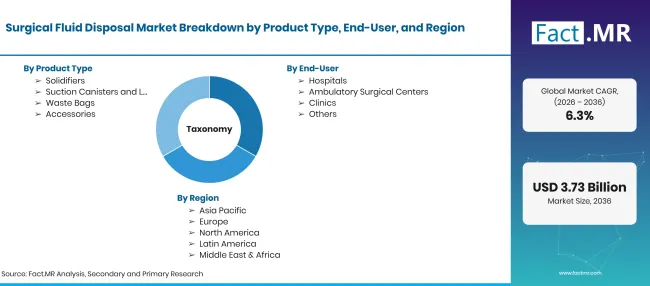
Surgical Fluid Disposal Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Productos y sistemas utilizados para recoger, solidificar, contener y eliminar sangre, fluidos de irrigación y otros fluidos corporales generados durante procedimientos quirúrgicos. |
| Tipo de producto | Solidificadores; Contenedores de succión y forros; Bolsas de residuos; Accesorios |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Clínicas; Otros |
| Aplicación | Cirugías Ortopédicas; Cirugías Cardiovasculares; Cirugías Neurológicas; Otras |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Reino Unido; Alemania; Japón; Brasil; Estados Unidos |
| Empresas perfiladas | Stryker; Salud Cardinal; Medline; Serres; DeRoyal; Bemis Atención Sanitaria |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Los volúmenes de procedimientos por país y especialidad se multiplican por el uso de consumibles por caso, y luego se comparan con los datos de compras hospitalarias y las carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Solidificadores
- Contenedores y forros de succión
- Bolsas de residuos
- Accesorios
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas
- Otros
-
Por aplicación
- Cirugías ortopédicas
- Cirugías cardiovasculares
- Cirugías Neurológicas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de eliminación de fluidos quirúrgicos en 2026?
¿Qué tasa de crecimiento registrará el mercado de eliminación de líquidos quirúrgicos?
¿Qué tipo de producto es el que conduce?
¿Qué clientes finales son los leads?
¿Qué aplicaciones lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF