- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.96 Bn
- Forecast Value (2036): USD 5.2 Bn
- CAGR (2026-2036): 5.8%
¿Cuánto vale la previsión del mercado de ureteroscopias para 2036?
USD 2.96 mil millones en 2026 hasta USD 5.2 mil millones para 2036, con un CAGR de 5.8%.
- Según Fact.MR análisis, el mercado de la ureteroscopia fue valorado en USD 2.8 mil millones en 2025.
- La demanda crecerá de USD 2.96 mil millones en 2026 a USD 5.2 mil millones para 2036.
- El informe prevé un CAGR de5.8% de 2026 a 2036, reflejando la demanda de un manejo mínimamente invasivo de cálculos urinarios y de ciertos trastornos del tracto urinario superior.
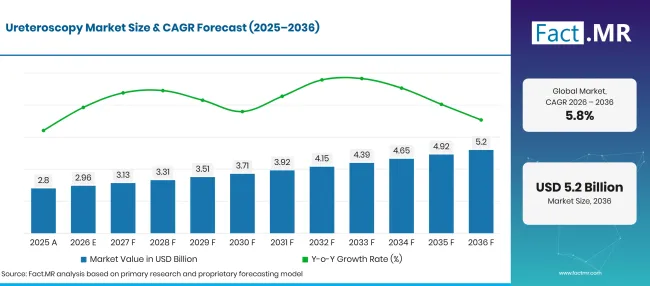
Ureteroscopy Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.8 |
| 2026 | Estimación | 2.96 |
| 2036 | Previsión | 5.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.8% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de ureteroscopia?
USD 2.2 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- La creciente necesidad de eliminación mínimamente invasiva de cálculos ha incrementado la demanda de ureteroscopia con fines diagnósticos. La urolitiasis es una indicación importante para la ureteroscopia. La Asociación Europea de Urología (EAU) describe avances en miniaturización, desviación y calidad óptica del ureteroscopio que apoyan el uso de la ureteroscopia en el tratamiento de cálculos renales y ureteronales [11]. [1]
- Los avances en la tecnología de endoscopios flexibles apoyan el crecimiento del mercado. Las mejoras en la miniaturización del telescopio, la calidad de imagen y los mecanismos de deflexión ayudan a los urólogos a acceder a áreas difíciles del sistema colector renal.
- El crecimiento de los accesorios para el control de cálculos ha impulsado el crecimiento del mercado. Las vainas de acceso ureterales, los alambres guía, las fibras láser y las cestas de recuperación apoyan procedimientos endourológicos más complejos. Los fabricantes están desarrollando productos integrados para mejorar el acceso, la extracción de piedras y el flujo de trabajo procedimental [2].
- Segmentos clave analizados
- Por tipo de producto: Se proyecta que los ureteroscopios flexibles representen 48.2% del mercado en 2026. Su maniobrabilidad y capacidad para acceder al riñón apoyan su uso en procedimientos de cálculos renales.
- Por aplicación: El segmento de la urolitiasi liderará con una 66.4% en 2026, reflejando el uso de ureteroscopia para diagnosticar y eliminar cálculos urinarios.
- Por usuario final: Se prevé que los hospitales mantengan 63.9% del mercado en 2026, apoyados por su acceso a quirófanos, sistemas de imagen y equipos especializados en urología.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La ureteroscopia se está beneficiando de mejoras en el diseño flexible de endoscopios y las tecnologías de gestión de cálculos. Es probable que los hospitales sigan siendo compradores importantes, mientras que los dispositivos de un solo uso y los accesorios mejorados pueden ayudar a los proveedores a gestionar la eficiencia procedimental. Los fabricantes deberían equilibrar la calidad de imagen y el rendimiento clínico con el coste del equipo y los requisitos de reprocesamiento."
- Implicaciones estratégicas
- Los fabricantes de dispositivos médicos deberían mejorar la durabilidad del telescopio, la calidad de imagen y el rendimiento de la deflexión, manteniendo al mismo tiempo el acceso a espacios anatómicos estrechos.
- Los hospitales deben comparar los ureteroscopios reutilizables y de un solo uso en función del volumen de procedimientos, costes de reparación y capacidad de reprocesamiento.
- Los proveedores de accesorios deben centrarse en la compatibilidad entre ureteroscopios, fibras láser, cestas de recuperación y vainas de acceso.
- Los profesionales sanitarios pueden evaluar entornos ambulatorios y ambulatorios para detectar procedimientos de ureteroscopia adecuados cuando la infraestructura clínica y las necesidades del paciente lo permitan.
Se proyecta que Alemania registre un 6.7% CAGR hasta 2036. Brasil está previsto que crezca en 6.1%, seguido de Estados Unidos en 5.5%. Se estima que el Reino Unido avance a 4.9%, mientras que Japón se proyecta a 4.4%.
¿Cómo se desglosa el mercado de ureteroscopía por segmento?
Fact.MR identifica a los ureteroscopios flexibles como el tipo de producto líder en 48.2%, a la urolitiasi como la aplicación líder en 66.4%y a los hospitales como el principal usuario final en 63.9%.
¿Qué tipo de producto domina?
Los ureteroscopios flexibles tendrán 48.2% participación en 2026.
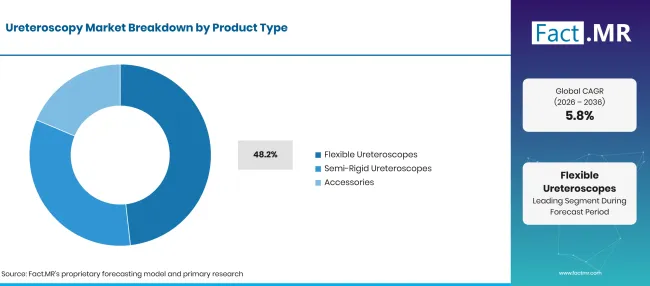
Ureteroscopy Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Ureteroscopios flexibles (segmento delantero) | 48.2% |
| Otros segmentos combinados | 51.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los ureteroscopios flexibles permiten a los cirujanos navegar por el tracto urinario superior y acceder a cálculos renales situados en diferentes partes del sistema de recogida. Una mejor deflexión y diámetros de inserción más pequeños pueden facilitar el acceso a ubicaciones anatómicas complicadas. La EAU describe los avances en el diseño y uso de ureteroscopios flexibles para el tratamiento de cálculos ureteronales y renales [11].
Los ureteroscopios semirrígidos siguen siendo útiles para tratar cálculos en el uréter, especialmente cuando se requiere acceso directo y fragmentación de piedras. Los accesorios forman otra categoría importante de producto porque los alambres guía, vainas de acceso y cestas de recuperación permiten la colocación de endoscopos y la extracción de piedras.
¿Qué lidera el segmento de Aplicaciones?
Se proyecta que la urolitiasis represente 66.4% cuota en 2026.
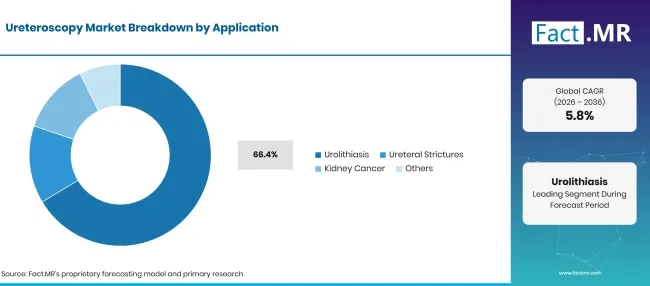
Ureteroscopy Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Urolitiasis (segmento principal) | 66.4% |
| Otros segmentos combinados | 33.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La urolitiasi es la aplicación principal de la ureteroscopia porque el procedimiento permite la visualización y tratamiento directo de cálculos en el uréter y el riñón. La litotripcia láser puede fragmentar piedras, mientras que las cestas de extracción ayudan a eliminar fragmentos. La EAU recomienda la litotripia láser de holmio:YAG o fibra de tulio para la ureteroscopia flexible [11].
Las estenoses ureterales y los cánceres de las vías urinarias superiores representan otras aplicaciones clínicas. En estos casos, la ureteroscopia puede apoyar la evaluación visual y algunas intervenciones diagnósticas o terapéuticas seleccionadas. El equipo y accesorios utilizados dependen del objetivo clínico y de la ubicación anatómica.
¿Cuál de los usuarios finales representa la mayor cuota?
Se espera que los hospitales mantengan 63.9% participación en 2026.
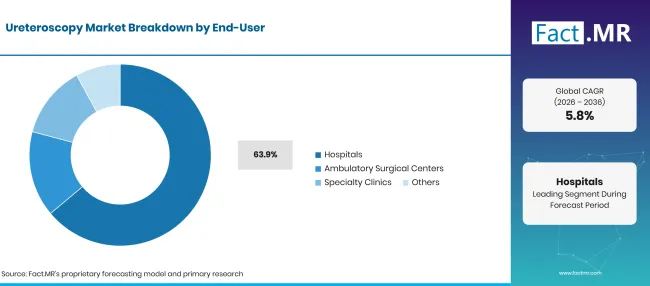
Ureteroscopy Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 63.9% |
| Otros segmentos combinados | 36.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los hospitales siguen siendo usuarios finales importantes porque la ureteroscopia requiere equipo especializado, urólogos formados y acceso a anestesia y apoyo por imagen. Los casos complejos de cálculos también pueden requerir procedimientos adicionales o monitorización postoperatoria. Los centros quirúrgicos ambulatorios pueden gestionar procedimientos seleccionados cuando existan instalaciones y vías adecuadas para los pacientes. Las clínicas especializadas contribuyen mediante el diagnóstico, la evaluación del paciente y el seguimiento del paciente.
¿Qué está acelerando la adopción en el mercado de la ureteroscopia y qué la está frenando?
El uso creciente de tratamientos con piedras mínimamente invasivas y las mejoras en el diseño de endoscopios apoyan la demanda, mientras que los costes de equipos y los requisitos de reprocesamiento pueden limitar la adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Uso creciente de la ureteroscopia para cálculos urinarios | +1.0% | Global | A corto plazo (≤ 2 años) |
| Mejoras en la imagen y deflexión con visor flexible | +0.8% | Norteamérica, Europa, Asia | A medio plazo (2–4 años) |
| Adopción de ureteroscopios digitales y de un solo uso | +0.7% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Crecimiento en procedimientos de litotricia láser | +0.6% | Global | A medio plazo (2–4 años) |
| Mayor disponibilidad de accesorios para la gestión de piedras | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo de telescopios flexibles de diámetro menor | +0.8% | Global | A medio plazo (2–4 años) |
| Mejora del rendimiento en el ámbito telescópico de un solo uso | +0.7% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Sistemas integrados de succión y recuperación de piedras | +0.6% | Global | A largo plazo (≥ 4 años) |
| Expansión de la ureteroscopia ambulatoria | +0.5% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Mejorada compatibilidad de láseres y accesorios | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de adquisición de telescopios avanzados | -0.8% | Global | A corto plazo (≤ 2 años) |
| Costes de reparación y reprocesamiento de telescopios reutilizables | -0.6% | Global | A medio plazo (2–4 años) |
| Preocupaciones medioambientales en torno a los dispositivos desechables | -0.5% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Necesidad de formación especializada e infraestructuras | -0.5% | Mercados emergentes | A largo plazo (≥ 4 años) |
| Complicaciones procedimentales y limitaciones anatómicas de acceso | -0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de ureteroscopías hasta 2036?
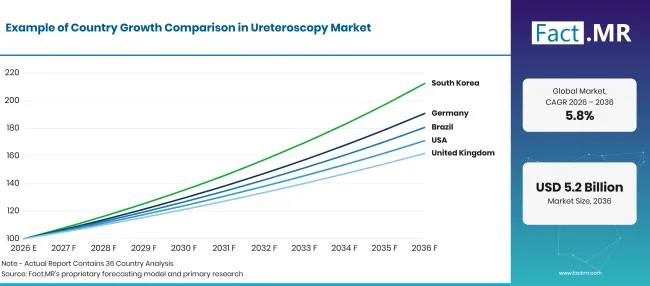
Ureteroscopy Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.7% |
| Brasil | 6.1% |
| EE. UU. | 5.5% |
| Reino Unido | 4.9% |
| Japón | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
6.7% CAGR, apoyada por la enfermedad urinaria de cálculos y servicios de urología establecidos.
Los cálculos renales y ureterales crean una necesidad recurrente de tratamiento diagnóstico y mínimamente invasivo en Alemania. El portal federal alemán de información sanitaria informa que aproximadamente entre 1% y 2% de la población desarrolla cálculos renales cada año, con la incidencia más alta entre personas de 40 a 60 [3]. La ureteroscopia puede utilizarse cuando los cálculos requieren la eliminación activa en lugar de observación o paso espontáneo. Los hospitales y centros especializados en urología pueden apoyar la adopción mediante el acceso a endoscopios flexibles y sistemas de litotricia láser.
¿Qué apoya el desarrollo del mercado en Brasil?
6.1% CAGR, marcada por una carga significativa de nefrolitiasis y la demanda de procedimientos de manejo de cálculos.
La Sociedad Brasileña de Nefrología' las guías de 2025 describen la nefroliasis como afectando aproximadamente a 10% a 15% de la población; esta es una estimación general de prevalencia en lugar de una tasa brasileña medida recientemente en 2025 [12]. Esta carga de enfermedad crea la necesidad de un diagnóstico y tratamiento efectivos en todo el país ' sistema sanitario. La ureteroscopia puede ofrecer una opción mínimamente invasiva para pacientes que requieren la extracción de cálculos. Un mayor acceso a urólogos formados y a equipos endoscópicos adecuados pueden favorecer la adopción, aunque las diferencias en la infraestructura sanitaria y la asequibilidad pueden influir en la disponibilidad de procedimientos. [4]
¿Cómo está Estados Unidos apoyando el crecimiento del mercado?
5.5% CAGR, impulsado por la demanda de tratamiento con cálculos urinarios y la adopción de equipos endoscópicos avanzados.
La enfermedad de cálculos urinarios supone una carga clínica considerable en Estados Unidos. El Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales informó sobre la prevalencia anual basada en reclamaciones de 1% a 2% entre adultos de 18 a 64 y 3% a 5% entre personas de 65 años o más durante 2012–2021 [5]. Un análisis de 2026 de datos de procedimientos de Medicare también informó de un aumento en la utilización de ureteroscopias entre 2014 y 2024, junto con un cambio hacia entornos ambulatorios y otros entornos no hospitalarios [6].
¿Cómo avanza el Reino Unido en el mercado?
4.9% CAGR, moldeada por la carga de cálculos urinarios y establecida vías urológicas mínimamente invasivas.
Los cálculos renales afectan a una proporción considerable de la población del Reino Unido. El NHS identifica los cálculos renales como una condición que puede requerir tratamiento especializado cuando es poco probable que se transmitan por sí solos [7]. La ureteroscopia es una de las opciones de tratamiento para cálculos que requieren extirpación activa. El acceso a servicios especializados y a sistemas endoscópicos adecuados puede apoyar el desarrollo del mercado. [7]
¿Qué apoya la adopción japonesa en el mercado?
4.4% CAGR, respaldado por la práctica endourológica establecida y el uso continuado de procedimientos de cálculos mínimamente invasivos.
Japón utiliza procedimientos mínimamente invasivos, incluyendo ureteroscopia y nefrolitotomía percutánea, para casos seleccionados de cálculos urinarios. La elección del procedimiento depende de la ubicación de la piedra, tamaño, factores anatómicos y evaluación especializada. Estos avances apoyan la demanda de endoscopios y accesorios relacionados, aunque el país CAGR sigue siendo una previsión de mercado independiente. [8] [8]
¿Quién lidera el mercado de ureteroscopías?
Fact.MR identifica a Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical y Rocamed entre las empresas que participan en el mercado de equipos y accesorios para ureteroscopia.
La competencia abarca ureteroscopios flexibles y semirrígidos, sistemas de extracción de piedras, vainas de acceso y equipos de riego. Las empresas difieren en su enfoque de producto, algunas suministrando sistemas completos de endoscopio y otras centrándose en accesorios procedimientos. Boston Scientific Corporation ofrece la gama de ureteroscopios digitales flexibles de un solo uso LithoVue. Su sistema LithoVue Elite incluye monitorización de la presión intrarrenal y capacidades mejoradas de imagen y vídeo. La FDA también registró una decisión 510(k) para su Sistema Digital de Ureteroscopio Digital LithoVue Elite en agosto de 2026 [9] [10].
Olympus Corporation suministra videoureroscopios flexibles, incluyendo el URF-V3/V3R. Sus características incluyen un perfil de inserción 8.4 Fr, una mayor maniobrabilidad y un amplio rango de angulación. KARL STORZ SE & Co. KG ofrece el FLEX-XC1 videoureteroscopio de un solo uso. El producto está diseñado para ureteroscopia y cirugía intrarrenal retrógrada, con un rango de desviación de 270grados y fuente de luz integrada.
Stryker Corporation ofrece equipamiento urológico que incluye un ureteroscopio semirrígido autoclavable y accesorios para ureteroscopios. Su cartera también incluye plataformas de visualización y equipos quirúrgicos relacionados. Richard Wolf GmbH cuenta con un amplio portafolio de endoscopías urológicas que abarca ureteroscopía, nefroscopía y otros procedimientos mínimamente invasivos. La empresa identifica ureteroscopios flexibles y su sistema RIWO D-URS entre sus productos urológicos.
Cook Medical LLC participa en ureteroscopias mediante accesorios para el control de cálculos. Su cartera incluye vainas de acceso ureteral flexores, extractores de piedras de nitinol NGage, alambres guía, stents ureterales y otros productos de acceso y drenaje. Rocamed SAM suministra productos endourológicos, incluyendo extractores de piedras de nitinol RocaStone, vainas de acceso ureteral BiFlex y sistemas de riego Endoflow. Sus productos están diseñados para soportar procedimientos de ureteroscopia semirrígidos y flexibles.
La competencia comercial depende del rendimiento del telescopio, la calidad de la imagen, la compatibilidad de procedimientos y el coste total de propiedad. Los dispositivos reutilizables requieren reprocesamiento y mantenimiento, mientras que los endoscopios de un solo uso pueden reducir los requisitos de reparación y esterilización, pero introducir costes recurrentes de compra y consideraciones medioambientales. Los fabricantes que ofrecen endoscopios y sistemas accesorios compatibles pueden reforzar su posición ante hospitales y centros especializados en urología.
¿Qué empresas son los proveedores clave?
El conjunto competitivo incluye fabricantes de ureteroscopios y empresas que ofrecen dispositivos complementarios de gestión de cálculos.
- Boston Scientific Corporation
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Richard Wolf GmbH
- Cook Medical LLC
- Rocamed SAM
Bibliografía
- [1] Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales. (2024, abril 26). Enfermedades urológicas en América: Informe de datos anuales 2024 – Enfermedad de cálculos urinarios.
- [2] Cook Medical. (s.f.). Agiliza tus procedimientos de manejo de piedras.
- [3] Ministerio Federal de Sanidad, Alemania. (s.f.). Cálculos renales y uteriales.
- [4] Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales. (s.f.). Tratamiento de cálculos renales.
- [5] Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales. (2024, abril 26). Enfermedades urológicas en América: Informe de datos anuales 2024 – Enfermedad de cálculos urinarios.
- [6] Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales. (s.f.). Cálculos renales.
- [7] NHS. (2026). Cálculos renales
- [8] Frimley Health NHS Foundation Trust. (2025, octubre 17). Gestión de pacientes con enfermedad de cálculos en urgencias.
- [9] Boston Scientific Corporation. (s.f.). Sistema digital de ureteroscopio flexible LithoVue™ Elite.
- [10] Administración de Alimentos y Medicamentos de EE. UU. (2026, agosto 26). 510(k) Notificación previa a la comercialización K261153: Sistema digital de ureteroscopio flexible LithoVue Elite.
- [11] Asociación Europea de Urología. (2026). Directrices de la EAU sobre urolitiasis: Guías.
- [12] Carvalho, M., et al. (2025). Guías brasileñas sobre evaluación y manejo clínico de la nefrolitiasis. Brazilian Journal of Nephrology, 47(2), e20240189.
Este informe responde
- El informe describe cómo se utilizan los ureteroscopios y accesorios relacionados en el diagnóstico y tratamiento de las afecciones del tracto urinario.
- El análisis de productos compara ureteroscopios flexibles, ureteroscopios semirrígidos y accesorios.
- El análisis de aplicación examina la urolitiasis, las estenosis ureterales y el cáncer de riñón.
- El análisis por país analiza Alemania, Brasil, Estados Unidos, Reino Unido y Japón, junto con la evidencia disponible sobre la enfermedad de cálculos urinarios.
- La visión competitiva perfila a Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical y Rocamed.
- El análisis del usuario final compara hospitales, centros quirúrgicos ambulatorios y clínicas especializadas.
¿Qué cubre el mercado de ureteroscopias?
El mercado abarca endoscopios médicos y dispositivos asociados utilizados para examinar y tratar el uréter y el tracto urinario superior. Incluye ureteroscopios flexibles y semirrígidos utilizados para el manejo de cálculos y procedimientos diagnósticos seleccionados. Se incluyen accesorios como guías, cestas de recuperación, vainas de acceso y sistemas de riego cuando están diseñados específicamente para ureteroscopia.
¿Qué incluye el alcance?
Los productos incluidos incluyen ureteroscopios flexibles reutilizables y de un solo uso, ureteroscopios semirrígidos y accesorios de soporte utilizados durante procedimientos ureteroscópicos.
El mercado también cubre equipos utilizados para el acceso a piedras, soporte de fragmentación y recuperación. Las aplicaciones incluyen la urolitiasi y ciertas condiciones del tracto ureteral o del tracto urinario superior.
¿Qué se excluye del alcance?
El análisis excluye cistoscopios de propósito general y endoscopios no diseñados para ureteroscopia. También excluye equipos de litotripcia independientes, sistemas de imagen e infraestructura de quirófanos, salvo que estén específicamente incorporados en un sistema de producto de ureteroscopia.
Los consumibles de urología general sin aplicación directa de ureteroscopia están fuera del límite definido del producto.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye debates con fabricantes de dispositivos médicos, urólogos, equipos hospitalarios, distribuidores, centros quirúrgicos ambulatorios y expertos en la materia. Estas discusiones examinan la selección de dispositivos, el rendimiento del producto, las prioridades de compra, los costes de reprocesamiento, la adopción clínica y el posicionamiento competitivo.
- Investigación de escritorio: La investigación de escritorio abarca guías clínicas, estadísticas sanitarias gubernamentales, registros regulatorios de dispositivos médicos, catálogos de productos empresariales, estudios clínicos, publicaciones del sector y datos de procedimientos sanitarios. Las fuentes están documentadas en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, los volúmenes de procedimientos, la fijación de precios de los dispositivos, la adopción de productos, la participación de los segmentos, la participación de la empresa, el crecimiento a nivel nacional y las barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los resultados se revisan en función de recomendaciones clínicas, aprobaciones de productos, actualizaciones de carteras de empresas, introducciones de nuevos dispositivos y cambios en la práctica endourológica. Las actualizaciones regulares evalúan los cambios en la adopción de dispositivos reutilizables y de un solo uso, así como el uso de accesorios de apoyo.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
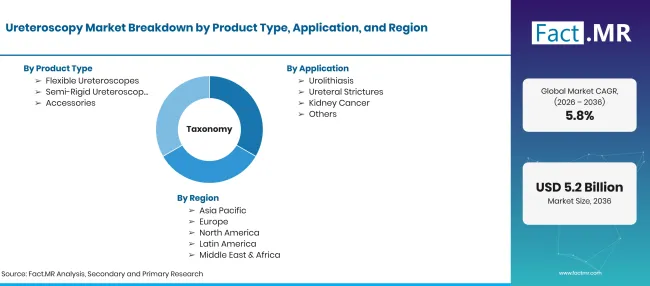
Factmr Ureteroscopy Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El mercado de ureteroscopias comprende instrumentos endoscópicos y accesorios relacionados utilizados para examinar y tratar afecciones que afectan a los uréteres y riñones. Incluye ureteroscopios flexibles y semirrígidos, junto con accesorios como alambres guía y cestas de extracción de piedras, así como fibras láser y vainas de acceso. |
| Tipo de producto | Ureteroscopios flexibles; Ureteroscopios semirrígidos; Accesorios |
| Aplicación | Urolitiasis; Estenosis ureterales; Cáncer de riñón; Otros |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Clínicas Especializadas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Boston Scientific; Olympus; KARL STORZ; Stryker; Richard Wolf; Cook Medical; Rocamed |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por guías clínicas, estudios epidemiológicos e información de productos de empresas |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Ureteroscopios flexibles
- Ureteroscopios semirrígidos
- Accesorios
-
Por aplicación
- Urolitiasis
- Estenosis ureterales
- Cáncer de riñón
- Otros
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas especializadas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de ureteroscopias en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto tiene la mayor cuota?
¿Qué aplicación lidera el mercado?
¿Qué usuario final tiene la mayor cuota?
¿Qué país se proyecta que crezca más rápido?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF