- Market Value (2025): USD 7.1 Bn
- Estimated Value (2026): USD 7.41 Bn
- Forecast Value (2036): USD 11.3 Bn
- CAGR (2026-2036): 4.4%
Quelle est la valeur prévue du marché des pneus rechutés automobiles d’ici 2036 ?
USD 7.4 milliards en 2026 à USD 11.4 milliards d’ici 2036 à 4.4% CAGR.
- Selon Fact.MR analyse, le marché des pneus rechutés automobiles a atteint USD 7.1 milliards en 2025.
- La demande passera de USD 7.41 milliards en 2026 à USD 11.3 milliards d’ici 2036.
- Les perspectives 2026-2036 montrent un 4.4% CAGR, avec les exploitants de camions et les réseaux de service de pneus formant la base principale d’acheteurs.
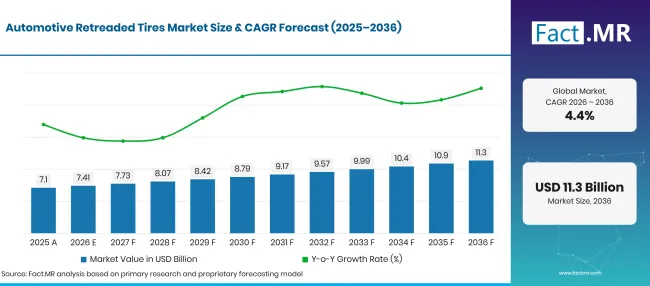
Factmr Automotive Retreaded Tires Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 7.1 |
| 2026 | Estimation | 7.41 |
| 2036 | Prévisions | 11.3 |
| CAGR 2026 à 2036 | Période de prévision | 4.4% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des pneus rechutés automobiles ?
Une opportunité absolue de USD 4.0 milliards est prévue entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les exploitants de camions lourds utilisent des services de recoupage pour mieux utiliser un pneu après l’usure de la bande de roulement d’origine. Un pneu peut être rechaucheté lorsque le carter reste en bon état.
- Les équipes de maintenance de la flotte examinent l’état des pneus et les réparations antérieures avant d’approuver un recoupé. Cela fait de la qualité du carter un facteur important lors des commandes rechauchées répétées.
- Les flottes commerciales prêtent également attention aux développements de nouveaux produits. En juin 2025, Michelin a élargi sa gamme REMIX 2 hot-retapped pour les pneus X MULTI utilisés sur les lignes régionales [2].
- Segments clés analysés
- Par type de produit : Le pré-durcissement représente 65.8% part en 2026, alors que les ateliers appliquent le matériau de bande préparé sur les tubages inspectés.
- Par type de véhicule : Les véhicules utilitaires lourds représentent 58.7% part en 2026, car les exploitants de flotte gèrent de nombreux postes de pneus sur des cycles d’entretien répétés.
- Par canal de vente : L’aftermarket capte 62.3% part de marché en 2026 car la reconversion suit l’utilisation du véhicule et l’usure des pneus plutôt que l’assemblage de véhicules nouveaux.
- Par processus : La recoupée à chaud représente 67.3% part en 2026 selon la classification de processus distincte utilisée pour ce rapport.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les flottes de camions comparent souvent les coûts des pneus sur toute la durée de vie d’un pneu. Elles valorisent également les partenaires de service qui renvoient les carters utilisables à temps. Cette évaluation reflète les pratiques courantes du secteur et ne provient pas d’entretiens d’acheteurs complets. »
- Implications stratégiques
- Les gestionnaires de flotte suivent souvent les raisons pour lesquelles les pneus sont retirés du service et enregistrent l’état du carter au fil du temps. Cela les aide à distinguer l’usure normale des dommages accidentels.
- Les fournisseurs de rechutes adaptent les modèles de bande de roulement aux itinéraires empruntés par leurs clients. Ils inspectent également les caisses entrantes avant de confirmer les plannings de retour.
- Les distributeurs de pneus planifient souvent les services de collecte et de retour en fonction des horaires d’exploitation des flottes de camions régionaux.
- Les fabricants peuvent clairement indiquer les exigences en matière de boîtier et les normes de traitement pour chaque produit recyclé. Cela aide les flottes à choisir l’option la plus adaptée à leurs opérations.
Le Royaume-Uni mène le groupe avec un 5.0% CAGR. L’Allemagne suit à 4.6%, tandis que les États-Unis enregistrent 4.2%. Le Japon atteint 3.9%, et le Brésil est à 3.1%. Les différences de distance de parcours et de disponibilité du réseau de service influencent la manière dont les flottes achètent des pneus recoupés.
Comment le marché des pneus rechutés automobiles se répart-il par segment ?
Comptes pré-cure pour 65.8%; Véhicules utilitaires lourds 58.7%; 62.3%de rechange ; Recoupage à chaud 67.3%.
Quel type de produit domine ?
Pre-Cure détient 65.8% part en 2026.
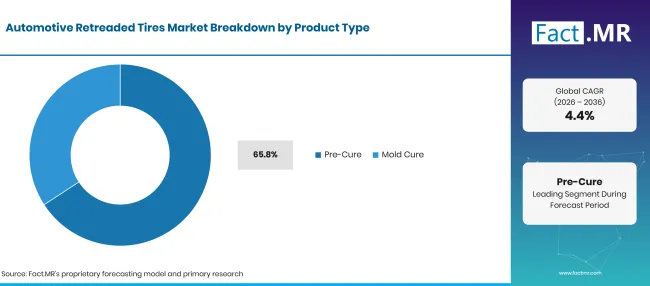
Factmr Automotive Retreaded Tires Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Pré-Réduction (segment principal) | 65.8% |
| D’autres segments combinés | 34.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Le recoupage pré-durcissement utilise une bande de roulement prête à l’emploi appliquée sur un carter de pneu préparé. Cette approche permet aux ateliers de choisir des motifs de bande de roulement adaptés à différentes opérations de camion. Le recroquetage par moisissure est une autre option où le motif de bande de roulement est formé lors du processus de recoupage. Le choix entre les deux dépend souvent de la configuration de l’atelier, des méthodes de production et de l’état des pneus entrants.
Qu’est-ce qui mène le segment des types de véhicules ?
Les véhicules commerciaux lourds détiennent 58.7% part en 2026.
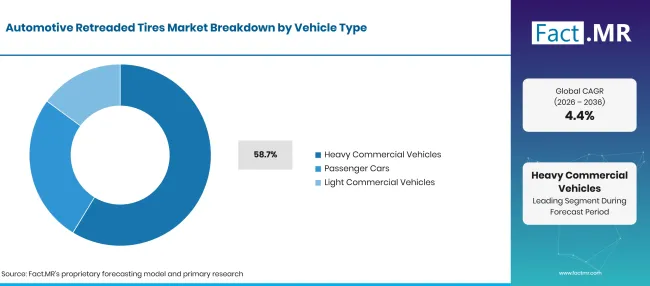
Factmr Automotive Retreaded Tires Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Véhicules Lourds Utilitaires (Segment de pointe) | 58.7% |
| D’autres segments combinés | 41.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Les camions longue distance et autres véhicules lourds commerciaux couvrent un kilométrage important pendant les opérations normales. Cela fait de la récupération et de la réutilisation des pneus une partie importante de l’entretien de la flotte. Les voitures particulières constituent un segment distinct, où la disponibilité des pneus et les habitudes d’achat des clients diffèrent. Les véhicules utilitaires légers circulent sur les itinéraires de livraison et de service, où les arrêts fréquents et les conditions variées de la route influencent l’utilisation des pneus.
Comment le canal de vente influence-t-il les achats ?
L’après-vente détient 62.3% part de part en 2026.
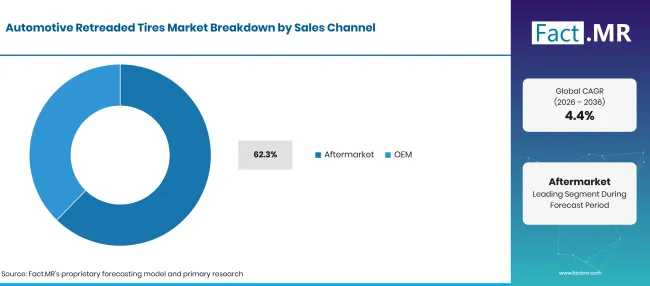
Factmr Automotive Retreaded Tires Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Aftermarket (segment de pointe) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
La demande du marché secondaire est liée à la durée de vie des véhicules et au remplacement des pneus usés. Les exploitants de flottes passent généralement ces commandes auprès de concessionnaires de pneus ou de prestataires de services de rechute. L’équipement d’origine sert un marché différent. Le collectage et le suivi des carters aident les prestataires de services à gérer les stocks et à éviter les erreurs de remplacement.
Quel processus représente la plus grande part ?
Hot Retreading détient 67.3% part en 2026.
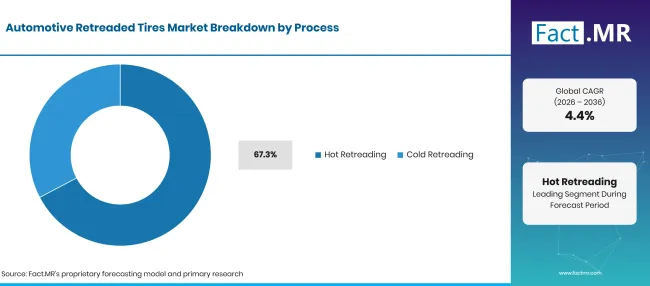
Factmr Automotive Retreaded Tires Market Breakdown Process | Source: Fact.MR
| Processus | Partager (2026) |
|---|---|
| Retrait à chaud (segment principal) | 67.3% |
| D’autres segments combinés | 32.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Le recoupage à chaud forme le motif de la bande de roulement lors du chauffage. Le recoupage à froid utilise une bande de roulement préfabriquée fixée à un carter de pneu inspecté. Ce sont deux méthodes différentes et ne font pas partie du même dégradage de produit.
Qu’est-ce qui accélère l’adoption du marché des pneus rechutés automobiles, et qu’est-ce qui la freine ?
Les services de rechute peuvent aider les flottes à gérer les coûts des pneus sur toute la durée de vie d’un pneu. Cependant, des carters endommagés et des réseaux de collecte de pneus limités peuvent réduire le nombre de pneus disponibles pour la recoupe.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Gestion des coûts des pneus de flotte | +0.9%] | Flottes commerciales mondiales | Moyen terme (2–4 ans) |
| Collecte et suivi du boîtier | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Activité commerciale de fret | +0.6% | Royaume-Uni, États-Unis | À court terme (<= 2 ans) |
| Motifs de semelles conçus spécialement | +0.5% | Réseaux régionaux de transport | Moyen terme (2–4 ans) |
| Contrats de service d’atelier | +0.4% | Marchés de flottes matures | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Collecte programmée du boîtier | +0.7% | Centres d’exploitation de la flotte | Moyen terme (2–4 ans) |
| Améliorations des produits de remontage de remorques | +0.6% | Amérique du Nord | À court terme (<= 2 ans) |
| Partenariats régionaux avec les distributeurs | +0.5% | Brésil, Europe | Moyen terme (2–4 ans) |
| Systèmes d’enregistrement de la vie des pneus | +0.4% | Grandes flottes commerciales | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dommages à la coque et rejet | -0.8% | Toutes les régions | À court terme (<= 2 ans) |
| Concurrence de pneus neufs à bas prix | -0.6% | Flottes sensibles au prix | Moyen terme (2–4 ans) |
| Contraintes de capacité de l’atelier | -0.5% | Corridors de fret ruraux | Moyen terme (2–4 ans) |
| Logistique de retour variable | -0.4% | Opérations de flotte dispersée | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Quels pays étendent le marché des pneus rechutés automobiles jusqu’en 2036 ?
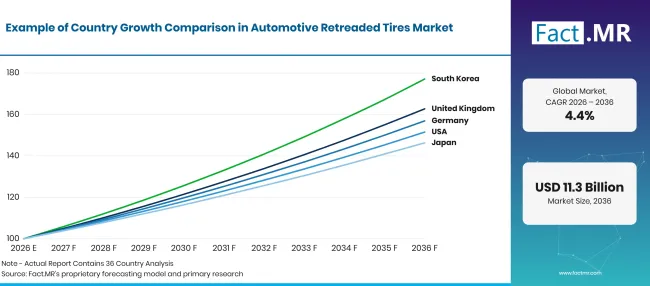
Factmr Automotive Retreaded Tires Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Royaume-Uni | 5.0% |
| Allemagne | 4.6% |
| États-Unis | 4.2% |
| Japon | 3.9% |
| Brésil | 3.1% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Pourquoi le Royaume-Uni est-il en tête de l’adoption des pneus rechutés ?
5.0% CAGR, soutenue par un trafic intensif de marchandises lourdes et un entretien régulier de la flotte.
Le Royaume-Uni se distingue car les flottes commerciales circulent sur des routes de fret établies et ramènent régulièrement les véhicules aux dépôts de service. Le Département des Transports a rapporté que les véhicules lourds immatriculés au Royaume-Uni ont parcouru 19.0 milliards de kilomètres en 2025 [1]. Cela crée une demande régulière pour l’inspection des pneus et la collecte des carters.
Qu’est-ce qui soutient la croissance du marché allemand retrouvé ?
4.6% CAGR, entraîné par une maintenance structurée de flotte et une gestion de la durée de vie des pneus.
L’Allemagne possède un secteur du fret bien développé et des pratiques d’entretien des véhicules bien établies. Les exploitants de flotte suivent l’état des pneus tout au long de leur durée de vie et utilisent les registres d’entretien pour identifier les carters adaptés à la retransition. De nombreux distributeurs régionaux collectent des carters d’occasion lors des visites régulières d’entretien des pneus, ce qui facilite la gestion du processus pour les flottes. Les pneus neufs à bas prix et la demande des routes de transport internationales influencent encore les décisions de remplacement.
Comment les États-Unis soutiennent-ils les achats de pneus rechutés ?
4.2% CAGR, soutenue par de grandes flottes de trains long-courriers et des réseaux établis de service de pneus.
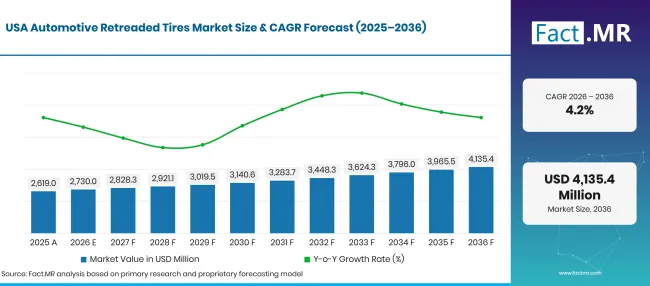
Factmr Automotive Retreaded Tires Market Forecast Usa | Source: Fact.MR
Les États-Unis disposent de l’un des plus grands réseaux de transport routier commercial au monde39 ; S. Les flottes de long-courriers travaillent souvent avec des prestataires de services de pneus qui collectent les carters et ramènent les pneus rechutés, à différents endroits. Les exploitants de flottes choisissent également les motifs de bande de roulement en fonction des conditions de l’itinéraire, de la météo et de la position des essieux. Ce réseau de service établi soutient une utilisation régulière des pneus recoupés, même lorsque des pneus neufs à prix inférieur sont disponibles.
Pourquoi le Japon maintient-il une adoption régulière ?
3.9% CAGR, façonné par des opérations de livraison programmées et un entretien spécifique aux pneus.
Le Japon combine des routes de livraison urbaines très fréquentées avec des opérations régionales de transport routier, faisant de l’entretien régulier des pneus une partie importante de la planification de la flotte. Les exploitants de flotte préfèrent des plannings d’entretien fiables car les arrêts des véhicules peuvent perturber les livraisons. Les prestataires inspectent les carters, séparent les pneus endommagés et utilisent les registres d’entretien pour gérer les commandes de reprise répétées. Les conditions des itinéraires et la position des essieux influencent également le choix des bandes de roulement, rendant l’entretien organisé des pneus une nécessité pratique.
Qu’est-ce qui façonne le marché des pneus rechutés au Brésil ?
3.1% CAGR, lié à l’intensité du fret routier et à l’accès aux services locaux de rechute.
Brésil ' le marché des États-Unis est étroitement lié au transport routier longue distance et à la disponibilité d’ateliers près des principales routes de fret. L’Agence nationale des transports terrestres a rapporté 1.165 milliards de tonnes de transport routier de marchandises en 2025 [4]. Le volume élevé du trafic de marchandises crée une demande régulière pour l’inspection et l’entretien des pneus. Les réseaux de collecte aident les ateliers à récupérer les cartouches usagées lorsque les véhicules reviennent de leurs itinéraires. Les longs trajets, les dommages aux tubages, la disponibilité des ateliers et la concurrence des pneus neufs à moindre coût jouent tous un rôle dans les décisions d’achat des pneus rechutés.
Qui fournit le marché des pneus rechutés automobiles ?
Bridgestone fournit des systèmes de recoupage Bandag et des services de pneus commerciaux. Michelin propose des produits REMIX pour les carters de pneus de camion, tandis que Continental fournit des solutions ContiTread pour les flottes commerciales. Goodyear participe également via des solutions de recoupage pour pneus de camions commerciaux. Selon Fact.MR analyse des ateliers, la disponibilité des ateliers, la qualification du carter et la couverture du service de flotte peuvent influencer le choix des fournisseurs.
En octobre 2025, Continental a lancé la remorque ContiTread HTR remontée pour les applications régionales et long-courriers [3]. Ces deux développements répondent à des applications différentes dans les flottes commerciales et montrent la poursuite du développement des produits autour des besoins d’exploitation des camions et remorques.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Bridgestone Corporation; Groupe Michelin ; Goodyear Tire & Rubber Company ; Continental AG; Yokohama Rubber Company ; Hankook Tire & Technology Co., Ltd.; Sumitomo Rubaber Industries, Ltd. ; et Apollo Tyres Ltd.
- Bridgestone Corporation
- Groupe Michelin
- Société Goodyear Tire & Rubber
- Continental AG
- Compagnie de caoutchouc de Yokohama
- Pneus Hankook & Technology Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Apollo Tyres Ltd.
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2026, février 6). Production en décembre 2025 : -1.9% le mois précédent.
- [2] Statistisches Bundesamt (Destatis). (2026, février 20). La Chine est à nouveau le partenaire commercial le plus important de l’Allemagne en 2025.
- [3] Statistisches Bundesamt (Destatis). (2026, septembre 21). Les exportations de voitures particulières neuves ont diminué 4.0% année sur année au cours des sept premiers mois de 2026.
- [4] Département des Affaires et du Commerce. (2025, juillet 14). Programme de financement DRIVE35 : Transformation. GOV.UK.
- [5] Association japonaise des constructeurs automobiles. (2026, février 27). 2025年第4四半期・同年累計海外生産統計 [Statistiques de production à l’étranger du quatrième trimestre 2025 et annuelle].
- [6] Association japonaise des constructeurs automobiles. (2026, août 31). 2026年第2四半期・上半期累計海外生産統計 [Statistiques de production à l’étranger du deuxième et premier semestre 2026].
- [7] Bureau des statistiques nationales. (2025, novembre 6). Activité économique et changements sociaux au Royaume-Uni, indicateurs en temps réel : 6 novembre 2025.
- [8] Département des Affaires et du Commerce. (2025, décembre 15). DRIVE35: Résumé de l’affaire commerciale. GOV.UK.
- [9] Association allemande de l’industrie automobile. (2026, janvier 5). Production de voitures particulières en 2025 légèrement au-dessus de l’année précédente ' niveau S.
- [10] Société des constructeurs et commerçants automobiles. (février 202026 ). Faits sur l’industrie automobile SMMT 2026.
- [11] Ministère de l’Économie, du Commerce et de l’Industrie. (juin 302026 ). Indices de la production industrielle : rapport préliminaire pour mai 2026.
Ce rapport répond
- Le rapport explique comment les véhicules rechauchés commerciaux et de véhicules particuliers sont classés selon le produit et le procédé de fabrication.
- L’analyse de segment examine la pertinence du cas et les opérations d’atelier derrière les quatre actions spécifiées de 2026.
- L’analyse par pays compare les conditions d’entretien des pneus au Royaume-Uni, en Allemagne, aux États-Unis, au Japon et au Brésil.
- L’analyse concurrentielle sépare les programmes de recoupage documentés de l’activité plus large de fabrication de pneus.
- Le rapport examine les opportunités de collecte de carter et de service de flotte après-vente.
Que couvre le marché des pneus rechutés automobiles ?
Le champ de vision couvre les pneus automobiles qui subissent un processus de retransitionnement après l’usure de la bande de roulement d’origine. Il inclut le nouveau matériau de bande de roulement et la valeur de service associée pour les carters éligibles utilisés sur les véhicules commerciaux et particuliers. Le rapport couvre à la fois les types de produits listés et les deux catégories de procédé sans considérer ces catégories comme des mesures équivalentes.
Qu’est-ce qui est inclus dans le périmètre ?
Les activités incluses comprennent l’inspection des carters usés et l’utilisation de nouvelles bandes de roulement par des méthodes de recoupage appropriées. Les travaux de camions commerciaux et de flottes commerciales légères sont inclus en parallèle des usages de pneus passagers rechapés. Les pièces de rechange et OEM sont conservées comme catégories distinctes de canaux de vente.
Qu’est-ce qui est exclu de la portée ?
Les pneus neufs vendus sans recoupage sont exclus de la valeur marchande de la recoupe. Les réparations de pneus autonomes sans utilisation de nouvelle bande de roulement sont également exclues. Les pneus rejetés lors de l’inspection du carter ne sont pas comptés comme sortie de reprise complète. Les outils de recoupage et le matériel d’atelier sont considérés comme des intrants à la livraison du service plutôt que comme des ventes de pneus rechutés terminés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
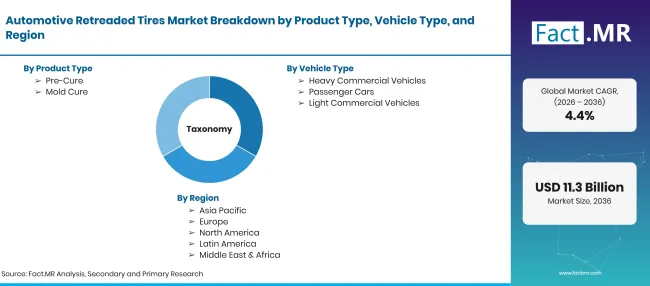
Factmr Automotive Retreaded Tires Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036 d’un CAGR |
| Définition du marché | Pneus automobiles recoués produits en appliquant une nouvelle bande de roulement sur des carters de pneus usagés inspectés et adaptés. Le marché couvre les pneus recoudés utilisés sur les véhicules commerciaux et particuliers, y compris le matériau associé et la valeur de service de la recoupe. |
| Type de produit | Pré-durcissement ; Durcissement à moisissure |
| Type de véhicule | Véhicules utilitaires lourds ; Voitures particulières ; Véhicules utilitaires légers |
| Canal de vente | Après-vente ; OEM |
| Processus | Réécriture à chaud ; Relecture à froid |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Allemagne; États-Unis; Japon ; Brésil |
| Entreprises clés profilées | Bridgestone Corporation; Groupe Michelin ; Goodyear Tire & Rubber Company ; Continental AG; Yokohama Rubber Company ; Hankook Tire & Technology Co., Ltd.; Sumitomo Rubber Industries, Ltd. ; et Apollo Tyres Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation du marché basée sur les schémas de service de la flotte, l’adéquation des enveloppes, la logistique de collecte et de retour, les ventes refaites par type de produit, type de véhicule, canal de vente et processus, soutenue par les statistiques officielles de fret et les informations datées des fabricants. |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Pré-Réduction
- Séchément à la moisissure
-
Par type de véhicule
- Véhicules commerciaux lourds
- Voitures voyageurs
- Véhicules utilitaires légers
-
Par canal de vente
- Marché secondaire
- OEM
-
Par procédé
- Retour à la mode
- Recyclage à froid
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des pneus recontrechus automobiles en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit représente la plus grande part cotée ?
Quel type de véhicule est le plus pronostic ?
Quelles entreprises sont actives dans la relecture commerciale documentée ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF