- Market Value (2025): USD 1.29 Bn
- Estimated Value (2026): USD 1.44 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 11.8%
Quelle est la valeur prévue du marché de l’éthylène bio-basé d’ici 2036 ?
USD 1.4 milliards en 2026 à USD 4.4 milliards d’ici 2036, avec un 11.8% rapporté CAGR.
- Selon Fact.MR analyse, le marché de l’éthylène bio-basé s’élevait à USD 1.29 milliards en 2025.
- Les ventes mondiales devraient passer de USD 1.44 milliards en 2026 à USD 4.41 milliards d’ici 2036, alors que les producteurs de résine élargissent leurs choix de matières premières renouvelables.
- Un CAGR 11.8% de 2026 à 2036 reflète l’investissement dans la conversion de l’éthanol en éthylène et la demande industrielle pour du carbone renouvelable traçable.
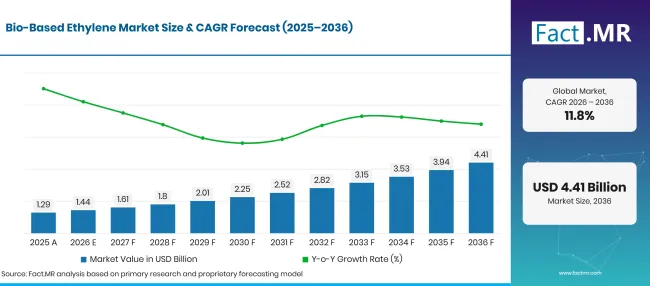
Bio Based Ethylene Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.29 |
| 2026 | Estimation | 1.44 |
| 2036 | Prévisions | 4.41 |
| CAGR 2026 à 2036 | Période de prévision | 11.8% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’éthylène bio-basé ?
L’augmentation prévue est de USD 3.0 milliards entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les producteurs d’emballages peuvent utiliser du polyéthylène renouvelable dans les opérations d’extrusion et de moulage qui traitent déjà des qualités conventionnelles comparables. Ils doivent encore vérifier les performances de la résine et confirmer l’origine renouvelable de la matière première avant d’approuver un matériau destiné à l’emballage commercial.
- Les fabricants de produits chimiques ont besoin de volumes fiables d’éthanol avant de financer les unités de déshydratation.
- Les planificateurs de l’emballage évaluent de plus en plus le choix des matériaux parallèlement aux obligations de recyclage. La Commission européenne a confirmé en juin 2026 que le Règlement (UE) 2025/40 s’applique à partir d’août 2026 [2].
- Les producteurs chimiques évaluent les voies de carbone renouvelable pouvant utiliser des équipements de fabrication déjà établis. La déshydratation à l’éthanol crée de l’éthylène adapté à la conversion en polyéthylène et en intermédiaires en aval. Les conditions contractuelles pour l’éthanol et l’utilisation régulière de l’usine sont au cœur de l’affaire économique.
- Segments clés analysés
- Par matière première : La canne à sucre représente 55.0% du marché 2026, reflétant le lien établi entre l’éthanol de la canne et la production commerciale d’éthylène renouvelable.
- Par application : L’emballage représente 42.3% des ventes de 2026 car le polyéthylène renouvelable peut être utilisé dans des formats d’emballage plastique familiers.
- Par secteur utilisateur final : L’automobile contribue 30.0% de la valeur marchande 2026 dans la segmentation, reflétant l’intérêt pour les intrants chimiques renouvelables pour les composants polymères.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les producteurs d’éthylène bio-d’origine ont besoin d’un approvisionnement fiable en éthanol à un coût compétitif livré. La molécule d’éthylène finie possède les mêmes propriétés chimiques que l’éthylène conventionnel, mais les clients souhaitent également des preuves fiables d’une origine carbone renouvelable. »
- Implications stratégiques
- Les producteurs d’éthanol peuvent séparer les accords d’approvisionnement chimique pluriannuels des activités de carburant de transport car les conditions de livraison et les structures tarifaires diffèrent.
- Les promoteurs de projets d’éthylène doivent comparer l’utilisation des usines de déshydratation avec la disponibilité saisonnière des matières premières et les coûts de transport de l’éthanol vers les sites chimiques.
- Les fabricants de résine bénéficient de la documentation de l’origine des matières premières renouvelables tout en maintenant les spécifications de performance déjà requises par les convertisseurs.
- Les acheteurs d’emballages peuvent évaluer les références en matière de carbone renouvelable ainsi que les exigences de recyclabilité et les exigences de performance du package fini.
L’Allemagne devrait croître à 12.9% CAGR, ce qui reflète la demande d’options chimiques renouvelables dans sa base industrielle établie. Le Brésil suit à 11.8% grâce à son système de canne à sucre en éthanol. Les États-Unis sont prévus à 10.6% car l’éthanol de maïs offre une voie de conversion possible. Le Royaume-Uni enregistre 9.5% dans le contexte de changements de conformité aux emballages, tandis que le Japon atteint 8.4% à mesure que les propriétaires de marques testent les intrants de polymères renouvelables.
Comment le marché de l’éthylène bio-basé se répartit-il par segment ?
Leads de canne à sucre Matière première avec 55.0%; Leads d’emballage Application avec 42.3%; Automobile dirige l’industrie utilisateur finale avec 30.0%.
Quelle matière première est à la tête de la production d’éthylène bio-d’origine ?
La canne à sucre devrait représenter 55.0% valeur de matière première en 2026.
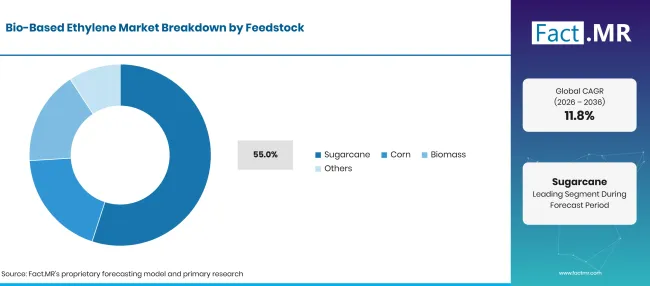
Bio Based Ethylene Market Breakdown Feedstock | Source: Fact.MR
| Matières premières | Partager (2026) |
|---|---|
| Canne à sucre (segment principal) | 55.0% |
| D’autres segments combinés | 45.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
L’éthanol de la canne à sucre fournit un matériau de départ pratique pour la déshydratation industrielle de l’éthylène. Les producteurs produisent d’abord de l’éthanol à partir de sucre fermentescible puis extrachent chimiquement l’eau pour obtenir de l’éthylène. L’activité commerciale brésilienne de Braskim, qui ancre la voie de production établie. Le maïs offre une autre source d’éthanol et est pertinent aux États-Unis, où les systèmes agricoles et éthanol carburant fonctionnent déjà à grande échelle. Les voies de biomasse peuvent utiliser des résidus de culture ou d’autres intrants organiques, bien que les besoins de traitement et de conversion dépendent du matériau. La catégorie restante couvre d’autres sources renouvelables. Les contrats d’approvisionnement et l’emplacement de l’usine influencent le prix des matières premières livrées. La canne à sucre fournit également des chaînes de produits à base de fibres.
Comment les applications influencent-elles les ventes ?
L’emballage représente 42.3% du segment applicatif en 2026.
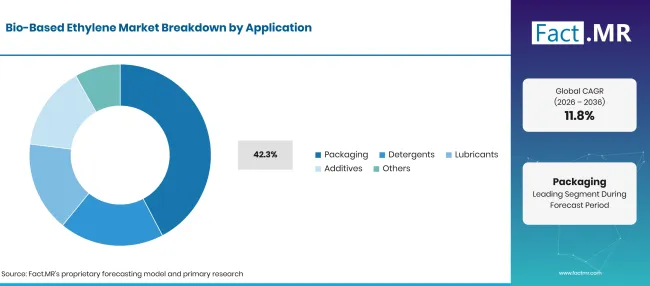
Bio Based Ethylene Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Emballage (Segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les fabricants d’emballages valorisent le polyéthylène renouvelable car ils peuvent le traiter dans des applications utilisant déjà des grades polyéthylène compatibles. Les acheteurs de films et d’emballages rigides évaluent la résistance et la manipulation des scellés en fonction des revendications de contenu renouvelable. Les détergents constituent une autre voie d’application où la chimie dérivée de l’éthylène entre dans les chaînes de production des tensioactifs et des chaînes associées, sous réserve du processus de conversion spécifique. Les lubrifiants et additifs utilisent des intermédiaires à base d’éthylène selon différentes étapes chimiques. Chaque application a ses propres spécifications de qualité. Les entreprises d’emballage bénéficient de la chimie des polymères bien connue. Les convertisseurs évaluent également des polymères d’emballage bio-d’origine alternative. Les équipes d’emballage comparent ces spécifications à d’autres polymères bio-base.
Qu’est-ce qui détermine la demande dans les industries utilisateurs finaux ?
L’automobile est en tête avec 30.0% du segment industriel des utilisateurs finaux en 2026.
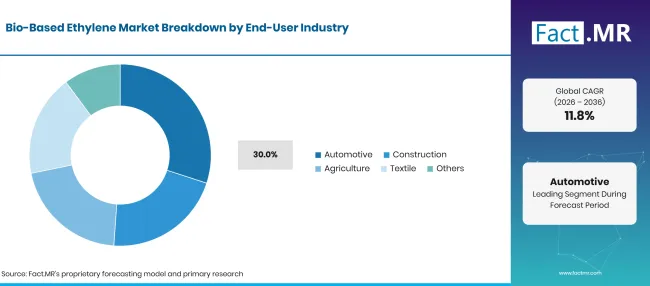
Bio Based Ethylene Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Automobile (segment principal) | 30.0% |
| D’autres segments combinés | 70.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les équipes de matériaux automobiles évaluent les intrants renouvelables selon les spécifications établies de résine pour les composants intérieurs et polymères. L’approbation dépend de la résistance et du comportement dimensionnel dans les conditions de fonctionnement prévues. Les utilisateurs de construction considèrent les films ou autres produits dérivés du polyéthylène où le carbone renouvelable peut être tracé. Les applications agricoles incluent les produits en film qui nécessitent encore des propriétés mécaniques appropriées et une gestion en fin de vie. Les usages textiles dépendent du dérivé d’éthylène particulier et du processus de fabrication. Pour ces utilisateurs finaux, les décisions d’achat dépendent de la qualité stable de la résine et de l’origine documentée, tandis que l’adéquation du produit fini reste un test distinct. Les acheteurs de polymères peuvent comparer d’autres grades plastiques bio-base.
Qu’est-ce qui accélère l’adoption du marché de l’éthylène bio-basé, et qu’est-ce qui la freine ?
La demande est soutenue par l’accès à l’éthanol et la capacité d’utiliser de l’éthylène renouvelable dans des procédés polymères établis. Le prix des matières premières, le travail de qualification et le capital nécessaire pour de nouvelles usines de conversion influencent le rythme des investissements.
Analyse de l’impact des pilotes
| Pilote | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Intégration des matières premières sur les sites d’éthanol | +1.2% | Brésil, Amérique du Nord | Moyen terme (2–4 ans) |
| Compatibilité avec la conversion en polyéthylène | +1.0% | Mondial | Courte durée (≤2 ans) |
| Conditionnement des programmes à contenu renouvelable | +0.8% | Europe, Japon | Moyen terme (2–4 ans) |
| Nouveaux projets de déshydratation à l’éthanol | +0.6% | Asie, Amérique latine | À long terme (≥4 ans) |
| Traçabilité des matières premières contractées | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| Opportunité | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Capacité supplémentaire de la canne à l’éthylène | +0.7% | Amérique latine, Asie | À long terme (≥4 ans) |
| Emballages en polyéthylène renouvelable | +0.6% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Conversion chimique maïs-éthanol | +0.4% | USA | À long terme (≥4 ans) |
| Traçabilité certifiée des matières premières | +0.3% | Mondial | Courte durée (≤2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| Retenue | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Prix de l’éthanol et usages concurrents | -0.9% | Brésil, États-Unis | À court terme (≤2 ans) |
| Important investissement initial dans les usines chimiques | -0.7% | Mondial | À long terme (≥4 ans) |
| Coût de qualification et de traçabilité de la résine | -0.5% | Europe, Japon | Moyen terme (2–4 ans) |
| Faible utilisation des produits chimiques dans les usines | -0.4% | Allemagne, Europe | Courte durée (≤2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché de l’éthylène bio-basé jusqu’en 2036 ?
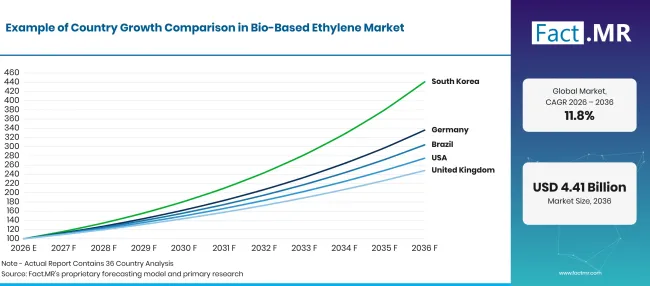
Bio Based Ethylene Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 12.9% |
| Brésil | 11.8% |
| USA | 10.6% |
| Royaume-Uni | 9.5% |
| Japon | 8.4% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption de l’éthylène bio-basé en Allemagne ?
12.9% CAGR, lié à la qualification en résine industrielle et à l’approvisionnement en produits chimiques renouvelables.
Des groupes chimiques allemands évaluent l’éthylène renouvelable comme un intrant pouvant entrer dans les chaînes de production de polyéthylène établies. En juillet 2026, l’Association allemande de l’industrie chimique (VCI) a rapporté que la production chimique et pharmaceutique du premier semestre était environ 3% inférieure à celle de l’année précédente [7]. Les choix d’investissement restent sensibles aux conditions de fonctionnement de l’usine. VCI a rapporté en mars 2026 que les usines chimiques allemandes avaient en moyenne une utilisation de 72.5% capacité en 2025 [4].
Qu’est-ce qui soutient l’adoption de l’éthylène biologique au Brésil ?
11.8% CAGR, soutenu par de l’éthanol de canne à sucre et un complexe d’éthylène vert en fonctionnement.
Le Brésil relie la culture de la canne à sucre à la production commerciale d’éthylène renouvelable. En août 2026, la Companhia Nacional de Abastecimento a estimé 705.2 millions de tonnes de canne à sucre pour la récolte 2026/27 [1]. La base d’approvisionnement agricole offre une voie vers l’éthanol que les usines chimiques peuvent convertir en éthylène. En mai 2025, Braskem a confirmé une capacité annuelle de 275,000 tonnes dans son usine d’éthylène vert Triunfo [3].
Qu’est-ce qui soutient l’adoption de l’éthylène à base biologique aux États-Unis ?
10.6% CAGR, reflétant la disponibilité d’éthanol de maïs et la demande en polymères en aval.
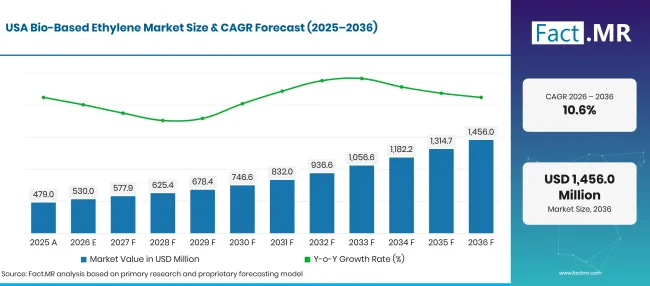
Bio Based Ethylene Market Forecast Usa | Source: Fact.MR
La production américaine d’éthanol à base de maïs offre une voie établie pour le développement de matières premières d’éthylène renouvelable. En octobre 2026, l’Administration américaine de l’information sur l’énergie a publié des données mises à jour sur la capacité de production d’éthanol pour carburant [5]. Les développeurs chimiques peuvent examiner si l’éthanol provenant des réseaux d’approvisionnement existants répond aux spécifications nécessaires à la déshydratation en éthylène. La base de fabrication nationale de polyéthylène offre aux clients industriels potentiels une connaissance des tests d’extrusion de films et de polymères.
Qu’est-ce qui soutient l’adoption de l’éthylène biologique au Royaume-Uni ?
9.5% CAGR, influencé par l’économie de l’emballage et l’approvisionnement en résine renouvelable.
Les fabricants britanniques abordent l’éthylène bio-basé principalement grâce au polyéthylène renouvelable acheté pour l’emballage. En septembre 2026, le Department for Environment, Food and Rural Affairs a publié des statistiques nationales mises à jour sur les déchets d’emballage [6]. Les convertisseurs d’emballage peuvent évaluer les grades bio-d’origine pour les films et les formats rigides en utilisant les mêmes tests fonctionnels appliqués au polyéthylène conventionnel.
Qu’est-ce qui soutient l’adoption de l’éthylène bio-basé au Japon ?
8.4% CAGR, lié à la qualification des matériaux et à l’utilisation sélective des carbones renouvelables.
Les fabricants japonais évaluent des dérivés d’éthylène renouvelable où la qualité du produit et l’origine documentée du matériau peuvent être vérifiées selon les exigences existantes. Les entreprises d’emballage peuvent évaluer des grades adaptés en polyéthylène bio-d’origine sur des équipements de conversion familiers. Les fabricants de biens de consommation peuvent demander des informations sur la teneur en carbone renouvelable avant d’approuver les matériaux. Le Japon propose également des canaux techniques de distribution établis permettant aux producteurs étrangers d’expliquer les procédures de sélection et de test des polymères.
Qui dirige le marché de l’éthylène bio-basé ?
Braskem exploite une production commerciale d’éthylène dérivé de la canne à sucre pour le polyéthylène bio-sourcé.
SCG Chemicals développe une voie de production connexe via Braskem Siam, tandis que d’autres groupes chimiques participent à des activités adjacentes de matières premières renouvelables et de polymères. La distinction concurrentielle réside dans le fait qu’une entreprise exploite une capacité de bioéthylène, développe un projet dédié ou fournit un produit chimique apparenté
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.; SABIC ; INEOS Group Holdings S.A.; Shell plc ; BASF SE; New Energy Blue / New Energy Chemicals ; India Glycols Limited.
- Braskem S.A.
- SCG Chemicals Public Company Limited
- Dow Inc.
- LyondellBasell Industries N.V.
- SABIC
- INEOS Group Holdings S.A.
- Shell plc
- BASF SE
- New Energy Blue / New Energy Chemicals
- India Glycols Limited
Bibliographie
- [1] Companhia Nacional de Abastecimento. (août 2026, 20). Nova estimativa de cana-de-açúcar traz produção de 705,2 milhões de toneladas na safra 2026/27.
- [2] Commission européenne. (juin 102026 ). Document d’orientation pour le Règlement (UE) 2025/40 sur les emballages et les déchets d’emballage.
- [3] Braskem. (2025, mai 6). Je célèbre 15 ans de « je suis bio-basé™ » avec des taux d’exploitation supérieurs à la capacité nominale après expansion.
- [4] Statistisches Bundesamt (Destatis). (2026, février 6). Production en décembre 2025 : -1.9% le mois précédent.
- [5] Administration américaine de l’information sur l’énergie. (2026, octobre 30). Capacité de production d’éthanol carburant aux États-Unis.
- [6] Département de l’Environnement, de l’Alimentation et des Affaires Rurales. (2026, septembre 23). Statistiques britanniques sur les déchets.
- [7] Statistisches Bundesamt (Destatis). (août 252026 ). Produit intérieur brut : Résultats détaillés de la performance économique au deuxième trimestre 2026.
Ce rapport répond
- L’analyse explique comment la canne à sucre, le maïs et d’autres matières premières issues de la biomasse entrent dans la chaîne de production de l’éthylène renouvelable.
- La couverture d’application distingue la demande d’emballage des autres usages chimiques des intermédiaires dérivés de l’éthylène.
- L’analyse par pays examine l’offre agricole, la capacité de conversion et la qualification des matériaux en aval sur cinq marchés.
- L’examen concurrentiel sépare la capacité opérationnelle de bioéthylène de l’activité plus large en matière de matériaux renouvelables et pétrochimique.
Que couvre le marché de l’éthylène bio-basé ?
Le rapport traite de l’éthylène bio-basé fabriqué à partir de carbone biologique renouvelable. Il examine la disponibilité des matières premières et l’économie de conversion, parallèlement aux utilisations de l’éthylène renouvelable dans les produits chimiques et polymères en aval. La valeur marchande suit la frontière de l’éthylène renouvelable, et non tous les produits finis contenant un dérivé de l’éthylène.
Qu’est-ce qui est inclus dans le périmètre ?
L’éthanol de canne à sucre et l’éthanol de maïs sont inclus lorsqu’ils servent de matière première pour la production d’éthylène renouvelable.
Les voies de la biomasse sont incluses lorsqu’elles peuvent conduire à l’éthylène par des étapes chimiques appropriées. Les applications couvrent l’emballage et certains usages de la chimie industrielle.
Qu’est-ce qui est exclu de la portée ?
L’éthylène fossile conventionnel est hors de ce marché, sauf si une allocation de matières premières renouvelables documentée séparément s’applique.
L’éthanol vendu uniquement comme carburant de transport est exclu. Le polyéthylène fini, les détergents et autres produits ne sont pas comptabilisés comme revenus supplémentaires liés à l’éthylène, de sorte que le même carbone renouvelable n’est pas enregistré de manière répétée sur toute la chaîne chimique.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
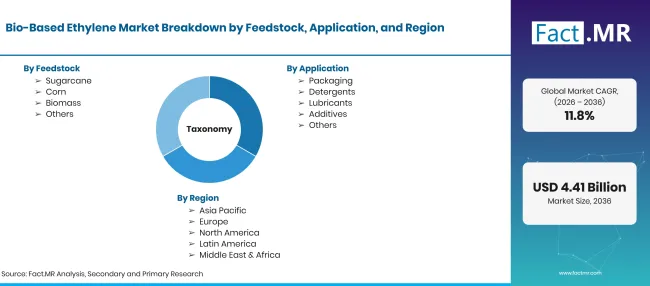
Bio Based Ethylene Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | L’éthylène obtenu à partir de matières premières biologiques renouvelables via conversion à l’éthanol ou d’autres voies renouvelables établies ; les usages en aval attribués à l’apport d’éthylène renouvelable. |
| Matières premières | Canne à sucre ; Maïs ; Biomasse ; Autres |
| Application | Emballage ; Détergents ; Lubrifiants ; Additifs ; Autres |
| Industrie des utilisateurs finaux | Automobile ; Construction ; Agriculture ; Textile ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.; SABIC ; INEOS Group Holdings S.A.; Shell plc ; BASF SE; Nouvelles Énergies Bleues / Nouvelles Énergies Chimiques ; India Glycols Limited. |
| Période de prévision | 2026 à 2036 |
| Approche | L’évaluation du marché associée aux matières premières, à l’utilisation des polymères, aux preuves des installations et à l’analyse de croissance par pays. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par matière première
- Canne à sucre
- Maïs
- Biomasse
- Autres
-
Par application
- Emballage
- Détergents
- Lubrifiants
- Additifs
- Autres
-
Par secteur utilisateur final
- Automobile
- Construction
- Agriculture
- Textile
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de l’éthylène bio-basé en 2026 ?
Quel est le CAGR pour 2026 à 2036 ?
Quelle matière première représente la plus grande part ?
Quelle application détient la plus grande part ?
Quels utilisateurs finaux dirigent le secteur ?
Quel pays enregistre la plus haute CAGRde prévision ?
Quelles sont les principales entreprises du marché de l’éthylène bio-basé ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF