- Market Value (2025): USD 490.3 Mn
- Estimated Value (2026): USD 523.0 Mn
- Forecast Value (2036): USD 997.6 Mn
- CAGR (2026-2036): 6.7%
Quelle est la valeur prévue du marché du polyuréthane aqueux cationique d’ici 2036 ?
USD 523.1 millions en 2026 pour USD 997.6 millions d’ici 2036 à 6.7% CAGR.
- Selon Fact.MR, le marché du polyuréthane aqueux cationique a atteint USD 490.3 millions en 2025, les revêtements et les programmes automobiles occupant la majeure partie du volume.
- Les revenus vont presque doubler au cours de la décennie, passant de USD 523.0 millions en 2026 à USD 997.6 millions d’ici 2036, alors que les liants solvants perdent du terrain.
- Un 6.7% CAGR portera le marché de 2026 à 2036, aidé par des limites plus strictes de COV et une utilisation plus large dans les finitions textiles et cuir.
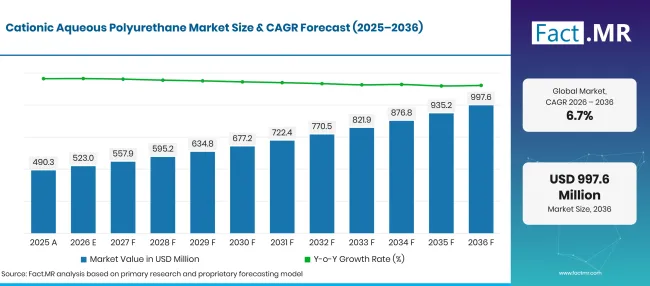
Factmr Cationic Aqueous Polyurethane Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 490.3 |
| 2026 | Estimation | 523.0 |
| 2036 | Prévisions | 997.6 |
| CAGR 2026 à 2036 | Période de prévision | 6.7% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du polyuréthane aqueux cationique ?
La période 2026-2036 ajoutera USD 474.5 millions de nouveaux revenus, principalement grâce aux revêtements et aux usages automobiles.
- Moteurs de la demande sur le marché
- Les limites d’émission de solvants poussent les producteurs de revêtements et d’adhésifs vers des dispersions aqueuses. L’Agence européenne de l’environnement a rapporté que les émissions européennes de composés organiques volatils non méthaniques ont diminué de 35% entre 2005 et 2023 [1]. Les peintures et adhésifs restent parmi les usages des solvants à l’étude, et les liants à base d’eau offrent aux formulateurs un moyen direct de réduire la teneur en COV.
- Les constructeurs de véhicules spécifient des liants à faibles émissions pour les garnitures intérieures, les tissus des sièges, l’adhérence et l’étanchéité. Les dispersions cationiques respectent les objectifs de durabilité et d’apparence tout en maintenant une faible utilisation de solvants dans les usines fonctionnant sous des permis d’air stricts.
- Les transformateurs textiles et cuirs adoptent des grades cationiques pour la façon dont leur charge positive se lie aux fibres et cuirs chargés négativement. Cette correspondance de charge améliore l’absorption du liant et la résistance au lavage lors du traitement et de la finition des fibres.
- La politique de qualité de l’air maintient la pression sur les émissions de solvants provenant des bâtiments et des usines. L’OMS/Europe estimait en novembre 2025 que la pollution de l’air tuait plus de 500,000 personnes par an dans la Région européenne de l’OMS [2]. Les spécificateurs réagissent en choisissant des peintures à faible teneur en COV et des charges pour joints pour les espaces intérieurs.
- L’innovation produit élargit le choix des acheteurs. Les dispersions sans solvants, auto-réticulantes et bio-basées permettent désormais aux clients d’atteindre leurs objectifs de durabilité sans abandonner la performance du film.
- Segments clés analysés
- Par type de produit : Les dispersions de polyuréthane à base d’eau représenteront 66.2% part en 2026, puisque l’eau, en tant que transporteur, réduit les émissions de solvants pour la plupart des processeurs de revêtements, adhésifs et textiles.
- Par application : Les revêtements captureront 42.3% part en 2026 grâce à l’utilisation régulière de dispersions cationiques dans des finitions durables à faibles émissions.
- Par secteur utilisateur final : L’automobile détiendra 38.6% part en 2026, étant donné que les usines automobiles ont besoin de revêtements, d’adhésifs et de scellants à faibles émissions.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs jugent désormais le polyuréthane cationique sur deux critères : sa capacité à adhérer aux substrats difficiles et la faible quantité de solvant qu’il contient. Les formulateurs automobiles, textiles et de construction continueront à déplacer le volume vers des dispersions qui réussiront leurs tests de qualification sans imposer de modifications au reste du système. Les fournisseurs qui associent des qualités cationiques sans solvants et bio-d’origine avec un service technique local remporteront un nombre croissant de programmes clients d’ici 2036. »
- Implications stratégiques
- Les producteurs de dispersion devraient élargir leurs plages cationiques sans solvants et à faible teneur en COV, car les formulateurs retirent les systèmes à base de solvants à mesure que les règles d’émission se resserrent.
- Les développeurs de résine devraient commercialiser des chimies bio-basées et auto-réticulantes afin que les clients atteignent des objectifs de durabilité sans films plus faibles.
- Les fournisseurs des clients automobiles, textiles et cuirs doivent prévoir de longs cycles de qualification, à condition que ces acheteurs testent l’adhérence et la durabilité avant d’approuver une nouvelle source.
- Les formulateurs de revêtement et d’adhésif doivent filtrer précocement les grades cationiques contre les additifs et pigments anioniques, car un conflit de charge peut déstabiliser un lot.
L’Allemagne est en tête à 7.8% sur une base chimique profonde et des limites strictes de solvants pour les enduiteurs. Le Brésil suit en 7.1% alors que la production automobile, de construction et de cuir augmente. Les États-Unis publieront 6.5%, s’appuyant sur une vaste industrie des revêtements et adhésifs. Au Royaume-Uni, les revêtements spécialisés et les travaux de construction soutiennent 5.8%. Le Japon complète le groupe à 5.1% avec une demande liée aux fabricants automobile, électronique et textile.
Comment le marché du polyuréthane aqueux cationique se répartit-il par segment ?
Les dispersions de polyuréthane à base d’eau mèneront le type de produit à 66.2%; Les revêtements domineront l’application à 42.3%; L’automobile dirigera l’industrie utilisateur finale à 38.6%.
Quel type de produit occupe la première place ?
Les dispersions de polyuréthane à base d’eau représentent 66.2% des ventes de 2026.
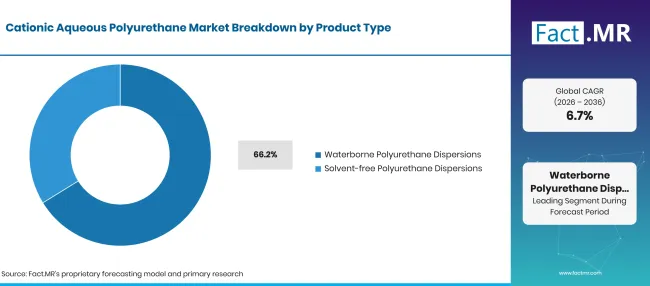
Factmr Cationic Aqueous Polyurethane Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Dispersions de polyuréthane aquatiques (segment principal) | 66.2% |
| D’autres segments combinés | 33.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les formulateurs optent par défaut pour des dispersions portées par l’eau car leurs lignes existantes de mélange, de revêtement et de durcissement les traitent avec seulement des modifications mineures. L’eau, en tant que principal porteur, réduit les émissions de solvants et répond aux besoins de conformité des revêtements, adhésifs et processeurs textiles. Le plus large éventail de dispersions en polyuréthane confère également aux grades cationiques des matières premières partagées et un savoir-faire de procédé. Les dispersions de polyuréthane sans solvants augmenteront la demande. Elles évitent complètement les co-solvants tels que le NMP, qui séduit les fournisseurs d’intérieurs automobiles et les usagers de construction intérieure confrontés aux limites d’émissions les plus strictes. Les producteurs associent souvent ces grades à une chimie auto-réticulante pour maintenir une haute résistance à l’eau.
Qu’est-ce qui mène le segment Application ?
Les revêtements représentent 42.3% des ventes de 2026.
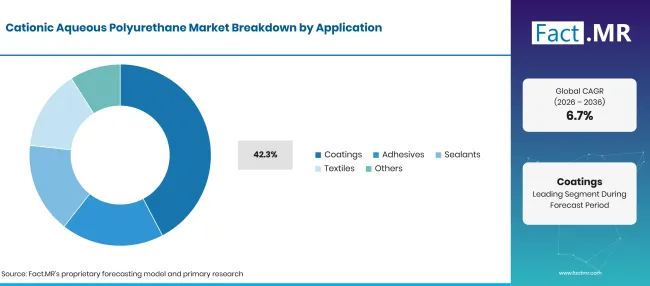
Factmr Cationic Aqueous Polyurethane Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Revêtements (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les revêteurs se tournent vers des dispersions cationiques où un film doit adhérer aux surfaces en verre, minéraux, métalliques ou fibres portant une charge négative. Les liants forment des couches dures et adhérentes à faible teneur en solvants, ce qui convient aux revêtements en bois et aux finitions industrielles. La croissance dans les finitions automobiles, de construction et industrielles incite les formulateurs à commander ces qualités. La réglementation soutient le passage aux solvants. Une revue post-mise en œuvre évaluée par le Comité de politique réglementaire britannique en mars 2025 a estimé la réduction des COV par rapport aux réglementations sur les peintures et la restauration des véhicules à 364 kilotonnes entre 2007 et 2021 [3]. Les adhésifs reposent sur des dispersions cationiques pour la collation sur des surfaces chargées. Les scellants les utilisent pour les joints flexibles, et les usines textiles les appliquent dans la finition des fibres.
Comment l’industrie des utilisateurs finaux façonne-t-elle la demande ?
L’automobile représente 38.6% des ventes de 2026.
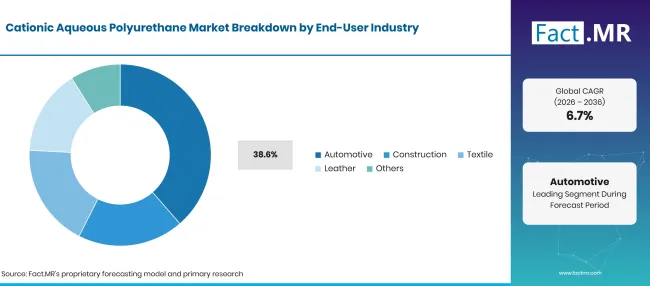
Factmr Cationic Aqueous Polyurethane Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Automobile (segment principal) | 38.6% |
| D’autres segments combinés | 61.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les constructeurs de véhicules et les fournisseurs Tier 1 utilisent des revêtements à base d’eau, des adhésifs automobiles et des scellants pour satisfaire aux permis d’émission des plantes sans perdre en durabilité ni en apparence. Les pièces intérieures, les textiles de siège et les garnitures ajoutent un volume stable. Le Kraftfahrt-Bundesamt a recensé 545,142 nouvelles voitures électriques à batterie en Allemagne en 2025, une part 19.1% des nouvelles immatriculations et 43.2% plus d’un an plus tôt [4]. Chaque nouvelle plateforme ouvre une nouvelle fenêtre de qualification pour les liants à faibles émissions. La construction utilise des dispersions cationiques dans les revêtements de sol, les produits chimiques imperméabilisants et les joints. Les transformateurs de cuir les appliquent comme couches de base et liants de finition, où l’adhérence à la peau est prisée. Les convertisseurs de papier et d’emballage constituent la demande restante.
Qu’est-ce qui accélère l’adoption du marché du polyuréthane aqueux cationique et qu’est-ce qui le freine ?
Des règles plus strictes sur les COV, des programmes automobiles ainsi que des finitions textiles et cuirs permettront de poursuivre l’adoption. Les fluctuations des prix des matières premières et la prime pour les grades cationiques spécialisées restent les principaux freins à une utilisation plus large.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Le resserrement des émissions de solvants limite l’accélération du passage aux dispersions aqueuses | +2.0% | Mondial | À court terme (<= 2 ans) |
| Demande automobile croissante pour des revêtements, adhésifs et scellants durables et à faible émission | +1.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Adoption croissante des grades cationiques dans la finition textile et cuir | +1.2% | Asie du Sud et Pacifique, Asie de l’Est, Amérique latine | Moyen terme (2-4 ans) |
| Croissance de revêtements et de scellants à faible teneur en COV pour des applications de construction intérieure | +0.8% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Commercialisation des dispersions sans solvants et à base biologique | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Les gradés d’auto-réticulation offrant une durabilité accrue du film | +0.8% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Partenariats entre producteurs de dispersion et OEMautomobiles pour des formulations conformes | +0.6% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Adoption dans les marchés émergents avec des normes de qualité de l’air plus strictes | +0.4% | Amérique latine, Asie du Sud et Pacifique | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût plus élevé par rapport aux systèmes anioniques traditionnels et à base de solvants | -0.8% | Mondial | À court terme (<= 2 ans) |
| Volatilité des prix des matières premières pour les isocyanates et polyols | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Limites de compatibilité de formulation avec les additifs et pigments anioniques | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché du polyuréthane aqueux cationique jusqu’en 2036 ?
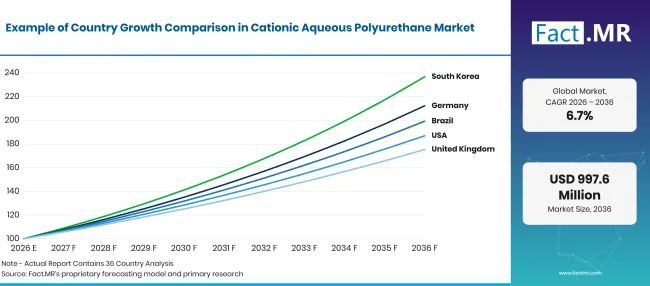
Factmr Cationic Aqueous Polyurethane Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| États-Unis | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
7.8% CAGR, soutenue par une base chimique et automobile solide ainsi que des limites strictes de solvants.
L’Allemagne associe une vaste base de production chimique à des secteurs majeurs de l’automobile et des revêtements industriels. L’Umweltbundesamt a rapporté que les émissions nationales de NMVOC sont tombées à un peu moins de 1 millions de tonnes en 2024, en baisse 75.8% par rapport à 1990 [5]. Les procédés industriels et l’utilisation des produits, qui incluent les applications de solvants, représentent toujours 49% de ce total [5]. Les formulateurs locaux continueront de déplacer les travaux textiles, fibres et revêtements critiques pour l’adhérence vers des qualités cationiques à base d’eau.
Comment le Brésil est-il en train de développer la demande ?
7.1% CAGR, sur le coup de l’activité automobile, de la construction et du cuir.
Les industries automobile, de la construction, du cuir et du textile au Brésil augmentent la demande pour les revêtements et adhésifs à base d’eau. IBGE a rapporté que les tanneries ont acquis 11.13 millions de peaux de bétail brut au quatrième trimestre 2025, en hausse 11.8% par rapport à l’année précédente [6]. Plus de peaux en cours signifient plus de commandes de liants de finition. Une conformité environnementale plus stricte éloignera également les transformateurs locaux des systèmes à solvants.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.5% CAGR, reflète une grande base automobile, de construction et de revêtements.
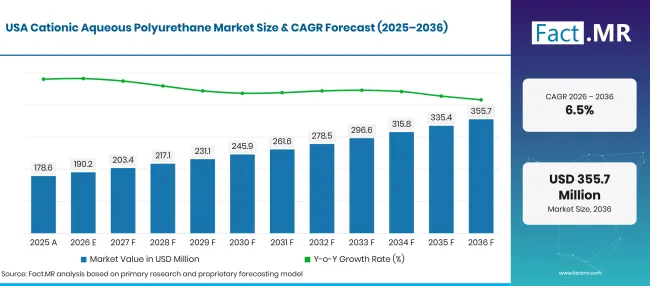
Factmr Cationic Aqueous Polyurethane Market Forecast Usa | Source: Fact.MR
Le Bureau du recensement a estimé les dépenses de construction pour 2025 aux États-Unis à USD 2.16 trillions 1.4% en dessous de 2024 [7]. Cette base absorbe toujours de grands volumes de revêtements architecturaux et industriels. En janvier 2025, l’EPA a modifié ses normes nationales de COV pour les revêtements en aérosol, ajoutant des facteurs de réactivité et modernisant les limites d’émission par catégorie [8]. Les nouveaux volumes viendront principalement des catégories sans solvants, à haute performance et à base biologique.
Comment le Royaume-Uni se comporte-t-il ?
5.8% CAGR, facilité par la demande en revêtements spécialisés et produits chimiques de construction.
Le Royaume-Uni dispose d’une base industrielle plus réduite, donc la demande se concentre en revêtements spécialisés, adhésifs et produits chimiques de construction. L’Office for National Statistics a rapporté que la production dans la construction a augmenté 1.8% en 2025 par rapport à 2024 [9]. Les exigences en faibles émissions dans les travaux de construction favorisent les produits à base d’eau. Les gains reposeront sur des notes de valeur plus élevées conçues pour des applications spécifiques.
Comment le Japon développe-t-il la demande ?
5.1% CAGR, car les utilisateurs automobiles et textiles adoptent des catégories haute performance.
Le Japon dispose d’une base mature de fabricants automobiles, électroniques et textiles qui ont besoin de revêtements et d’adhésifs précis et haute performance. Le ministère japonais des terres et des transports (MLIT) prévoit un investissement dans la construction pour l’exercice 2025 d’environ 75.6 000 milliards de yens, en hausse 3.2% par rapport à 2024 [10]. Les travaux de construction offrent aux scellants à base d’eau et aux revêtements de sol une seconde sortie. Les gains futurs viendront des qualités cationiques sans solvants, à haute durabilité et spécialisées.
Qui dirige le marché du polyuréthane aqueux cationique ?
Les rôles des fournisseurs se répartissent en trois niveaux.
Les groupes chimiques intégrés produisent des dispersions à partir de leurs propres isocyanates et polyols, ce qui leur confère un contrôle des coûts et une portée mondiale. BASF vend des dispersions de polyuréthane à base d’eau Luphen pour les adhésifs. En octobre 2025, elle a étendu la capacité de dispersion à Dilovası en Turquie pour des usages architecturaux et de construction à faible teneur en COV [11]. Covestro propose les grades Bayhydrol et Impranil et a lancé Bayhydrol UH 2896 et UH 2897 pour le marché chinois de l’étanchéité en novembre 2025 [12]. Wanhua Chemical Group propose des dispersions de polyuréthane aquatique Lacper pour les revêtements. Les spécialistes de la résine constituent le second niveau et se disputent le savoir-faire en formulation. Allnex Group a programmé des séminaires sur les dispersions en polyuréthane à haute bio-base pour China Coat 2025 [13]. Lubrizol (Sancure), Alberdingk Boley et Mitsui Chemicals (Takelac W) servent les revêtements en bois, emballages et textiles. Les experts en cuir et tissus constituent le troisième niveau. DIC Corporation liste une résine uréthane cationique à base d’eau à côté de sa gamme HYDRAN, et Stahl vend des couches de base de dispersion en polyuréthane aux tanneries. La stabilité de charge avec des additifs anioniques, les options sans solvants et les laboratoires locaux décideront quels fournisseurs remporteront les nouveaux programmes.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc. ; DIC Corporation; Lubrizol Corporation; Allnex Group ; Alberdingk Boley GmbH; et Stahl Holdings B.V.
- BASF SE
- Covestro AG
- Wanhua Chemical Group Co., Ltd.
- Mitsui Chemicals, Inc.
- DIC Corporation
- Lubrizol Corporation
- Allnex Group
- Alberdingk Boley GmbH
- Stahl Holdings B.V.
Bibliographie
- [1] Agence européenne de l’environnement. (2025, septembre 23). Émissions des principaux polluants atmosphériques en Europe.
- [2] Organisation mondiale de la santé, Bureau régional pour l’Europe. (2025, novembre 27). L’OMS met à jour les directives pour mieux éclairer les décisions sur l’air pur et les politiques d’atténuation du changement climatique.
- [3] Comité de politique réglementaire. (2025, mars 11). Avis du RPC : Le règlement sur les composés organiques volatils dans les peintures, vernis et produits de refinition des véhicules 2012, examen post-mise en œuvre.
- [4] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Dezember 2025 : Jahresbilanz [Immatriculations des véhicules en décembre 2025 : Revue annuelle].
- [5] Umweltbundesamt. (juin 252026 ). Émission flüchtiger organischer Verbindungen ohne Methan (NMVOC) [Émissions de composés organiques volatils non méthaniques (NMVOC)].
- [6] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, février 12). Trimestrais da pecuária : abate de bovinos, suínos e frangos cresce no 4° trimestre [Enquêtes trimestrielles sur le bétail : l’abattage de bovins, de porcs et de poulets se développe au 4trimestre].
- [7] Bureau du recensement des États-Unis. (2026, février 27). Dépenses mensuelles de construction, décembre 2025.
- [8] Agence américaine de protection de l’environnement. (2025, janvier 17). Modifications sur les normes nationales d’émission de composés organiques volatils pour les revêtements en aérosol.
- [9] Bureau des statistiques nationales. (2026, février 12). Production de la construction en Grande-Bretagne : décembre 2025, nouvelles commandes et indices des prix de la production dans la construction, octobre à décembre 2025.
- [10] Ministère des Terres, des Infrastructures, des Transports et du Tourisme, Japon. (2025, août 29). 令和7年度(2025年度)建設投資見通し [Perspectives d’investissement dans la construction pour l’exercice 2025].
- [11] BASF. (2025, octobre 7). BASF étend la capacité de production pour les revêtements architecturaux et les industries de la construction à Dilovası, en Turquie.
- [12] Covestro. (2025, novembre 18). Covestro lance de nouvelles solutions de revêtements et d’automatisation de laboratoires en Asie-Pacifique.
- [13] Allnex. (2025, novembre 25). allnex présentera les innovations en matière de revêtements durables à China Coat 2025.
Ce rapport répond
- Comment les ventes de polyuréthane aqueux cationique sont-elles réparties par type de produit, application et industrie utilisateur final ?
- Quel sous-segment arrive en premier dans chaque segment, et quels besoins clients déterminent leur part de part en 2026 ?
- En quoi la base industrielle, les règles d’émissions et les perspectives de croissance diffèrent-elles entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
- Qui fournit le marché, des producteurs chimiques intégrés aux spécialistes de la résine et des experts en cuir et tissus ?
- À quelle vitesse les limites d’émission de solvants et les exigences faibles en COV feront-elles évoluer les acheteurs des systèmes à base de solvants vers des systèmes à base d’eau ?
Que couvre le marché du polyuréthane aqueux cationique ?
Les dispersions de polyuréthane à base d’eau qui transportent des groupes chargés positivement forment le marché du polyuréthane aqueux cationique. La charge améliore l’adhérence aux surfaces chargées négativement telles que les fibres textiles, les fibres de verre, le papier et le cuir.
Les dispersions cationiques aquatiques et sans solvants sont suivies dans les revêtements, adhésifs et scellants ainsi que dans les applications textiles et autres. Le chiffre d’affaires est mesuré au niveau de dispersion pour les industries automobile, de la construction, du cuir et autres industries des utilisateurs finaux.
Qu’est-ce qui est inclus dans le périmètre ?
Les dispersions de polyuréthane cationique sous forme aquatique et sans solvants sont comptabilisées, y compris les catégories d’auto-réticulation et bio-base. Les ventes à des formulateurs et des transformateurs industriels qui les utilisent comme liants, formateurs de films et agents de traitement sont incluses.
Les grades vendues dans la finition fibreuse avec d’autres produits chimiques textiles sont comptabilisées à la valeur de dispersion. Les liants cationiques utilisés dans les revêtements automobiles et les finitions intérieures sont également couverts. Les mélanges comptent lorsque le polyuréthane cationique forme la base active.
Qu’est-ce qui est exclu de la portée ?
Cette évaluation exclut les dispersions de polyuréthane anionique et non ionique, ainsi que les systèmes de polyuréthane à base de solvants. Les dispersions acryliques et autres non-polyuréthanes sont également exclues.
Les revêtements finis, adhésifs, scellants et textiles traités ou articles en cuir ne sont pas valorisés ici. Seule la dispersion vendue au formulateur ou au transformateur compte dans le chiffre d’affaires du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
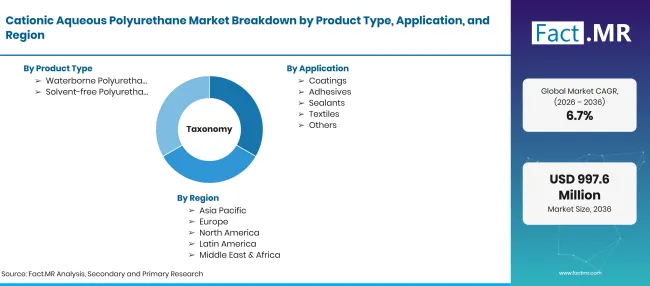
Factmr Cationic Aqueous Polyurethane Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Les dispersions en polyuréthane à base d’eau portant des groupes cationiques (chargés positivement), utilisées comme liants et formateurs de films dans les revêtements, adhésifs, scellants, traitements textiles et applications industrielles connexes. |
| Type de produit | Dispersions de polyuréthane d’origine aquatique ; Dispersions de polyuréthane sans solvant |
| Application | Revêtements ; Adhésifs ; Scellants ; Textiles ; Autres |
| Industrie des utilisateurs finaux | automobile ; construction ; cuir ; autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc. ; DIC Corporation; Lubrizol Corporation; Allnex Group ; Alberdingk Boley GmbH; Stahl Holdings B.V. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant revêtements, adhésifs et demande textile par application ; mélange de types de produits ; production automobile, de construction et cuir ; règles nationales sur les émissions ; et revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Dispersions de polyuréthane hydriques
- Dispersions de polyuréthane sans solvants
-
Par application
- Revêtements
- Adhésifs
- Scellants
- Textiles
- Autres
-
Par secteur utilisateur final
- Automobile
- Construction
- Cuir
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du polyuréthane aqueux cationique en 2026 ?
Quel est le CAGR du marché du polyuréthane aqueux cationique de 2026 à 2036 ?
Quel type de produit domine le marché du polyuréthane aqueux cationique ?
Quelle application domine le marché du polyuréthane aqueux cationique ?
Quelle industrie utilisateur finale domine le marché du polyuréthane aqueux cationique ?
Quel pays connaîtra le plus de croissance sur le marché du polyuréthane aqueux cationique ?
Quelles sont les principales entreprises du marché du polyuréthane aqueux cationique ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF