- Market Value (2025): USD 41.4 Bn
- Estimated Value (2026): USD 44.0 Bn
- Forecast Value (2036): USD 81.5 Bn
- CAGR (2026-2036): 6.4%
Quelle est la valeur prévue du marché des moteurs turboréacteurs commerciaux d’aéro en 2036 ?
USD 44.0 milliards en 2026 pour USD 81.5 milliards d’ici 2036, à un 6.4% CAGR.
- Selon Fact.MR analyse, le marché était évalué à USD 41.4 milliards en 2025.
- Les ventes devraient passer de USD 44.0 milliards en 2026 à USD 81.5 milliards d’ici 2036.
- Un 6.4% CAGR est prévu de 2026 à 2036, soutenu par de nouveaux programmes de moteurs et une maintenance continue.
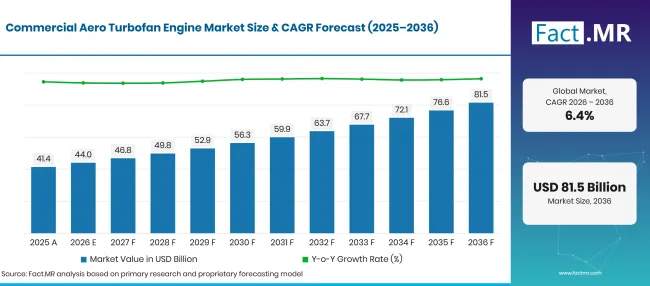
Commercial Aero Turbofan Engine Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 41.4 |
| 2026 | Estimation | 44.0 |
| 2036 | Prévisions | 81.5 |
| CAGR 2026 à 2036 | Période de prévision | 6.4% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des moteurs turboréacteurs aérodynamiques commerciaux ?
L’augmentation prévue est de USD 37.5 milliards entre 2026 et 2036.
- Moteurs de la demande sur le marché
- La production de nouveaux avions génère des commandes pour des moteurs d’équipement d’origine. Airbus a livré 793 avions commerciaux en 2025 et a terminé l’année avec un retard de commandes de 8,754 avions [1].
- Les dépenses moteur se poursuivent après la livraison de l’appareil. GE Aerospace a rapporté que son activité commerciale de service moteur a bénéficié d’une augmentation des visites en atelier au cours de 2025 [3].
- Les compagnies aériennes achetant des avions à fuselage étroit évaluent la consommation de carburant en parallèle avec la fiabilité des moteurs. Les planificateurs de flotte comparent les moteurs installés à des familles d’appareils alternatives et envisagent l’accès à la maintenance à travers leurs réseaux de routes.
- Segments clés analysés
- Par type de moteur : High Bypass représente 72.8% de la valeur marchande de 2026, car sa conception économique convient aux lignes subsoniques pour les passagers.
- Par application : L’aviation commerciale est en tête avec 68.5% de la valeur marchande de 2026, puisque les flottes aériennes représentent la limite principale des revenus.
- Par type d’avion : Le fuselage étroit capte 58.4% de la valeur marchande 2026 puisque les avions à couloir unique assurent des services fréquents.
- Par classe de poussée : La poussée moyenne représente 54.2% de la valeur de marché 2026 puisque les flottes à fuselage étroit nécessitent cette plage de performance.
- Par utilisateur final : Le marché secondaire détient 72.0% de la valeur du marché 2026, puisque les compagnies aériennes achètent un support de maintenance et de remplacement sur une longue durée de vie des moteurs.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande commerciale de turboréacteurs est influencée à la fois par les livraisons de nouveaux avions et par les besoins d’entretien des moteurs déjà en service. Les compagnies aériennes comparent l’efficacité énergétique, la durabilité, le délai de rotation en atelier et la disponibilité des moteurs de secours lors du choix d’une famille de moteurs. »
- Implications stratégiques
- Les fabricants d’équipements d’origine des moteurs peuvent aligner les plans de production avec les calendriers de production individuels de la cellule et les options de moteurs engagées.
- Les compagnies aériennes doivent comparer l’ensemble du package de services lors du choix d’une famille de moteurs, y compris les engagements de rotation et l’accès aux moteurs de rechange.
- Les prestataires de maintenance bénéficient d’une concentration sur une capacité de réparation approuvée et un accès fiable aux composants pour les familles de moteurs déjà présentes dans leur base de service.
- Les bailleurs d’aéronefs peuvent évaluer les conditions de réserve de maintenance en même temps que l’état du moteur lorsqu’ils évaluent la performance financière des flottes louées.
Le Brésil devrait enregistrer un 7.9% CAGR jusqu’en 2036, suivi des États-Unis en 7.3%.
Comment le marché des moteurs turboréacteurs aérodynamiques commerciaux se répartit-il par segment ?
High Bypass mène à 72.8%; L’aviation commerciale tient 68.5%; Les comptes à fuselage étroit 58.4%.
Quel type de moteur domine ?
High Bypass représente 72.8% de la valeur marchande de 2026.
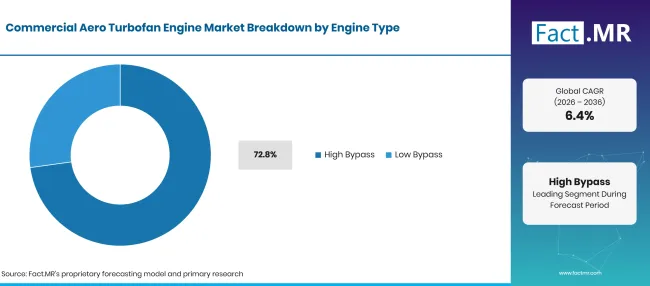
Commercial Aero Turbofan Engine Market Breakdown Engine Type | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| High Bypass (segment de tête) | 72.8% |
| D’autres segments combinés | 27.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Les turboréacteurs à fort pontage dirigent une grande partie de l’air entrant autour du cœur du moteur. Cette conception permet une propulsion efficace pour les avions de passagers subsoniques, ce qui en fait une option importante dans les flottes commerciales modernes. Les opérateurs continuent de comparer le moteur au modèle de l’avion, aux exigences opérationnelles et aux dispositifs de maintenance disponibles.
Qu’est-ce qui mène le segment Application ?
L’aviation commerciale est en tête avec 68.5% de la valeur marchande de 2026.
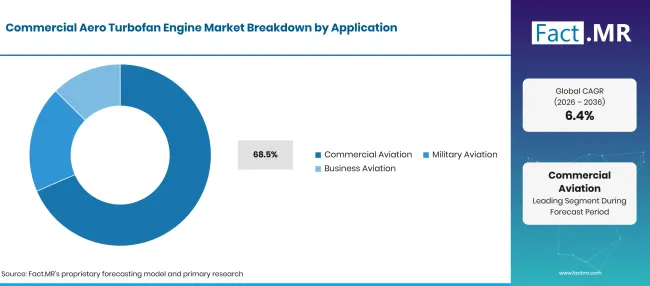
Commercial Aero Turbofan Engine Market Breakdown Application | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Aviation commerciale (segment de premier plan) | 68.5% |
| D’autres segments combinés | 31.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Les compagnies aériennes représentent la plus grande part d’applications car les nouveaux avions nécessitent des moteurs approuvés et les flottes actives ont besoin d’un soutien technique continu. Les fournisseurs de moteurs desservent à la fois les programmes de production aéronautique et les flottes qui continuent à voler pendant de nombreuses années.
Quelle est la demande de forme du type d’aéronef ?
Le fuselage étroit représente 58.4% de la valeur marchande de 2026.
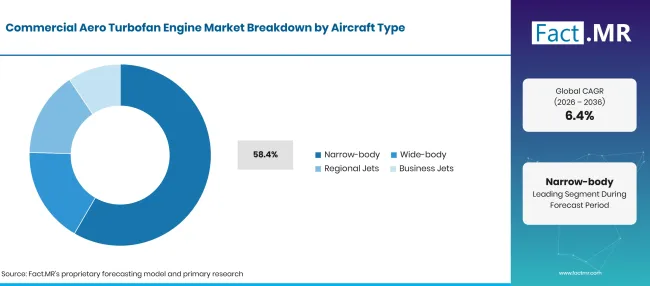
Commercial Aero Turbofan Engine Market Breakdown Aircraft Type | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Segment à fuselage étroit (segment de tête) | 58.4% |
| D’autres segments combinés | 41.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Les avions à fuselage étroit assurent des services de courte et moyenne distance et effectuent souvent plusieurs vols en une journée. Leurs moteurs subissent des décollages fréquents ainsi que des contrôles de maintenance réguliers. Les moteurs déjà en service génèrent des travaux de maintenance récurrents. Les avions à fuselage large utilisent des besoins de poussée différents et accumulent souvent des secteurs de vol longs. Les jets régionaux et les jets d’affaires sont des catégories plus petites avec leurs propres familles de moteurs approuvées. Boeing a rapporté 447 livraisons de la famille 737 en 2025 dans ses résultats annuels de janvier 2026 [2].
Quelle est la principale classe de poussée ?
La poussée moyenne détient 54.2% de la valeur marchande de 2026.
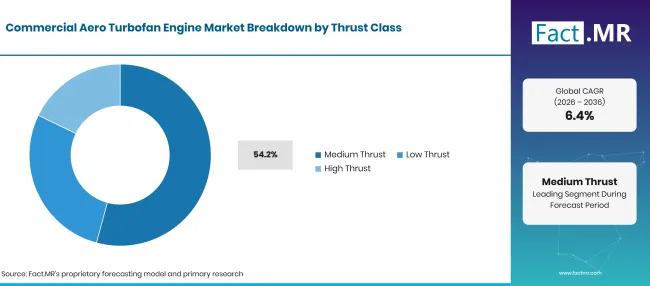
Commercial Aero Turbofan Engine Market Breakdown Thrust Class | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Poussée moyenne (segment de tête) | 54.2% |
| D’autres segments combinés | 45.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Les moteurs à poussée moyenne desservent une part importante de la flotte d’avions à fuselage étroit. Le constructeur établit l’exigence de poussée lors de la conception, en tenant compte du poids opérationnel et des performances requises sur les itinéraires prévus. Le choix des moteurs doit répondre à ces exigences spécifiques à chaque avion plutôt qu’à une catégorie générale.
Lequel compte l’utilisateur final pour les dépenses les plus élevées ?
Le marché secondaire capture 72.0% de la valeur marchande de 2026.
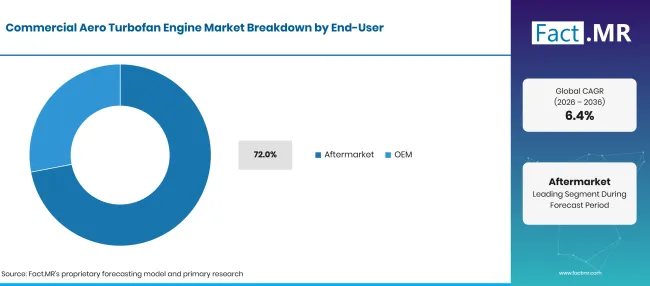
Commercial Aero Turbofan Engine Market Breakdown End User | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Aftermarket (segment de pointe) | 72.0% |
| D’autres segments combinés | 28.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Les revenus du marché secondaire incluent le support requis après la livraison du moteur. Les compagnies aériennes ont besoin de composants de remplacement et de travaux d’atelier approuvés pour remettre les moteurs en service en toute sécurité. Les fabricants de moteurs signent également des accords de service à long terme qui relient les revenus à l’activité opérationnelle. Rolls-Royce a rapporté 20.0 millions d’heures de vol moteur à long terme par Civil Aerospace en 2025, réparties entre 17.0 millions d’heures de gros moteurs et 3.0 millions d’heures de moteur pour l’aviation d’affaires et les régionaux [4].
Qu’est-ce qui accélère l’adoption du marché commercial des moteurs turboréacteurs aérodynamiques, et qu’est-ce qui la freine ?
Le renouvellement de la flotte aérienne permet de prendre en charge les commandes de nouveaux moteurs, tandis que la disponibilité des pièces certifiées et la capacité en atelier de maintenance influencent la rapidité avec laquelle les avions peuvent entrer ou revenir en service.
Analyse de l’impact des pilotes
| Pilote | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Renouvellement de la flotte aérienne et livraisons d’avions | +1.3% | Mondial | Courte durée (≤ 2 ans) |
| Accords de service moteur longue durée de vie | +1.0% | Amérique du Nord ; Europe | À long terme (≥ 4 ans) |
| Activité sur les routes à fuselage étroit | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Améliorations de durabilité du moteur | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Demande de moteurs de secours et de remplacement | +0.5% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Analyse de l’impact des opportunités
| Opportunité | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Extension de la capacité de révision autorisée des moteurs | +0.8% | Amériques ; Asie-Pacifique | Moyen terme (2–4 ans) |
| Durabilité plus élevée du moteur sur aile | +0.6% | Mondial | À long terme (≥ 4 ans) |
| Réparation des pièces et disponibilité des composants | +0.4% | Amérique du Nord ; Europe | Moyen terme (2–4 ans) |
| Couverture des services régionaux pour les compagnies aériennes | +0.3% | Amérique Latine; Asie-Pacifique | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Analyse de l’impact des contraintes
| Retenue | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Les goulots d’étranglement d’approvisionnement des pièces certifiées | -0.7% | Mondial | À court terme (≤ 2 ans) |
| Temps de rotation en atelier moteur longs | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Durabilité du moteur et pressions d’inspection | -0.4% | Mondial | Moyen terme (2–4 ans) |
| Capitale aérienne et limites de planification de flotte | -0.3% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Quels pays étendent le marché des moteurs turboréacteurs aérodynamiques commerciaux jusqu’en 2036 ?
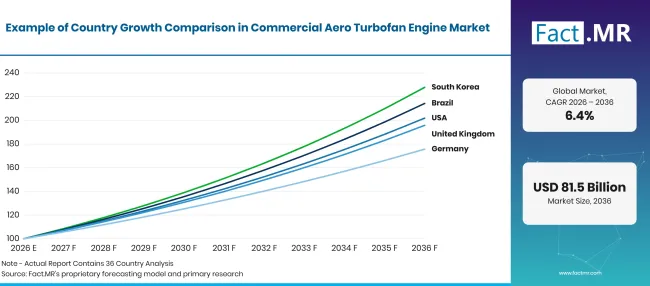
Commercial Aero Turbofan Engine Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 7.9% |
| États-Unis | 7.3% |
| Royaume-Uni | 7.0% |
| Allemagne | 5.8% |
| Japon | 5.3% |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Qu’est-ce qui soutient la demande commerciale de turboréacteurs au Brésil ?
7.9% CAGR, soutenue par un volume élevé de passagers, de vastes lignes intérieures et une demande de moteurs de secours et de soutien à la maintenance.
Le marché commercial brésilien des turboréacteurs est façonné par les réseaux de vols domestiques très actifs et la capacité des compagnies aériennes à entretenir les avions entre les vols réguliers. Le ministère des Ports et Aéroports a rapporté en janvier 2026 que l’aviation brésilienne avait transporté 129.6 millions de passagers domestiques et internationaux en 2025 [7]. Les compagnies aériennes prennent également en compte la disponibilité de moteurs de rechange lors de la planification des itinéraires sur un vaste réseau national.
Comment les États-Unis influencent-ils les ventes de turboréacteurs ?
7.3% CAGR, porté par de grandes flottes aériennes, la maintenance récurrente des moteurs et la demande de composants certifiés.
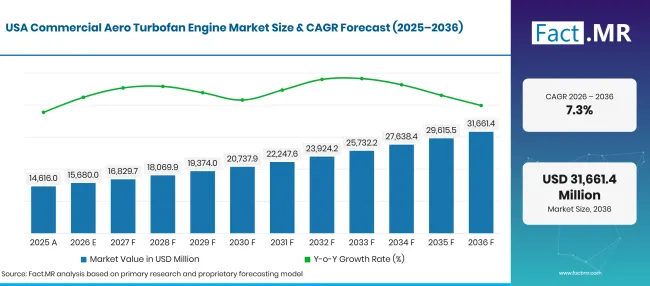
Commercial Aero Turbofan Engine Market Forecast Usa | Source: Fact.MR
Les flottes aériennes aux États-Unis génèrent un trafic important pour les fabricants de moteurs et les organisations de maintenance agréées. Le Bureau of Transportation Statistics a rapporté en septembre 2026 que les compagnies aériennes américaines transportaient 87.5 millions de passagers en juin 2026 [9]. Les ateliers de maintenance doivent également planifier la présence de techniciens qualifiés et la livraison de composants de remplacement certifiés, en particulier lorsque plusieurs opérateurs utilisent la même famille de moteurs.
Qu’est-ce qui soutient le marché des services moteurs du Royaume-Uni ?
7.0% CAGR, soutenue par l’activité des compagnies aériennes internationales et une forte capacité de service moteur commercial.
Le Royaume-Uni combine la capacité d’ingénierie des moteurs commerciaux avec l’activité aérienne qui s’étend sur des routes internationales. L’Autorité de l’aviation civile britannique a rapporté en février 2026 que 302 millions de voyages passagers sont passés par les aéroports britanniques en 2025 [5]. Le réseau de services de Rolls-Royce relie également les travaux d’ingénierie basés au Royaume-Uni à des compagnies aériennes opérant dans d’autres pays, de sorte que l’activité locale dépasse les avions immatriculés en Grande-Bretagne.
Comment l’Allemagne contribue-t-elle à la demande en turboréacteurs ?
5.8% CAGR, lié à la fabrication aérospatiale, au trafic aéroportuaire et à la maintenance.
L’activité commerciale allemande de turboréacteurs combine la fabrication aérospatiale spécialisée avec des services de maintenance liés aux flottes aériennes internationales. L’Office fédéral de la statistique a rapporté en janvier 2026 que les principaux aéroports allemands ont traité environ 207.2 millions de passagers en 2025 [8]. Le calendrier de production dépend des composants certifiés et des plans de livraison des constructeurs d’avions.
Qu’est-ce qui façonne le marché des moteurs commerciaux au Japon ?
5.3% CAGR, soutenue par des vols intérieurs fréquents et une participation à des programmes internationaux de fourniture de moteurs.
Les compagnies aériennes japonaises assurent des services domestiques fréquents tandis que les fabricants aérospatiaux du pays contribuent aux programmes internationaux de moteurs. Le ministère des Terres, des Infrastructures, des Transports et du Tourisme a rapporté en juin 2026 que le Japon avait transporté 112.50 million de passagers aériens nationaux réguliers au cours de l’exercice 2025 [6]. Les fabricants japonais travaillent également dans des chaînes d’approvisionnement homologuées où les normes techniques régissent les pièces et les méthodes de production.
Qui dirige le marché des moteurs turboréacteurs aérodynamiques commerciaux ?
Le marché des moteurs turboréacteurs commerciaux est dirigé par un groupe relativement restreint de fabricants de moteurs et de partenaires de programme disposant d’approbations d’avions établies, de grandes flottes installées et de réseaux de service à long terme. GE Aerospace, Rolls-Royce, Pratt & Whitney et CFM International occupent des positions importantes dans les principales familles de moteurs commerciaux utilisées sur les avions à fuselage étroit et large.
La concurrence dépasse la vente initiale du moteur. L’entretien après-vente, les visites en atelier, les pièces de remplacement et les accords de service à long terme sont importants car les moteurs restent en service pendant de nombreuses années. Cela donne aux constructeurs disposant d’une forte capacité de maintenance et de vastes réseaux de soutien aériens un avantage sur les fournisseurs uniquement axés sur les nouvelles livraisons.
Safran Aircraft Engines joue également un rôle central grâce à sa participation à des activités CFM International et commerciales plus larges. MTU Aero Engines contribue aux programmes internationaux de moteurs tout en maintenant une présence significative en maintenance commerciale. International Aero Engines reste pertinent à travers la famille V2500 et sa base installée.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent GE Aerospace, Rolls-Royce Holdings plc, Pratt & Whitney, CFM International, Honeywell Aerospace Technologies, Safran Aircraft Engines, MTU Aero Engines AGet International Aero Engines AG.
- GE Aerospace
- Rolls-Royce Holdings plc
- Pratt & Whitney
- CFM International
- Honeywell Aerospace Technologies
- Moteurs d’avion Safran
- MTU Aero Engines AG
- International Aero Engines AG
Bibliographie
- [1] Airbus. (2026, janvier 12). Airbus rapporte 793 livraisons d’avions commerciaux en 2025.
- [2] La société Boeing. (2026, janvier 27). Boeing publie les résultats du quatrième trimestre.
- [3] GE Aerospace. (2026, janvier 22). GE Aerospace annonce les résultats du quatrième trimestre 2025.
- [4] Rolls-Royce Holdings plc. (février 262026). Résultats de l’année complète 2025 de Rolls-Royce Holdings plc.
- [5] Autorité de l’aviation civile britannique. (février 242026 ). L’aviation britannique bat officiellement des records avec plus de 300millions de trajets passagers en 2025.
- [6] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (2026, juin 30). 航空輸送統計年報(令和7年度(2025年度)分)概要 [Résumé des statistiques du transport aérien Rapport annuel, exercice 2025].
- [7] Ministère des Ports et Aéroports, Brésil. (2026, janvier 19). Aviação civil registra recordes históricos em 2025 e consolida bases para novo ciclo de crescimento en 2026.
- [8] Statistisches Bundesamt (Destatis). (2026, janvier 29). 3,9 % mehr Fluggäste im Jahr 2025 als im Vorjahr.
- [9] Bureau des statistiques des transports. (2026, septembre 14). Juin 2026 Les données sur le trafic aérien américain sont en baisse 1.4% par rapport au même mois de l’année dernière.
Ce rapport répond
- Comment la demande pour les moteurs d’origine diffère des travaux de maintenance ultérieurs et pourquoi les deux sources de dépenses suivent des calendriers différents.
- Quels avions commerciaux et quelles classes de poussée correspondent à la composition segmentaire mentionnée, avec une explication de la façon dont le choix des moteurs se rapporte à la conception des avions.
- Comment les taux de croissance des cinq pays se comparent et où leurs compagnies aériennes et leurs opérations aérospatiales créent des besoins de service différents.
- Quels constructeurs de moteurs, partenaires de programme et entreprises de maintenance opèrent dans un paysage concurrentiel ?
- Ce que signifient la disponibilité des approvisionnements, la durabilité, le travail et la capacité de réparation pour la planification de la flotte aérienne.
Que couvre le marché des moteurs turboréacteurs aérodynamiques commerciaux ?
L’analyse concerne la vente originale des moteurs turboréacteurs commerciaux et leur support de vie associé. Les lecteurs qui étudient la catégorie plus large des moteurs d’avion devraient distinguer les avions de passagers des types militaires et autres types de propulsion.
Les ventes de turboréacteurs dépendent également de l’activité plus large de fabrication d’avions commerciaux , car un moteur est approuvé pour un programme spécifique d’aéronefs. Le choix du moteur fait partie intégrante de la relation d’exploitation et de service de cette flotte.
Qu’est-ce qui est inclus dans le périmètre ?
Le rapport inclut les turboréacteurs installés par les compagnies aériennes sur les avions à fuselage étroit et large.
Il inclut également des turboréacteurs d’affaires compatibles lorsque cela est pertinent et des services de rechange moteur tels que des visites d’atelier approuvées et des pièces de remplacement. Les équipements spécialisés d’atelier affectent la capacité de maintenance mais dépassent les limites de revenus du moteur.
Qu’est-ce qui est exclu de la portée ?
La limite des revenus commerciaux exclut les moteurs militaires uniquement et les turbopropulseurs autonomes.
Les ventes de cellules et les dépenses d’infrastructure aéroportuaire sont également en dehors du marché des moteurs mesurés. Les coûts d’achat de carburant constituent une dépense d’exploitation pour la compagnie aérienne et sont traités séparément des moteurs.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
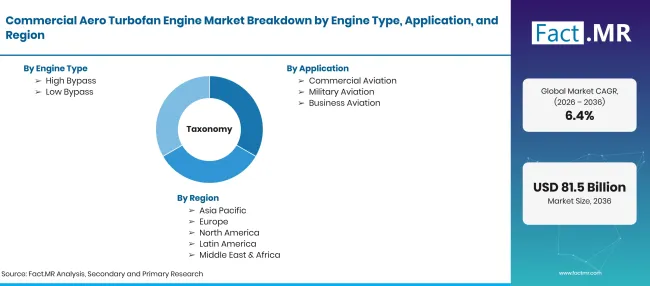
Commercial Aero Turbofan Engine Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Moteurs turboréacteurs commerciaux pour aviation et support moteur associé au cycle de vie ; turboréacteurs à jet d’affaires inclus lorsque cela est applicable. |
| Type de moteur | Haute dérivation ; Basse déviation |
| Application | Aviation commerciale ; Aviation militaire ; Aviation d’affaires (militaire montré pour comparaison taxonomique, hors champ des revenus commerciaux) |
| Type d’aéronef | Fuselage étroit ; Fuselage large ; Jets régionaux ; Jets d’affaires |
| Classe de poussée | Poussée moyenne ; Poussée faible ; Poussée élevée |
| Utilisateur final | Après-vente ; OEM |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; États-Unis; Royaume-Uni; Allemagne; Japon |
| Entreprises profilées | GE Aerospace, Rolls-Royce Holdings plc, Pratt & Whitney, CFM International, Honeywell Aerospace Technologies, Safran Aircraft Engines, MTU Aero Engines AGet International Aero Engines AG |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse de la livraison des avions et de la demande de flotte installée, soutenue par des indicateurs de puissance moteur et d’activité de service |
Source : analyse Fact.MR. Mis à jour le 10 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de moteur
- Déviation élevée
- Low Bypass
-
Par application
- Aviation commerciale
- Aviation militaire
- Aviation d’affaires
-
Par type d’avion
- Fuselage étroit
- Fuselage large
- Jets régionaux
- Jets d’affaires
-
Par classe de poussée
- Poussée moyenne
- Faible poussée
- Poussée élevée
-
Par utilisateur final
- Marché secondaire
- OEM
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des moteurs turboréacteurs aérodynamiques commerciaux en 2026 ?
Quelle est la CAGR du marché des moteurs turboréacteurs aérodynamiques commerciaux de 2026 à 2036 ?
Quel type de moteur domine le marché des moteurs turboréacteurs aérodynamiques commerciaux ?
Quelle application domine le marché des moteurs turboréacteurs aérodynamiques commerciaux ?
Les entreprises listées dans le rapport incluent GE Aerospace, Rolls-Royce Holdings plc, Pratt & Whitney, CFM International, Honeywell Aerospace Technologies, Safran Aircraft Engines, MTU Aero Engines AGet International Aero Engines AG.
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF