- Market Value (2025): USD 252.9 Mn
- Estimated Value (2026): USD 267.1 Mn
- Forecast Value (2036): USD 460.6 Mn
- CAGR (2026-2036): 5.6%
Quelle est la valeur prévue du marché des manées d’instruments dentaires d’ici 2036 ?
USD 267.08 millions en 2026 pour USD 460.55 millions d’ici 2036, à un 5.6% CAGR.
- Selon Fact.MR analyse, le marché des manches d’instruments dentaires a atteint USD 252.9 millions en 2025.
- La demande passera de USD 267.1 millions en 2026 à USD 460.6 millions en 2036.
- Le marché devrait enregistrer un 5.6% CAGR entre 2026 et 2036, les praticiens dentaires adoptant des anses ergonomiques en acier inoxydable de qualité médicale.
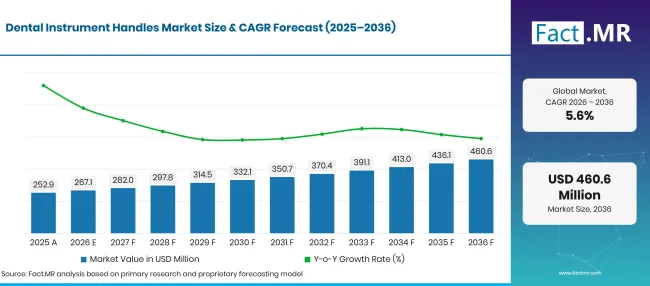
Factmr Dental Instrument Handles Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 252.9 |
| 2026 | Estimation | 267.1 |
| 2036 | Prévisions | 460.6 |
| CAGR 2026 à 2036 | Période de prévision | 5.6% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des poignées d’instruments dentaires ?
USD 193.47 millions de chances absolues entre 2026 et 2036, avec des anses en acier inoxydable et des instruments de tarification parodontale formant la principale base d’achats.
- Moteurs de la demande sur le marché
- Les dentistes choisissent de plus en plus des anses creuses de grand diamètre pour réduire la fatigue musculaire de la main lors de détartrage parodontal répétitif. Des diamètres ergonomiques plus grands du manche répartissent la pression de pincement de la prise, protégeant les hygiénistes dentaires du syndrome du canal carpien. Les responsables cliniques privilégient les textures en forme de cross-hatch moletées qui maintiennent un contrôle tactile sécurisé lors des interventions subgingivales délicates.
- Les agents de contrôle des infections exigent des poignées d’instruments résistant à des cycles répétés de lavage-désinfecteur thermique et de stérilisation à la vapeur par autoclave. L’acier chirurgical de qualité médicale prévient les piqûres et la corrosion chimique causées par des détergents enzymatiques agressifs et la vapeur à haute pression. Les normes de fabrication d’instruments traçables simplifient les audits de qualité de la stérilisation et garantissent la sécurité des patients dans les cliniques multi-fauteuils très fréquentées.
- Les fabricants d’équipements dentaires développent des anneaux en silicone et en résine codés par couleur intégrés dans des poignées métalliques pour simplifier la configuration des gouttières procédurales. Les anneaux d’identification visuelle permettent aux assistants dentaires d’identifier rapidement des conseils diagnostiques et chirurgicaux spécifiques lors de procédures complexes. Les systèmes standardisés de gestion des gouttières minimisent le temps de préparation des instruments et raccourcissent les intervalles de rotation des patients entre les rendez-vous.
- Les spécialistes en orthodontie et en endodontie se procurent des poignées légères en aluminium anodisé et en titane pour améliorer la sensibilité tactile lors d’une application de couple de précision. La masse réduite de l’instrument fournit un retour tactile fin lors de la négociation de canals radiculaires étroits et courbés ou de supports céramiques de collage. La longévité de la stérilisation validée garantit que les poignées spécialisées conservent une stabilité dimensionnelle sur des milliers d’utilisations cliniques.
- Segments clés analysés
- Par type de matériau : L’acier inoxydable détient 48.5% part en 2026, car les cabinets dentaires exigent un acier inoxydable médical robuste résistant à l’autoclaving quotidien.
- Par application : La parodontie représente 34.7% part en 2026 car les procédures de détartrage et de rabotage des racines nécessitent des poignées ergonomiques et à haute tactilité.
- Par utilisateur final : Les cliniques dentaires représentent 58.6% part en 2026, reflétant le remplacement continu des instruments et l’expansion des cliniques dans les cabinets dentaires privés.
- Par canal de distribution : Les distributeurs capturent 47.3% part en 2026, en raison des achats en gros de kits d’instruments via des commerçants agréés en fournitures médicales et dentaires.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande pour la prise de main d’instruments dentaires dépend du confort ergonomique du clinicien et de la durabilité métallurgique lors de stérilisation répétée par autoclave. Les hygiénistes et chirurgiens recherchent des conceptions creuses légères qui soulagent la fatigue des mains lors de procédures longues. Les fabricants qui combinent des alliages inoxydables résistants à la corrosion avec des motifs de moletage tactile remportent des accords à long terme avec des entreprises de soutien dentaire. »
- Implications stratégiques
- Les fabricants d’instruments dentaires utilisent l’usinage CNC automatisé pour produire des poignées à noyau creux sans couture qui réduisent le poids jusqu’à trente pour cent. Des profils d’instruments plus légers réduisent la tension des poignets tout en préservant la rigidité mécanique nécessaire au retrait du calcul.
- Les organisations de services dentaires d’entreprise standardisent les configurations de cassettes d’instruments sur des centaines de cliniques pour rationaliser les chaînes d’approvisionnement. Les contrats centralisés d’achat d’équipements favorisent les fabricants qui proposent des embouts modulaires remplaçables compatibles avec des corps à poignées universelles.
- Des distributeurs dentaires spécialisés emballent les instruments ergonomiques parodontaux avec des solutions de nettoyage ultrasonique et des sachets de stérilisation. Les kits cliniques clés en main aident les cabinets dentaires nouvellement créés à équiper les cabinets d’examen avec des ensembles d’instruments conformes.
- Les directeurs cliniques mettent en place des programmes de formation ergonomique à la santé des mains pour le personnel dentaire afin de prévenir les blessures d’effort professionnelles mettant fin à leur carrière. Investir dans des poignées ergonomiques d’instruments haut de gamme réduit l’absentéisme des cliniciens et maintient une grande efficacité quotidienne des traitements.
L’Allemagne est en position d’enregistrer un 7.1% CAGR, tandis que le Brésil atteint 6.5% alors que la modernisation des cliniques dentaires s’accélère sur les réseaux privés de santé. Les États-Unis affichent une croissance 5.9% , soutenue par un volume élevé de procédures dentaires et des investissements dans les instruments chirurgicaux dentaires. Le Royaume-Uni enregistre 5.3%, tandis que le Japon atteint 4.7%, soutenu par des soins parodontaux étendus pour les personnes âgées et des normes strictes d’équipements de stérilisation autoclave.
Comment le marché des manœuvres d’instruments dentaires se répartit-il par segment ?
48.5%en acier inoxydable ; Parodontie 34.7%; Cliniques dentaires 58.6%; Distributeurs 47.3% en 2026.
Quel type de matériau domine ?
Stainless Steel détient 48.5% part en 2026.
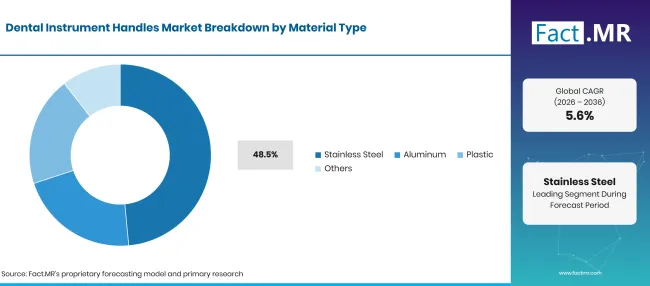
Factmr Dental Instrument Handles Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Acier inoxydable (segment de tête) | 48.5% |
| D’autres segments combinés | 51.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
L’acier inoxydable domine les poignées d’instruments dentaires car il offre une résistance supérieure à la corrosion et une grande résistance mécanique lors d’un tartrage dentaire rigoureux. L’alliage résiste à des milliers de cycles de stérilisation à la vapeur sans ternir ni perdre la netteté des moletations. Les poignées en aluminium offrent des propriétés légères et des finitions anodisées colorées vibrantes pour le codage des procédures. Les poignées en plastique de qualité médicale offrent des options jetables ou légères pour les miroirs diagnostiques de base.
Qu’est-ce qui mène le segment Application ?
La parodontie représente 34.7% part en 2026.
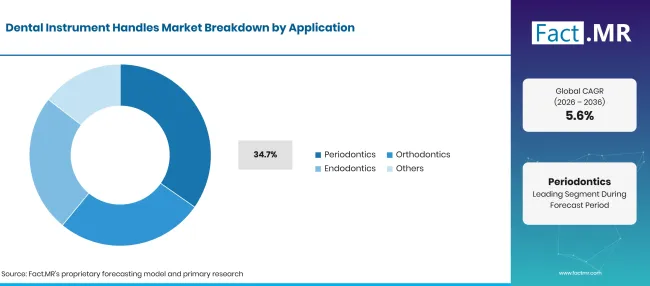
Factmr Dental Instrument Handles Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Parodontie (segment principal) | 34.7% |
| D’autres segments combinés | 65.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Les interventions parodontiques exigent le plus grand nombre de manches spécialisées car le détartrage et le rabotage radiculaire nécessitent une force manuelle répétée contre les surfaces dentaires. Les formes ergonomiques de poignées offrent une sensibilité tactile essentielle pour détecter les dépôts de calcul sous-gingival. Les applications orthodontiques utilisent des poignées robustes pour la pose de bandes et la pose de ligatures. Les instruments endodontiques utilisent des poignées fines pour l’exploration micro-chirurgicale du canal radiculaire.
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
Les cliniques dentaires représentent 58.6% part en 2026.
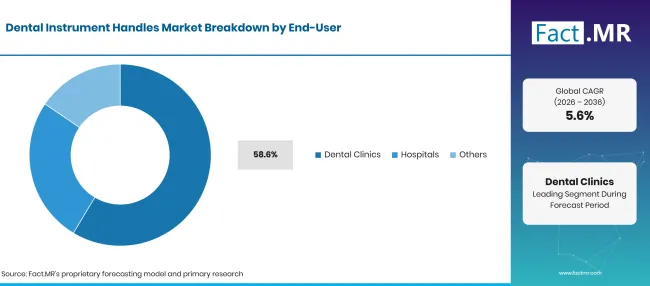
Factmr Dental Instrument Handles Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Cliniques dentaires (segment principal) | 58.6% |
| D’autres segments combinés | 41.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Les cabinets dentaires privés et les cliniques collectives achètent la majorité des poignées d’instruments pour équiper plusieurs salles opératoires. Les propriétaires de cliniques remplacent régulièrement les instruments usés ou ternis pour maintenir le contrôle des infections et l’efficacité clinique. Les services dentaires hospitaliers achètent des poignées chirurgicales spécialisées pour les interventions de traumatisme maxillo-facial. Les établissements académiques dentaires commandent de grands kits étudiants pour la formation préclinique et clinique.
Quel canal de distribution détient la plus grande part ?
Les distributeurs capturent 47.3% part en 2026.
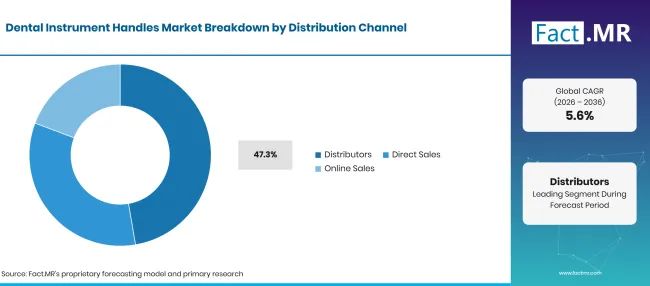
Factmr Dental Instrument Handles Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Distributeurs (segment principal) | 47.3% |
| D’autres segments combinés | 52.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Les distributeurs dentaires autorisés fournissent aux cliniques des catalogues de produits complets, des conditions de crédit et une livraison consolidée d’instruments et de consommables. Des représentants commerciaux dédiés fournissent des poignées d’échantillons pour les essais ergonomiques des cliniciens. Les canaux de vente directs desservent les grands réseaux dentaires hospitaliers et les chaînes dentaires d’entreprise négociant la tarification nationale en volume. Les canaux de vente en ligne enregistrent des recommandes régulières pour des poignées de remplacement et des outils diagnostiques de base.
Qu’est-ce qui accélère l’adoption du marché des mangées d’instruments dentaires, et qu’est-ce qui la freine ?
La prévalence croissante de la maladie parodontale et l’attention des cliniciens portée à la santé musculosquelettique accélérent l’adoption de la poignée ergonomique. Les coûts élevés d’approvisionnement pour les instruments en titane haut de gamme et les exigences strictes d’entretien de l’autoclave peuvent ralentir les cycles de remplacement en clinique.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Conception ergonomique pour prévenir les LAR chez les cliniciens | +1.0% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Demande en traitement de la maladie parodontale | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Respect strict de la stérilisation dentaire | +0.7% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Expansion dentaire d’entreprise sur plusieurs sites | +0.5% | États-Unis, Amérique latine | Moyen terme (2–4 ans) |
| Organisation des plateaux procéduraux codés par couleur | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Composites ultra-légers de titane et de carbone | +0.8% | Europe, États-Unis | Moyen terme (2–4 ans) |
| Poignées modulaires avec embouts à dégagement rapide | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Revêtements de surface antimicrobiens pour poignées | +0.5% | Europe, Japon | À court terme (<= 2 ans) |
| Plateformes de fourniture numérique directe pour les cliniques | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prix premium des ensembles ergonomiques en inox | -0.8% | Amérique latine, Asie | À court terme (<= 2 ans) |
| Corrosion due à des désinfectants chimiques inappropriés | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Longs cycles de remplacement de poignées métalliques durables | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Concurrence des pièces à poignard motorisées | -0.4% | Amérique du Nord, Europe | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Quels pays étendent le marché des poignées d’instruments dentaires jusqu’en 2036 ?
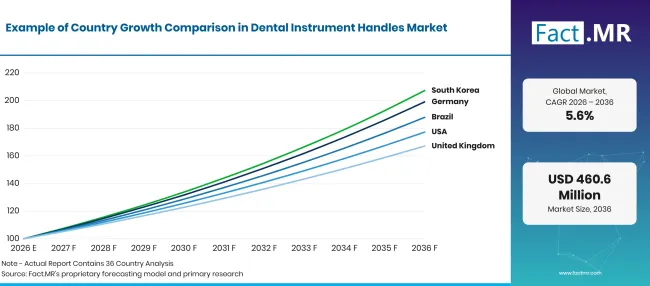
Factmr Dental Instrument Handles Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.1% |
| Brésil | 6.5% |
| États-Unis | 5.9% |
| Royaume-Uni | 5.3% |
| Japon | 4.7% |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Pourquoi l’Allemagne est-elle en tête de la croissance des manches d’instruments dentaires ?
7.1% CAGR, dictée par des normes strictes de retraitement des dispositifs médicaux et l’ergonomie dentaire.
Les cabinets dentaires allemands fonctionnent selon les recommandations nationales de retraitement des dispositifs médicaux émises conjointement par la commission KRINKO de l’Institut Robert Koch et BfArM. Les recommandations s’appliquent aux milieux ambulatoires et hospitaliers et mettent l’accent sur des procédures de retraitement validées, y compris les exigences pour les laveuses-désinfecteurs et les petits stérilisateurs [3]. Ce cadre répond à la demande de poignées durables et résistantes à la corrosion, capables de tolérer des nettoyages, désinfections et stérilisations répétées.
Comment le Brésil étend-il l’utilisation des manches d’instruments dentaires ?
6.5% CAGR, façonné par un vaste réseau de praticiens dentaires et des services de dentisterie esthétique en expansion.
La grande main-d’œuvre dentaire du Brésil crée une large base installée pour les instruments manuels utilisés dans les soins parodontaux, restaurateurs, orthodontiques et chirurgicaux. Le Conselho Federal de Odontologia a rapporté que le pays a atteint 450,000 dentistes inscrits en octobre 2025, avec des professionnels inscrits via les 27 conseils régionaux [4]. Ce vaste réseau de prestataires soutient l’approvisionnement et le remplacement récurrents d’instruments dentaires réutilisables dans les milieux publics et privés.
Qu’est-ce qui motive les ventes de manches d’instruments dentaires aux États-Unis ?
5.9% CAGR, associé à une fréquentation dentaire régulière élevée, aux opérations des cliniques dentaires et à l’ergonomie hygiénique.
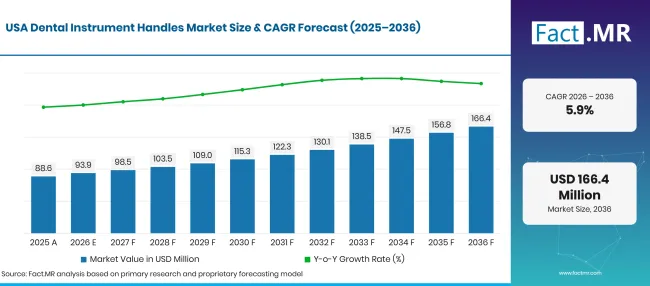
Factmr Dental Instrument Handles Market Forecast Usa | Source: Fact.MR
Les cabinets dentaires américains utilisent des poignées ergonomiques spécialisées dans les flux de travail parodontaux et chirurgicaux. Les directives du CDC classent les instruments chirurgicaux et les tarteurs parodontaux comme des éléments critiques à toujours stériliser à la chaleur, tandis que la plupart des articles dentaires semi-critiques tolérants à la chaleur doivent également subir une stérilisation thermique [1]. Ces exigences de retraitement favorisent des poignées réutilisables conçues pour résister à des cycles thermiques répétés sans perdre intégrité de surface ni performance de préhension.
Comment le Royaume-Uni développe-t-il la demande pour la gestion des instruments dentaires ?
5.3% CAGR, influencé par les normes de contrôle des infections dentaires du NHS et la modernisation des cliniques privées.
Les cliniques dentaires britanniques maintiennent des inventaires d’instruments réutilisables dans le cadre des directives nationales de décontamination et de contrôle des infections. La collection officielle du gouvernement britannique couvre les équipements dentaires et les stérilisateurs à vapeur de laboratoire et stipule que le personnel responsable de la stérilisation ou du contrôle des infections doit être formé pour respecter les normes requises [2]. Cet environnement d’exploitation soutient la demande de poignées alliant contrôle ergonomique à des performances fiables grâce à des cycles répétés de décontamination.
Pourquoi le Japon maintient-il une croissance stable des manières dentaires ?
4.7% CAGR, influencé par une population vieillissante nécessitant des soins parodontaux et des normes strictes d’hygiène en clinique.
La charge des soins parodontaux au Japon soutient l’utilisation continue des instruments de tartrage et d’examen. Dans l’enquête 2022 du ministère de la Santé, du Travail et du Bien-être sur les maladies dentaires, 47.9% des personnes examinées présentaient des poches parodontales d’au moins 4 mm, et la prévalence augmentait avec l’âge [5]. Ce résultat soutient directement la demande soutenue de poignées parodontales équilibrées de précision utilisées pour le dépistage, le tartrage et la thérapie continue.
Qui dirige le marché des manutentionnaires d’instruments dentaires ?
Dentsply Sirona et Danaher Corporation dirigent la fabrication internationale d’instruments dentaires, fournissant des portefeuilles complets d’outils manuels diagnostiques, parodontaux et chirurgicaux. Solventum Corporation et Henry Schein Inc. fournissent des réseaux de distribution étendus et des solutions cliniques pour les cabinets privés et les hôpitaux dentaires. Patterson Companies Inc. et Zimmer Biomet Holdings Inc. fournissent des instruments chirurgicaux orthodontiques et implantaires spécialisés conçus pour le contrôle ergonomique.
Straumann Group, GC Corporation, Ivoclar Vivadent AGet Septodont Holding fabriquent des consommables dentaires haut de gamme et des instruments de précision pour des professionnels dentaires mondiaux. La concurrence porte sur la pureté des alliages, la conception tactile en moletation, la résistance à la corrosion des autoclaves et la répartition ergonomique du poids.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Dentsply Sirona ; Danaher Corporation; Solventum Corporation; Henry Schein Inc.; Patterson Companies Inc.; Zimmer Biomet Holdings Inc.; Straumann Group ; GC Corporation; Ivoclar Vivadent AG; et Septodont Holding.
- Dentsply Sirona
- Danaher Corporation
- Solventum Corporation
- Henry Schein Inc.
- Patterson Companies Inc.
- Zimmer Biomet Holdings Inc.
- Groupe Straumann
- GC Corporation
- Ivoclar Vivadent AG
- Septodont Holding
Bibliographie
- [1] Centres pour le contrôle et la prévention des maladies. (2024, mai 15). Stérilisation et désinfection.
- [2] Agence de régulation des médicaments et produits de santé, et Département de la Santé et des Soins sociaux. (Décembre 182014). Décontamination et contrôle des infections.
- [3] Commission pour l’hygiène hospitalière et la prévention des infections à l’Institut Robert Koch, et à l’Institut fédéral pour les médicaments et dispositifs médicaux. (2012). Exigences en matière d’hygiène pour le retraitement des dispositifs médicaux. Institut Robert Koch.
- [4] Conselho Federal de Odontologia. (2025, octobre 25). Brasil alcança marca de 450 mil cirurgiões-dentistas.
- [5] Ministère de la Santé, du Travail et du Bien-être. (juin 292023 ). Résultats de l’Enquête 2022 sur les maladies dentaires.
Ce rapport répond
- Le rapport évalue la sélection métallurgique sur les anses en acier inoxydable chirurgical, en aluminium anodisé et en polymères spécialisés.
- L’analyse d’application explique pourquoi les outils de mise à l’échelle parodontale représentent la plus grande part de l’acquisition de poignées ergonomiques.
- La comparaison par pays met en lumière comment les obligations nationales de contrôle des infections dentaires influencent les intervalles de remplacement des instruments.
- Les tests de benchmarking compétitifs portent sur l’équilibre, les textures de moletage, la longévité de l’autoclave et les structures de réduction des distributeurs.
- L’analyse des canaux explique pourquoi les commerçants certifiés en fournitures dentaires dominent les achats en clinique par rapport aux canaux de vente au détail général.
Que couvre le marché des manches d’instruments dentaires ?
Le marché couvre les corps d’instruments manuels, les anses creux et les composants modulaires utilisés dans les procédures dentaires restauratrices, diagnostiques et chirurgicales. Il évalue les équipements déployés dans les cliniques privées, les services dentaires hospitaliers et les universités dentaires. La recherche est liée à des études Fact.MR connexes sur les instruments parodontaux et les accessoires dentaires.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre comprend des poignées fixes fabriquées intégralement avec des embouts de travail et des poignées modulaires conçues pour des extrémités de travail interchangeables. Des poignées en acier inoxydable chirurgical, aluminium et polymères médicaux sont incluses. Les ventes représentent les transactions de gros et de distribution de manches d’instruments dentaires finis.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut les pièces à main motorisées pour perceuses dentaires rotatives, les consoles électrogénératrices ultrasoniques et les gouttières d’impression en plastique à usage unique. Les embouts de fraise dentaires de remplacement autonomes, les consommables pour brackets orthodontiques et les cassettes de stérilisation d’instruments sont en dehors des limites du rapport.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
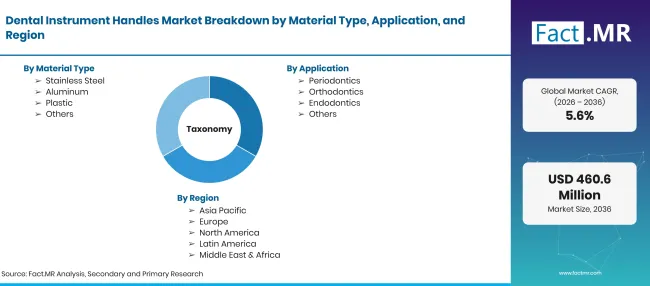
Factmr Dental Instrument Handles Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Des poignées métalliques, en résine et en composite conçues ergonomiquement, utilisées avec des sondes dentaires, des détartres, des miroirs et des instruments chirurgicaux. |
| Type de matériau | Acier inoxydable ; Aluminium ; Plastique ; Autres |
| Application | Parodontie ; Orthodontie ; Endodontie ; Autres |
| Utilisateur final | Cliniques dentaires ; Hôpitaux ; Autres |
| Canal de distribution | Distributeurs ; Ventes directes ; Ventes en ligne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Dentsply Sirona ; Danaher ; Solventum ; Henry Schein ; Patterson ; Zimmer Biomet ; Straumann ; GC Corp; Ivoclar ; Septodont |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation quantitative de la production d’instruments dentaires, de l’expansion des opérations de la clinique, des cycles de remplacement et des données de ventes des distributeurs |
Source : analyse Fact.MR. Mis à jour le 15 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Acier inoxydable
- Aluminium
- Plastique
- Autres
-
Par application
- Parodontie
- Orthodontie
- Endodontie
- Autres
-
Par utilisateur final
- Cliniques dentaires
- Hôpitaux
- Autres
-
Par canal de distribution
- Distributeurs
- Ventes directes
- Ventes en ligne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des manches d’instruments dentaires en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de matériau conduit ?
Quelles applications mènent ?
Quelles entreprises participent aux manutentions d’instruments dentaires ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF