- Market Value (2025): USD 16.0 Bn
- Estimated Value (2026): USD 17.5 Bn
- Forecast Value (2036): USD 43.7 Bn
- CAGR (2026-2036): 9.6%
Quelle est la valeur prévue du marché des dispositifs médicaux d’occasion d’ici 2036 ?
USD 17.5 milliards en 2026 à USD 43.7 milliards d’ici 2036, soit un CAGR de 9.6%.
- Selon l’analyse Fact.MR, le marché était évalué à USD 16.0 milliards en 2025.
- La demande devrait passer de USD 17.5 milliards en 2026 à USD 43.7 milliards d’ici 2036.
- La prévision représente un 9.6% CAGR de 2026 à 2036, alors que les prestataires de soins de santé envisagent des équipements à moindre coût et cherchent à prolonger la durée de vie utile des actifs médicaux.
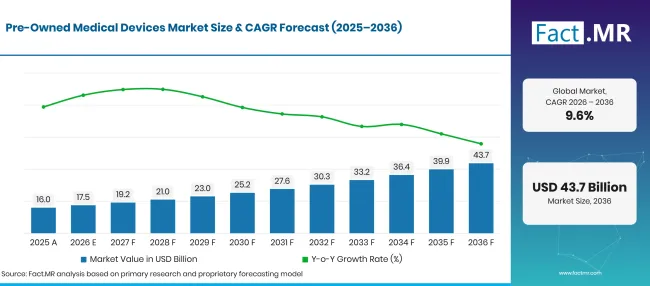
Pre Owned Medical Devices Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 16.0 |
| 2026 | Estimation | 17.5 |
| 2036 | Prévisions | 43.7 |
| CAGR 2026 à 2036 | Période de prévision | 9.6% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des dispositifs médicaux d’occasion ?
USD 26.2 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les prestataires de soins de santé recherchent un accès à des équipements avancés à moindre coût. Les hôpitaux et centres de diagnostic peuvent utiliser des systèmes d’imagerie reconditionnés pour augmenter la capacité diagnostique sans investir pleinement en capital pour de nouveaux équipements. GE HealthCare' le portefeuille GoldSeal et la gamme d’équipements circulaires Philips démontrent comment les systèmes OEMreconditionnés sont positionnés comme des alternatives moins coûteuses aux nouveaux équipements [1] [2].
- L’intérêt croissant pour la gestion du cycle de vie des équipements soutient l’activité de revente. Les établissements de santé peuvent récupérer de la valeur grâce à des équipements qui restent fonctionnels mais qui ne sont plus nécessaires à leur emplacement d’origine. OEM programmes d’échange et de remise à neuf aident à remettre certains systèmes en service tout en soutenant la réutilisation des équipements [3].
- La qualité de la remise à neuf influence les décisions d’achat. Les acheteurs ont besoin d’historiques d’entretien documentés ainsi que de preuves de contrôle de sécurité et de performance avant d’installer des appareils d’occasion. Canon Medical' s Programme Secondlife décrit les processus de sélection et d’inspection des équipements incluant des contrôles de sécurité et de qualité d’image [4].
- La demande pour l’entretien des équipements et un soutien technique fiable encourage des canaux de revente structurés. L’Organisation mondiale de la santé identifie les inspections entrantes, les inventaires des équipements, la formation, la maintenance et le désarmement comme des éléments de la gestion du cycle de vie des dispositifs médicaux [5]. [5]
- Segments clés analysés
- Par type de produit : Les équipements d’imagerie devraient représenter 38.2% du marché en 2026, soutenus par la demande de systèmes d’imagerie diagnostique reconditionnés.
- Par application : Le segment des hôpitaux détient 46.3% du marché en 2026, ce qui reflète leur besoin de maintenir la capacité diagnostique et de traitement tout en gérant les budgets d’équipement.
- Par utilisateur final : Les prestataires de soins de santé devraient représenter 78.4% du marché en 2026, alors que les hôpitaux, cliniques et autres établissements de soins recherchent des options d’équipement économiques.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le marché des dispositifs médicaux d’occasion devrait bénéficier des prestataires de soins de santé cherchant à élargir l’accès aux équipements tout en gérant les dépenses d’investissement. Les systèmes d’imagerie remis à neuf font partie intégrante de ce marché, les principaux fabricants d’équipements originaux proposant des programmes dédiés. Cependant, les acheteurs doivent examiner attentivement l’historique des équipements et les normes de remise à neuf. La disponibilité des services et le coût de la maintenance future devraient également influencer les décisions d’achat. »
- Implications stratégiques
- Les fabricants devraient renforcer les programmes d’échange et de remise à neuf afin de récupérer des équipements ayant un historique de service documenté et de remettre sur le marché les systèmes adaptés.
- Les prestataires de soins doivent comparer le coût total de possession des équipements d’occasion avec les nouveaux systèmes, y compris les frais d’installation et de service en cours.
- Les entreprises de rénovation doivent fournir des dossiers d’inspection clairs et divulguer les composants remplacés ainsi que l’état des logiciels.
- Les distributeurs peuvent confirmer que l’équipement respecte les exigences réglementaires applicables et que le support technique est disponible sur le marché de destination.
- Les hôpitaux doivent évaluer la compatibilité avec les systèmes cliniques et les infrastructures existants avant d’acheter du matériel d’imagerie ou de surveillance d’occasion.
L’Allemagne devrait enregistrer un 6.9% CAGR jusqu’en 2036. Le Brésil devrait croître à 9.0%, suivi des États-Unis à 12.3%. Le Royaume-Uni devrait progresser à 12.0%, tandis que le Japon devrait enregistrer un 9.9% CAGR.
Comment le marché des dispositifs médicaux d’occasion se répartit-il par segment ?
Fact.MR& #39; s indique que les équipements d’imagerie mènent le type de produit avec une part 38.2% . Les hôpitaux dirigent l’application avec 46.3%, tandis que les prestataires de soins représentent 78.4% du segment des utilisateurs finaux en 2026.
Quel type de produit domine ?
Imaging Equipment devrait détenir une part 38.2% en 2026.
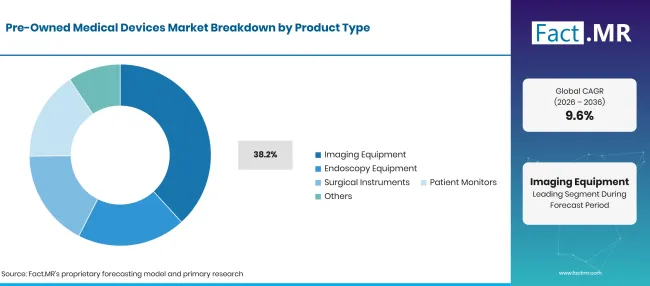
Pre Owned Medical Devices Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Équipement d’imagerie (segment principal) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les équipements d’imagerie représentent une part importante car des systèmes tels que les scanners IRM et les scanners CT nécessitent un investissement capital important. Les systèmes d’occasion peuvent aider les établissements de santé à étendre les services de diagnostic à un coût initial plus bas. Les acheteurs doivent toujours vérifier la qualité de l’image et la compatibilité logicielle, ainsi que la disponibilité des pièces de rechange et le support de service.
Qu’est-ce qui mène le segment Application ?
Les hôpitaux devraient représenter 46.3% du marché en 2026.
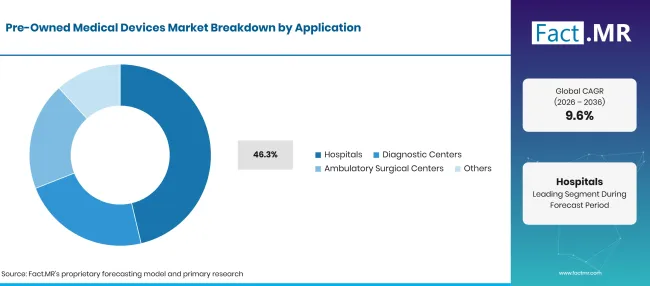
Pre Owned Medical Devices Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 46.3% |
| D’autres segments combinés | 53.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les hôpitaux ont besoin de matériel médical dans les services de diagnostic et de traitement. Les appareils d’occasion peuvent aider les établissements à augmenter leur capacité ou à remplacer le matériel sans s’engager dans le prix d’achat d’un nouveau système. Les centres de diagnostic peuvent également envisager des équipements d’imagerie d’occasion lorsqu’ils élargissent leurs services. Leurs décisions d’achat dépendent du nombre attendu de patients et de la disponibilité d’un soutien local de maintenance.
Comment le segment Utilisateur Final façonne-t-il la demande ?
Les prestataires de soins de santé devraient représenter 78.4% du marché en 2026.
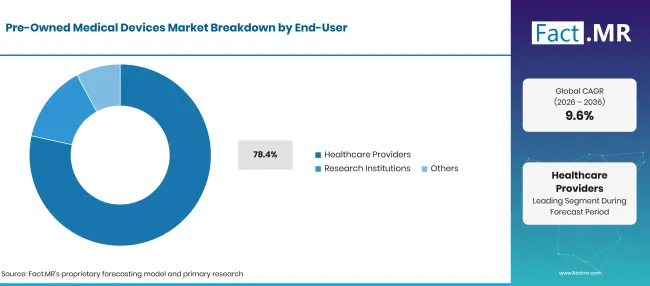
Pre Owned Medical Devices Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Prestataires de soins de santé (segment leader) | 78.4% |
| D’autres segments combinés | 21.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les prestataires de soins de santé constituent la catégorie d’utilisateurs finaux en tête car ils exploitent directement des équipements pour le diagnostic et le traitement des patients. Les hôpitaux et cliniques peuvent utiliser des systèmes d’occasion pour augmenter la capacité de service ou maintenir l’équipement essentiel dans les budgets disponibles. Les institutions de recherche et d’autres utilisateurs peuvent également acheter des appareils d’occasion pour des tests et des applications spécialisées. L’état de l’équipement et l’adéquation de l’appareil à son usage clinique prévu restent des critères de sélection importants.
Qu’est-ce qui accélère l’adoption du marché des dispositifs médicaux d’occasion et qu’est-ce qui la freine ?
La baisse des coûts initiaux des équipements et l’expansion des programmes de remise à neuf soutiennent la demande, tandis que les préoccupations concernant l’état des équipements et la disponibilité des services peuvent ralentir les décisions d’achat.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Réduction des dépenses d’investissement pour les prestataires de soins de santé | +1.1% | Mondial | Courte durée (≤ 2 ans) |
| Programmes de rénovation menés par OEM | +0.9% | Amérique du Nord, Europe, Asie | Moyen terme (2–4 ans) |
| Extension de la capacité de diagnostic | +0.8% | Asie, Amérique latine | Moyen terme (2–4 ans) |
| Réutilisation des équipements et gestion du cycle de vie | +0.6% | Europe, Amérique du Nord | À long terme (≥ 4 ans) |
| Croissance des canaux de revente indépendants | +0.5% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Une plus grande disponibilité de systèmes reconditionnés certifiés | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Programmes structurés d’échange d’équipements | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Meilleur accès aux pièces détachées et aux réseaux de service | +0.6% | Asie, Amérique latine | À long terme (≥ 4 ans) |
| Historique et traçabilité des équipements numériques | +0.5% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| État de l’équipement et historique d’entretien incertains | -0.9% | Mondial | À court terme (≤ 2 ans) |
| Disponibilité limitée de pièces de rechange | -0.7% | Marchés émergents | Moyen terme (2–4 ans) |
| Exigences réglementaires et d’importation | -0.6% | Mondial | À court terme (≤ 2 ans) |
| Compatibilité logicielle et préoccupations en cybersécurité | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Accès limité au support technique OEM | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des dispositifs médicaux d’occasion jusqu’en 2036 ?
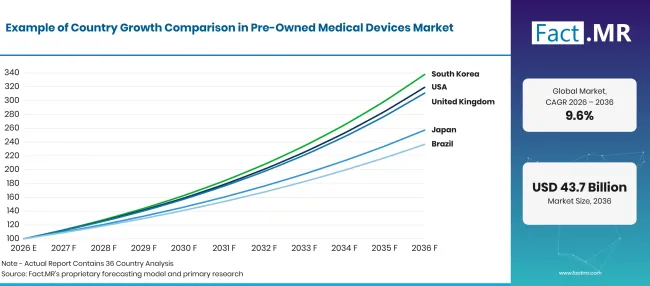
Pre Owned Medical Devices Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.9% |
| Brésil | 9.0% |
| USA | 12.3% |
| Royaume-Uni | 12.0% |
| Japon | 9.9% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.9% CAGR, soutenue par la demande de planification d’équipements hospitaliers soucieuse des coûts.
Allemagne' les établissements de santé doivent équilibrer l’investissement dans des technologies diagnostiques avancées et les coûts d’exploitation. Les systèmes d’imagerie remis à neuf peuvent constituer une alternative pour les hôpitaux et centres de diagnostic cherchant à augmenter leur capacité ou à remplacer des équipements plus anciens. La Commission européenne distingue le retraitement des dispositifs à usage unique des procédures requises pour les appareils réutilisables. Ces exigences concernent la réutilisation en toute sécurité et doivent être considérées séparément de la remise à neuf et de la revente d’équipements d’occasion [6]. [6]
Qu’est-ce qui soutient la croissance du marché au Brésil ?
9.0% CAGR, motivée par la demande d’équipements abordables et d’un accès plus large aux services de santé.
Brésil & #39; le marché des États-Unis peut bénéficier des établissements de santé cherchant à étendre la capacité diagnostique et de traitement tout en gérant les budgets d’investissement. Les équipements d’imagerie d’occasion et les moniteurs patients peuvent offrir des options moins coûteuses lorsque les systèmes sont correctement inspectés et soutenus. Brésil & #39; le régulateur de santé Anvisa, a déjà publié des exigences concernant l’importation et l’utilisation de certains dispositifs de soins intensifs usagés, notamment les ventilateurs et les moniteurs de patients.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
12.3% CAGR, soutenue par les besoins de remplacement d’équipements et les canaux de remise à neuf établis.
Les États-Unis devraient enregistrer la croissance la plus rapide parmi les pays listés. Les hôpitaux et centres de diagnostic peuvent envisager des équipements d’imagerie reconditionnés lors de l’extension des lignes de service ou du remplacement de systèmes plus anciens. GE HealthCare' le programme GoldSeal propose des systèmes reconditionnés d’IRM, de scanner, d’échographie et d’autres systèmes d’imagerie, avec remise à neuf et support de service. La Food and Drug Administration américaine distingue l’entretien régulier de la remise à neuf lorsque des modifications affectent significativement un dispositif' les spécifications de performance ou de sécurité ou l’utilisation prévue. Cette distinction rend la conformité réglementaire et la documentation claire importantes pour les entreprises impliquées dans la remise à neuf [7].
Comment le Royaume-Uni progresse-t-il sur le marché ?
12.0% CAGR, façonné par la réutilisation des équipements de santé et la gestion du cycle de vie.
Le marché britannique peut bénéficier des prestataires de soins cherchant à gérer les coûts des équipements et à mieux utiliser les actifs médicaux existants. Les équipements d’imagerie remis à neuf peuvent aider les établissements à augmenter leur capacité lorsque les exigences de l’état et du service du système39; sont clairement établis. NHS England' les recommandations sur la réutilisation des équipements décrivent la collecte et la décontamination, suivies d’inspection et de remise à neuf lorsque cela est pratique [8]. Ces pratiques soutiennent le rôle plus large de la réutilisation dans la gestion des équipements de santé, bien que les dispositifs cliniques doivent respecter leurs exigences de sécurité et réglementaires pertinentes.
Qu’est-ce qui soutient l’adoption japonaise sur le marché ?
9.9% CAGR, motivée par la demande d’équipements de diagnostic fiables et de gestion du cycle de vie des équipements.
Japon' Le marché du S devrait bénéficier des établissements de santé recherchant des systèmes d’imagerie fiables tout en gérant les coûts de remplacement des équipements. Les systèmes reconditionnés peuvent soutenir les hôpitaux et centres de diagnostic qui doivent maintenir la capacité diagnostique ou ajouter du matériel pour des besoins cliniques spécifiques. Les fournisseurs disposant d’un support technique établi et d’un accès aux pièces originales peuvent être mieux placés pour répondre aux préoccupations des acheteurs concernant la fiabilité et la maintenance. Les fabricants japonais disposant de capacités de remise à neuf peuvent également soutenir la réutilisation des équipements via des programmes de service structurés.
Qui dirige le marché des dispositifs médicaux d’occasion ?
Fact.MR identifie GE HealthCare Technologies, Philips Healthcare, Siemens Healthineers et Canon Medical Systems comme des entreprises ayant des programmes de remise à neuf clairement documentés dirigés par le fabricant d’équipements originaux. Fujifilm Holdings Corporation participe à l’industrie plus large des équipements médicaux, mais sa position de fournisseur direct de systèmes complets d’occasion nécessite une confirmation supplémentaire au niveau du produit.
GE HealthCare propose des systèmes d’imagerie et d’échographie reconditionnés GoldSeal. Son programme comprend la sélection d’équipements basée sur l’historique des services et la remise à neuf par des techniciens formés. Philips Healthcare propose des systèmes reconditionnés Circular Edition et des équipements révisés Select Edition via son portefeuille Circular Equipment. Siemens Healthineers propose des systèmes d’imagerie remis à neuf via son portefeuille Ecoline et propose certains systèmes d’occasion via Circuline [9].
Canon Medical Systems gère le programme de remise à neuf Secondlife. Il sélectionne les systèmes d’occasion avec des antécédents de service documentés et décrit les procédures d’inspection couvrant la sécurité et la performance des équipements. Ces programmes fournissent une preuve directe de leur participation au marché des équipements d’imagerie remis à neuf.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises présentées incluent GE HealthCare Technologies Inc.; Philips Healthcare ; Siemens Healthineers ; Canon Medical Systems Corporation; et Fujifilm Holdings Corporation.
- GE HealthCare Technologies Inc.
- Philips Healthcare
- Siemens Healthineers
- Canon Medical Systems Corporation
- Fujifilm Holdings Corporation
Bibliographie
- [1] GE HealthCare. (s.d.). GoldSeal™ a remis à neuf les systèmes.
- [2] Philips. (s.d.). Équipement circulaire remis à neuf.
- [3] Siemens Healthineers. (s.d.). Notre portefeuille d’Ecoline – systèmes médicaux reconditionnés.
- [4] Canon Medical Systems Europe B.V. (s.d.). Secondlife a remis à neuf le matériel.
- [5] Organisation mondiale de la santé. (juin 42025 ). Système d’information de gestion des inventaires et de la maintenance pour les dispositifs médicaux.
- [6] Commission européenne. (s.d.). Retraitement des dispositifs.
- [7] Food and Drug Administration des États-Unis. (mai 2024). Remanufacturation des dispositifs médicaux : directives pour l’industrie, les entités effectuant des services ou remanufactures, et le personnel de la Food and Drug Administration.
- [8] NHS England. (s.d.). Réduire l’impact environnemental des équipements, médicaments et ressources.
- [9] Siemens Healthineers. (s.d.). Circuline – matériel d’imagerie d’occasion.
Ce rapport répond
- Le rapport examine la demande de dispositifs médicaux d’occasion dans les équipements d’imagerie, les équipements d’endoscopie, les instruments chirurgicaux et les moniteurs des patients.
- L’analyse produit identifie les équipements d’imagerie comme la catégorie dominante selon la part de 2026.
- L’analyse d’application compare les hôpitaux aux centres de diagnostic, aux instituts de recherche et aux centres chirurgicaux ambulatoires.
- L’analyse des utilisateurs finaux évalue la position de leader des prestataires de soins de santé.
- L’analyse par pays couvre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- La présentation concurrentielle examine OEM activité de rénovation et le positionnement des cinq entreprises nommées.
Que couvre le marché des dispositifs médicaux d’occasion ?
Le marché couvre les équipements médicaux déjà possédés, vendus pour une utilisation ultérieure dans les établissements de santé. Il inclut les équipements qui ont été remis à neuf, reconditionnés, inspectés ou entretenus avant revente. La couverture des produits comprend le matériel d’imagerie, l’endoscopie, les instruments chirurgicaux et les moniteurs de patients.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus sont des dispositifs médicaux et équipements d’autrefois détenus, adaptés à une utilisation ultérieure dans les milieux de santé. Le marché comprend des systèmes reconditionnés et reconditionnés ainsi que des équipements d’occasion inspectés vendus par des fabricants, des entreprises spécialisées en remise à neuf et des distributeurs.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les dispositifs médicaux neufs vendus comme produits neufs. Les consommables et fournitures médicales jetables ne sont pas dans le marché défini des équipements. Les dispositifs à usage unique retraités pour réutilisation doivent être traités séparément de la revente d’équipements réutilisables d’occasion, car leurs exigences réglementaires et leurs modèles commerciaux diffèrent. Les équipements vendus uniquement pour des pièces détachées ou pour récupérer des déchets sont également exclus, sauf s’ils font partie d’une vente qualifiée d’équipements d’occasion.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
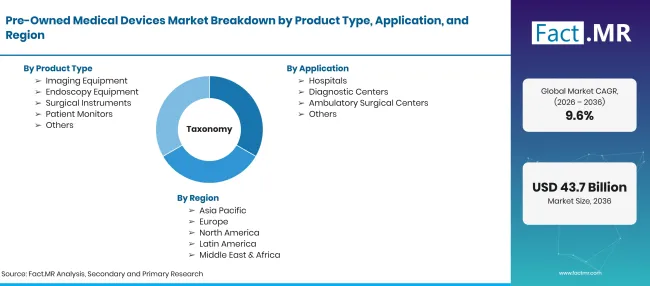
Pre Owned Medical Devices Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Équipements médicaux d’autrefois, inspectés, remis à neuf, reconditionnés ou revendus pour un usage médical ultérieur |
| Type de produit | Équipements d’imagerie ; Équipements d’endoscopie ; Instruments chirurgicaux ; Moniteurs de patients ; Autres |
| Application | Hôpitaux ; Centres de diagnostic ; Institutions de recherche ; Centres chirurgicaux ambulatoires ; Autres |
| Utilisateur final | Prestataires de soins de santé ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | GE HealthCare Technologies; Philips Healthcare ; Siemens Healthineers ; Canon Medical Systems ; Fujifilm Holdings |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et prévisions basées sur des scénarios, soutenues par des revues de portefeuille d’entreprise et des recherches réglementaires |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Équipement d’imagerie
- Équipement d’endoscopie
- Instruments chirurgicaux
- Surveillants de patients
- Autres
-
Par application
- Hôpitaux
- Centres de diagnostic
- Institutions de recherche
- Centres chirurgicaux ambulatoires
- Autres
-
Par utilisateur final
- Prestataires de soins de santé
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des dispositifs médicaux d’occasion en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit détient la plus grande part ?
Quelle application domine le marché ?
Quelle catégorie d’utilisateurs finaux détient la plus grande part ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF