- Market Value (2025): USD 169.6 Mn
- Estimated Value (2026): USD 182.6 Mn
- Forecast Value (2036): USD 381.3 Mn
- CAGR (2026-2036): 7.6%
Quelle est la valeur prévue du marché des dispositifs informatiques de périphérie robustes d’ici 2036 ?
USD 182.6 millions en 2026 pour USD 381.3 millions d’ici 2036 à 7.6% CAGR.
- Fact.MR estime le marché des dispositifs informatiques de périphérie robustes à USD 169.6 millions d’unités pour 2025, avec l’électronique de défense et l’automatisation industrielle comme principaux acheteurs.
- Le chiffre d’affaires passera de USD 182.6 millions en 2026 à USD 381.3 millions d’ici 2036, alors que l’inférence GPU, les plateformes autonomes et les mises à niveau des usines intelligentes feront sortir le calcul des salles de serveurs vers les équipements.
- Un 7.6% CAGR reflète une niche où les prix unitaires restent élevés et les cycles de qualification longs, donc chaque victoire de conception se transforme en années de commandes répétées.
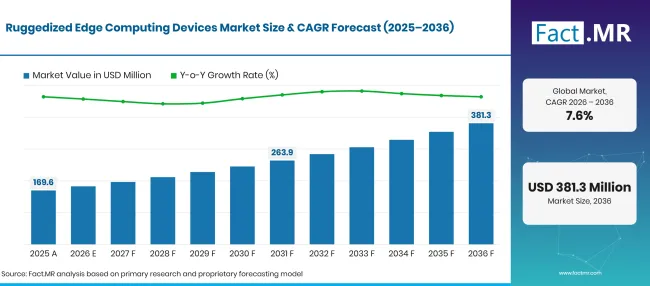
Ruggedized Edge Computing Devices Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 169.6 |
| 2026 | Estimation | 182.6 |
| 2036 | Prévisions | 381.3 |
| CAGR 2026 à 2036 | Période de prévision | 7.6% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des dispositifs informatiques de périphérie robustes ?
Une nouvelle valeur de USD 198.7 millions sera ajoutée entre 2026 et 2036, avec Modular Rugged Servers, Embedded Subsystems, Aerospace / Defense et OEM Direct occupant les positions de leader dans leurs segments.
- Moteurs de la demande sur le marché
- L’automatisation industrielle place plus de calcul au niveau de la machine. La Chine a produit 773,000 ensembles de robots industriels en 2025, en hausse 28.0% sur l’année, et chaque cellule robotisée nécessite des contrôleurs et des ordinateurs de vision qui tolèrent les vibrations et le bruit électrique [1].
- Les budgets de la défense sont des plateformes de financement qui effectuent leur propre traitement. La demande budgétaire du Département de la Défense des États-Unis pour l’exercice 2026 liste USD 13.4 milliards pour des systèmes autonomes et téléopérés dans les airs, les terres et la mer [2].
- L’IA en périphérie transforme l’accélération GPU en une exigence sur le terrain. La vision artificielle, la fusion de capteurs et les modèles d’inspection fonctionnent localement pour réduire la latence et la charge réseau, ce qui favorise les systèmes compacts avec modules GPU intégrés et refroidissement passif.
- Les véhicules connectés et les systèmes ferroviaires ajoutent des ordinateurs embarqués pour la navigation, la surveillance des passagers et la maintenance prédictive, qui doivent tous respecter les règles de haute tension et de certification des véhicules.
- Segments clés analysés
- Par Rugged Edge Compute Platform : Modular Rugged Servers détiendra 25.3% part de part en 2026, car les châssis configurables permettent aux intégrateurs d’adapter les options processeur, GPU et stockage à chaque mission.
- Par intégration / forme produit : Les sous-systèmes embarqués prendront en compte 23.5% de la valeur 2026, car les fabricants d’équipements intégreront le calcul directement dans les machines, véhicules et systèmes d’armes.
- Par application système : Aérospatiale / Défense captera 27.2% en 2026, étant donné que les systèmes de surveillance, navigation et commandement nécessitent du matériel testé selon les normes environnementales militaires.
- Par voie d’approvisionnement : OEM Direct prendra 28.3% en 2026 car les constructeurs de plateforme spécifient des conditions personnalisées d’E/S (E/S), de conception thermique et de cycle de vie avec le fabricant informatique.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le rugged edge computing passera du matériel de défense spécialisé à la pratique industrielle quotidienne, à mesure que les usines, les réseaux de transport et les systèmes tactiques traiteront davantage de données là où elles sont créées. Les serveurs modulaires et les sous-systèmes embarqués gagneront une part dans les nouveaux designs car ils pourront être rafraîchis avec de nouveaux processeurs sans requalifier toute la plateforme. »
- Implications stratégiques
- Les fabricants de matériel devraient publier toutes les données de tests environnementaux et s’engager à de longues fenêtres d’approvisionnement, car les acheteurs de défense et de rail rejettent les plateformes susceptibles de changer avant la fin d’un programme.
- Les intégrateurs de systèmes devraient construire des piles de référence validées qui combinent des ordinateurs robustes avec des logiciels de vision, des réseaux et de la sécurité.
- Les distributeurs de composants devraient stocker en grande quantité des modèles sans ventilateur standard et à rails DIN, car les petits acheteurs d’automatisation préfèrent une livraison rapide plutôt qu’une configuration personnalisée.
- Les investisseurs devraient privilégier des fournisseurs dont la production locale est proche de celle des clients de la défense et un équilibre équilibré entre les revenus industriels et militaires.
La croissance dans les pays profilés s’étend de 9.7% à 7.4%. Taïwan (9.7%) est en tête car l’île conçoit et construit une grande partie du matériel informatique industriel mondial et continue d’ajouter des capacités de serveurs et de puces IA. La Chine (9.5%) suit de près par l’ampleur de son moteur d’automatisation industrielle. La Corée du Sud (8.9%) bénéficie des usines de semi-conducteurs et des usines intelligentes qui nécessitent des calculs en plus de chaque outil. Le Japon (7.5%) évolue à partir d’une base mature en robotique et machines-outils, et les États-Unis (7.4%) comptent sur la modernisation de la défense et une vaste base installée qui se renouvelle à un rythme plus régulier.
Comment le marché des dispositifs informatiques de périphérie robustes se répartit-il par segment ?
Les serveurs modulaires robustes dirigeront la plateforme de calcul en périphérie robuste à 25.3%; Les sous-systèmes embarqués dirigeront l’intégration / la forme produit à 23.5%; l’aérospatiale / la défense sera en tête des applications système à 27.2%; OEM Direct tiendra la route des achats à 28.3% en 2026.
Quelle plateforme de calcul périphérique robuste mène ?
Les serveurs modulaires robustes représentent 25.3% des ventes de 2026.
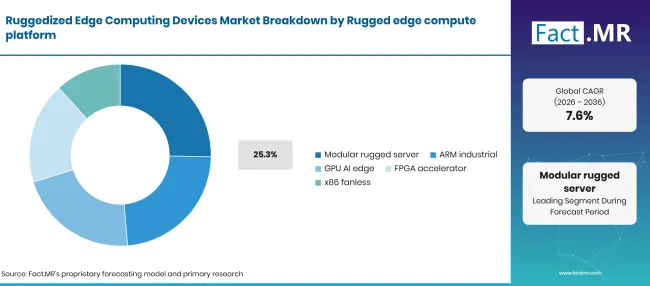
Ruggedized Edge Computing Devices Breakdown Rugged Edge Compute Platform | Source: Fact.MR
| Plateforme de calcul en périphérie robuste | Partager (2026) |
|---|---|
| Serveurs Modulaires Rugged (Segment principal) | 25.3% |
| D’autres segments combinés | 74.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les ingénieurs de programme veulent une boîte pour mettre à jour carte par carte, afin qu’un nouveau processeur ou GPU ne force pas à une nouvelle série de chocs et de tests thermiques. VPX et des standards ouverts similaires rendent cela possible. Kontron a commencé la production américaine de sa carte VPX VX307H robuste 3U à Huntsville en octobre 2026 et l’a déplacée en configuration d’origine pour raccourcir la livraison aux clients de la défense [3]. Les plateformes industrielles ARM, les systèmes de périphérie IA GPU, les accélérateurs FPGA et les ordinateurs x86 sans ventilateur complètent la palette. Les systèmes de périphérie GPU progressent en robotique et inspection, tandis que les accélérateurs FPGA assurent le traitement du signal en radar et en guerre électronique. Les acheteurs de matériel de calcul en périphérie dans des environnements moins exigeants commencent souvent avec x86 boîtiers sans ventilateur avant de passer à des conceptions modulaires.
Qu’est-ce qui prend en charge les sous-systèmes embarqués dans l’intégration / la forme produit ?
Les sous-systèmes embarqués représentent 23.5% du chiffre d’affaires de 2026.
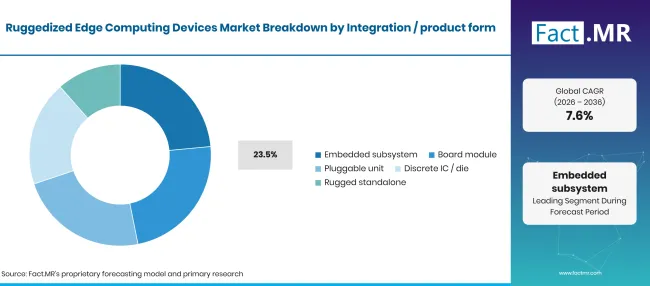
Ruggedized Edge Computing Devices Breakdown Integration Product Form | Source: Fact.MR
| Intégration / Formulaire du produit | Partager (2026) |
|---|---|
| Sous-systèmes embarqués (segment principal) | 23.5% |
| D’autres segments combinés | 76.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les constructeurs de machines préfèrent des calculs montés à l’intérieur de l’armoire ou du châssis déjà livré, ce qui retire un boîtier séparé et un ensemble de câbles. Cincoze a lancé sa gamme MAGNET DIN en octobre 2025 pour la robotique guidée par vision, l’inspection et la mesure, avec une plage de fonctionnement de moins 40 à 65 degrés Celsius [4]. Les modules de carte, les unités branchables, les circuits intégrés ou matrices discrètes et les systèmes autonomes robustes complètent la gamme d’intégration. Les modules de carte conviennent aux concepteurs souhaitant construire leur propre porte-avions, tandis que les systèmes autonomes assurent des travaux de rénovation sur les lignes de robotique industrielle existantes où l’espace à l’intérieur du cabinet est limité.
Qu’est-ce qui mène le segment des applications système ?
L’aérospatiale / la défense répond à 27.2% de la demande de 2026.
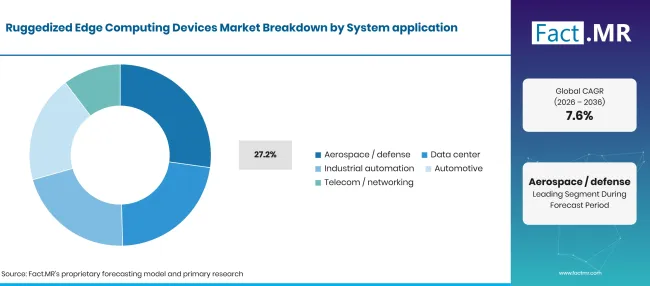
Ruggedized Edge Computing Devices Breakdown System Application | Source: Fact.MR
| Application système | Partager (2026) |
|---|---|
| Aérospatial / Défense (Segment de tête) | 27.2% |
| D’autres segments combinés | 72.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les plateformes militaires exposent l’électronique aux chocs par tirs, au brouillard salin, aux fortes variations de température et à une puissance instable des véhicules, et chaque ordinateur doit passer des tests formels avant d’être déployé. Cincoze liste son ordinateur GPU GM-1100 MXM pour la reconnaissance militaire, l’analyse d’images en temps réel et la reconnaissance du terrain, avec des tests de choc et de vibration MIL-STD-810H et une entrée 9 à 48 volts pour les véhicules et navires [5]. Les ordinateurs de mission dans les programmes de vétronique militaire suivent des règles similaires. Les applications de centres de données, d’automatisation industrielle, automobiles et télécoms ou réseaux constituent la base de demande restante. L’automatisation industrielle est le plus proche en termes d’unités, tandis que les opérateurs télécom ont besoin de serveurs renforcés sur les sites cellulaires supportant des équipements réseau5 G dans les armoires extérieures.
Qu’est-ce qui façonne le segment de la Route des Achats ?
OEM Direct prend en compte 28.3% de la valeur de 2026.
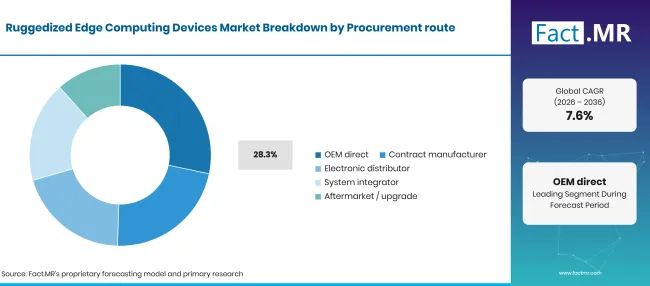
Ruggedized Edge Computing Devices Breakdown Procurement Route | Source: Fact.MR
| Parcours d’approvisionnement | Partager (2026) |
|---|---|
| OEM Direct (segment principal) | 28.3% |
| D’autres segments combinés | 71.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les constructeurs de véhicules blindés, de wagons ferroviaires et de machines de production négocient généralement directement avec le fabricant d’ordinateurs, car ils ont besoin d’une E/S personnalisée, d’un revêtement conforme, d’un branding et d’une liste de matériaux fixe pour la durée de vie de leur propre produit. Les contrats directs comportent également les clauses de contrôle de la révision et d’approvisionnement à long terme exigées par les programmes de défense. Les fabricants sous contrat gèrent les montages en volume pour les développeurs d’équipements qui externalisent l’assemblage. Les distributeurs électroniques servent les acheteurs de modèles de catalogue standard, et les intégrateurs de systèmes combinent ordinateurs avec logiciels et réseau.
Qu’est-ce qui accélère l’adoption du marché des dispositifs informatiques de périphérie robustes, et qu’est-ce qui la freine ?
L’automatisation des usines, les programmes d’autonomie de défense et l’inférence locale d’IA élargissent le vivier d’acheteurs pour le calcul renforcé. Les prix unitaires élevés, les longs cycles de validation et l’offre réduite de processeurs à température prolongée ralentissent encore l’adoption par les petites entreprises.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Informatique robuste dans les systèmes aérospatiaux et de défense | +2.6% | Amérique du Nord, Asie de l’Est, Europe | À long terme (>=4 ans) |
| Automatisation industrielle et vision artificielle | +2.1% | Mondial | Moyen terme (2-4 ans) |
| IA en périphérie basée sur GPU et inférence locale | +1.7% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Véhicules connectés et transport intelligent | +0.8% | Asie de l’Est, Europe, Amérique du Nord | À long terme (>=4 ans) |
| IoT industriel et surveillance en temps réel | +0.4% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Plateformes robustes accélérées par GPU pour les charges de travail en IA en périphérie | +0.9% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Serveurs modulaires robustes pour programmes critiques | +0.6% | Mondial | À long terme (>=4 ans) |
| Ordinateurs embarqués personnalisés pour l’automatisation et le transport | +0.4% | Asie de l’Est, Europe | Moyen terme (2-4 ans) |
| Calcul robuste pour véhicules connectés et infrastructures intelligentes | +0.3% | Asie de l’Est, Amérique du Nord | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût initial élevé des plateformes robustes spécialisées | -0.8% | Mondial | À court terme (<=2 ans) |
| Personnalisation, intégration et validation complexes | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Limites d’approvisionnement sur les processeurs et composants à température étendue | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Cybersécurité et maintenance à long terme des systèmes de périphérie connectés | -0.3% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché des dispositifs informatiques de périphérie robustes jusqu’en 2036 ?
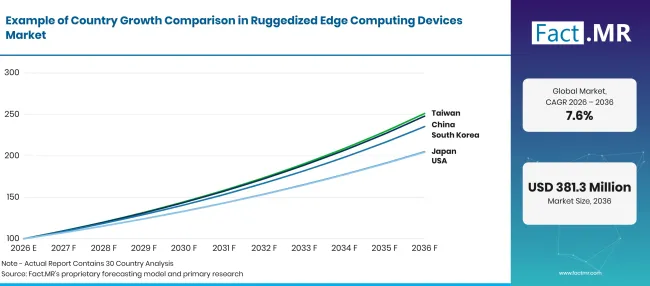
Ruggedized Edge Computing Devices Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Taiwan | 9.7% |
| Chine | 9.5% |
| Corée du Sud | 8.9% |
| Japon | 7.5% |
| États-Unis | 7.4% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption à Taïwan ?
9.7% CAGR, portée par une base d’approvisionnement en informatique embarquée profonde et un développement rapide du matériel d’IA.
Taïwan accueille de nombreuses entreprises qui conçoivent des ordinateurs sans ventilateur, des boîtiers d’IA edge et des cartes industrielles, de sorte que les nouveaux produits atteignent d’abord les usines locales. Le secteur des puces de l’île est l’ancre de cet écosystème : les exportations de circuits intégrés ont atteint environ USD 92.5 milliards au premier semestre 2025, selon la U.S. International Trade Administration [6]. Les usines, usines d’emballage et chaînes d’assemblage de serveurs utilisent toutes un calcul robuste pour la surveillance des outils et l’inspection automatisée.
Comment la Chine développe-t-elle la demande ?
9.5% CAGR, soutenu par des programmes nationaux qui relient l’IA à l’internet industriel.
Un plan publié en janvier 2026 prévoit des mises à niveau réseau dans pas moins de 50,000 entreprises et des ensembles de données de haute qualité dans 20 secteurs clés d’ici 2028 [7]. Ces améliorations placent les serveurs et passerelles en périphérie sur les plateaux de production. La connectivité est déjà en place, avec 4.84 millions de stations de base 5G à la fin de 2025 [1]. Les constructeurs locaux de robots et les usines de véhicules électriques sont des acheteurs réguliers de contrôleurs embarqués et d’ordinateurs de vision.
Qu’est-ce qui façonne l’adoption par la Corée du Sud ?
8.9% CAGR, aidé par les chips fabs et une campagne nationale d’usine intelligente.
Les exportations sud-coréennes de semi-conducteurs ont établi un record de USD 173.4 milliards en 2025, et un projet gouvernemental prévoit environ USD 664 millions de puces d’IA embarquées de 2026 à 2030 [8]. Les usines utilisent des milliers d’outils nécessitant chacun un calcul local pour les données de processus. Environ 30,000 usines intelligentes étaient en activité en 2024, et le gouvernement vise plus de 100 zones de fabrication basées sur l’IA d’ici 2030 [9].
Qu’est-ce qui soutient l’adoption au Japon ?
7.5% CAGR, reflétant une base robotique mature qui continue d’améliorer ses commandes.
Le Livre blanc 2026 sur Manufacturing Industries, approuvé par le Cabinet en mai 2026, nomme l’IA et la technologie numérique comme priorités pour la compétitivité industrielle [10]. La production locale japonaise de machines-outils industrielles est estimée à environ USD 6.0 milliards pour 2025 [11]. Les constructeurs de robots et de machines-outils intègrent des ordinateurs sans ventilateur pour le contrôle de mouvement, l’inspection et la maintenance prédictive.
Comment les États-Unis développent-ils la demande ?
7.4% CAGR, alors que la modernisation de la défense et l’IA industrielle renouvellent une large base installée.
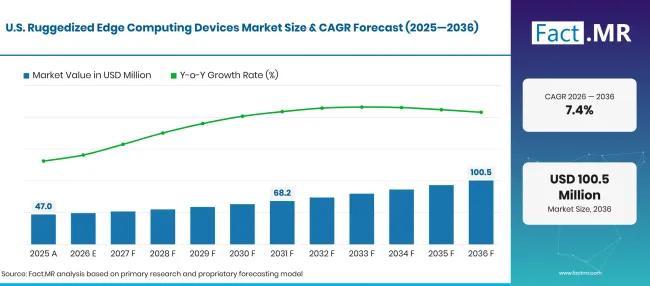
Ruggedized Edge Computing Devices Forecast Usa | Source: Fact.MR
La demande budgétaire de la défense pour l’exercice 2026 inclut USD 2.9 milliard pour la microélectronique, qui soutient la fourniture nationale des puces à l’intérieur des ordinateurs de mission robustes [2]. Sur le plan industriel, le National Institute of Standards and Technology a publié en décembre 2025 un rapport sur une cellule de travail robotique améliorée qui génère des données opérationnelles pour la recherche en cybersécurité OT, jumeaux numériques et IA industrielle [12]. Les programmes de véhicules, des véhicules aériens de combat sans pilote aux robots terrestres, maintiennent la demande d’ordinateurs de mission stable.
Qui dirige le marché des dispositifs informatiques de périphérie robustes ?
La compétition se divise en trois groupes qui gagnent sur leurs points forts. Les larges fournisseurs d’informatique industrielle, menés par Advantech, ADLINK et AAEON, couvrent les PC sans ventilateur, les boîtiers IA en périphérie construits sur des modules NVIDIA Jetson, les ordinateurs sur carte unique et les ordinateurs sur modules, et ils se disputent sur la diversité des catalogues, la distribution mondiale et les cycles de rafraîchissement rapides.
Les spécialistes embarqués axés sur la défense, avec Kontron comme principal exemple, rivalisent sur les cartes VPX, les ordinateurs de mission et la production locale certifiée ; Kontron a commencé la fabrication américaine de sa carte VX307H en octobre 2026 [3]. Des spécialistes des systèmes robustes tels que Cincoze et OnLogic se disputent sur des conceptions compactes et à haute température pour usines, véhicules et sites isolés. Cincoze a introduit sa ligne MAGNET DIN-rail pour la vision artificielle en octobre 2025 [4] et positionne ses ordinateurs GPU MXM pour la reconnaissance de défense [5], tandis qu’OnLogic vend sa série Karbon pour des déploiements extrêmes. Dans les trois groupes, les acheteurs récompenseront les fournisseurs qui combinent performance GPU avec une longue disponibilité et des tests environnementaux documentés.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des dispositifs informatiques de périphérie robustes incluent Advantech, Kontron, ADLINK Technology, AAEON, Cincoze et OnLogic.
- Advantech
- Kontron
- Technologie ADLINK
- AAEON
- Cincoze
- OnLogic
Bibliographie
- [1] Bureau national des statistiques de Chine. (février 282026). Communiqué statistique de la République populaire de Chine sur le développement économique et social national 2025.
- [2] Bureau du sous-secrétaire à la Défense (contrôleur). (juin 2025). Aperçu du budget de la Défense : demande budgétaire du Département de la Défense des États-Unis pour l’exercice fiscal 2026.
- [3] Kontron. (2026, octobre 12). Kontron étend la production de la défense américaine avec la production VX307H à Huntsville.
- [4] Cincoze. (2025, octobre 16). Cincoze lance la nouvelle gamme de produits MAGNET : ordinateurs embarqués DIN Rail haute performance pour vision artificielle.
- [5] Cincoze. (juillet 242025 ). Ordinateurs GPU MXM Cincoze : Les solutions d’IA pour la fabrication, le transport et la défense.
- [6] Administration du commerce international. (2025, décembre 1). Taïwan : Semi-conducteurs, y compris la conception de puces pour l’IA.
- [7] Le Conseil d’État de la République populaire de Chine. (2026, janvier 7). La Chine dévoile un plan pour approfondir l’intégration de l’internet industriel, IA.
- [8] Administration du commerce international. (juin 82026 ). Semi-conducteur IA sud-coréen.
- [9] Administration du commerce international. (2026, juin 29). Corée du Sud : Technologie de fabrication : Usine intelligente.
- [10] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, mai 29). Mesures pour promouvoir la technologie manufacturière pour l’exercice 2025 (Livre blanc du Manufacturing Industries 2026) publiées.
- [11] Administration du commerce international. (2025, novembre 18). Japon : Machines-outils industrielles.
- [12] Institut national des normes et de la technologie. (décembre 2025). Une cellule de travail robotique améliorée pour la recherche en technologie opérationnelle (OT) (NIST IR 8604).
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti entre les serveurs modulaires robustes, les plateformes industrielles ARM, les systèmes de bord IA GPU, les accélérateurs FPGA et les ordinateurs x86 sans ventilateur ?
- Pourquoi les sous-systèmes embarqués mènent-ils le mix d’intégration, et quels traits de conception maintiennent les constructeurs de machines fidèles à eux ?
- Qu’est-ce qui fait des programmes aérospatiaux et de défense la principale application du calcul en périphérie renforcé ?
- Comment les contrats OEM , la fabrication sous contrat, la distribution et l’intégration influencent-ils la sélection des fournisseurs ?
- Lequel des cinq pays profilés croîtra le plus rapidement, et quels programmes industriels expliquent les écarts entre eux ?
- Où l’accélération GPU et la conception modulaire vont-elles générer de nouveaux revenus pour les fabricants d’ordinateurs robustes ?
Que couvre le marché des dispositifs informatiques de périphérie robustes ?
Cette étude suit les ordinateurs renforcés qui exécutent des logiciels au moment de la création des données, d’une cellule robotisée à une coque de véhicule ou une armoire en bord de route. Des serveurs modulaires robustes, des ordinateurs embarqués, des systèmes de bord GPU, des plateformes FPGA et des PC industriels sans ventilateur constituent la gamme principale de produits.
Le chiffre d’affaires est évalué au prix de vente du matériel par le fabricant, couvrant l’aérospatiale et la défense, les centres de données, l’automatisation industrielle, l’automobile et les télécommunications. Les ventes via des contrats OEM , les fabricants sous contrat, les distributeurs, les intégrateurs et les mises à niveau du marché secondaire comptent toutes dans le total.
Qu’est-ce qui est inclus dans le périmètre ?
Des ordinateurs embarqués robustes, des serveurs modulaires robustes, des ordinateurs industriels ARM, des systèmes de périphérie GPU, des accélérateurs FPGA et des plateformes x86 sans ventilateur conçues pour des environnements hostiles sont inclus.
Les sous-systèmes embarqués, modules de carte, unités branchables, circuits intégrés ou puces discrètes et systèmes robustes indépendants comptent lorsqu’ils sont vendus pour des rôles de calcul en périphérie éligibles.
Le matériel installé sur les plateformes de défense, les équipements d’usine, les véhicules, les sites périphériques de centres de données et les réseaux télécom est couvert, y compris le calcul embarqué pour les robots mobiles autonomes.
Qu’est-ce qui est exclu de la portée ?
Les ordinateurs portables, de bureau, smartphones et ordinateurs de bureau grand public sans conception robuste ou spécifique à une partie des périphériques sont exclus.
Les abonnements cloud, les plateformes de périphérie uniquement logicielles, les modèles d’IA et les services d’analyse ne sont pas dans cette étude matérielle.
Les serveurs de centre de données polyvalents et les commutateurs réseau standard sans conception renforcée ne sont pas pris en compte.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
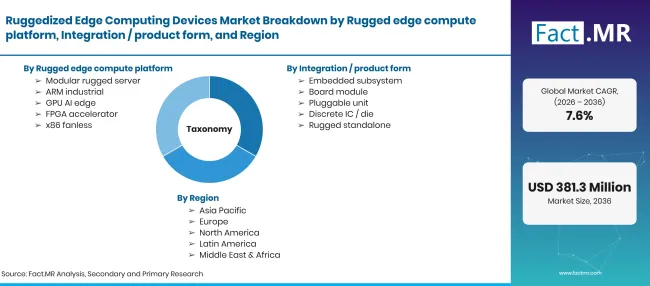
Ruggedized Edge Computing Devices Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Matériel informatique robuste qui traite et analyse les données proches de leur source dans des environnements d’exploitation difficiles, dans les secteurs industriel, de la défense, de l’aérospatiale, de l’automobile, des télécommunications et des infrastructures. |
| Plateforme de calcul en périphérie robuste | Serveurs modulaires robustes ; ARM Industriel ; GPU AI Edge ; Accélérateur FPGA ; x86 sans ventilateur |
| Intégration / Formulaire du produit | Sous-systèmes embarqués ; Module de carte ; Unité branchable ; CI / Die discret ; Autonome robuste |
| Application système | Aérospatiale / Défense ; Centre de données ; Automatisation industrielle ; Automobile ; Télécommunications / Réseau |
| Parcours d’approvisionnement | OEM Direct ; Fabricant sous contrat ; Distributeur électronique ; Intégrateur système ; Marché secondaire / Mise à niveau |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Taiwan; Chine ; Corée du Sud ; Japon ; États-Unis |
| Entreprises profilées | Advantech ; Kontron ; Technologie ADLINK ; AAEON ; Cincoze ; OnLogic |
| Période de prévision | 2026 à 2036 |
| Approche | La base installée et les cycles de remplacement du calcul robuste sur les plateformes de défense, d’usine, de véhicules et de télécommunications, ont été comparés aux portefeuilles de fournisseurs et aux programmes d’automatisation par pays. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par Rugged Edge Compute Platform
- Serveurs modulaires robustes
- ARM Industrial
- GPU AI Edge
- Accélérateur FPGA
- x86 Sans ventilateur
-
Par intégration / forme produit
- Sous-systèmes embarqués
- Module de carte
- Unité Enfichable
- CI discret / Die
- Autonome robuste
-
Par application système
- Aérospatiale / Défense
- Centre de données
- Automatisation industrielle
- Automobile
- Télécommunications / Réseau
-
Par voie d’approvisionnement
- OEM Direct
- Fabricant sous contrat
- Distributeur électronique
- Intégrateur de systèmes
- Marché secondaire / Mise à niveau
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des dispositifs de calcul de périphérie robustes en 2026 ?
Quel taux de croissance le marché des dispositifs de contournement robustes enregistrera-t-il ?
Quelle plateforme de calcul en périphérie robuste dirige ?
Quelle intégration ou forme produit conduit ?
Quelle application système dirige ?
Quelle voie d’approvisionnement mène-t-elle ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF