- Market Value (2025): USD 1.24 Bn
- Estimated Value (2026): USD 1.34 Bn
- Forecast Value (2036): USD 2.92 Bn
- CAGR (2026-2036): 8.1%
Quelle est la valeur prévue du marché des lits d’hôpital intelligents d’ici 2036 ?
USD 1.34 milliards en 2026 à USD 2.92 milliards d’ici 2036, soit un CAGR de 8.1%.
- Selon Fact.MR analyse, le marché des lits d’hôpitaux intelligents était évalué àUSD 1.24 milliards en 2025
- La demande passera de USD 1.34 milliards en 2026 à USD 2.92 milliards d’ici 2036.
- Les prévisions indiquent un CAGR de 8.1% de 2026 à 2036, soutenues par l’investissement hospitalier dans des infrastructures de soins connectées aux patients et des lits dotés de dispositifs de sécurité intégrés.
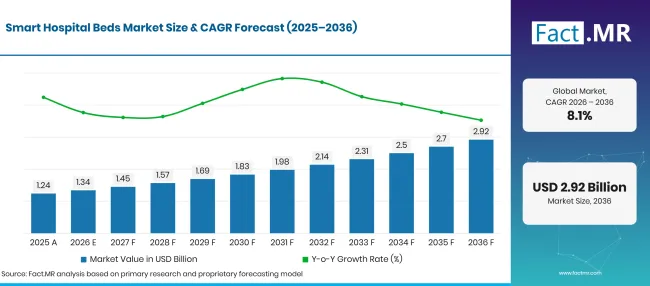
Smart Hospital Beds Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.24 |
| 2026 | Estimation | 1.34 |
| 2036 | Prévisions | 2.92 |
| CAGR 2026 à 2036 | Période de prévision | 8.1% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des lits d’hôpitaux intelligents ?
USD 1.6 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- L’attention croissante portée à la sécurité des patients et à la prévention des chutes a stimulé la croissance du marché. Les hôpitaux ont besoin de lits qui aident à réduire les chutes des patients et soutiennent une observation continue, en particulier chez les patients âgés et ceux à mobilité réduite. Le gouvernement fédéral américain a identifié les chutes en hospitalisation comme un problème majeur de sécurité des patients et a introduit une mesure de préjudice hospitalier pour les chutes avec blessure à partir de la période de rapport 2026. Le CMS a finalisé la mesure électronique de qualité clinique Hospital Harm – Falls with Injury à inclure à partir de la période civile 2026, affectant la détermination des paiements pour l’exercice 2028. [10] [11]
- La demande croissante de lits avancés en unités de soins intensifs soutient la croissance du marché. Les unités de soins intensifs nécessitent des lits avec positionnement avancé, rotation latérale et fonctions de mobilité des patients pour soutenir les soins des patients en état critique.
- La numérisation des hôpitaux et l’infrastructure de soins connectés ont augmenté la demande pour les lits d’hôpital intelligents. La numérisation des soins de santé encourage les hôpitaux à adopter des équipements connectés capables d’échanger des informations avec les systèmes d’appel infirmier et les plateformes centrales de surveillance.
- Segments clés analysés
- Par type de produit : Les lits entièrement automatiques représenteront 45.2% du marché en 2026, en reflétant la demande d’ajustement motorisé et de fonctions intégrées de soins aux patients.
- Par technologie : La technologie sans fil devrait détenir 58.3% part de marché en 2026, soutenue par la demande de connectivité flexible et d’accès à distance aux informations liées au lit.
- Par application : Les soins intensifs conquiertront 62.1% part en 2026, reflétant la nécessité de positionnement avancé, de mobilité des patients et de fonctionnalités de suivi dans les établissements de soins critiques.
- Par utilisateur final : Les hôpitaux sont en tête avec 55.0% part en 2026, motivés par l’ampleur des soins hospitaliers et la nécessité d’équiper plusieurs services de lits patients connectés.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les lits d’hôpital intelligents deviennent une partie importante des environnements de soins aux patients connectés. Les hôpitaux ont besoin de solutions qui combinent sécurité des patients, praticité des aidants et connectivité fiable des données. Les fabricants devraient se concentrer sur une intégration pratique avec les flux de travail hospitaliers tout en veillant à ce que les fonctionnalités avancées restent faciles à utiliser pour les équipes cliniques. »
- Implications stratégiques
- Les fabricants devraient développer des lits avec une surveillance fiable de la position des patients, des alertes de sortie de lit et une connectivité infirmière-appel pour répondre aux exigences de sécurité hospitalière.
- Les hôpitaux doivent évaluer la compatibilité avec les systèmes d’intervention infirmier existants, les plateformes centrales de surveillance et l’infrastructure d’information hospitalière avant d’acheter des lits connectés.
- Les fournisseurs devraient proposer des configurations flexibles pour les soins intensifs et les services de soins généraux, car l’acuité des patients et les exigences cliniques varient selon les services hospitaliers.
- Les fournisseurs de technologies peuvent renforcer leur position grâce à la connectivité sans fil, à la transmission sécurisée des données et à l’intégration avec les systèmes numériques hospitaliers.
- Les fabricants de lits devraient fournir un soutien à l’entretien, la formation du personnel et des procédures opérationnelles claires afin d’améliorer l’adoption et de réduire les temps d’arrêt des équipements.
L’Allemagne devrait enregistrer un 9.5% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 8.3%, suivi des États-Unis à 10.5%. Le Royaume-Uni devrait progresser à 7.4%, tandis que le Japon devrait enregistrer 10.0%.
Comment le marché des lits d’hôpitaux intelligents se répartit-il par segment ?
Fact.MR constate que les lits entièrement automatiques mènent le type de produit avec 45.2%; La technologie sans fil dirige la technologie avec 58.3%; les soins intensifs mènent l’application avec 62.1%; et les hôpitaux dirigent l’utilisateur final avec 55.0%.
Quel type de produit domine ?
Les lits entièrement automatiques devraient 45.2% part en 2026.
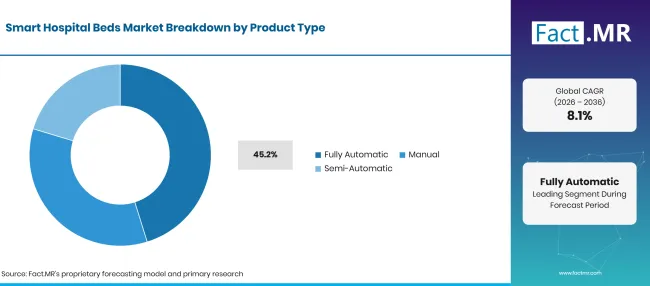
Smart Hospital Beds Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Entièrement automatique (segment de tête) | 45.2% |
| D’autres segments combinés | 54.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les lits d’hôpital entièrement automatiques représentent la part de type de produit principale car les hôpitaux nécessitent des fonctions d’ajustement motorisées qui aident les aidants à positionner les patients et à gérer les opérations de routine des lits. Ces lits peuvent permettre de modifier la hauteur du lit et le positionnement du dossier ou des jambes grâce à des commandes électriques. Les lits semi-automatiques permettent un réglage électrique pour certaines fonctions, tandis que les lits manuels reposent davantage sur des mécanismes opérés par les aidants. Les décisions d’achat dépendent de l’acuité du patient, du flux de travail clinique et du niveau d’automatisation requis.
Quelle technologie domine le marché ?
La technologie sans fil devrait représenter 58.3% part de part en 2026.
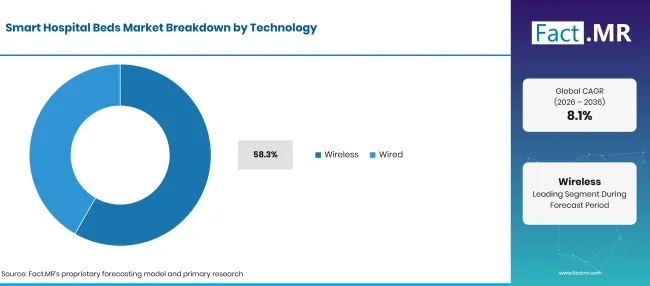
Smart Hospital Beds Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Sans fil (segment principal) | 58.3% |
| D’autres segments combinés | 41.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
La technologie sans fil est en tête car les lits connectés peuvent transmettre des alertes et des informations sélectionnées sur l’état des patients ou des lits vers des systèmes de surveillance compatibles et des appareils mobiles. La connectivité sans fil peut prendre en charge les notifications de sortie de lit, les alertes de déplacement des patients et la communication avec l’infrastructure des soins infirmiers. Les systèmes filaires restent pertinents lorsque les hôpitaux préfèrent des connexions fixes, une infrastructure établie ou des dispositifs spécifiques de fiabilité et de contrôle réseau. L’adoption dépend de la couverture réseau, des exigences en cybersécurité et de la compatibilité avec les systèmes hospitaliers.
Quelle application domine le marché ?
Les soins intensifs devraient représenter 62.1% part en 2026.
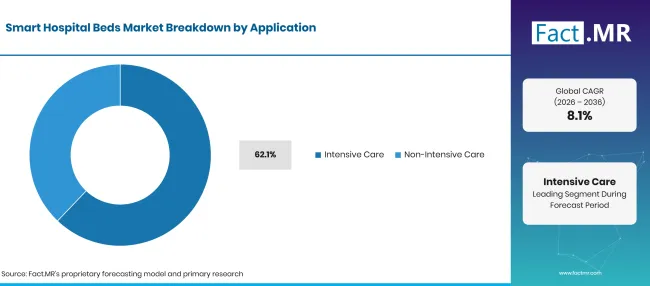
Smart Hospital Beds Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Soins intensifs (segment principal) | 62.1% |
| D’autres segments combinés | 37.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les unités de soins intensifs nécessitent des lits à fonctions avancées pour les patients nécessitant une attention clinique continue et un positionnement assisté. Des caractéristiques telles que l’inclinaison latérale, le positionnement ajustable, le soutien à la mobilité du patient et la surveillance intégrée peuvent aider les équipes cliniques à gérer des besoins complexes en matière de soins. Les applications non intensives incluent les services médico-chirurgicaux et autres établissements hospitaliers où l’ajustement motorisé, la prévention des chutes et le confort du patient restent importants. Le choix des fonctions de lits varie selon l’état du patient et les protocoles cliniques suivis par chaque établissement.
Quel utilisateur final domine la demande ?
Les hôpitaux devraient atteindre la part de 55.0% en 2026.
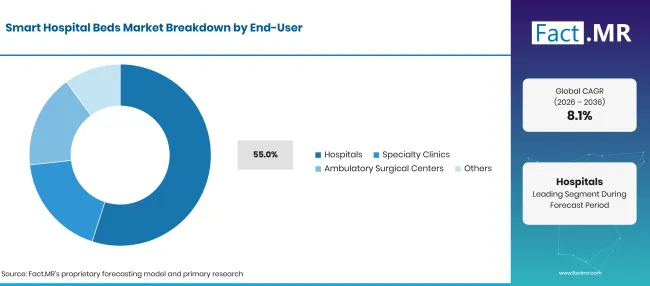
Smart Hospital Beds Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 55.0% |
| D’autres segments combinés | 45.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les hôpitaux représentent la plus grande part d’utilisateurs finaux car ils exploitent des unités de soins intensifs, des services généraux et d’autres services d’hospitalisation nécessitant des lits à différents niveaux d’acuité des patients. Les grands établissements hospitaliers peuvent également avoir besoin de systèmes de lits connectés qui s’intègrent à l’infrastructure des appels infirmiers et à des plateformes centralisées de surveillance. Les cliniques spécialisées et les centres chirurgicaux ambulatoires ont des besoins plus ciblés, tandis que d’autres établissements de santé achètent des lits en fonction de leur capacité de soins aux patients et de leur gamme de services.
Qu’est-ce qui accélère l’adoption du marché des lits d’hôpital intelligents, et qu’est-ce qui la freine ?
La demande pour une surveillance des patients connectés et des fonctions de soins intensifs avancés soutient l’adoption, tandis que les coûts élevés des équipements et les exigences d’intégration peuvent limiter un déploiement plus large.
Analyse de l’impact des pilotes
| Pilote | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Investissement hospitalier dans des infrastructures de soins connectés aux patients | +1.0% | Amérique du Nord, Europe, Asie | Moyen terme (2–4 ans) |
| Demande de prévention des chutes des patients et d’alertes de mouvement | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Expansion et modernisation des centres de soins intensifs | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Intégration avec les systèmes d’intervention infirmière et de surveillance hospitalière | +0.5% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Adoption de fonctions automatisées de positionnement patient | +0.4% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| Opportunité | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Systèmes de surveillance et d’alerte sans fil de lit | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Lits connectés pour les unités de soins intensifs | +0.6% | Amérique du Nord, Europe, Asie | Moyen terme (2–4 ans) |
| Intégration avec les systèmes d’information hospitaliers | +0.5% | Amérique du Nord, Europe | À long terme (≥ 4 ans) |
| Fonctionnalités avancées de mobilité et de repositionnement des patients | +0.4% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| Retenue | (~) % Impact sur CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Coût initial élevé des lits d’hôpital connectés | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Intégration avec l’infrastructure hospitalière existante | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Exigences en matière de cybersécurité et de confidentialité des données | -0.5% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Coûts de maintenance, de formation et de remplacement | -0.4% | Marchés émergents | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché des lits d’hôpitaux intelligents jusqu’en 2036 ?
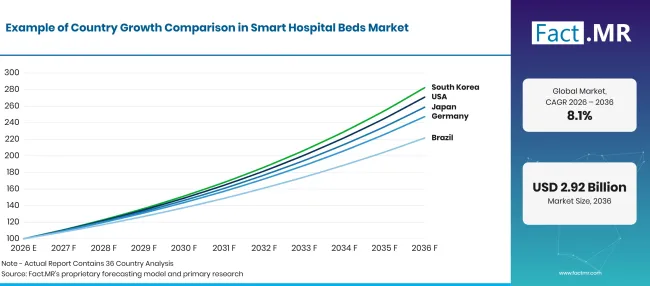
Smart Hospital Beds Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 9.5% |
| Brésil | 8.3% |
| USA | 10.5% |
| Royaume-Uni | 7.4% |
| Japon | 10.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
9.5% CAGR, soutenue par un réseau hospitalier établi et une demande d’équipements avancés pour les soins hospitaliers.
Allemagne' l’infrastructure hospitalière crée une demande pour des lits qui soutiennent le positionnement des patients, la surveillance et les flux de travail des aidants. Destatis a rapporté 1,841 hôpitaux et 472,851 lits disponibles en 2024, dont environ 26,000 lits de soins intensifs. Les hôpitaux souhaitant améliorer la sécurité des patients et l’efficacité opérationnelle peuvent envisager des lits connectés avec des alertes intégrées et des fonctions avancées de positionnement. [1]
Comment le Brésil développe-t-il l’adoption des lits d’hôpitaux intelligents ?
8.3% CAGR, motivée par les besoins en infrastructures hospitalières et les opportunités de moderniser les équipements de soins hospitaliers.
Brésil ' le réseau hôpitaux comprend des établissements publics et privés avec des capacités d’investissement et des besoins en équipements différents. Le tableau de bord du CNES de Fiocruz a rapporté 9,157 hôpitaux en décembre 2025. Cette large base de fournisseurs crée des opportunités pour les fournisseurs offrant des lits à différents niveaux d’automatisation et de connectivité. Les fabricants doivent prendre en compte les coûts d’acquisition, la couverture locale des services et la compatibilité avec les infrastructures hospitalières lorsqu’ils ciblent le marché. [2]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
10.5% CAGR, porté par une grande base hospitalière et une demande d’équipements de soins aux patients connectés.
Les États-Unis disposent d’une base installée importante d’installations hospitalières et de lits dotés de personnel. La demande sera probablement influencée par l’intégration avec les systèmes d’intervention infirmier existants et la capacité à démontrer la valeur opérationnelle.
Comment le Royaume-Uni construit-il l’adoption ?
7.4% CAGR, façonné par la modernisation des hôpitaux et la nécessité d’améliorer la sécurité des patients et les flux de travail de soins.
Les prestataires hospitaliers UK' s ont besoin de lits qui soutiennent la gestion des patients, un positionnement sécurisé et des opérations efficaces des services. Des fonctionnalités intelligentes telles que les alertes de sortie de lit et la communication sans fil peuvent aider les équipes cliniques à répondre aux déplacements des patients et à coordonner les soins. Les fournisseurs doivent démontrer leur compatibilité avec les systèmes hospitaliers existants tout en traitant des budgets d’achat, des besoins de maintenance et de la formation du personnel.
Qu’est-ce qui soutient l’adoption par le Japon ?
10.0% CAGR, soutenue par une vaste base de lits hospitaliers et une demande pour des solutions de surveillance des patients.
Japon' le réseau hospitalier dispose d’une capacité importante pour les patients hospitalisés et d’un fort besoin d’équipements soutenant les soins et la surveillance des patients. Le ministère de la Santé, du Travail et du Bien-être ' s 2025 des statistiques sur les établissements médicaux a rapporté 1,450,322 lits d’hôpital. Cette base installée offre des opportunités pour des lits électriques, des capteurs pour patients et des solutions de surveillance connectées, bien que les décisions d’achat dépendront des budgets hospitaliers et des exigences des établissements de soins individuels. [3]
Qui dirige le marché des lits d’hôpital intelligents ?
Fact.MR profils Baxter International Inc., Stryker Corporation, Arjo AB, Paramount Bed Co., Ltd. et LINET Group SE à travers la chaîne de valeur des lits d’hôpital intelligents et des équipements de soins connectés.
Baxter International propose des plateformes de lits intelligents Hillrom, notamment le lit Centrella Smart+ et le lit de soins intensifs Progressa+. La plateforme Centrella prend en charge la connectivité sans fil ainsi qu’une surveillance optionnelle sans contact de la fréquence cardiaque et respiratoire, tandis que Progressa+ est conçue pour des applications de soins intensifs. [12] [13] [4]
Stryker Corporation propose la série de lits ProCuity et le lit de soins intensifs InTouch. Sa gamme ProCuity inclut des fonctions d’appel infirmier sans câble et des fonctionnalités connectées conçues pour soutenir la sécurité des patients et les flux de travail hospitaliers. L’entreprise propose également des lits de soins intensifs et médico-chirurgicaux pour différents niveaux de soins. [5] [10]
Arjo AB fournit des lits médicaux pour les soins intensifs et critiques ainsi que pour les hôpitaux généraux. Son système de soins Citadel est conçu pour les patients à forte dépendance et combine un cadre de lit avec des surfaces de soutien thérapeutique. Arjo' le portefeuille comprend également des soins bariatriques et des solutions avancées de positionnement patient. [6]
Paramount Bed Co., Ltd. propose des lits de soins intensifs, des lits électriques et du matériel de soins aux patients associé. Son portefeuille comprend les lits de soins intensifs ALiUS et Qualitas Gamma DS [9]. L’entreprise propose également des produits basés sur des capteurs tels que Nemuri SCAN, qui mesure l’état de sommeil, la fréquence cardiaque et la fréquence respiratoire et peut rendre les informations accessibles à distance. [7]
LINET Group SE fournit des lits d’hôpital dans les établissements de soins aigus et intensifs. Son portefeuille comprend des lits de soins intensifs Multicare X, Multicare et Eleganza. Ses solutions Smart Care supportent la surveillance numérique des patients et les flux de travail cliniques, positionnant l’entreprise dans des environnements hospitaliers connectés. [8]
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; et LINET Group SE.
- Baxter International Inc.
- Stryker Corporation
- Arjo AB
- Paramount Bed Co., Ltd.
- LINET Group SE
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, novembre 27). Krankenhäuser 2024 nach Trägern und Bundesländern. DestatisSource officielle
- [2] Fundação Oswaldo Cruz. (décembre 2025). Cadastro National de Estabelecimentos de Saúde. tabnet.fiocruz.brSource officielle
- [3] Ministère de la Santé, du Travail et du Bien-être, Japon. (2026, 29septembre). 2025 [Aperçu de l’enquête 2025 sur les institutions médicales et le rapport hospitalier]. Source officielle
- [4] Baxter International Inc. (janvier 132026 ). Baxter présente la série Dynamo, une nouvelle civière intelligente destinée à relever les défis courants en milieu hospitalier. Relations investisseurs BaxterSource officielle
- [5] Stryker Corporation. (2026, mars 9). Stryker lance la plateforme SmartHospital. StrykerSource officielle
- [6] Arjo AB. (2026, mars 31). Rapport annuel et sur la durabilité 2025. ArjoSource officielle
- [7] Paramount Bed Co., Ltd. (juin 42025). Paramount Bed lance un lit en réanimation avec propulsion motorisée pour le transport des patients.| LIT SUPRÊME -Source officielle
- [8] LINET Group SE. (juin 222026 ). LINET et Life Care Technology signent un accord sur la production de lits d’hôpital en Égypte. LinetSource officielle
- [9] Paramount Bed Co., Ltd. (juin 232025). Paramount Bed sera présenté au Japan Health 2025| LIT SUPRÊME -Source officielle
- [10] Centres pour les services Medicare et Medicaid. (août 12024). Système de paiement prospectif hospitalier (IPPS) et système de paiement prospectif hospitalier de soins de longue durée (LTCH PPS) pour l’exercice 2025 – CMS-1808-F. Centers for Medicare & Medicaid Services
- https://www.cms.gov/newsroom/fact-sheets/fy-2025-hospital-inpatient-prospective-payment-system-ipps-long-term-care-hospital-prospective-0Centres pour les services Medicare et MedicaidSource officielle
- [11] Bureau d’information de la presse, gouvernement de l’Inde. (septembre 222026 ). Progrès vers la couverture santé universelle. Bureau d’information de la presse
- Source officielle
- [12] Baxter Healthcare Corporation. (s.d.). Lit Smart+ Centrella : Instructions d’utilisation. Hillrom. https://www.hillrom.com/content/dam/hillrom-aem/us/en/marketing/products/centrella-smart-bed/documents/193587_17.pdf
- [13] Baxter. (s.d.). Lit de soins intensifs Progressa+. https://pro.baxter.com/products/beds-patient-mobility/smart-beds-surfaces/progressa-smart-bed
Ce rapport répond
- Le rapport examine la demande de lits d’hôpital intelligents entièrement automatiques, manuels et semi-automatiques.
- L’analyse par type de produit compare différents niveaux d’automatisation du lit et d’ajustement électrique.
- L’analyse technologique évalue la connectivité sans fil et sans fil à travers les systèmes de lits hospitaliers.
- L’analyse de candidature couvre les centres de soins intensifs et non intensifs.
- L’analyse des utilisateurs finaux compare les hôpitaux, les cliniques spécialisées, les centres chirurgicaux ambulatoires et autres établissements de santé.
- L’analyse par pays couvre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- La présentation concurrentielle dresse le portrait de cinq entreprises participant à des lits d’hôpital et à des technologies de soins aux patients connectées.
Que couvre le marché des lits d’hôpital intelligents ?
Le marché couvre les lits d’hôpital équipés de fonctionnalités intelligentes qui soutiennent la sécurité des patients, le positionnement, la surveillance et les flux de travail des aidants. Il inclut des lits avec réglage électrique, alertes de mouvement des patients, connectivité sans fil et intégration avec des systèmes de communication hospitaliers compatibles. La couverture couvre les applications de soins intensifs et non intensifs à travers les hôpitaux et autres établissements de santé.
Qu’est-ce qui est inclus dans le périmètre ?
L’analyse inclut des lits d’hôpital entièrement automatiques, manuels et semi-automatiques, commercialisés avec des fonctions de soins intelligents ou connectées.
Il couvre les technologies filaires et sans fil utilisées pour la surveillance et la communication liées aux lits. Les applications incluses couvrent les soins intensifs et les soins non intensifs. La couverture des revenus doit être limitée aux lits d’hôpital et aux fonctionnalités et systèmes de lits intelligents directement attribuables.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les lits d’hôpital conventionnels sans fonctionnalité intelligente ou connectée.
Les moniteurs patients autonomes, les systèmes d’appel infirmier, les systèmes d’information hospitalière et le mobilier médical général sont exclus, sauf s’ils sont vendus comme composants intégrés d’un lit d’hôpital intelligent. Les matelas polyvalents, les brancards, les tables d’opération et les lits de soins à domicile sont également hors du marché défini, sauf s’ils sont spécifiquement inclus dans une solution de lit d’hôpital intelligent.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec les fabricants de lits d’hôpital, les prestataires de technologies de santé, les équipes de services hospitaliers, les spécialistes des soins intensifs, les distributeurs et les experts du domaine. Ces discussions examinent les priorités d’achat, la fonctionnalité des lits, les besoins en connectivité, les défis d’entretien et les facteurs influençant l’adoption de la technologie.
- Recherche de bureau : La recherche de bureau couvre les statistiques des hôpitaux gouvernementaux, les publications sur les infrastructures de santé, les dossiers d’entreprises, les catalogues de produits, la documentation technique, la réglementation des équipements médicaux et les associations industrielles. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, l’infrastructure hospitalière, les besoins en remplacement de lits, la tarification des équipements, les parts de segment, la participation des entreprises, la croissance au niveau national, l’adoption des soins connectés et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, les portefeuilles de produits de l’entreprise, les lancements de nouveaux produits, les améliorations technologiques, les investissements hospitaliers et les changements dans les infrastructures de santé. Les mises à jour régulières passent en revue les capacités de lits connectés, les fonctionnalités de suivi des patients et leur intégration avec les systèmes hospitaliers.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
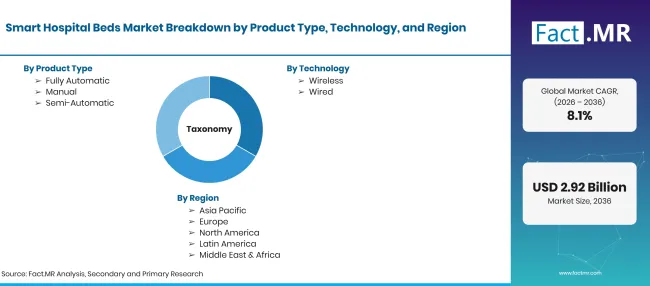
Smart Hospital Beds Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le marché des lits d’hôpital intelligents comprend des lits d’hôpital équipés de réglages électriques, de surveillance connectée, de sécurité des patients et de fonctionnalités de communication numérique. Ces lits soutiennent le positionnement des patients, la mobilité, la prévention des chutes et les flux de travail des aidants dans les soins intensifs et les établissements hospitaliers généraux. |
| Type de produit | Entièrement automatique ; Manuelle ; Semi-automatique |
| Technologie | Sans fil ; Filaire |
| Application | Soins intensifs ; Soins non intensifs |
| Utilisateur final | Hôpitaux ; Cliniques spécialisées ; Centres chirurgicaux ambulatoires ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; LINET Group SE |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios, soutenues par les statistiques sur l’infrastructure hospitalière, les portefeuilles de produits de l’entreprise et les tendances d’adoption des technologies de santé |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Entièrement automatique
- Manuel
- Semi-automatique
-
Par technologie
- Sans fil
- Filaire
-
Par application
- Soins intensifs
- Soins non intensifs
-
Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Centres chirurgicaux ambulatoires
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des lits d’hôpital intelligents en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit détient la plus grande part ?
Quelle technologie domine le marché ?
Quelle application domine le marché ?
Quel utilisateur final domine le marché ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF