- Market Value (2025): USD 1.91 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 3.73 Bn
- CAGR (2026-2036): 6.3%
Quelle est la valeur prévue du marché de l’élimination de liquides chirurgicaux d’ici 2036 ?
USD 2.0 milliards en 2026 à USD 3.7 milliards d’ici 2036 à 6.3% CAGR.
- Les revenus de l’élimination des fluides chirurgicaux ont atteint USD 1.91 milliards en 2025, grâce à une utilisation régulière de bonbons, de doublures et d’agents solidificants dans les blocs d’opérations.
- Les revenus passeront de USD 2.03 milliards en 2026 à USD 3.73 milliards d’ici 2036, à mesure que les volumes chirurgicaux augmentent et que les collectes fermées s’étendent à davantage de blocs opératoires.
- Un 6.3% CAGR reflète la demande récurrente de consommables par procédure, avec des systèmes automatisés d’élimination qui ajoutent des investissements dans les grands hôpitaux.
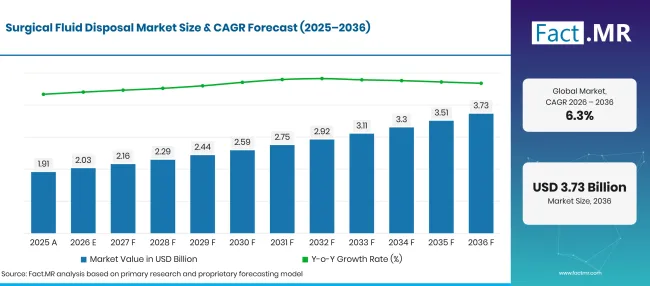
Surgical Fluid Disposal Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.91 |
| 2026 | Estimation | 2.03 |
| 2036 | Prévisions | 3.73 |
| CAGR 2026 à 2036 | Période de prévision | 6.3% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’élimination de liquides chirurgicaux ?
Une opportunité absolue de USD 1.7 milliards sera ajoutée entre 2026 et 2036, principalement grâce à des consommables réorganisés à chaque cas chirurgical.
- Moteurs de la demande sur le marché
- Les services de gestion des déchets de base sont toujours inexistants dans de nombreux établissements à travers le monde. L’OMS et l’UNICEF ont rapporté que 71% des établissements de santé disposaient de services de gestion des déchets de santé de base en 2025 [1]. Combler cet écart augmentera la demande de produits de confinement qui transforment les déchets chirurgicaux liquides en une forme plus sûre.
- La chirurgie ambulatoire continue de se déplacer vers des sites plus petits nécessitant des kits de collecte compacts. Les Centers for Medicare & Medicaid Services ont ajouté 289 procédures à la liste des procédures couvertes par les centres chirurgicaux ambulatoires pour 2026 [2]. Chaque intervention supplémentaire permet d’utiliser des bonbonnes, des liners et des solidificateurs dans des centres avec des plannings de rotation serrés.
- Les règles de protection du personnel poussent les hôpitaux à couper le contact direct avec les fluides infectieux. Les bonbonnes scellées, les sacs pré-gelisés et les collecteurs fermés réduisent le risque d’éclaboussures et de déversements lorsque les conteneurs sont déplacés ou vidés.
- Les interventions peu invasives, arthroscopiques et spinales utilisent de grands volumes de liquide d’irrigation. La capacité d’aspiration et les changements rapides de bonbons maintiennent le champ dégagé, ce qui transforme la manipulation des fluides en un problème de planification et de sécurité.
- Les responsables de salle d’opération souhaitent moins d’étapes manuelles entre les cas. Les systèmes directs à la vidange et les unités d’accueil éliminent le soulèvement des cartouches, donc les hôpitaux avec une charge de cas lourde pondent leur coût en capital par rapport aux économies de main-d’œuvre et d’élimination.
- Segments clés analysés
- Par type de produit : Les solidificateurs détiendront 43.2% part en 2026, car transformer les déchets liquides en gel réduit les risques de déversements lors du transport et permet aux cartouches de circuler avec les flux de déchets solides.
- Par utilisateur final : Les hôpitaux représentent 45.3% de la valeur de 2026, compte tenu du nombre de salles opératoires qu’ils exploitent chaque jour et du mélange de cas complexes qu’ils traitent.
- Par application : Les chirurgies orthopédiques atteindront 44.3% en 2026, car les remplacements articulaires et les interventions de la colonne vertébrale produisent de fortes charges sanguines et d’irrigation par cas.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les déchets de liquides sont l’un des rares coûts en salle d’opération qui augmentent directement à chaque cas ajouté au planning. Les hôpitaux continueront d’acheter des solidificateurs et des bonbonnes scellées pour les travaux de routine, tandis que les salles les plus fréquentées passeront vers des systèmes d’amarrage fermés et de direct-to-drain. Les fournisseurs capables de montrer une exposition du personnel moindre et un turnover plus rapide grâce à des données claires remporteront les renouvellements de contrat. »
- Implications stratégiques
- Les fabricants devraient concevoir des formats de solidificateurs adaptés aux tailles courantes de cartouches et se geler rapidement, afin que les infirmières puissent traiter les déchets sans ouvrir les contenants.
- Les distributeurs devraient regrouper les cartouches, les doublures et les solidificateurs dans des kits spécifiques à chaque procédure, destinés aux centres chirurgicaux ambulatoires qui manquent d’espace de stockage.
- Les acheteurs d’hôpitaux devraient comparer le coût consommable par cas avec les frais de main-d’œuvre et d’élimination économisés par les systèmes fermés ou directs à la vidange avant de renouveler les contrats.
- Les investisseurs doivent suivre la croissance des procédures en ambulatoire, où les revenus consommables récurrents augmentent à chaque nouveau site chirurgical.
Le Royaume-Uni mène le pays à 8.1%, où un débit électif record permet l’utilisation des consommables par bloc opératoire. L’Allemagne suit à 7.6%, seulement 0.5 points derrière, car une grande base d’hospitalisation maintient un volume élevé de réorganisation. Le Japon, à 6.8%, s’appuie sur une population plus âgée qui a besoin de plus de chirurgies articulaires et de la colonne vertébrale. Une étape plus large de 1.5points sépare le Japon du Brésil à 5.3%, reflétant un système public qui continue d’ajouter des lits chirurgicaux et de la capacité de déchets. Les États-Unis sont en retard à 4.7% car la collecte fermée et l’utilisation de solidificateurs sont déjà courantes dans leurs hôpitaux.
Comment le marché de l’élimination de liquides chirurgicaux se répartit-il par segment ?
Les solidificateurs dirigeront le type de produit à 43.2%; Les hôpitaux prendront en charge l’utilisateur final à 45.3%; Les chirurgies orthopédiques tiendront l’application à 44.3% en 2026.
Quel type de produit mène ?
Les solidificateurs représentent 43.2% des ventes de 2026.
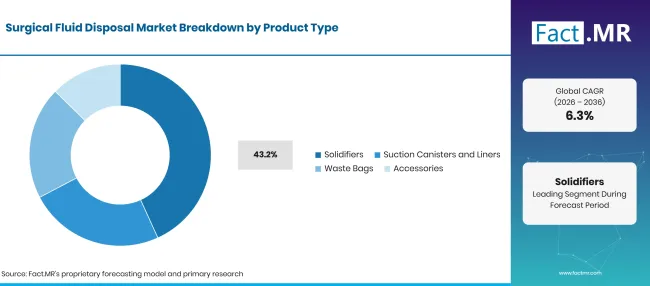
Surgical Fluid Disposal Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Solidificateurs (segment principal) | 43.2% |
| D’autres segments combinés | 56.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les déchets liquides dans une cartouche ouverte ou mal scellée peuvent éclabousser pendant le transport, c’est pourquoi de nombreux hôpitaux les traitent avant qu’ils ne quittent la pièce. Les agents solidificants dans des sachets, des bouteilles ou des doublures pré-remplies transforment le sang et le liquide d’irrigation en gel en quelques minutes. La bonbonne traitée peut ensuite être retirée avec des déchets solides réglementés, ce qui simplifie la manipulation pour le personnel des services environnementaux et les déchets. Les bonbonnes et les doublures à aspiration constituent le second groupe principal, avec des formats rigides et flexibles adaptés à la procédure. Les sacs à déchets et accessoires tels que les pièges à échantillons, supports et tubulaires complètent la gamme. Les acheteurs comparant ces produits les examinent souvent aux côtés de conteneurs médicaux plus larges pour objets tranchants et déchets réglementés.
Qu’est-ce qui soutient les hôpitaux au sein de l’utilisateur final ?
Les hôpitaux représentent 45.3% des revenus de 2026.
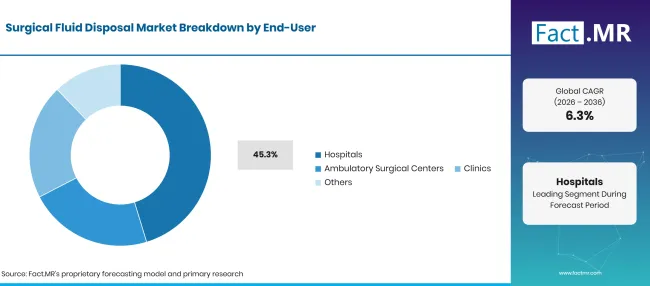
Surgical Fluid Disposal Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 45.3% |
| D’autres segments combinés | 54.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les grands hôpitaux gèrent les cas de traumatologie, de cancer, cardiaques et orthopédiques côte à côte, souvent dans une douzaine ou plus de blocs opératoires par jour. Ce mélange crée des commandes constantes pour les cartouches, les doublures et les solidificateurs, et justifie les investissements en infrastructures pour les systèmes d’amarrage ou de drainage direct. Beaucoup de ces acheteurs gèrent également des contrats pour des services de gestion des déchets médicaux , de sorte que l’élimination des fluides est examinée dans un budget unique des déchets. Les centres et cliniques chirurgicales ambulatoires ont besoin de formats plus petits, faciles à stocker et de dosage simple par solidificateur. Des lacunes mondiales subsistent dans les services de base des établissements : l’OMS et l’UNICEF ont constaté qu’environ 40% d’établissements de santé répondaient à la norme sanitaire de base [3]. Ces lacunes donnent aux cliniques en dehors des grandes villes une raison d’adopter des produits de collecte contenus et à faible entretien.
Qu’est-ce qui mène le segment Application ?
Les chirurgies orthopédiques représentent 44.3% de la demande de 2026.
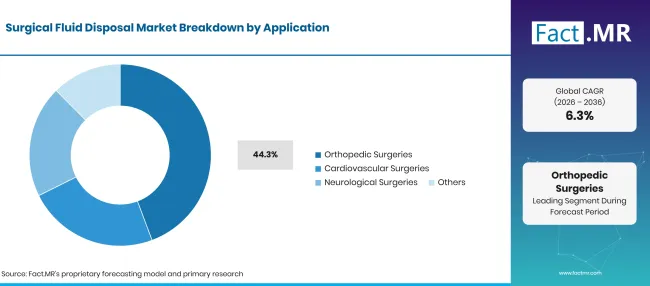
Surgical Fluid Disposal Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Chirurgies orthopédiques (segment principal) | 44.3% |
| D’autres segments combinés | 55.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les prothèses du genou et de la hanche, les fusions vertébrales et les réparations de fractures combinent saignements et irrigations intensives, permettant ainsi à un seul cas de remplir plusieurs cartouches. Le Registre national des articulations a enregistré plus de 4.5 millions d’interventions articulaires depuis 2003, ce qui mesure l’ampleur de la charge de travail orthopédique élective [4]. Les blocs opératoires gérant ces listes utilisent des dispositifs médicaux d’aspiration à haute capacité associés à une collecte rapide de changements. La chirurgie cardiovasculaire génère de grands volumes sanguins, tandis que les procédures neurologiques nécessitent une aspiration précise autour des tissus délicats. La chirurgie générale et spécialisée ajoute une large gamme de petits cas. Les améliorations des équipements de salle d’opération ouvrent souvent la porte à une collecte fermée dans toutes ces spécialités.
Qu’est-ce qui accélère l’adoption du marché des éliminations de liquides chirurgicaux, et qu’est-ce qui la freine ?
L’augmentation des charges, la croissance des interventions ambulatoires et des règles plus strictes de protection du personnel poussent les hôpitaux vers une collecte scellée et une utilisation de solidificateurs. Le coût ralentit ce changement. Les unités automatisées d’élimination nécessitent des budgets d’investissement et des travaux de plomberie, tandis que les conteneurs, doublures et solidificateurs ajoutent un coût récurrent à chaque cas. Les petites installations et régions avec des règles inégales sur les déchets adoptent plus lentement, choisissant souvent l’option conforme à coût le plus bas.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Augmentation du volume des interventions chirurgicales dans les hôpitaux et centres spécialisés | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Utilisation plus large des solidificateurs et des systèmes fermés de collecte de fluides | +1.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Exigences de sécurité du personnel et de prévention des infections | +1.1% | Mondial | À long terme (>=4 ans) |
| Transfert des procédures vers les centres chirurgicaux ambulatoires | +0.8% | Amérique du Nord, Europe de l’Ouest | À court terme (<=2 ans) |
| Augmentation de la capacité des salles d’opération dans les systèmes de santé émergents | +0.6% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Doublures pré-gelisées et formats de solidification plus rapides | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Systèmes directs vers le drainage et amarrage dans les hôpitaux à fort volume | +0.6% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Kits de procédure pour centres chirurgicaux ambulatoires | +0.4% | Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
| Sacs de collecte à base biologique et à faible teneur en carbone | +0.3% | Europe de l’Ouest, Amérique du Nord | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût initial élevé des systèmes automatisés d’élimination | -0.6% | Mondial | À court terme (<=2 ans) |
| Dépenses récurrentes pour les conteneurs, les doublures et les solidificateurs | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Règles inégales sur les déchets médicaux et capacité de traitement | -0.3% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À long terme (>=4 ans) |
| Budgets serrés dans les petits établissements de santé | -0.2% | Marchés émergents | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché de l’élimination des liquides chirurgicaux jusqu’en 2036 ?
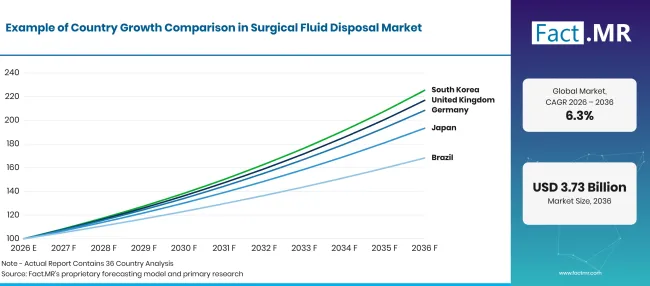
Surgical Fluid Disposal Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 8.1% |
| Allemagne | 7.6% |
| Japon | 6.8% |
| Brésil | 5.3% |
| États-Unis | 4.7% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
8.1% CAGR, motivé par un record d’activités électives dans les théâtres du NHS.
Les trusts du NHS réalisent davantage de listes pour réduire les temps d’attente, et chaque liste ajoutée augmente l’utilisation de cartouches et de solidificateurs. NHS England a rapporté 18.4 millions de traitements et d’opérations en 2025, contre 18 millions en 2024 [5]. Les trusts évaluent également la collecte fermée au coût de la gestion des déchets cliniques liquides, et les équipes de durabilité souhaitent moins de bonbonnes à usage unique par cas. Les produits qui permettent aux infirmières de gagner du temps entre les cas correspondent à la pression du débit.
Comment l’Allemagne développe-t-elle la demande ?
7.6% CAGR, soutenue par un nombre important et croissant de patients hospitalisés.
Les hôpitaux allemands suivent des règles strictes sur la séparation des déchets, qui favorisent les contenants scellés et les fluides traités. L’Office fédéral de la statistique a recensé environ 17.5 millions de traitements hospitaliers en hospitalisation en 2024, soit 2.0% de plus que l’année précédente [6]. Un nombre plus élevé de patients alimente directement les listes chirurgicales et les réordonnances de consommables. Les groupes acheteurs préfèrent les produits qui s’intègrent dans les unités d’aspiration existantes sans étapes supplémentaires de flux de travail.
Qu’est-ce qui façonne l’adoption du Japon ?
6.8% CAGR, reflète les besoins chirurgicaux dans une population vieillissante.
Les patients âgés nécessitent davantage de chirurgies de la hanche, du genou et de la colonne vertébrale, ainsi que des interventions cardiaques et contre le cancer. Le Cabinet Office japonais a rapporté que les personnes âgées de 65 ans et plus représentaient 29.3% de la population au 1octobre 2024, soit environ 36.24 millions de personnes [7]. Les hôpitaux desservant ce groupe prévoient des volumes orthopédiques réguliers. Les cartouches compactes et les solidificateurs à gel rapide conviennent aux installations avec un espace de stockage limité.
Comment le Brésil se produit-il ?
5.3% CAGR, facilité par de nouveaux lits chirurgicaux dans le système public.
Le ministère brésilien de la Santé a rapporté un record de 14.7 millions de chirurgies électives dans le SUS en 2025, et a indiqué qu’environ 74.9% des 10,057 lits ouverts depuis 2023 étaient chirurgicaux [8]. L’État de São Paulo à lui seul a réalisé 1.3 millions de chirurgies électives en 2025 [9]. Une plus grande capacité de blocs opératoires apporte une nouvelle demande pour les cartouches et les solidificateurs, bien que le prix reste un facteur décisif pour les acheteurs publics.
Qu’est-ce qui soutient l’adoption aux États-Unis ?
4.7% CAGR, car les procédures continuent de se déplacer vers des sites ambulatoires.
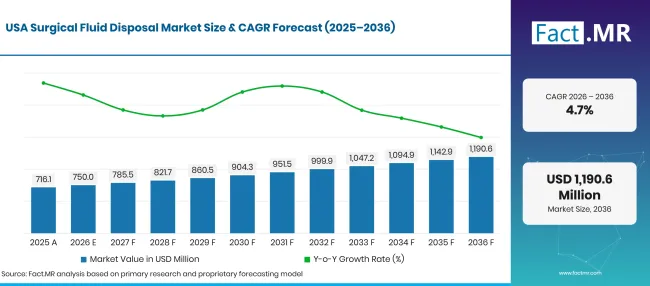
Surgical Fluid Disposal Market Forecast Usa | Source: Fact.MR
Les hôpitaux américains utilisent déjà largement des contenants et solidificateurs scellés, donc la croissance provient de nouveaux sites et de mises à niveau des systèmes. CMS a proposé de retirer 638 services de la liste réservée aux patients hospitalisés dans sa règle 2027 sur les centres chirurgicaux ambulatoires et ambulatoires [10]. Les centres chirurgicaux ambulatoires qui prennent en charge ces cas ont besoin de kits de collecte compacts et d’un renouvellement rapide. Les grands systèmes hospitaliers évaluent continuellement les unités d’amarrage fermées pour réduire la manipulation manuelle des cartouches.
Qui dirige le marché de l’élimination des liquides chirurgicaux ?
Les fournisseurs se répartissent en trois groupes. Les fabricants de systèmes tels que Stryker et DeRoyal vendent des plateformes fermées ou directement à la vide qui suppriment la manipulation des bonbons, puis réalisent des revenus récurrents sur les collecteurs et filtres. Stryker a décrit Neptune S en octobre 2026 comme un système fermé de déchets qui épargne aux équipes gastro-intestines de changer les cartouches deux ou trois fois lors de certaines procédures [11].
Des spécialistes de la collecte tels que Serres et Bemis Health Care sont en concurrence sur la conception et le scellement des sacs et des bonbons. Serres a obtenu la certification ISCC PLUS sur les deux sites de production finlandais en juin 2026, ce qui lui permet de proposer des plastiques à usage unique à base de masse et bio-d’origine [12]. Les fournisseurs de Broadline Cardinal Health et Medline couvrent les conteneurs, liners et solidificateurs selon des prix contractuels que les hôpitaux regroupent avec d’autres consommables. La concurrence jusqu’en 2036 dépendra de la preuve d’une exposition réduite au personnel, de la compatibilité avec l’aspiration installée et du coût total par cas.
Quelles entreprises sont les principaux fournisseurs ?
Parmi les principales entreprises figurent Stryker, Cardinal Health, Medline, Serres, DeRoyal et Bemis Health Care.
- Stryker
- Santé Cardinale
- Medline
- Serres
- DeRoyal
- Bemis Health Care
Bibliographie
- [1] Organisation mondiale de la santé. (2026, août 18). Le rapport OMS/UNICEF met en lumière les lacunes dans l’assainissement des établissements de santé.
- [2] Centres pour les services Medicare et Medicaid. (novembre 212025). Système de paiement prospectif ambulatoire hospitalier (OPPS) et règle finale des centres chirurgicaux ambulatoires (CMS-1834-FC) pour l’année civile 2026.
- [3] Organisation mondiale de la santé. (2026, août 18). Progrès en matière d’eau, d’assainissement, d’hygiène, de nettoyage environnemental et de gestion des déchets dans les établissements de santé 2015 à 2025.
- [4] Partenariat pour l’amélioration de la qualité des soins de santé. (2025, novembre 4). Rapport annuel du Registre national conjoint 2025.
- [5] NHS England. (2026, février 12). La liste d’attente du NHS est la plus basse depuis près de 3 ans alors que le NHS a dû affronter l’hiver le plus chargé jamais enregistré.
- [6] Statistisches Bundesamt (Destatis). (2025, novembre 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [7] Bureau du Cabinet, gouvernement du Japon. (juin 2025). Rapport annuel sur la société vieillissante 2025 : Situation actuelle et perspectives futures du vieillissement de la population.
- [8] Ministério da Saúde. (2026, mars 6). Com mais de 360 mil leitos em fonctionnement, SUS alcança maior crescimento sustentado da década.
- [9] Governo do Estado de São Paulo. (2025, décembre 26). SP realiza 1,3 milhão de cirurgias eletivas em 2025, maior número da história do SUS Paulista.
- [10] Centres pour les services Medicare et Medicaid. (juillet 22026). Projet de règle du système de paiement prospectif ambulatoire hospitalier (OPPS) et du centre chirurgical ambulatoire (ASC) pour l’année civile 2027 (CMS-1850-P).
- [11] Stryker. (2026, octobre 27). Répondre à l’essor de la coloscopie : aider les équipes de santé à gérer la demande croissante.
- [12] Serres. (juin 242026 ). Serres obtient la certification ISCC PLUS sur les deux sites de production, faisant progresser la circularité dans le secteur de la santé.
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti entre les solidificateurs, les bonbonnes d’aspiration et les doublures, les sacs à déchets et les accessoires ?
- Pourquoi les hôpitaux traitent-ils les déchets chirurgicaux liquides avec des solidificateurs avant qu’ils ne quittent le bloc opératoire ?
- Quels utilisateurs finaux achètent le plus de produits de collecte, et en quoi les centres ambulatoires diffèrent-ils des hôpitaux ?
- Où les systèmes d’amarrage fermé et de décharge directe remplacent-ils les cartouches, et qu’est-ce qui limite leur propagation ?
- Lequel des cinq pays profilés ajoute le plus rapidement la demande, et quelles données publiques expliquent ces lacunes ?
- Comment les créateurs de systèmes, les spécialistes du recouvrement et les fournisseurs généralistes se mesurent-ils pour obtenir des contrats hospitaliers ?
Que couvre le marché des éliminations de liquides chirurgicaux ?
Ce rapport suit les produits et systèmes qui collectent, solidifient, contiennent et éliminent les fluides générés lors de la chirurgie. Les solidificateurs, bonbonnes d’aspiration, enveloppes, sacs à déchets et accessoires associés forment la base de produits.
La valeur est mesurée aux prix de vente des fabricants dans les chirurgies orthopédiques, cardiovasculaires, neurologiques et autres. Les utilisateurs finaux incluent les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques, et les consommables ainsi que les équipements automatisés d’élimination sont pris en compte.
Qu’est-ce qui est inclus dans le périmètre ?
Les solidificateurs liquides en formats sachet, bouteille et pré-remplis sont comptabilisés.
Des conteneurs d’aspiration rigides et flexibles, des doublures et des sacs d’aspiration pré-gelés sont inclus.
Les systèmes d’amarrage fermés et d’élimination directe vers le drain, avec leurs collecteurs, filtres et pièges à tissus, font partie du marché.
Les accessoires tels que les supports de cartouche, les chariots et les tubes de liaison sont comptabilisés lorsqu’ils sont vendus pour la collecte de liquides. Les produits conçus pour soutenir le contrôle des infections sur le site chirurgical ne se trouvent à l’intérieur de la limite que lorsqu’ils collectent ou contiennent du liquide chirurgical.
Qu’est-ce qui est exclu de la portée ?
Les services de transport, de traitement et d’incinération des déchets hospitaliers sont laissés de côté.
Les instruments chirurgicaux et le mobilier général de la salle d’opération ne sont pas comptés.
Les pompes à aspiration polyvalentes et les équipements de distribution d’irrigation sont exclus sauf s’ils sont vendus dans le cadre d’un système de collecte de fluides.
Les gants, blouses, rideaux et autres objets médicaux jetables sont hors de ce segment.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
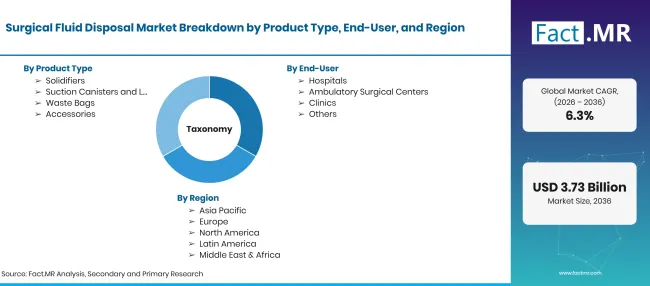
Surgical Fluid Disposal Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Produits et systèmes utilisés pour collecter, solidifier, contenir et éliminer le sang, le liquide d’irrigation et d’autres fluides corporels générés lors des interventions chirurgicales. |
| Type de produit | Solidificateurs ; Contenants et doublures à aspiration ; Sacs à déchets ; Accessoires |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Cliniques ; Autres |
| Application | Chirurgies orthopédiques ; Chirurgies cardiovasculaires ; Chirurgies neurologiques ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Allemagne; le Japon ; le Brésil ; États-Unis |
| Entreprises profilées | Stryker ; Cardinal Health ; Medline ; Serres ; DeRoyal ; Bemis Health Care |
| Période de prévision | 2026 à 2036 |
| Approche | Les volumes de procédures par pays et spécialité sont multipliés par l’utilisation des consommables par cas, puis comparés aux données d’achats hospitaliers et aux portefeuilles de fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Solidificateurs
- Conteneurs et cartouches à aspiration
- Sacs à déchets
- Accessoires
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques
- Autres
-
Par application
- Chirurgies orthopédiques
- Chirurgies cardiovasculaires
- Neurochirurgies
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de l’élimination des liquides chirurgicaux en 2026 ?
Quel taux de croissance le marché de l’élimination des liquides chirurgicaux enregistrera-t-il ?
Quel type de produit conduit ?
Quels utilisateurs finaux sont les leads ?
Quelles applications mènent ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF