- Market Value (2025): USD 1.67 Bn
- Estimated Value (2026): USD 1.8 Bn
- Forecast Value (2036): USD 3.2 Bn
- CAGR (2026-2036): 6.2%
Quelle est la prévision du marché de la résine d’outillage d’ici 2036 ?
USD 1.77 milliards en 2026 à USD 3.24 milliards d’ici 2036 à 6.2% CAGR.
- Le marché de la résine pour outillage était évalué à USD 1.67 milliards en 2025, avec la majorité des achats générant des outils de mise en place aérospatiale et des prototypes automobiles.
- Le chiffre d’affaires passera de USD 1.77 milliards en 2026 à USD 3.24 milliards d’ici 2036, à mesure que les pièces composites seront intégrées à davantage de programmes d’avions, de véhicules et de pales éoliennes.
- Un 6.2% CAGR reflète un remplacement régulier d’outils dans les plantes matures et une construction de moisissure fraîche pour de nouvelles lignes composites.
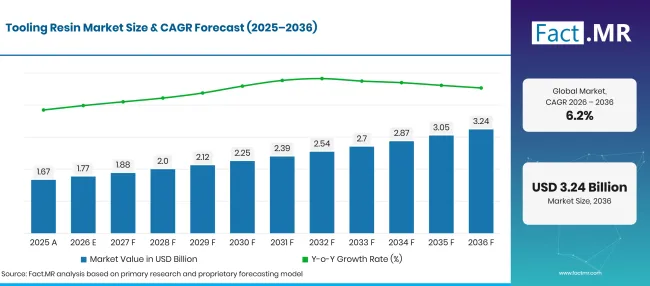
Tooling Resin Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.67 |
| 2026 | Estimation | 1.77 |
| 2036 | Prévisions | 3.24 |
| CAGR 2026 à 2036 | Période de prévision | 6.2% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la résine d’outillage ?
La période 2026-2036 ajoutera USD 1.5 milliards de nouveaux éléments, principalement grâce à des outils époxy pour les programmes aérospatiaux et de transport.
- Moteurs de la demande sur le marché
- La production d’avions occupe les ateliers de moulage avec des outils de montage en fibre de carbone. Airbus a livré 793 avions commerciaux en 2025, en hausse 4% par rapport à 2024 [1]. L’entreprise a également enregistré 1,000 commandes brutes au cours de l’année, ce qui annonce des taux de fabrication plus élevés à venir. Chaque nouvelle étape de tarif nécessite des ensembles d’outils supplémentaires qui conservent la tolérance à travers des centaines de cycles d’autoclave.
- La production de pales éoliennes dépend de moules longs et de bouchons. L’AIE prévoit que la capacité éolienne mondiale doublera presque pour dépasser 2,000 GW d’ici 2030 [2]. Les fabricants de lames ont besoin de matériaux pour bouchons et de surfaces de moule prêtes à l’infusion qui restent plates sur des dizaines de mètres.
- Les constructeurs de véhicules ajoutent des pièces composites et thermoformées pour réduire le poids. Les fournisseurs de niveau 1 utilisent des panneaux et des pâtes en résine pour le stylisme, vérifiant les dispositifs et les moules prototypes avant la coupe des outils en acier.
- Le fraisage CNC de pâtes presque à forme nette raccourcit le parcours entre les données CAD et le moule fini. Les ateliers appliquent de la pâte sur un noyau léger et le fraisent jusqu’à la forme finale, ce qui réduit le gaspillage de matériaux et les heures d’usinage. Les pâtes à durcissement à température ambiante permettent également de commencer le fraisage en une journée.
- Segments clés analysés
- Par type de matériau : L’époxy représentera 42.3% des revenus de 2026, car sa faible expansion thermique permet aux moules pré-imprégnés de rester précis à des températures d’autoclave.
- Par application : L’aérospatiale répondra à 28.4% de la demande de 2026, étant donné que les pièces de cellule nécessitent des outils de montage soumis à des tolérances strictes.
- Par secteur utilisateur final : Le transport conservera 52.8% valeur de 2026, car les constructeurs de véhicules, d’avions et de bateaux partagent le même modèle et le même flux de travail de moule.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fournisseurs de résine d’outillage gagneront sur le nombre de cycles de durcissement qu’un moule survivra et que la finition à la main évitera. Les vitesses de fabrication des avions et les pales de vent plus longues attireront la demande vers des panneaux époxy à haute température et des pâtes appliquées à la machine. Les fournisseurs qui associent ces matériaux à un support d’application sur site gagneront en parts à mesure que les ateliers de moulage réduisent les délais de livraison. Les panneaux de contenu recyclé passeront également des commandes d’essai aux achats standards. »
- Implications stratégiques
- Les fabricants devraient élargir les plages de panneaux et de pâtes époxy à haute température, car les acheteurs aérospatiaux demandent désormais des outils homologués pour des durcissement répétés à environ 180°C.
- Les distributeurs doivent conserver des stocks de planches, de pâtes et d’agents démoulants près des clusters aérospatiaux et de construction navale. Les magasins de ces régions ont tendance à commander en petits lots urgents.
- Les ateliers de moulage devraient tester les panneaux de contenu recyclé par rapport à leurs qualités actuelles, car plusieurs fournisseurs proposent désormais des comportements d’usinage similaires.
- Les investisseurs devraient envisager des entreprises qui combinent la chimie des résines avec les services d’ingénierie des moules, car ce mélange raccourcit les cycles d’approbation des clients.
Le Japon sera en tête du classement pays à 8.0%, avec les véhicules motorisés qui alimentent la production des usines et les ateliers de maquettes travaillant sur de nouvelles plateformes. L’Allemagne suit à 7.5%, où les fabricants de machines et les usines automobiles maintiennent une demande élevée pour les modèles et les équipements de fixation. Les États-Unis, à 6.8% comptent sur les tarifs de fabrication d’avions et une large chaîne d’approvisionnement en composites. Le Royaume-Uni connaît une croissance 6.0% en ingénierie aérospatiale et automobile, tandis que le Brésil 4.6% est en retard car les outillages composites sont encore concentrés dans quelques constructeurs d’avions et d’autobus.
Comment le marché de la résine d’outillage se répartit-il par segment ?
L’époxy mènera le type de matériau à 42.3%; L’aérospatiale dirigera l’application à 28.4%; Le transport détiendra l’industrie utilisateur finale à 52.8% en 2026.
Quel type de matériau mène ?
L’époxy représente 42.3% des ventes de 2026.
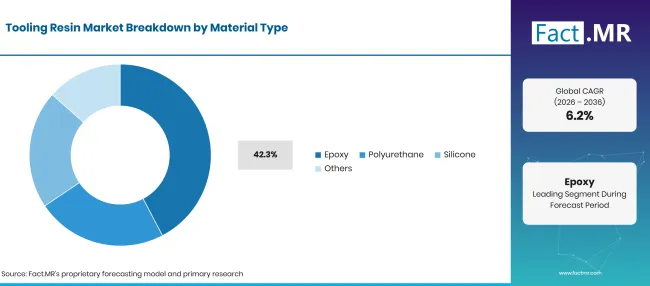
Tooling Resin Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
| Époxy (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les moules pré-préfabriqués doivent conserver leurs dimensions pendant le durcissement à haute température, et les panneaux époxy tiennent cette ligne mieux que d’autres résines. RAMPF note que les panneaux de travail époxy sont couramment utilisés comme outils de montage composite, et que ses panneaux plus récents contiennent jusqu’à 30% matières premières chimiquement recyclées [3]. La même chimie relie les outillages aux adhésifs époxy utilisés pour coller les blocs de cartons en grands maîtres. Le polyuréthane sert à modeler les modèles, les modèles et les outils de thermoformage lorsque la résistance à la chaleur est acceptable. Les caoutchoucs silicones remplissent les moules flexibles pour le moulage et les courts tirages, et les autres couvrent les gelcoats en polyester et en ester vinyle. Les méthodes additives sont également en concurrence ici, puisque 3matériaux d’impression D produisent désormais directement certains moules prototypes.
Qu’est-ce qui soutient l’aérospatiale dans l’application ?
L’aérospatiale représente 28.4% du chiffre d’affaires de 2026.
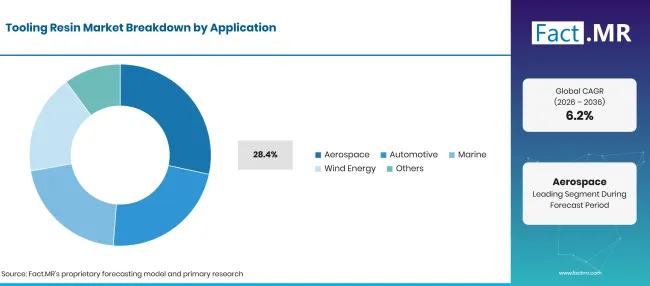
Tooling Resin Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
| Aérospatiale (segment de tête) | 28.4% |
| D’autres segments combinés | 71.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les programmes de cellule utilisent de grandes membranes en fibre de carbone qui doivent correspondre aux données de conception après le durcissement de la séchage. Hexcel indique que ses moules HexTool M61 maintiennent la stabilité dimensionnelle et l’intégrité du vide après plus de 500 cycles de durcissement [4]. La croissance des composites aérospatiaux alimente donc directement les commandes de résine d’outillage. L’automobile utilise la résine d’outillage pour les modèles de conception, vérifiant les fixations et les moules de pièces composites. Les constructeurs marins ont besoin de moules de coque et de pont, tandis que Wind Energy s’appuie sur des bouchons et moules pour les pales. D’autres incluent les articles de sport, la défense et les équipements industriels. Le travail des pales éoliennes est bosselé, car un seul ensemble de fiches et moules peut servir un modèle de pale pendant plusieurs années avant d’être remplacé.
Comment l’industrie des utilisateurs finaux façonne-t-elle la demande ?
Le transport représente 52.8% de la valeur de 2026.
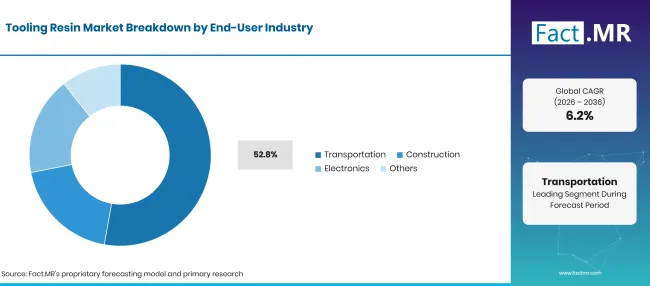
Tooling Resin Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
| Transport (segment principal) | 52.8% |
| D’autres segments combinés | 47.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Chaque pièce de véhicule, d’avion ou de bateau passe par des travaux de modèle, moulage et installation avant le début de la production en série. L’électrification ajoute de nouvelles pièces pour carrosserie et boîtier de batterie à cette liste : les ventes mondiales de voitures électriques ont dépassé 17 millions en 2024, soit plus de 20% de toutes les ventes automobiles [5]. Les fournisseurs de composites automobiles ont besoin d’outils prototypes pour chaque nouvelle conception. La construction utilise de la résine d’outillage pour les moules architecturaux et les patrons de panneaux préfabriqués. Les acheteurs d’électronique commandent de petits moules et équipements de rempotage, et d’autres couvrent le prototypage de biens de consommation et de dispositifs médicaux. Ces acheteurs commandent des volumes plus petits et privilégient des grades polyuréthane et silicone à durcissement rapide à l’époxy haute température.
Qu’est-ce qui accélère l’adoption du marché de la résine outillée, et qu’est-ce qui la freine ?
Une production plus élevée des avions, des pales à vent plus longues et de nouvelles plateformes de véhicules nécessitent tous de nouveaux moules. Des méthodes plus rapides de fraisage réduit également le coût de chaque outil. Les systèmes époxy à haute température restent cependant coûteux, et un mauvais durcissement peut déformer un outil. Les outillages métalliques et les moules 3imprimés en D se disputent également certains emplois, notamment lors de longues séries de production.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Plus de structures composites dans la fabrication aéronautique | +1.9% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Véhicules légers et composants de transport | +1.6% | Mondial | Moyen terme (2-4 ans) |
| La production de pales éoliennes nécessitant des moules plus longs | +1.3% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
| Méthodes plus rapides de collage CNC et d’outillage en planches | +0.9% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Outillages époxy haute température pour composites aérospatiaux | +1.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Panneaux en polyuréthane pour le prototypage rapide et la fabrication de maquettes | +0.9% | Mondial | À court terme (<=2 ans) |
| Matériaux d’outillage pour moules de grandes pales à vent | +0.8% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | À long terme (>=4 ans) |
| Panneaux à contenu recyclé et formulations à faibles émissions | +0.3% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé des systèmes d’outillage époxy haute performance | -1.0% | Mondial | À court terme (<=2 ans) |
| Un traitement exigeant et un contrôle du durcissement | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Distorsion due au retrait ou à la dilatation thermique | -0.5% | Mondial | À court terme (<=2 ans) |
| Concurrence des outillages métalliques et 3D imprimés | -0.4% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché de la résine d’outillage jusqu’en 2036 ?
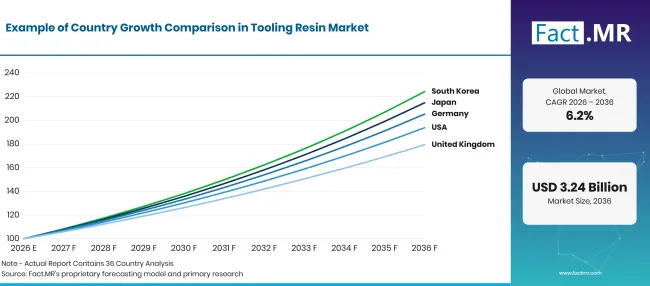
Tooling Resin Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Japon | 8.0% |
| Allemagne | 7.5% |
| États-Unis | 6.8% |
| Royaume-Uni | 6.0% |
| Brésil | 4.6% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption par le Japon ?
8.0% CAGR, porté par la production de véhicules et les nouveaux programmes de modèles.
Les constructeurs automobiles japonais gèrent de grands studios de design qui produisent des modèles en argile et en carton pour chaque nouvelle plateforme. L’indice préliminaire de METTI pour septembre 2026 situe la production industrielle à 104.1, en hausse 2.2% sur le mois, les véhicules automobiles étant le principal facteur de cette hausse [6]. Les ateliers de moulage locaux fournissent également des fabricants de pièces d’avion à Aichi et Gifu, où les outils de montage en fibre de carbone sont régulièrement utilisés. Les acheteurs japonais fixent des objectifs stricts de finition de surface, privilégiant les panneaux époxy à grain fin.
Comment l’Allemagne développe-t-elle la demande ?
7.5% CAGR, soutenue par des usines automobiles et des constructeurs de machines.
L’Allemagne combine un secteur important de la fabrication de modèles avec de grands constructeurs de véhicules et de machines. Destatis a rapporté que les commandes automobiles ont augmenté 10.5% en septembre 2026 par rapport au mois précédent [7]. La production de machines et d’équipements a augmenté 5.3% août 2026, signe d’un travail actif sur les fixations et gabarits [8]. Les producteurs allemands de panneaux approvisionnent également des ateliers de moules à travers l’Europe depuis des usines nationales. Les outillages à pale éoliennes dans le nord offrent une nouvelle sortie pour les matériaux de grosses bougies.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.8% CAGR, facilité par les taux de construction d’avions et une large base de composites.
La demande américaine se concentre sur les clusters aérospatiaux à Washington, Kansas, Texas et dans le Sud-Est. L’activité des usines était solide selon les dernières données, le Bureau du recensement ayant rapporté en novembre 2026 que les nouvelles commandes des fabricants avaient augmenté de 1.8% à USD 677.2 milliards [9]. Les constructeurs navals de Floride et des Carolines ajoutent un second flux de moules. Leurs outils de coque et de pont sont souvent fabriqués en fibre de carbone et en stratifiés de verre.
Comment le Royaume-Uni développe-t-il la demande ?
6.0% CAGR, reflétant l’ingénierie aérospatiale et automobile.
Le Royaume-Uni fabrique des aileres, des pièces de moteur et des voitures de course, tous utilisant des outillages composites. Le plan sectoriel de fabrication avancée du gouvernement de juin 2025 liste l’aérospatiale, l’automobile et les matériaux avancés parmi les industries prioritaires [10]. Le plan vise à doubler presque l’investissement annuel des entreprises dans ce secteur. Les fournisseurs de panneaux d’outillage et de résine dans les Midlands et le Nord-Ouest servent ces clients. Les équipes de sport automobile commandent de petites quantités de planches haute température chaque saison à mesure que les designs des voitures évoluent.
Comment le Brésil se produit-il ?
4.6% CAGR, car les programmes d’aéronefs et de véhicules augmentent lentement la demande d’outils.
La demande brésilienne en outillages provient de l’assemblage d’avions dans l’État de São Paulo, des fabricants de carrosseries d’autobus et de camions, ainsi que des usines de pales pour parcs éoliens terrestres. L’électrification des véhicules part de base faible : les ventes de voitures électriques ont plus que doublé pour atteindre 125,000 en 2024, soit une part de plus de 6% [5]. Les planches et pâtes époxy importées servent la plupart des emplois à haute température, donc les fluctuations de devises influencent le coût des outils. Les distributeurs locaux qui détiennent des stocks et proposent des conseils d’usinage gagnent des clients réguliers auprès des petits ateliers.
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qui dirige le marché de la résine d’outillage ?
Trois groupes façonnent la concurrence. Les fabricants de planches et de pâtes comme Sika, RAMPF Group et Trelleborg fournissent au marché des modèles et moules des planches, pâtes et systèmes de moulage en époxy et polyuréthane. RAMPF a présenté des panneaux et des pâtes RAKU TOOL axés sur la construction navale en septembre 2025, incluant des qualités à contenu recyclé [3], et a présenté des panneaux en polyuréthane et des silicones pour les moules de tenue murale sportive et les outils de thermoformage en avril 2025 [11].
Un second groupe, Hexcel et Gurit, relie les outillages à des gammes plus larges de matériaux composites. Hexcel vend des outillages à base de préincrustations HexTool pour les moules aérospatiaux [4], tandis que Gurit associe les systèmes de moules à pale à éoliennes avec l’alimentation en noyau et résine et a élargi la distribution de son noyau PET au Royaume-Uni et en Irlande en avril 2026 [12]. Alchemie et Scott Bader forment un troisième groupe de formulateurs qui vendent des résines d’outillage, des gelcoats et des systèmes de laminage aux ateliers de moules. Les fournisseurs des trois groupes s’affrontent sur la durée de vie du cycle de durcition, la qualité de surface et le support applicatif. Les entreprises qui réduisent les délais d’exécution des outils pour les clients gagneront le plus de terrain jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché de la résine d’outillage incluent Sika, RAMPF Group, Hexcel, Gurit, Trelleborg, Alchemie et Scott Bader.
- Sika
- Groupe RAMPF
- Hexcel
- Gurit
- Trelleborg
- Alchimie
- Scott Bader
Bibliographie
- [1] Airbus. (2026, janvier 12). Airbus rapporte 793 livraisons d’avions commerciaux en 2025.
- [2] Agence internationale de l’énergie. (octobre 2025). Renouvelables 2025 : résumé exécutif.
- [3] Groupe RAMPF. (2025, septembre 24). RAMPF améliore l’efficacité de la construction navale avec des outils haute performance.
- [4] Hexcel. (2026, février 6). Matériau d’outillage HexTool.
- [5] Agence internationale de l’énergie. (2025, mai 14). Perspectives mondiales des véhicules électriques 2025 : résumé exécutif.
- [6] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, octobre 30). Indices de la production industrielle : rapport préliminaire pour septembre 2026.
- [7] Statistisches Bundesamt. (2026, novembre 5). Nouvelles commandes dans la fabrication en septembre 2026 : +4.4% sur le mois précédent.
- [8] Statistisches Bundesamt. (2026, octobre 7). Production en août 2026 : +2.0% par rapport au mois précédent.
- [9] Bureau du recensement des États-Unis. (novembre 32026 ). Rapport complet mensuel sur les expéditions, stocks et commandes des fabricants.
- [10] Département des Affaires et du Commerce. (juin 232025 ). Plan sectoriel de la fabrication avancée.
- [11] Groupe RAMPF. (2025, avril 10). Matériaux et technologies de traitement pour la fabrication rentable de stas grimpantes.
- [12] Gurit. (2026, avril 16). Gurit étend son réseau de distribution avec Amari Plastics Partnership au Royaume-Uni et en Irlande.
Ce rapport répond
- Quelle nouvelle valeur la résine d’outillage apportera-t-elle entre 2026 et 2036 ?
- Pourquoi l’époxy occupe-t-il la première place parmi les matériaux du moulage pré-intégré ?
- Quels programmes d’aéronefs et quels types d’outils influencent la demande aérospatiale ?
- Comment les constructeurs automobiles, ferroviaires et navals utilisent-ils les planches et pâtes en résine avant la production en série ?
- Qu’est-ce qui explique l’écart entre la croissance du Japon et le rythme plus lent du Brésil ?
- Où se disputent les fabricants de cartons, les fournisseurs de composites et les formulateurs de résine ?
Que couvre le marché de la résine d’outillage ?
La résine d’outillage couvre les systèmes liquides, les planches et les pâtes que les ateliers de moulage transforment en maîtres, bouchons et outils de lay-up. Les fixations et jauges de vérification fabriquées à partir des mêmes matériaux sont également comptabilisées. L’époxy, le polyuréthane et le silicone forment les principales chimies, les systèmes d’outillage polyester et d’ester de vinyle étant regroupés sous la catégorie Autres.
La valeur est comptabilisée lors de la première vente par le producteur de résine ou de tableau. Les marges du distributeur sont incluses lorsque le producteur vend via des distributeurs locaux.
Qu’est-ce qui est inclus dans le périmètre ?
Panneaux d’outillage en époxy et polyuréthane, pâtes à contour fermé et résines de coulée.
Caoutchoucs siliconés vendus pour la fabrication de moules et la coulée en courte durée. Les gelcoats, les skincoats et les résines laminantes étaient vendus dans le cadre d’un système d’outillage. Des matériaux d’outillage pré-plaqués, tels que ceux utilisés pour les bouchons de pales de rotors d’éoliennes et les moules aérospatiaux, lorsqu’ils sont vendus pour la fabrication d’outils.
Qu’est-ce qui est exclu de la portée ?
Moules, outils et accessoires finis vendus par les magasins de moules.
Outils métalliques, y compris l’acier, l’aluminium et les moules Invar. Adhésifs polyvalents, revêtements et résines laminantes non vendus pour l’outillage. Agents démoulants, films de vide et autres consommables.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
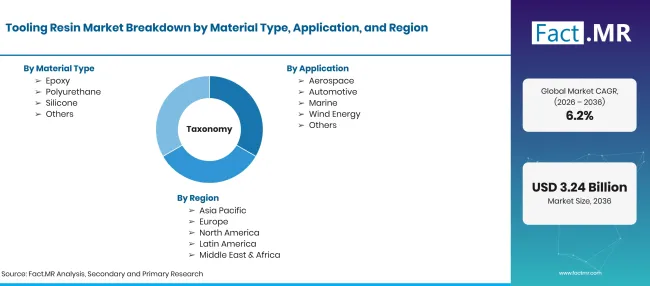
Tooling Resin Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Revenus provenant de systèmes époxy, polyuréthane, silicone et autres résines vendus pour fabriquer des maquettes, motifs, moules, outils de montage et installations. |
| Type de matériau | Époxy ; Polyuréthane ; Silicone ; Autres |
| Application | Aérospatiale ; Automobile ; Marine ; Énergie éolienne ; Autres |
| Industrie des utilisateurs finaux | Transports ; Construction ; Électronique ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; Allemagne; États-Unis; Royaume-Uni; Brésil |
| Entreprises profilées | Sika ; Groupe RAMPF ; Hexcel ; Gurit ; Trelleborg ; Alchemie ; Scott Bader |
| Période de prévision | 2026 à 2036 |
| Approche | La production composite par pays a été liée au nombre d’outils, à l’utilisation de résine par outil et aux listes de prix des fournisseurs pour établir la prévision. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Époxy
- Polyuréthane
- Silicone
- Autres
-
Par application
- Aérospatiale
- Automobile
- Marine
- Énergie éolienne
- Autres
-
Par secteur utilisateur final
- Transport
- Construction
- Électronique
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la résine pour outillage en 2026 ?
Quel taux de croissance le marché de la résine d’outillage enregistrera-t-il ?
Quel type de matériau conduit ?
Quelles applications mènent ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF