- Market Value (2025): USD 2.54 Bn
- Estimated Value (2026): USD 2.72 Bn
- Forecast Value (2036): USD 5.29 Bn
- CAGR (2026-2036): 6.9%
Quelle est la valeur prévue du marché des additifs alimentaires dérivés du bois d’ici 2036 ?
USD 2.72 milliards en 2026 pour USD 5.29 milliards d’ici 2036, à un 6.9% CAGR.
- Le marché des additifs alimentaires dérivés du bois a été évalué à USD 2.54 milliards en 2025.
- Selon Fact.MR analyse, la valeur marchande devrait passer de USD 2.72 milliards en 2026 à USD 5.29 milliards d’ici 2036, les fabricants alimentaires utilisant certains ingrédients à base de cellulose dans leurs formulations.
- Le marché devrait croître à 6.9% entre 2026 et 2036.
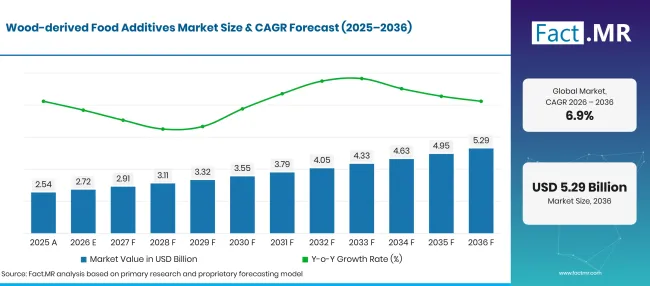
Wood Derived Food Additives Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.54 |
| 2026 | Estimation | 2.72 |
| 2036 | Prévisions | 5.29 |
| CAGR 2026 à 2036 | Période de prévision | 6.9% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des additifs alimentaires dérivés du bois ?
Le marché devrait générer USD 2.6 milliards de valeur d’ici 2036.
- Moteurs de la demande sur le marché
- Les formulateurs de boulangerie utilisent certains ingrédients de cellulose pour retenir l’eau et conserver les propriétés de manipulation de la pâte ou de la garniture. Le choix dépend de la performance d’un ingrédient lors du mélange et du chauffage, ainsi que du niveau d’utilisation autorisé.
- Les producteurs de sauces choisissent les hydrocolloïdes en fonction de leur capacité à maintenir leur épaisseur après mélange, pompage et variations de température. Une viscosité constante aide les usines à remplir les paquets de manière fiable tout en conservant la texture souhaitée tout au long de la distribution.
- Les fabricants alimentaires examinent également la stabilité de l’approvisionnement en matières premières forestières. L’Organisation des Nations Unies pour l’alimentation et l’agriculture (FDA) a rapporté en décembre 2025 que la production mondiale de pâte de bois avait atteint 189 million de tonnes en 2024 [1].
- La conformité aux ingrédients influence les décisions concernant les formules. Un rapport d’un comité de la Commission européenne publié en 2025 rapporte une discussion en novembre 2024 sur la révision des spécifications additives de cellulose et un retrait proposé d’autorisation pour l’E 466 dans certaines catégories spécifiées d’aliments médicaux pour nourrissons [2].
- Reformuler un aliment emballé peut nécessiter un système de texture différent, mais l’ingrédient alternatif doit fonctionner sur la chaîne de production existante. Les fabricants vérifient également ses usages approuvés et les exigences d’étiquetage sur chaque marché de destination avant de modifier la recette.
- Segments clés analysés
- Par type de produit : Les dérivés de la cellulose représentent 42.3% de la valeur de 2026, reflétant leurs rôles définis dans le contrôle de la texture et la gestion de l’humidité.
- Par application : Boulangerie et Confiserie est en tête avec 26.8% de valeur 2026, soutenue par le besoin de garnitures stables et de systèmes de pâte fonctionnels.
- Par fonction : Les stabilisateurs représentent 42.3% de la valeur 2026, les formulateurs sélectionnant des ingrédients qui aident à maintenir la cohérence des produits finis.
- Par canal de vente : Les supermarchés/hypermarchés capturent 54.3% de la classification de détail alimentaire finie en aval de 2026, plutôt que les ventes directes d’ingrédients.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les formulateurs alimentaires sont susceptibles de placer des performances fiables en lots et conditions d’utilisation approuvées en tête de leurs critères d’achat. L’importance relative de ces exigences pourrait être testée dans de futures recherches clients. »
- Implications stratégiques
- Les transformateurs de cellulose doivent documenter l’adéquation et la traçabilité des produits en contact avec les aliments pour chaque grade, en séparant les produits approuvés pour les aliments des matériaux industriels techniquement similaires.
- Les fabricants alimentaires devraient tester la texture et la rétention d’eau dans les conditions réelles de leurs gammes avant de modifier une formulation établie.
- Les distributeurs ont besoin de spécifications claires du produit et d’instructions de durée de conservation afin que les équipes de recettes puissent comparer les lots de différents sites de production.
- Les marques alimentaires de détail devraient aligner les choix d’ingrédients sur l’étiquette de leur produit requis, car les allégations marketing ne remplacent pas l’approbation d’utilisation additive.
L’Allemagne devrait enregistrer 8.3% CAGR. Le Brésil suit à 7.6%, les États-Unis à 6.8%, le Royaume-Uni à 6.1% et le Japon à 5.4%.
Comment le marché des additifs alimentaires dérivés du bois se répartit-il par segment ?
Les dérivés de la cellulose représentent 42.3% de la valeur du produit, tandis que la boulangerie et la confiserie représentent 26.8% d’applications.
Les dérivés de cellulose représentent 42.3% de la valeur de 2026.
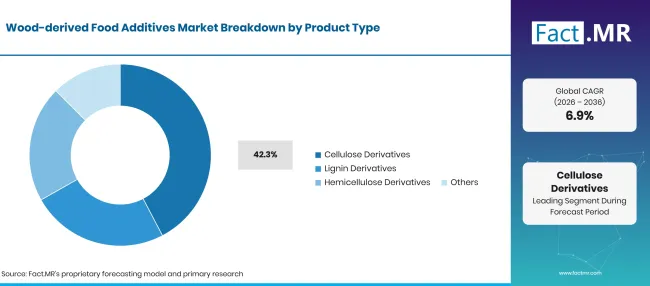
Wood Derived Food Additives Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Dérivés de la cellulose (segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les dérivés de la cellulose constituent le groupe de produits central car les grades individuels peuvent modifier la viscosité et aider à gérer l’eau dans les mélanges alimentaires. La méthylcellulose et la méthylcellulose hydroxypropyl ont un comportement de chauffage utile pour certains aliments transformés.
Qu’est-ce qui mène le segment Application ?
La boulangerie et la confiserie mène avec 26.8% part en 2026.
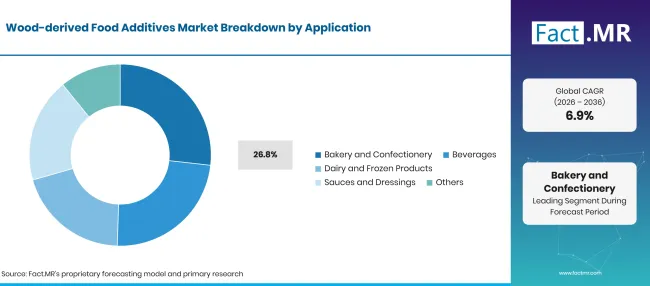
Wood Derived Food Additives Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Boulangerie et confiserie (Segment principal) | 26.8% |
| D’autres segments combinés | 73.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les fabricants de boulangerie et de confiserie vérifient comment les additifs affectent la manipulation de la pâte et l’humidité pendant le stockage. Un changement qui améliore la douceur peut tout de même être inadapté s’il modifie la morsure d’un biscuit ou d’une garniture finie. Les boissons nécessitent des performances différentes, en particulier la suspension et la sensation en bouche dans les conditions de transformation. Les produits laitiers et surgelés exigent davantage la stabilité lors des variations de température.
Comment la fonction façonne-t-elle la demande ?
Les stabilisateurs représentent 42.3% de la valeur de 2026.
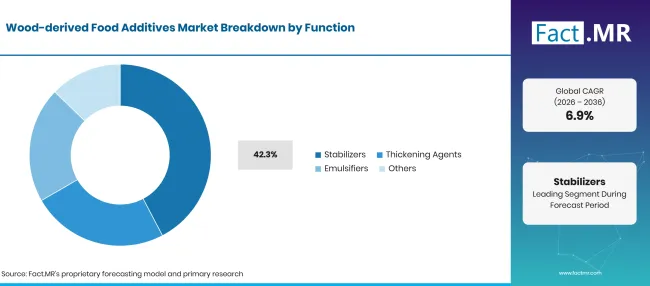
Wood Derived Food Additives Market Breakdown Function 1 | Source: Fact.MR
| Fonction | Partager (2026) |
|---|---|
| Stabilisateurs (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les stabilisateurs aident les fabricants alimentaires à gérer la séparation ou la texture inégale lors du traitement et du stockage. L’effet souhaité varie selon le type d’aliment et le stress qu’il subit après l’emballage. Les agents épaississants modifient principalement le flux d’un produit, tandis que les émulsifiants agissent à la frontière entre des ingrédients qui se séparent autrement. Certains grades cellulose modifiés jouent plus d’un rôle dans une recette spécifique.
Quel canal de vente détient la plus grande part ?
Les supermarchés et hypermarchés représentent 54.3% de la classification downstream des canaux de détail de 2026.
| Canal de vente | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 54.3% |
| D’autres segments combinés | 45.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
La répartition par canal de vente décrit les canaux de détail en aval pour les aliments finis contenant des additifs dérivés du bois, plutôt que la vente directe d’ingrédients alimentaires industriels. Les supermarchés et hypermarchés offrent un large accès aux aliments emballés où la texture et la performance en étagère comptent. La vente en ligne crée une voie différente pour les produits de marque finis. Les fabricants d’ingrédients vendent généralement aux transformateurs alimentaires ou distributeurs en amont.
Qu’est-ce qui accélère l’adoption des additifs alimentaires dérivés du bois sur le marché, et qu’est-ce qui la freine ?
L’adoption se développera grâce à la demande de viscosité répétable, de contrôle de l’humidité et de stabilité de la texture dans la boulangerie, les aliments préparés et surgelés. Les restrictions liées aux additifs alimentaires, les modifications des apports en pâte de bois, le temps de qualification des recettes et la pression sur les prix des aliments finis limiteront la rapidité de la demande.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Viscosité répétable lors du traitement | +1.1% | Europe, États-Unis, Japon | À court terme |
| Gestion de l’humidité dans les aliments de boulangerie | +0.9% | Mondial | Moyen terme |
| Reformulation des aliments préparés | +0.7% | Europe, Brésil | Moyen terme |
| Traçabilité de qualité alimentaire | +0.5% | Mondial | À long terme |
| Tests produits et support technique | +0.4% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Systèmes de texture des aliments surgelés et préparés | +0.7% | Japon, Europe | Moyen terme |
| Formulation de boulangerie sans gluten | +0.5% | États-Unis, Europe | Moyen terme |
| Services de traçabilité des ingrédients | +0.4% | Mondial | À court terme |
| Distribution de catégorie spéciale | +0.3% | Brésil, Japon | À long terme |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Restrictions liées aux additifs alimentaires selon l’utilisation | -0.6% | Europe, Global | À court terme |
| Modifications de l’entrée de pâte de bois | -0.5% | Mondial | Moyen terme |
| Approbation de la recette et temps de test | -0.4% | Mondial | Moyen terme |
| Pression sur les prix des aliments finis | -0.3% | États-Unis, Royaume-Uni, Brésil | À court terme |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché des additifs alimentaires dérivés du bois jusqu’en 2036 ?
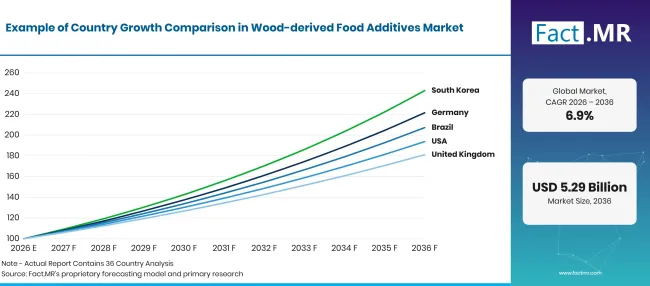
Wood Derived Food Additives Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 8.3% |
| Brésil | 7.6% |
| USA | 6.8% |
| Royaume-Uni | 6.1% |
| Japon | 5.4% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
8.3% CAGR, lié à la formulation de qualité alimentaire et à la documentation des fournisseurs.
Les fabricants alimentaires allemands examinent la stabilité des recettes avant de passer aux stabilisateurs à base de cellulose. Chaque qualité doit respecter les exigences européennes en additifs et maintenir sa fonction après l’emballage. Destatis a rapporté en décembre 2025 que l’Allemagne avait 209,815 unités légales de fabrication en 2024 [5].
Comment le Brésil développe-t-il le marché ?
7.6% CAGR, avec des opportunités liées à la transformation alimentaire et à l’approvisionnement en ingrédients.
Le Brésil dispose d’une base d’approvisionnement établie en produits forestiers parallèlement à une grande industrie d’exportation alimentaire. Le ministère de l’Agriculture a rapporté en mai 2026 que les exportations agroalimentaires avaient atteint USD 169.2 milliards en 2025 [6]. Pour les fournisseurs d’additifs, le potentiel commercial dépend de la fourniture de matériaux alimentaires adaptés et du conseil aux transformateurs alimentaires sur les niveaux d’utilisation.
Qu’est-ce qui façonne la demande américaine ?
6.8% CAGR, porté par l’activité de formulation alimentaire et une large portée clientèle.
Aux États-Unis, les fabricants comparent les ingrédients de la cellulose selon leur effet sur la qualité du produit et le coût des recettes. Le USDA Economic Research Service a rapporté le 11juin 2026 que les dépenses alimentaires américaines ajustées à l’inflation avaient atteint USD 2.51 trillion en 2025, y compris les dépenses alimentaires à domicile et les dépenses alimentaires hors domicile [7]. En janvier 2026, le Bureau of Labor Statistics a rapporté que les prix alimentaires avaient augmenté 3.1% sur l’année se terminant en décembre 2025 [8].
Comment progresse le marché britannique ?
6.1% CAGR, associé à l’échelle de fabrication alimentaire et à la qualité de la formulation.
Les producteurs alimentaires britanniques ont besoin d’une texture stable dans les produits de boulangerie et les aliments emballés vendus via les principaux canaux d’épicerie. En juillet 2026, l’Office for National Statistics a rapporté que la fabrication alimentaire représentait 22.9% des ventes de produits des fabricants britanniques en 2025 [9].
Qu’est-ce qui guide le choix des ingrédients au Japon ?
5.4% CAGR, lié à des formules de performance alimentaire précises et prêtes à l’exportation.
Les développeurs alimentaires japonais évaluent la performance des ingrédients de cellulose lors du chauffage et du refroidissement dans des recettes finies. Le ministère de l’Agriculture, des Forêts et des Pêches a rapporté en février 2026 que les exportations liées à l’alimentation et à l’agriculture avaient atteint 1.7005 trillions de yens en 2025 [3].
Qui dirige le marché des additifs alimentaires dérivés du bois ?
La concurrence implique des fournisseurs ayant différents niveaux d’exposition aux ingrédients alimentaires d’origine boisée.
Shin-Etsu Chemical propose de la méthylcellulose et de la méthylcellulose hydroxypropyle de qualité alimentaire sous le nom de METOLOSE et Tylopur [4]. J. Rettenmaier & Söhne fournit de la cellulose en poudre VITACEL pour la gestion de l’humidité et les applications de textures alimentaires [10]. International Flavors & Fragrances, Borregaard, Ingredion et Ashland ont des activités plus larges d’ingrédients ou de matériaux spécialisés, mais l’implication générale d’une entreprise dans la cellulose ou la transformation alimentaire ne permet pas de vendre toutes les catégories d’additifs dérivés du bois.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises évaluées incluent International Flavors & Fragrances Inc. (IFF) ; Borregaard ASA ; Ingredion Incorporated; Ashland Inc; J. Rettenmaier & Söhne (JRS) ; et Shin-Etsu Chemical Co., Ltd.
- Saveurs & Fragrances Inc. internationales (IFF)
- Borregaard ASA
- Ingredion Incorporated
- Ashland Inc.
- J. Rettenmaier & Söhne (JRS)
- Shin-Etsu Chemical Co., Ltd.
Bibliographie
- [1] Organisation des Nations Unies pour l’alimentation et l’agriculture. (2025, décembre 24). Le commerce et la production mondiaux de produits forestiers montrent des signes de reprise en 2024.
- [2] Commission européenne. (2025, mars 3). Comité permanent des plantes, animaux, aliments et fourrages : rapport syndical de la réunion de novembre 20 2024.
- [3] Ministère de l’Agriculture, des Forêts et des Pêches du Japon. (2026, février 3). Résultats 2025 des exportations agricoles, forestières et halieutiques et alimentaires.
- [4] Shin-Etsu Chemical Co., Ltd. (s.d.). METOLOSE®/Tylopur® (pour la nourriture). https://www.shinetsu.co.jp/en/products/functional-materials/metolose-tylopur-for-food/
- [5] Statistisches Bundesamt (Destatis). (2025, décembre 1). Registre des affaires : unités juridiques, employés et chiffre d’affaires 2024.
- [6] Ministério da Agricultura e Pecuária. (2026, mai 27). Agronegócio brasileiro fecha 2025 com recorde em exportações de US$ 169 bilhões e superávit de US$ 149,07 bilhões.
- [7] Département de l’Agriculture des États-Unis, Service de recherche économique. (juin 112026 ). Les dépenses alimentaires totales des États-Unis ont atteint2.51 trillion de dollars en 2025.
- [8] Bureau des statistiques du travail des États-Unis. (2026, janvier 21). Indice des prix à la consommation : 2025 en résumé.
- [9] Bureau national des statistiques. (2026, juillet 24). Ventes des fabricants britanniques par produit : 2025.
- [10] J. Rettenmaier & Söhne. (s.d.). Cellulose en poudre de VITACEL® L/LC
Ce rapport répond
- Le rapport explique en quoi les dérivés de cellulose de qualité alimentaire diffèrent des autres polymères végétaux par leur usage et leur fonction autorisés.
- L’analyse d’application prend en compte le choix des ingrédients dans les aliments de boulangerie, les sauces et les produits sensibles à la température.
- L’analyse des canaux de vente distingue les routes de vente au détail des produits alimentaires finis des ventes directes d’ingrédients industriels.
- L’analyse par pays évalue la transformation alimentaire, les règles de qualité et l’approvisionnement en ingrédients sur cinq marchés nationaux.
- La concurrence est discutée à travers des portefeuilles de qualité alimentaire identifiables et des capacités techniques pertinentes.
Que couvre le marché des additifs alimentaires dérivés du bois ?
Le marché couvre des ingrédients approuvés définis pour les aliments dérivés de matières premières en bois et utilisés pour modifier la texture ou la stabilité des aliments. Les produits sont pris en compte lorsqu’ils sont vendus comme ingrédients alimentaires destinés aux fabricants, y compris les dérivés de la cellulose sélectionnés pour les formulations de boulangerie et de sauce.
Qu’est-ce qui est inclus dans le périmètre ?
La cellulose raffinée de qualité alimentaire et les éthers cellulosiques applicables sont inclus lorsqu’ils proviennent du bois et sont commercialisés pour la formulation alimentaire. D’autres substances dérivées de la lignine ou de l’hémicellulose n’entrent dans leur champ d’application que lorsque leur identité et leur approbation pour l’usage alimentaire sont établies.
Qu’est-ce qui est exclu de la portée ?
La cellulose industrielle utilisée dans les matériaux de construction ou les produits pharmaceutiques est exclue, sauf si le matériau exact est vendu et autorisé à l’usage alimentaire. La production de pâte et de papier en elle-même est en dehors des limites de revenus, même si elle aide à décrire le secteur des fibres en amont.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
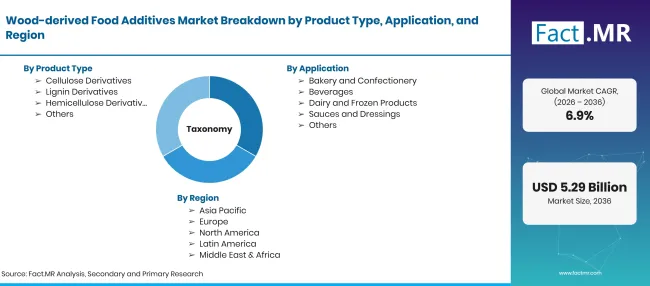
Wood Derived Food Additives Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Cellulose approuvée pour les aliments et autres additifs dérivés du bois définis utilisés pour la performance fonctionnelle dans les formulations alimentaires. |
| Type de produit | Dérivés de la cellulose ; Dérivés de lignine ; Dérivés de l’hémicellulose ; Autres |
| Application | Boulangerie et confiserie ; Boissons ; produits laitiers et surgelés ; sauces et vinaigrettes ; Autres |
| Fonction | Stabilisateurs ; Agents épaississants ; Émulsifiants ; Autres |
| Canal de vente | Supermarchés/hypermarchés ; Vente en ligne ; Magasins spécialisés ; D’autres, en tant que chaînes en aval de produits alimentaires emballés |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Saveurs internationales & Fragrances Inc. (IFF) ; Borregaard ASA ; Ingredion Incorporated; Ashland Inc; J. Rettenmaier & Söhne (JRS) ; et Shin-Etsu Chemical Co., Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Revue des catégories d’ingrédients fonctionnels, criblage réglementaire, preuves sectorielles et interprétation des prévisions basées sur des scénarios |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Dérivés de la cellulose
- Dérivés de lignine
- Dérivés de l’hémicellulose
- Autres
-
Par application
- Boulangerie et confiserie
- Boissons
- Laitiers et produits surgelés
- Salses et vinaigrettes
- Autres
-
Par fonction
- Stabilisateurs
- Agents d’épaississement
- Émulsifiants
- Autres
-
Par canal de vente
- Supermarchés/Hypermarchés
- Vente en ligne
- Magasins spécialisés
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des additifs alimentaires dérivés du bois en 2026 ?
Quel est le CAGR du marché de 2026 à 2036 ?
Quel type de produit domine le marché ?
Quelle application détient la plus grande part ?
Quelle fonction domine le marché des additifs alimentaires dérivés du bois ?
Quelles entreprises sont profilées ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF