- Market Value (2025): USD 1.29 Bn
- Estimated Value (2026): USD 1.44 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 11.8%
バイオベースエチレン市場の2036年までの予測はいくらになるのでしょうか?
2026年にはUSD 1.4億人、2036年にはUSD 4.4億人に増加し、11.8%は報告されていますCAGR。
- Fact.MR分析によると、2025年のバイオベースエチレン市場はUSD 1.29億に達しました。
- 樹脂生産者が再生可能原料の選択肢を拡大する中、世界全体の売上は2026年の USD 1.44 億 から2036年までに USD 4.41 億 へと増加すると予測されています。
- 2026年から2036年までの411.8% CAGRは、エタノールからエチレンへの転換への投資や、追跡可能な再生可能炭素への産業需要を反映しています。
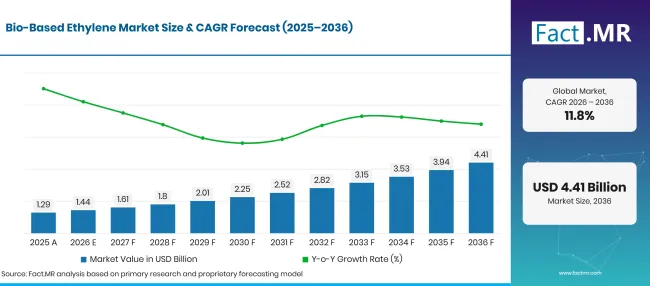
Bio Based Ethylene Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 1.29 |
| 2026 | 推定 | 1.44 |
| 2036 | 予報 | 4.41 |
| CAGR 2026年から2036年 | 予測期間 | 11.8% |
出典: Fact.MRの分析。2026年11月9日 更新
バイオベースエチレン市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に増加は USD 3.0 億人と予測されています。
- 市場の需要要因
- 包装メーカーは、既に同等の従来型品を扱うために再生可能なポリエチレンを押出や成形作業に使用できます。しかし、商業包装用の材料を承認する前に、樹脂性能の確認と原料の再生可能起源を確認する必要があります。
- 化学メーカーは脱水ユニットの資金調達前に信頼できるエタノール量を必要とします。
- 包装計画担当者は、リサイクル義務と並行して資材選択を評価することが増えています。欧州委員会は2026年6月に、規則(EU)2025/40が2026年8月から適用されることを確認しました[2]。
- 化学メーカーは、既存の製造設備を活用できる再生可能炭素ルートを評価しています。エタノール脱水により、ポリエチレンおよび下流中間体への変換に適したエチレンが生成されます。エタノールの契約条件とプラントの安定した利用は、ビジネスケースの中心です。
- 分析された主要セグメント
- 原料別:サトウキビは2026年の市場の 55.0% を占めており、サトウキビエタノールと商業的な再生可能エチレン生産の確立された関連性を反映しています。
- 用途別:包装は2026年の売上の 42.3% を占めており、再生可能なポリエチレンは馴染みのあるプラスチック包装形式に使用可能です。
- エンドユーザー産業別:自動車は2026年の市場価値の 30.0% を占めており、ポリマー系部品の再生可能化学原料への関心を反映しています。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「バイオベースのエチレン生産者は、競争力のあるコストで信頼できるエタノール供給を必要としています。完成したエチレン分子は従来のエチレンと同じ化学特性を持ちますが、顧客は再生可能な炭素起源の信頼できる証拠も求めています。」
- 戦略的意味
- エタノール生産者は、納品条件や価格構造が異なるため、複数年間の化学用グレード供給契約と輸送燃料事業を分離できます。
- エチレンプロジェクト開発者は、脱水プラントの利用状況と季節的な原料の入手可能性、そして化学施設へのエタノール輸送コストを比較する必要があります。
- 樹脂メーカーは、再生可能原料の原料を文書化しつつ、コンバーターがすでに求める性能仕様を維持することで利益を得られます。
- パッケージ購入者は再生可能炭素の資格、リサイクル可能性の要件、完成したパッケージの性能要件を評価できます。
ドイツは既存の産業基盤における再生可能化学製品の需要を反映し、成長率が 12.9% CAGRと予測されています。ブラジルはサトウキビからエタノールへの移行システムで 11.8% に続きます。米国はトウモロコシエタノールが転換経路の可能性があるため、 10.6% と予測されています。英国は包装コンプライアンスの変更の中で 9.5% を記録し、日本はブランドオーナーが再生可能ポリマー投入物の試験を行うことで 8.4% に達します。
バイオベースエチレン市場はセグメントごとにどのように構成されているのでしょうか?
サトウキビは 55.0%で原料をリードしています。包装は 42.3%でアプリケーションをリードしています。自動車はエンドユーザー産業を 30.0%でリードしています。
バイオベースのエチレン生産をリードする原料は何でしょうか?
サトウキビは2026年の原料価値の 55.0% を占めると推定されています。
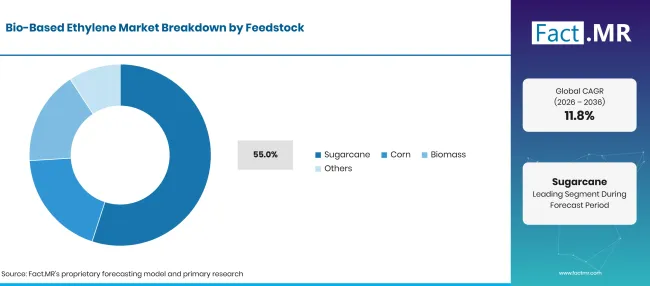
Bio Based Ethylene Market Breakdown Feedstock | Source: Fact.MR
| 原料 | シェア(2026年) |
|---|---|
| サトウキビ(主要セグメント) | 55.0% |
| 他のセグメントを合わせた | 45.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
サトウキビエタノールは工業用エチレン脱水の実用的な出発材料を提供します。生産者はまず発酵可能な砂糖からエタノールを作り、その後化学的に水を除去してエチレンを得ます。ブラスケムのブラジル商業事業は確立された生産ルートの基盤となっています。トウモロコシはもう一つのエタノール源を提供し、アメリカ合衆国では農業および燃料エタノールシステムがすでに大規模に稼働しているため重要です。バイオマスルートは作物残渣やその他の有機投入物を利用することがありますが、処理や変換の必要性は材料によって異なります。残りのカテゴリーは他の再生可能エネルギー源を含みます。供給契約や工場の立地は、供給される原料価格に影響を与えます。サトウキビは繊維ベースの製品チェーンにも供給しています。
アプリケーションは売上にどのような影響を与えるのでしょうか?
2026年のアプリケーションセグメントの 42.3% はパッケージングです。
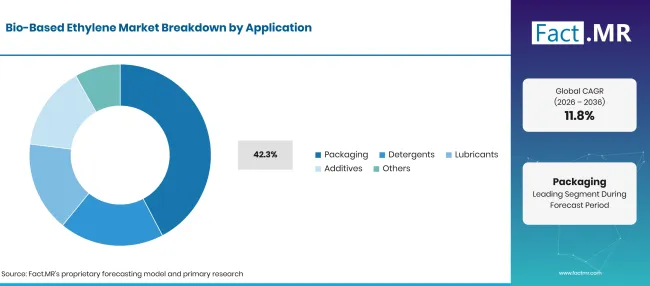
Bio Based Ethylene Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| パッケージング(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
包装メーカーは、すでに互換性のあるポリエチレングレードを使用している用途で処理できる再生可能なポリエチレンを重視しています。フィルムおよび硬質包装の購入者は、シール強度や取り扱い性を再生可能含有量の主張と並べて評価します。洗剤は、エチレン由来化学物質が界面活性剤や関連生産チェーンに入り、特定の変換プロセスに従う別の応用経路を形成します。潤滑剤や添加剤は異なる化学工程でエチレン系中間体を使用します。各用途には独自の品質規格があります。包装会社は馴染みのあるポリマー化学から恩恵を受けます。コンバーターもまた、代替のバイオベース包装ポリマーを評価します。包装チームはこれらの仕様を他のバイオベースポリマーと比較します。
エンドユーザー業界全体の需要を決定する要因は何でしょうか?
自動車は2026年のエンドユーザー業界セグメントの 30.0% でリードしています。
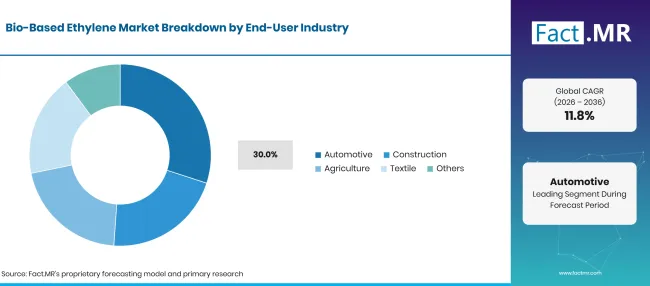
Bio Based Ethylene Market Breakdown End User Industry | Source: Fact.MR
| エンドユーザー産業 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 30.0% |
| 他のセグメントを合わせた | 70.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
自動車材料チームは、内装やその他のポリマー部品に対して確立された樹脂仕様内で再生可能エネルギーの投入量を評価します。承認は、意図された運転条件下での強度および寸法挙動に依存します。建設利用者は、再生可能炭素を追跡できるフィルムやその他のポリエチレン由来製品を検討します。農業用途には、適切な機械的特性や寿命管理が必要なフィルム製品が含まれます。繊維用途は、特定のエチレン誘導体および製造プロセスに依存します。これらのエンドユーザー間で、購入決定は安定した樹脂品質と記録された産地に依存し、完成品の適合性は別のテストとして扱われます。ポリマー購入者は他のバイオベースのプラスチックグレードを比較することがあります。
バイオベースエチレン市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
需要はエタノールへのアクセスと、確立されたポリマープロセスにおける再生可能エチレンの利用能力によって支えられています。原料価格、認証作業、新しい転換プラントに必要な資本が投資ペースに影響を与えます。
ドライバー影響分析
| ドライバー | (~)CAGRへの影響% | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| エタノールサイトでの原料統合 | +1.2% | ブラジル、北アメリカ | 中期(2年〜4 年) |
| ポリエチレン変換との適合性 | +1.0% | グローバル | 短期(≤2 年) |
| 再生可能エネルギープログラムのパッケージング | +0.8% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| 新しいエタノール脱水プロジェクト | +0.6% | アジア、ラテンアメリカ | 長期(≥4 年) |
| 契約原料の追跡可能性 | +0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| 追加のサトウキビからエチレンへの処理能力 | +0.7% | ラテンアメリカ、アジア | 長期(≥4 年) |
| 再生可能ポリエチレン包装 | +0.6% | ヨーロッパ、北アメリカ | 中期(2年〜4 年) |
| トウモロコシとエタノールの化学物質変換 | +0.4% | アメリカ合衆国 | 長期(≥4 年) |
| 認定原料のトレーサビリティ | +0.3% | グローバル | 短期(≤2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| エタノール価格と競合用途 | -0.9% | ブラジル、アメリカ合衆国 | 短期(≤2 年) |
| 大規模な初期化学プラント投資 | -0.7% | グローバル | 長期(≥4 年) |
| 樹脂の認証とトレーサビリティコスト | -0.5% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| 化学プラントの利用率の低下 | -0.4% | ドイツ、ヨーロッパ | 短期(≤2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までにバイオベースエチレン市場を拡大している国はどこですか?
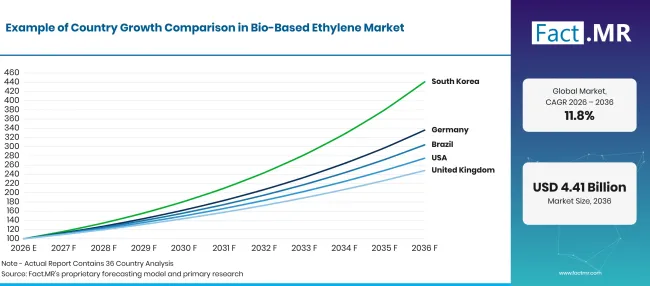
Bio Based Ethylene Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 12.9% |
| ブラジル | 11.8% |
| アメリカ合衆国 | 10.6% |
| イギリス | 9.5% |
| 日本 | 8.4% |
出典: Fact.MRの分析。2026年11月9日 更新
ドイツのバイオベースエチレン導入を支えるものは何でしょうか?
12.9% CAGRは、産業用樹脂の認証や再生可能化学品の調達に関連しています。
ドイツの化学グループは、既存のポリエチレン生産チェーンに投入できる投入物として再生可能エチレンを評価しています。2026年7月、ドイツ化学工業協会(VCI)は、前年半半の化学・医薬品生産が前年より約 3% 低下したと報告しました[7]。投資の選択は工場の操業状況に引き続き敏感です。VCIは2026年3月に、ドイツの化学工場が2025年の平均稼働率 72.5% と報告しました[4]。
ブラジルにおけるバイオベースエチレンの採用を支えるものは何でしょうか?
11.8% CAGR、サトウキビエタノールと稼働中のグリーンエチレン複合体によって支えられています。
ブラジルはサトウキビ栽培と再生可能エチレンの商業生産を結びつけています。2026年8月、Companhia Nacional de Abastecimentoは2026/27収穫のために705.200万トンのサトウキビを推定しました[1]。農業供給基盤は、化学工場がエチレンに変換できるエタノールへのルートを提供しています。2025年5月、ブラスケムはトリウンフォ・グリーンエチレン工場の年間生産能力275,000トンを確認しました[3]。
アメリカのバイオベースエチレン導入を支えるものは何ですか?
10.6% CAGR、トウモロコシエタノールの入手可能性と下流のポリマー需要を反映しています。
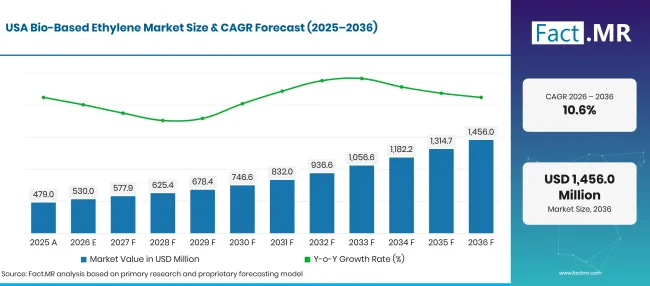
Bio Based Ethylene Market Forecast Usa | Source: Fact.MR
米国のトウモロコシベースのエタノール生産は、再生可能なエチレン原料を開発するための確立されたルートを提供します。2026年10月、米国エネルギー情報局(EIA)は燃料エタノール生産能力の最新データを発表しました[5]。化学開発者は、既存の供給ネットワークからのエタノールが脱水してエチレンに変換するために必要な仕様を満たしているかどうかを検証できます。国内のポリエチレン製造基盤は、フィルム押出やポリマー試験に精通した潜在的な産業顧客を提供します。
英国のバイオベースエチレン導入を支えるものは何ですか?
9.5% CAGR、包装経済性や再生可能樹脂の調達に影響を受けています。
英国の製造業者は主に包装用に購入した再生可能なポリエチレンを通じてバイオベースのエチレンに取り組んでいます。2026年9月、環境・食品・農村省は更新された全国包装廃棄物統計を発表しました[6]。包装コンバーターは、従来のポリエチレンに適用されたのと同じ機能試験を用いて、フィルムや硬質フォーマット用のバイオベースのグレードを評価できます。
日本のバイオベースエチレン採用を支えるものは何でしょうか?
8.4% CAGRは、材料の適格性および選択的な再生可能炭素使用に関連しています。
日本の製造業者は、製品の品質や記載された材料の起源を既存の要件と照らし合わせる場所で、再生可能エチレン誘導体を評価しています。包装会社は、馴染みのある変換装置で適切なバイオベースのポリエチレングレードを評価できます。消費財メーカーは、材料承認前に再生可能炭素含有量に関する情報を求めることがあります。日本はまた、海外生産者がポリマーグレードの選択や試験手順を説明できる確立された技術流通チャネルも提供しています。
バイオベースエチレン市場のリード者は誰ですか?
Braskemは、生体系ポリエチレン向けのサトウキビ由来エチレン生産を商業的に行っています。
SCGケミカルズはブラスケム・シャムを経由する関連生産ルートを開発しており、他の化学グループは隣接する再生可能原料やポリマー事業に参加しています。競争上の違いは、企業がバイオエチレン能力を運用しているか、専用プロジェクトを展開しているか、関連化学製品を供給しているかにあります
主要な提供者はどの企業ですか?
主要企業には Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.;SABIC; INEOS Group Holdings S.A.;シェル社; BASF SE;ニューエナジーブルー/ニューエナジーケミカルズ; India Glycols Limited。
- Braskem S.A.
- SCG Chemicals Public Company Limited
- Dow Inc.
- LyondellBasell Industries N.V.
- サビック
- INEOS Group Holdings S.A.
- シェル株式会社
- BASF SE
- ニューエナジーブルー/ニューエナジーケミカルズ
- India Glycols Limited
参考文献
- [1]コンパニア・ナシオナル・デ・アバステシメント。(2026年8月20日)。2705,2026/27カナ・デ・アスーカル traz produção de cana-de-açúcar traz produção の新記録。
- [2] 欧州委員会。(2026年6月 10日)。 包装および包装廃棄物に関する規則(EU)2025/40 の指針文書。
- [3]ブラスケム。(2025年5月 6日) 拡張後の運用率を名牌容量を超える「I'm green™ bio-base」 15 周年を祝います。
- [4]国家連邦(Destatis)。(2026年2月6日)。2025年12月の生産:- 前月より1.9%。
- [5] 米国エネルギー情報局。(2026年10月 30日)。 米国燃料エタノール生産能力。
- [6]環境・食品・農村問題省。(2026年9月 23日)。英国の廃棄物に関する統計。
- [7]国家連邦(Destatis)。(2026年8月 25日)。国内総生産:2026年第2四半期の経済パフォーマンスに関する詳細な結果。
この報告書が答えます
- この分析は、サトウキビ、トウモロコシ、その他のバイオマス原料がどのように再生可能エチレン生産チェーンに入り込むかを説明しています。
- 適用範囲は、包装需要をエチレン由来中間体の他の化学的用途と区別します。
- 国別分析では、5つの市場における農業供給、転換能力、下流資材の適格性を調査しています。
- 競争審査では、稼働中のバイオエチレン能力と、より広範な再生可能物質および石油化学活動を分離しています。
バイオベースエチレン市場は何をカバーしていますか?
この報告書は、再生可能な生物的炭素を用いて製造されたバイオベースのエチレンを扱っています。また、原料の入手可能性と転換経済性、そして下流化学物質やポリマーにおける再生可能エチレンの利用状況を検証しています。市場価値は再生可能エチレンの境界に沿っており、エチレン誘導体を含むすべての完成品ではありません。
スコープには何が含まれているのでしょうか?
サトウキビエタノールとトウモロコシエタノールは、再生可能エチレン生産の原料として利用される場合に含まれます。
バイオマス経路は、適切な化学的工程を通じてエチレンに到達できる場合に含まれます。用途は包装および特定の工業化学用途を含みます。
範囲から除外されるものは何ですか?
従来型化石エチレンは、別途記録された再生可能エネルギー原料の割り当てが適用されない限り、この市場から除外されます。
輸送燃料としてのみ販売されるエタノールは除外されます。完成したポリエチレン、洗剤、その他の製品は追加のエチレン収益としてカウントされないため、同じ再生可能炭素が化学チェーン全体で繰り返し記録されることはありません。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
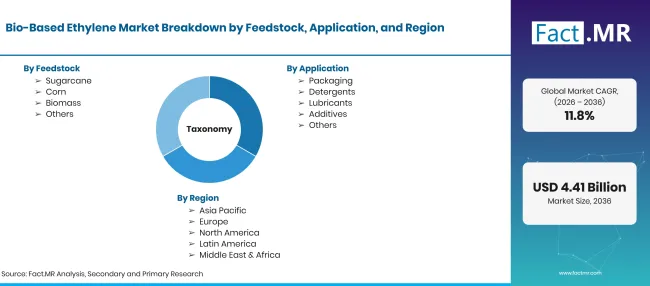
Bio Based Ethylene Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | エチレンはエタノール変換やその他の確立された再生可能ルートを通じて再生可能生物原料から得られます。再生可能エチレン投入による下流利用。 |
| 原料 | サトウキビ、トウモロコシ、バイオマス、その他 |
| 応用 | パッケージング;洗剤;潤滑油;添加物;その他 |
| エンドユーザー産業 | 自動車、建設、農業、繊維、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.;SABIC; INEOS Group Holdings S.A.;シェル社; BASF SE;ニューエナジーブルー/ニューエナジーケミカルズ; India Glycols Limited。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 市場評価と原料、ポリマー使用量、施設のエビデンス、国別成長分析と組み合わせて。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
原料別
- サトウキビ
- トウモロコシ
- バイオマス
- その他
-
用途別
- パッケージング
- 洗剤
- 潤滑剤
- 添加物
- その他
-
エンドユーザー業界別
- 自動車
- 建設
- 農業
- 繊維
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のバイオベースエチレン市場の規模はどのくらいですか?
2026年から2036年の年 CAGR は?
どの原料が最も大きなシェアを占めているのでしょうか?
どのアプリケーションが最も大きなシェアを占めているのでしょうか?
どのエンドユーザー業界がリードしているのでしょうか?
どの国が最も高い予測 CAGRを記録していますか?
バイオベースエチレン市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード