- Market Value (2025): USD 41.4 Bn
- Estimated Value (2026): USD 44.0 Bn
- Forecast Value (2036): USD 81.5 Bn
- CAGR (2026-2036): 6.4%
2036年までに商用航空ターボファンエンジン市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 44.0億人、2036年にはUSD 81.5億人、6.4% CAGR。
- Fact.MR分析によると、2025年の市場価値はUSD 41.4億ドルでした。
- 売上は2026年の USD 44.0 億 台から2036年には USD 81.5 億 台に増加すると予測されています。
- 6.4% CAGRは2026年から2036年まで見込まれており、新しいエンジンプログラムと継続的なメンテナンスによって支えられています。
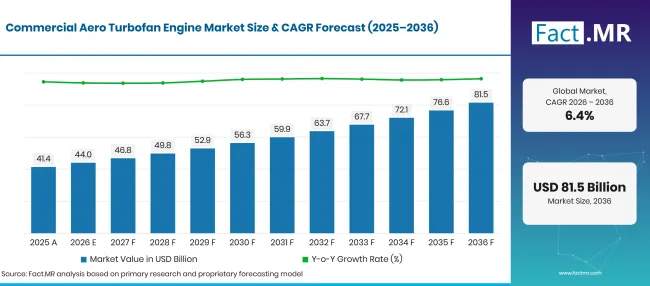
Commercial Aero Turbofan Engine Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 41.4 |
| 2026 | 推定 | 44.0 |
| 2036 | 予報 | 81.5 |
| CAGR 2026年から2036年 | 予測期間 | 6.4% |
出典: Fact.MRの分析。2026年11月10日 更新
商用航空ターボファンエンジン市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に USD 37.5 億人の増加が予測されています。
- 市場の需要要因
- 分析された主要セグメント
- エンジンタイプ別:ハイバイパスは2026年市場価値の 72.8% を占めており、その燃料節約設計は亜音速旅客路線に適しています。
- 用途別:商業航空は2026年市場価値の 68.5% でリードしており、航空機隊が主要な収益境界を占めています。
- 機種別:ナローボディ機は単通路機が頻繁に運航されるため、2026年の市場価値の 58.4% を占めています。
- スラストクラス別:ミディアムスラストは2026年市場価値の 54.2% を表しており、ナローボディ車両にはこの性能帯が求められます。
- エンドユーザー別:アフターマーケットは2026年の市場価値の 72.0% を占めています。なぜなら、航空会社は長いエンジン寿命にわたってメンテナンスや交換サポートを購入しているからです。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「商用ターボファンの需要は、新機の納入と既存エンジンのメンテナンスニーズの両方によって形作られます。航空会社はエンジンファミリーを選ぶ際に、燃費、耐久性、工場の回転時間、予備エンジンの入手可能性を比較します。」
- 戦略的意味
- エンジンの純正機器メーカーは、個々の機体生産スケジュールやコミットメントされたエンジンオプションに合わせて出力計画を調整できます。
- 航空会社はエンジンファミリーを選ぶ際に、ターンアラウンドの義務や予備エンジンの利用など、サービスパッケージ全体を比較する必要があります。
- 保守提供者は、既にサービスベースにあるエンジンファミリーに対して、承認された修理能力と信頼性の高い部品アクセスに注力することで恩恵を受けます。
- 航空機のリース業者は、リース機の財務実績を評価する際に、エンジンの状態とともに整備予備条件を評価できます。
ブラジルは2036年までに 7.9% CAGR を記録すると予測されており、次いでアメリカ合衆国が 7.3%年です。
商用航空ターボファンエンジン市場はセグメントごとにどのように分かれていますか?
ハイバイパスが 72.8%でリードしています。商業航空が 68.5%を保持しています。ナローボディ機が 58.4%を占めています。
どのエンジンタイプが優勢ですか?
ハイバイパスは2026年の市場価値の 72.8% を占めています。
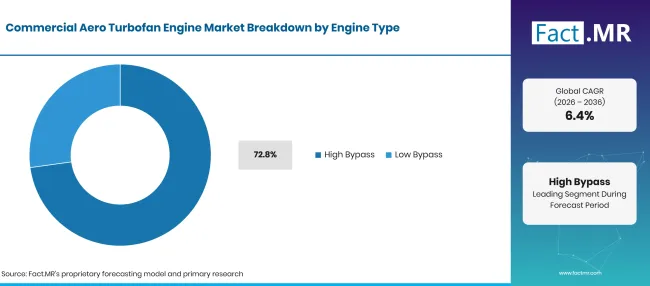
Commercial Aero Turbofan Engine Market Breakdown Engine Type | Source: Fact.MR
| セグメント | シェア(2026年) |
|---|---|
| ハイバイパス(先行区間) | 72.8% |
| 他のセグメントを合わせた | 27.2% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月10日 更新
ハイバイパスターボファンエンジンは、多くの空気をエンジンコアの周囲に誘導します。この設計は亜音速旅客機の効率的な推進を支え、現代の商用機群において重要な選択肢となっています。運航者は依然としてエンジンと機体モデル、運用要件、利用可能な整備体制を比較しています。
アプリケーションセグメントをリードするものは何でしょうか?
2026年の市場価値の 68.5% で商業航空がリードしています。
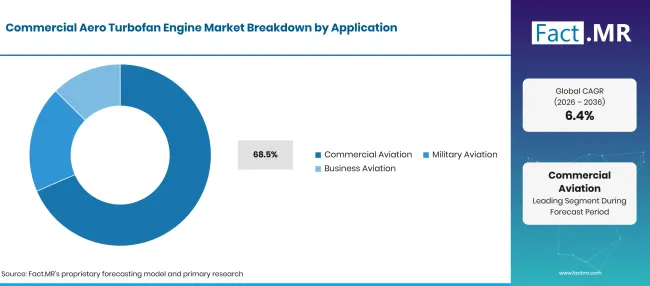
Commercial Aero Turbofan Engine Market Breakdown Application | Source: Fact.MR
| セグメント | シェア(2026年) |
|---|---|
| 商業航空(主要セグメント) | 68.5% |
| 他のセグメントを合わせた | 31.5% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月10日 更新
航空会社は、新機には承認されたエンジンが必要であり、現役機隊には継続的な技術サポートが必要なため、最大の申請シェアを占めています。エンジンサプライヤーは、航空機生産プログラムと長年運航を続ける機隊の両方にサービスを提供しています。
航空機型の需要はどのようになっていますか?
ナローボディは2026年の市場価値の 58.4% を表しています。
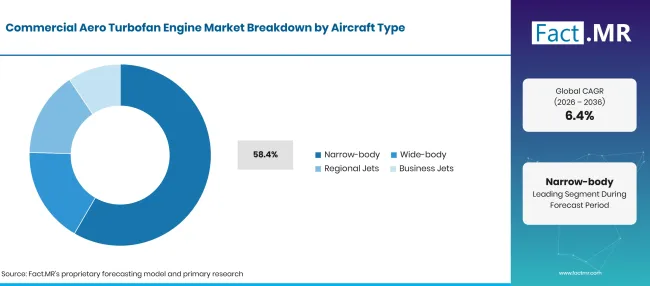
Commercial Aero Turbofan Engine Market Breakdown Aircraft Type | Source: Fact.MR
| セグメント | シェア(2026年) |
|---|---|
| ナローボディ(先行セグメント) | 58.4% |
| 他のセグメントを合わせた | 41.6% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月10日 更新
ナローボディ機は短距離および中距離の運航を行い、1日に複数回のフライトを行うことも多いです。エンジンは頻繁に離陸し、定期的なメンテナンスチェックも行われます。すでに運用中のエンジンは定期的なメンテナンス作業を生み出します。ワイドボディ機は異なる推力要件を使用し、長時間の飛行セクターを積み重ねることが多いです。リージョナルジェットやビジネスジェットは、独自の承認されたエンジンファミリーを持つ小型カテゴリーです。ボーイングは2026年1月の年次決算で、2025年の737ファミリーの納入件数を447回報告しました[2]。
主なスラストクラスとは何ですか?
Medium Thrustは2026年の市場価値の 54.2% を保有しています。
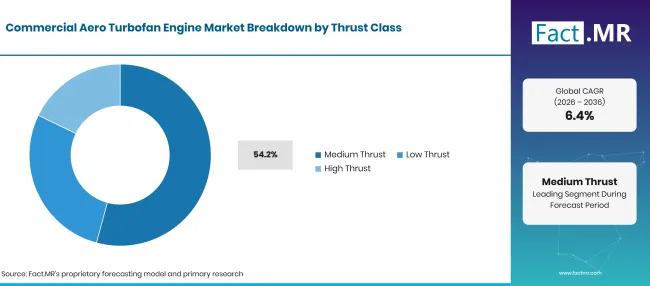
Commercial Aero Turbofan Engine Market Breakdown Thrust Class | Source: Fact.MR
| セグメント | シェア(2026年) |
|---|---|
| 中推力(先導セグメント) | 54.2% |
| 他のセグメントを合わせた | 45.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月10日 更新
中推力エンジンはナローボディ機の大部分を占めています。航空機メーカーは設計時に推力要件を定め、運用重量や予定航路での性能を考慮します。エンジンの選択は一般的なカテゴリーラベルではなく、航空機固有の要件を満たす必要があります。
どのエンドユーザーアカウントに支出が増えるのでしょうか?
アフターマーケットは2026年の市場価値の 72.0% を捉えています。
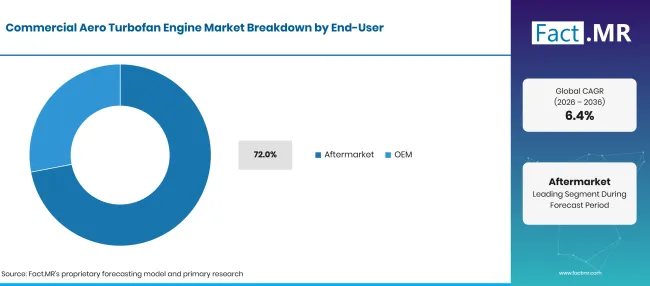
Commercial Aero Turbofan Engine Market Breakdown End User | Source: Fact.MR
| セグメント | シェア(2026年) |
|---|---|
| アフターマーケット(主要セグメント) | 72.0% |
| 他のセグメントを合わせた | 28.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月10日 更新
アフターマーケット収益には、エンジン納入後のサポートが含まれます。航空会社はエンジンを安全にサービスに戻すために交換部品や承認された工場作業を必要とします。エンジンメーカーはまた、収益と運用活動を結びつける長期サービス契約も締結しています。ロールス・ロイスは2025年にシビル航空宇宙の長期サービス契約エンジン飛行時間 20.0 百万時間を報告しており、これは大型エンジンの 17.0 百万時間とビジネス航空および地域エンジンの 3.0 時間に分かれています[4]。
商用航空ターボファンエンジン市場の普及を加速させている要因と、それを妨げているものは何でしょうか?
航空会社の機材更新は新エンジンの注文を支援し、認証部品の入手可能性や整備工場の容量は、航空機の運航開始・復帰の速さに影響を与えます。
ドライバー影響分析
| ドライバー | (~) % CAGRへの影響 | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| 航空会社の機材更新と航空機納入 | +1.3% | グローバル | 短期(≤ 2 年) |
| 長期エンジンサービス契約 | +1.0% | 北アメリカ;ヨーロッパ | 長期(≥ 4 年) |
| 狭体ルート活動 | +0.8% | グローバル | 中期(2年〜4 年) |
| エンジン耐久度のアップグレード | +0.6% | グローバル | 中期(2年〜4 年) |
| 予備エンジンと交換需要 | +0.5% | グローバル | 短期(≤ 2 年) |
出典: Fact.MRの分析。2026年11月10日 更新
機会影響分析
| 機会 | (~) %CAGRへの影響 | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| 承認されたエンジンオーバーホール能力の拡大 | +0.8% | アメリカ大陸;アジア太平洋 | 中期(2年〜4 年) |
| 翼上エンジンの耐久性向上 | +0.6% | グローバル | 長期(≥ 4 年) |
| 部品修理と部品の入手可能性 | +0.4% | 北アメリカ;ヨーロッパ | 中期(2年〜4 年) |
| 航空会社の地域サービスカバレッジ | +0.3% | ラテンアメリカ;アジア太平洋地域 | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年11月10日 更新
拘束具の影響分析
| 抑制 | (~) % CAGRへの影響 | 地理的意義 | 影響タイムライン |
|---|---|---|---|
| 認証部品供給のボトルネック | -0.7% | グローバル | 短期(≤ 2 年) |
| 長い機関車工場の回転時間 | -0.5% | グローバル | 中期(2年〜4 年) |
| エンジンの耐久性と検査圧力 | -0.4% | グローバル | 中期(2年〜4 年) |
| 航空会社の資本と機材計画の制限 | -0.3% | グローバル | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年11月10日 更新
2036年までに商用航空ターボファンエンジン市場を拡大している国はどこですか?
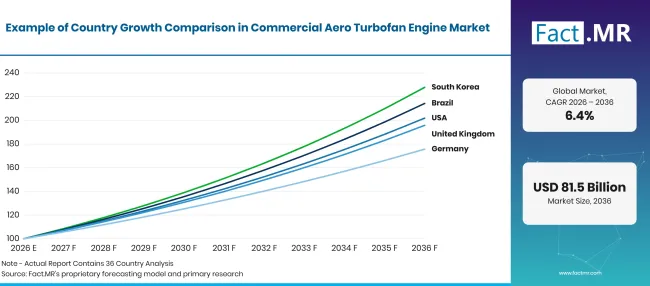
Commercial Aero Turbofan Engine Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ブラジル | 7.9% |
| 米国 | 7.3% |
| 英国 | 7.0% |
| ドイツ | 5.8% |
| 日本 | 5.3% |
出典: Fact.MRの分析。2026年11月10日 更新
ブラジルの商業用ターボファン需要を支える要因は何でしょうか?
7.9% CAGR、高い乗客数、広範な国内路線、そして予備エンジンや整備支援の需要に支えられています。
ブラジルの商業ターボファン市場は、国内の繁忙なフライトネットワークと、定期便間の航空機維持能力によって形作られています。港湾空港省は2026年1月に、ブラジル航空が2025年に国内および国際線で 129.6 00万人の旅客を運んだと報告しています[7]。航空会社はまた、大規模な国内ネットワークを横断する路線を計画する際に予備エンジンの入手可能性も考慮しています。
アメリカはターボファンの販売をどのように形作っているのでしょうか?
7.3% CAGRは、大規模な航空会社の機材、定期的なエンジンメンテナンス、認証部品需要によって牽引されています。
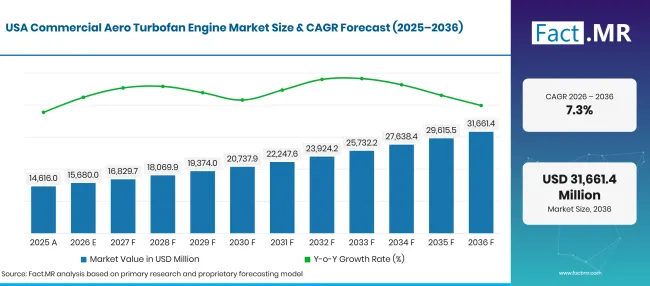
Commercial Aero Turbofan Engine Market Forecast Usa | Source: Fact.MR
アメリカ国内の航空会社の機材は、エンジンメーカーや承認された整備組織にとって大きなビジネスを生み出しています。運輸統計局は2026年9月に、米国の航空会社が2026年6月に 87.5 00万人の乗客を運んだと報告しました[9]。整備工場は、特に複数の運航会社が同じエンジンファミリーを使用している場合、資格を持つ技術者や認証済み交換部品の納入計画も必要です。
イギリスのエンジンサービス市場を支えているものは何ですか?
7.0% CAGR、国際航空会社の活動と強力な商業用エンジンサービス能力に支えられています。
イギリスは商業用エンジン工学の能力と国際路線にまたがる航空活動を組み合わせています。英国民間航空局は2026年2月に、2025年に英国空港を通過した旅客数が 302 00万件と報告しました[5]。ロールス・ロイスのサービスネットワークは、英国拠点のエンジニアリング業務と他国の航空会社を結びつけているため、地元ビジネスは英国に登録された航空機を超えて広がっています。
ドイツはターボファン需要にどのように貢献しているのでしょうか?
5.8% CAGR、航空宇宙製造、空港交通、保守活動に関連しています。
ドイツの商業用ターボファン事業は、専門的な航空宇宙製造と国際航空会社の整備サービスを組み合わせています。連邦統計局は2026年1月に、ドイツの主要空港が2025年に約 207.2 00万人の旅客を取り扱ったと報告しています[8]。生産時期は認証部品と航空機メーカーの納入計画に依存します。
日本の商用エンジン市場を形作っているものは何ですか?
5.3% CAGRは、国内での頻繁な飛行や国際的なエンジン供給プログラムへの参加によって支えられています。
日本の航空会社は国内便を頻繁に運航し、航空宇宙メーカーは国際的なエンジンプログラムに貢献しています。国土交通省は2026年6月に、2025会計年度に日本の定期国内航空旅客数 112.50 00万人に達したと報告しました[6]。日本のメーカーはまた、部品や生産方法が技術的基準で規制される承認されたエンジンサプライチェーン内で事業を行っています。
商用航空ターボファンエンジン市場の主導者は誰ですか?
商用航空ターボファンエンジン市場は、比較的小規模なエンジンメーカーおよびプログラムパートナーが主導しており、確立された航空機承認、大規模な設置機材、長期的なサービスネットワークを持っています。GEエアロスペース、ロールス・ロイス、プラット&ホイットニー、 CFM International は、ナローボディおよびワイドボディ機で使用される主要な商用エンジンファミリーを通じて重要な地位を占めています。
競争は元のエンジン販売を超えて広がっています。アフターマーケットのメンテナンス、工場訪問、部品交換、長期サービス契約は重要です。なぜならエンジンは長年にわたり稼働し続けるからです。これにより、強力なメンテナンス能力と広範な航空会社支援ネットワークを持つメーカーは、新規納車のみに注力するサプライヤーに対して優位性を持つことができます。
サフラン・エアクラフトエンジンズは、 CFM International およびより広範な商用エンジン活動への参加を通じて中心的な役割を果たしています。MTUエアロエンジンズは国際的なエンジンプログラムに貢献しつつ、重要な商業メンテナンスの拠点を維持しています。インターナショナル・エアロエンジンズは、V2500 ファミリーとその設置基盤を通じて、依然として重要な存在感を保っています。
主要な提供者はどの企業ですか?
主な企業にはGEエアロスペース、 Rolls-Royce Holdings plc、プラット・アンド・ホイットニー、 CFM International、 Honeywell Aerospace Technologies、サフラン・エアクラフト・エンジンズ、 MTU Aero Engines AG、 International Aero Engines AGが含まれます。
- GEエアロスペース
- Rolls-Royce Holdings plc
- プラット・アンド・ホイットニー
- CFM International
- Honeywell Aerospace Technologies
- サフラン航空機エンジン
- MTU Aero Engines AG
- International Aero Engines AG
参考文献
- [1] エアバス。(2026年1月 12日)。 エアバス 793 2025年の商業機納入を報告しています。
- [2] ボーイング社。(2026年1月 27日)。 ボーイングは第4四半期の業績を報告しています。
- [3]GEエアロスペース。(2026年1月 22日) GEエアロスペースは2025年第4四半期の業績を発表しました。
- [4] Rolls-Royce Holdings plc.(2026年2月26日)。Rolls-Royce Holdings plc 2025年通年度結果。
- [5]英国民間航空局。(2026年2月 24日) 英国航空は2025年に 300万人を超える旅客数を記録し、公式に記録を更新しました。
- [6]国土交通観光省(2026年6月 30日)。航空輸送統計年報(令和7年度(2025年度)分)概要 [航空輸送統計年次報告書概要 2025 会計年度]。
- [7]ブラジル港湾空港省。(2026年1月 19日)。航空民事登録簿は2025年の歴史を記録し、2026年クレシメントの新市に統合基地を提出しました。
- [8]連邦国家(Destatis)。(2026年1月 29日) 3,9 % 2025年1月のフォアヤールの飛行。
- [9]運輸統計局。(2026年9月 14日)2026年6月の米国航空交通量データは前年同月比で 1.4% 減少しました。
この報告書が答えます
- オリジナルエンジンの需要が後のメンテナンス作業とどのように異なるのか、そしてなぜ両者の支出の流れが異なるスケジュールに従うのか。
- どの商用機と推力クラスがセグメントミックスを構成し、エンジン選択が航空機設計とどのように関連しているかの説明も含まれます。
- 5か国の成長率がどのように比較され、航空会社や航空宇宙事業がどこで異なるサービス要件を生み出すか。
- どのエンジンメーカー、プログラムパートナー、保守事業者が競争の激しい環境の中で活動しているか。
- 供給の可用性、耐久性、修理能力が航空会社の機材計画に何を意味するのか。
商用航空ターボファンエンジン市場は何を扱っていますか?
この分析は、商用ターボファンエンジンの初回販売およびそれに関連するライフサイクルサポートを対象としています。より広い航空機エンジンカテゴリーを調査する読者は、旅客機と軍用機やその他の推進機を区別すべきです。
ターボファンの販売は、特定の航空機プログラムに承認されたエンジンがあるため、より広範な 商用航空機製造 活動に依存しています。エンジンの選択は、その機材の運用およびサービス関係の一部となります。
スコープには何が含まれているのでしょうか?
報告書には、ナローボディ機およびワイドボディ機に搭載された航空会社のターボファンも含まれています。
また、対応可能なビジネスジェットターボファンや、承認された工場訪問や部品交換などのエンジンアフターマーケットサービスも含まれます。専門の作業場機器は保守能力に影響を与えますが、エンジン収益の範囲外に含まれます。
範囲から除外されるものは何ですか?
商業収入の境界は軍用専用の動力装置や単独のターボプロップエンジンを除外しています。
機体販売や空港インフラの支出も測定エンジン市場の範囲外です。燃料購入費用は航空会社の運営費用に含まれ、エンジンとは別に扱われます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
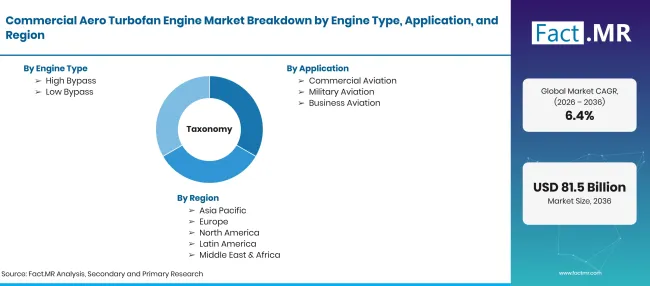
Commercial Aero Turbofan Engine Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 商用航空用ターボファンエンジンおよび関連するライフサイクルエンジンサポート;該当する場合、ビジネスジェット用ターボファンも含まれます。 |
| エンジンの種類 | ハイバイパス;ローバイパス |
| 応用 | 商業航空;軍用航空;ビジネス航空(商業収入の範囲外で分類比較用の軍用表示) |
| 機種 | ナローボディ、ワイドボディ、リージョナルジェット、ビジネスジェット |
| 推力クラス | 中推力;低推力;高推力 |
| エンドユーザー | アフターマーケット; OEM |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、米国;英国;ドイツ;日本 |
| 紹介企業 | GEエアロスペース、 Rolls-Royce Holdings plc、プラット・アンド・ホイットニー、 CFM International、 Honeywell Aerospace Technologies、サフラン・エアクラフト・エンジンズ、 MTU Aero Engines AG、そして International Aero Engines AG |
| 予測期間 | 2026年から2036年 |
| アプローチ | エンジン出力およびサービス活動指標に支えられた航空機納入および搭載機隊需要分析 |
出典: Fact.MRの分析。2026年11月10日 更新
市場はどのように区分されていますか?
-
エンジンタイプ別
- ハイバイパス
- ローバイパス
-
用途別
- 商業航空
- 軍用航空
- ビジネス航空
-
機種別
- ナローボディ
- ワイドボディ
- リージョナルジェット
- ビジネスジェット
-
推力クラス別
- 中程度の推力
- 低推力
- 高推力
-
エンドユーザー別
- アフターマーケット
- OEM
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の商用航空ターボファンエンジン市場はどのくらいの規模ですか?
2026年から2036年までの商用航空ターボファンエンジン市場の CAGR は?
商用航空ターボファンエンジン市場をリードしているエンジンタイプはどれですか?
商用航空ターボファンエンジン市場をリードしているアプリケーションは?
レポートに掲載されている企業には、GEエアロスペース、 Rolls-Royce Holdings plc、プラット・アンド・ホイットニー、 CFM International、 Honeywell Aerospace Technologies、サフラン・エアクラフトエンジン、 MTU Aero Engines AG、 International Aero Engines AGが含まれます。
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード