- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
2036年までに消化器内科機器市場はどのくらいの価値になると予測されていますか?
2026年にはUSD 20.3億人、2036年にはUSD 37.9億人に6.5% CAGR。
- Fact.MR分析によると、2025年の消化器内科機器市場はUSD 19.0億ドルと評価されています。
- 需要は2026年の USD 20.3 億 から2036年には USD 37.9 億 に増加すると見込まれています。
- 予測では、高度な消化器診断、低侵襲手術、効果的な消化器疾患治療への需要増加により、2026年から2036年まで 6.5% CAGR が見込まれています。
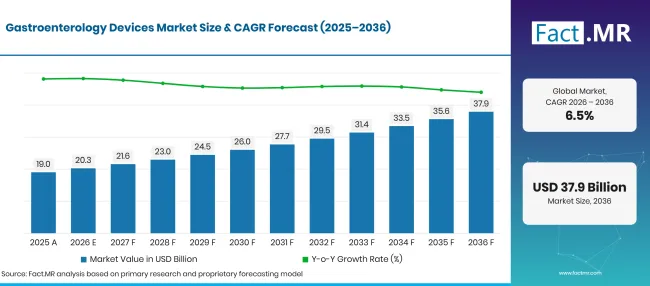
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 19.0 |
| 2026 | 推定 | 20.3 |
| 2036 | 予報 | 37.9 |
| CAGR 2026年から2036年 | 予測期間 | 6.5% |
出典: Fact.MRの分析。2026年10月17日 更新
消化器内科機器市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 17.60億の絶対的な機会が生まれます。
- 市場の需要要因
- 低侵襲診断手法への需要増加が消化器内科機器の採用を後押ししています。米国国立糖尿病・消化器腎疾患研究所(NIDDK)は消化器内視鏡の歴史的レビューで、米国で年間2000万件以上の消化管内視鏡検査が実施されていると推定しています[2]。
- 消化器疾患の負担が増大する中で、正確な診断と適時の治療の必要性が高まっています。病院や診断センターは、消化管疾患の検出と評価を支援するために、高度な画像診断システム、生検装置、内視鏡機器を必要としています。NIDDKの歴史的な消化器疾患統計によると、米国では6000万人から70万人が消化器疾患にかかっていると推定されています。この大きな疾患負担は、内視鏡、画像診断システム、生検装置などの診断機器の必要性を支えています。[1]
- 医療従事者は、適切な症例では従来の手術の必要性を減らしつつ、消化器系の症状を管理するために治療的内視鏡的手法をますます採用しています。止血装置やその他の専門的な器具は、消化管出血のコントロールや特定の消化管異常の治療などの介入を支援します。
- 医療施設へのアクセス拡大と外来手術センターの利用増加は、消化器内科機器メーカーにとって機会を生み出しています。米国メディケア支払い諮問委員会(MedPAC)は2026年3月に議会に提出した報告書で、2024年に約6,400の外来手術センターが3.400万人のフィー・フォー・サービス・メディケア受益者を治療したと報告しています。また、2019年から2024年の間にセンター数が年間平均2%以上増加したとも報告しています[3]。
- 分析された主要セグメント
- 製品タイプ別:内視鏡は2026年に 42.3% シェアを占め、消化器検査、疾患検出、組織採取、低侵襲介入において中心的な役割を果たす。
- 用途別:診断部門は2026年に 58.7% シェアを占め、早期疾患の発見、スクリーニング、消化器疾患の評価の需要に支えられています。
- エンドユーザー別:病院は2026年に 52.1% シェアを保有し、専門的な消化器科部門、訓練を受けた医療専門家、高度な診断・治療インフラへのアクセスを反映しています。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「消化器内科機器は、医療提供者が消化器系疾患の診断と治療に効果的なツールを求める中で注目を集める可能性が高いです。病院やクリニックは、適切な機器を選ぶ前に、手順に応じた指導と実践的な実施計画が必要です。」
- 戦略的意味
- メーカーは機器の性能、臨床応用、運用効率を重視し、情報に基づいた購買判断を支えることができます。
- ディストリビューターは、医療現場全体で消化器内科機器を診断および治療の要件に合わせる上で重要な役割を果たしています。
- 医療従事者は、診断や治療のための機器を選ぶ際に、患者の状態や手順上の目的を優先することができます。
- 医療施設は、機器コストと期待される臨床結果、ワークフローの改善、長期的な患者ケアのニーズとのバランスを取ることができます。
ドイツは2036年までに4.9%CAGRを記録する見込みです。ブラジルは5.7%年、アメリカは5.2%年で続きます。英国は8.0%年で上昇すると見込まれ、日本は6.3%年と予測されています。医療インフラ、診断能力、臨床需要の違いが、これらの市場における消化器内科機器の採用に明確な経路を生み出しています。
消化器内科機器市場はセグメントごとにどのように構成されていますか?
Fact.MR 、内視鏡が製品タイプをリードしている 42.3%;診断がアプリケーションをリード 58.7%;病院がエンドユーザーをリード 52.1%。
どの製品タイプが主流なのでしょうか?
内視鏡は2026年の消化器機器市場で 42.3% シェアを占めています。
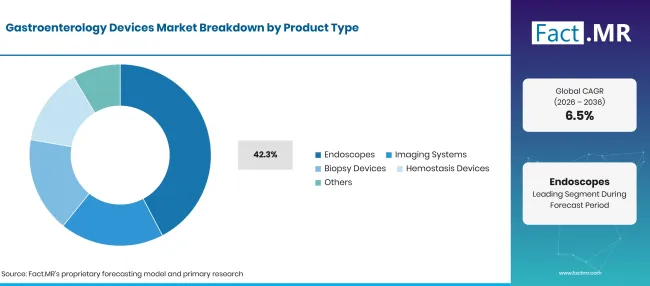
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 内視鏡(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月17日 更新
内視鏡は消化器内科機器市場における製品タイプの割合を占めており、消化管の可視化や低侵襲検査を可能にする役割によって支えられています。画像診断システムは消化器疾患の特定と評価を支援し、生検装置は診断評価のための組織採取を支援します。止血装置は消化器出血の制御を助け、その他の機器は専門的な処置的ニーズに応えます。CDCは2026年6月 17日に大腸がん検診ガイダンスを更新し、米国予防サービスタスクフォースが 45歳から75 歳までの成人に対する定期的な検診を推奨していることを説明しました[4]。
アプリケーションセグメントをリードするものは何でしょうか?
Diagnosticsは2026年の消化器内科機器市場で 58.7% シェアをリードしています。
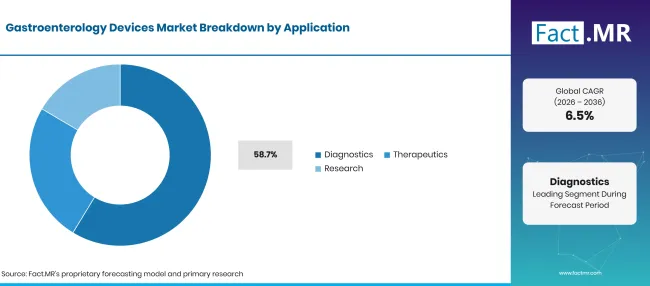
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 診断(主要セグメント) | 58.7% |
| 他のセグメントを合わせた | 41.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月17日 更新
診断は消化器内科機器が消化管の検査、異常の特定、疾患評価の支援に広く使われているため、主要な応用分野を占めています。内視鏡的可視化、画像診断システム、生検手技は消化器疾患全体の診断評価に貢献します。治療的応用では出血抑制やその他の低侵襲手技などの介入にこれらの装置が用いられ、研究分野では臨床調査や診断・治療アプローチの開発を支援します。
どちらのエンドユーザーが支配的か?
2026年の消化器内科機器市場における病院は 52.1% シェアを占めています。
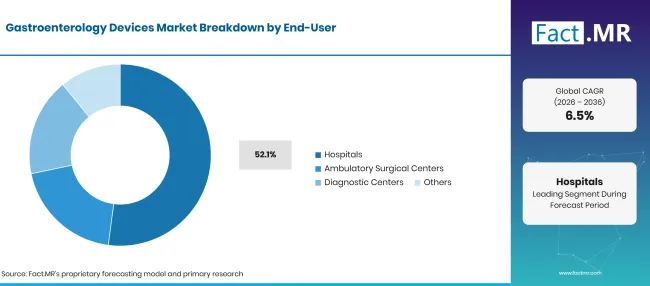
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シャ・レ(2026年) |
|---|---|
| 病院(主要セグメント) | 52.1% |
| 他のセグメントを合わせた | 47.9%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月17日 更新
病院は診断検査、内視鏡的介入、複雑な消化器処置を含む包括的な消化器内科サービスを提供する能力により、エンドユーザーの主要シェアを占めています。外来手術センターは、長期入院を必要としない外来介入や手技を支援します。診断センターは専門的な検査・検査サービスを通じて貢献し、他のエンドユーザーは追加の臨床および手技的要件に対応しています。
消化器内科機器市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
高度な消化器ケアへの需要増加は消化器内科機器市場を押し上げていますが、機器コストの高さと専門医療施設へのアクセスの制限が採用を遅らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 消化器疾患の有病率増加 | +1.0% | グローバル | 中期(2年〜4 年) |
| 低侵襲手術の需要増加 | +0.9% | グローバル | 短期(≤ 2 年) |
| 内視鏡画像技術の進歩 | +0.7% | ヨーロッパ、アメリカ、アジア | 中期(2年〜4 年) |
| 病院の診断能力の拡大 | +0.5% | グローバル | 短期(≤ 2 年) |
| 先進的な治療用内視鏡の普及拡大 | +0.4% | グローバル | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年10月17日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| AI支援内視鏡システムの開発 | +0.8% | グローバル | 中期(2年〜4 年) |
| 外来外科センターの拡大 | +0.6% | アメリカ大陸、ヨーロッパ | 中期(2年〜4 年) |
| 高解像度イメージング技術の統合 | +0.5% | ヨーロッパ、アジア | 長期(≥ 4 年) |
| 使い捨て内視鏡機器の需要増加 | +0.4% | グローバル | 短期(≤ 2 年) |
出典: Fact.MRの分析。2026年10月17日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高度な装置の取得および保守コストが高い | -0.8% | グローバル | 短期(≤ 2 年) |
| 感染および交差汚染のリスク | -0.6% | グローバル | 中期(2年〜4 年) |
| 訓練を受けた内視鏡専門家の不足 | -0.5% | アジア、新興市場 | 短期(≤ 2 年) |
| 複雑な規制要件と償還の制限 | -0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月17日 更新
2036年までに消化器内科機器市場を拡大している国はどこですか?
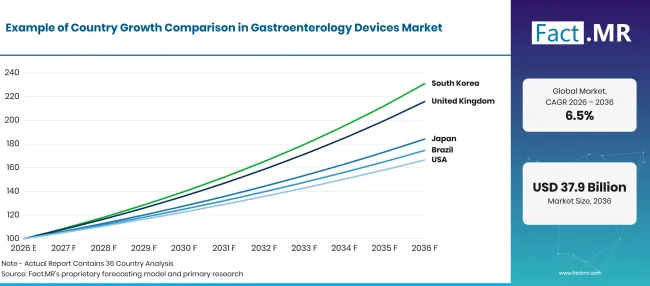
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026-2036) |
|---|---|
| ドイツ | 4.9% |
| ブラジル | 5.7% |
| アメリカ合衆国 | 5.2% |
| イギリス | 8.0% |
| 日本 | 6.3% |
出典: Fact.MRの分析。2026年10月17日 更新
ドイツの養子縁組を支えるものは何でしょうか?
4.9% CAGR、先進的な医療インフラと確立された内視鏡サービスに支えられています。
ドイツの消化器内科機器市場は、発展した病院ネットワーク、診断能力、低侵襲手術の需要により恩恵を受けています。病院や専門クリニックでは、内視鏡、画像診断システム、生検装置、止血装置を消化器の診断と治療に活用しています。臨床技術と早期疾患検出への継続的な投資は、先進的な機器の需要を支えます。
ブラジルはどのように養子縁組を進めているのか?
5.7% CAGR、診断能力の拡大と消化器系医療へのアクセス拡大によって推進されています。
ブラジルの市場は、公的および民間の医療施設における診断および治療手技の需要によって支えられています。内視鏡機器は、医療提供者が消化器疾患の調査、異常の発見、低侵襲介入を行うのに役立ちます。医療インフラへの投資や専門サービスへのアクセス拡大により、病院、外来手術センター、診断センターでの普及が促進される可能性があります。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
5.2% CAGR、確立された大腸がん検診と高度な診断手法の需要に支えられています。
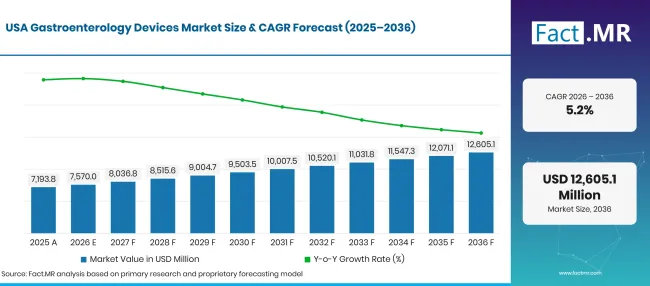
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
米国市場は、消化器系スクリーニングの確立と消化器疾患の診断や大腸異常の発見に内視鏡の利用から恩恵を受けています。CDCは2025年6月に、 50歳から75 歳の成人の約7割が大腸がん検診を最新の状態にしていると報告しました。大腸内視鏡は前がん性ポリープを特定し除去できるため、内視鏡、画像診断システム、生検機器の需要を支えています。 [5]
イギリスはどのように養子縁組を築いているのか?
8.0% CAGR、大腸がん検診の拡大と診断内視鏡の需要によって推進されています。
英国市場は、腸がん検診の拡大とフォローアップ診断手順の必要性によって支えられています。NHSイングランドは、2024/25年に約700万人が腸検診に参加したと報告しており、2014/15年の約4.700万人と比べて増加しています。陽性スクリーニング結果と監視要件は、大腸内視鏡、生検装置、関連画像技術の需要を支える可能性があります。[6]
日本の養子縁組を支えるものは何でしょうか?
6.3% CAGR、消化器がんの発見と正確な内視鏡的処置の需要によって形作られています。
日本の消化器内科機器市場は、早期発見の重要性と確立された内視鏡診断の実践から恩恵を受けています。病院や専門センターは、先進的な内視鏡、画像診断システム、生検装置を活用して消化器異常を検査し、臨床判断を導くことができます。早期診断と低侵襲治療への継続的な重視は、技術的に進んだ消化器内科機器の需要を支える可能性があります。
消化器内科機器市場をリードしているのは誰ですか?
Fact.MR 、FUJIFILM、ボストンサイエンティフィック、メドトロニック、オリンパス、クックメディカル、CONMED、PENTAX Medical(HOYAグループ)を消化器内科機器市場全体で紹介しています。
オリンパスと富士フイルムは内視鏡および消化管画像技術の主要な企業です。ボストンサイエンティフィックとメドトロニックは治療的および低侵襲手技に用いられる技術を提供し、クックメディカルとCONMEDは専門的な医療機器や処置ソリューションを提供しています。HOYAグループの一員であるペンタックス・メディカルは、消化器検査のための内視鏡システムおよび関連技術に注力しています。
消化器内科機器市場における競争は、製品の性能、可視化能力、手続き効率、臨床の使いやすさ、医療施設との互換性に依存します。†39;既存機器。病院や外来手術センターは機器の信頼性やメンテナンス要件を評価します。
主要な提供者はどの企業ですか?
消化器内科機器市場の主要企業には、富士フィルム(FUJIFILM)、 Boston Scientific Corporation;メドトロニック株式会社(Medtronic plc)、 Olympus Corporation;クック・メディカル(Cook Medical)、 CONMED Corporation;およびPENTAX Medical(HOYAグループ)が含まれます。
- 富士フィルム
- Boston Scientific Corporation
- メドトロニック株式会社
- Olympus Corporation
- クック・メディカル
- CONMED Corporation
- ペンタックス・メディカル(HOYAグループ)
参考文献
- [1] 国立糖尿病・消化器・腎臓病研究所。(2014年11月) アメリカ合衆国の消化器疾患統計。国立衛生研究所。
- [2] ルール、C. E.、エバーハート、J. E.(2008年)。第 24章:消化器内視鏡の適応症とアウトカム。『 アメリカ合衆国における消化器疾患の負担』に収録。国立糖尿病・消化器・腎臓病研究所。
- [3]メディケア支払い諮問委員会。(2026年3月 12日)。第 11章: 外来手術センターサービス:現状報告。2026年3月議会報告:メディケア支払い政策。
- [4]疾病対策センター(CDC)(2026年6月 17日)大腸がん検診について医師と話しています。https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5]疾病対策センター(CDC)(2025年6月 11日)。 大腸がん検診検査の利用。
- [6]NHSイングランド。(2026年4月 20日)。NHSはスクリーニングプログラムのおかげで数万件の腸がんを検出しています。
この報告書が答えます
- この報告書は、消化器内科機器が消化器疾患の診断、可視化、調査、治療にどのように活用されているかを説明しています。
- セグメント分析では、指定された製品カテゴリを比較し、2026年の内視鏡のシェアも含まれます。
- 国別分析では、ドイツ、ブラジル、アメリカ、イギリス、日本と関連した公式医療統計が取り上げられています。
- 競合他社のプロフィールには、FUJIFILM、ボストンサイエンティフィック、メドトロニック、オリンパス、クックメディカル、CONMED、PENTAX Medical(HOYAグループ)が含まれます。
- 応用分析は診断手法と治療的介入や研究活動を分離します。
消化器内科機器市場は何をカバーしていますか?
この市場は、消化管に影響を与える疾患の検査、診断、治療に使用される医療機器を対象としています。内視鏡、画像診断システム、生検装置、止血装置、その他の特殊機器の使用状況を追跡しています。応用カバレッジは診断、治療、研究を区別し、エンドユーザーセグメンテーションには病院、外来手術センター、診断センター、その他の医療施設が含まれます。機器の購入決定は臨床要件、手技能力、患者の安全性、機器コストに依存します。
スコープには何が含まれているのでしょうか?
含まれる製品は、消化管の可視化、診断調査、組織サンプリング、出血制御、治療手技を目的とした医療機器を含みます。市場価値の境界は、診断および治療用途および研究で使用される指定製品カテゴリーをカバーします。分析には、病院、外来手術センター、診断センター、その他関連医療現場における機器の採用も含まれます。
範囲から除外されるものは何ですか?
分析では、関連する消化器内科の用途がない無関係な医療専門分野のみで使用される医療機器は除外されています。消化器内科機器に該当しない医薬品、診断薬、治療法は定義された機器収益の範囲外です。特定の消化器内科用途を持たない一般病院機器も除外されます。関連のない医療サービスおよび単独の臨床手技からの収益は、基礎となる市場調査手法で明示的にカバーされていない限り、市場価値には含まれません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
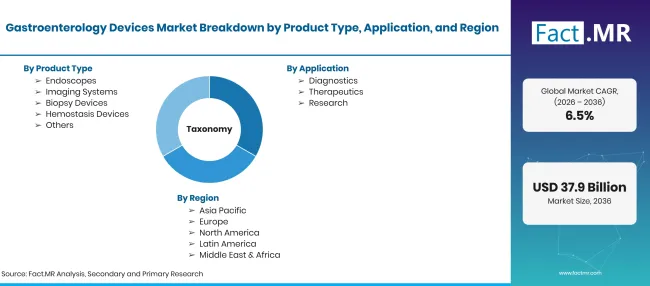
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億:2026年の評価、2036年の予測および CAGR |
| 市場の定義 | 内視鏡検査、画像診断、生検、止血などの専門的な手技を通じて、消化器疾患の診断、可視化、調査、治療に用いられる医療機器です。 |
| 製品タイプ | 内視鏡、画像診断システム、生検装置、止血装置、その他 |
| 応用 | 診断学、治療学、研究 |
| エンドユーザー | 病院、外来外科センター、診断センター、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | 富士フィルム;ボストン・サイエンティフィック;メドトロニック;オリンパス;クック・メディカル;コンメッド;ペンタックス・メディカル(ホヤグループ) |
| 予測期間 | 2026年から2036年 |
| アプローチ | 市場セグメンテーションおよびシナリオベースの分析は、公式医療統計、規制情報、疾患負荷データ、医療機器業界の情報源に裏付けられています。 |
出典: Fact.MRの分析。2026年10月17日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 内視鏡
- イメージングシステム
- 生検装置
- 止血
- その他
-
用途 別
- 診断
- 治療
- 研究
-
エンドユーザー 別
- 病院
- 外来外科センター
- 診断センター
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の消化器内科機器市場はどのくらいの規模ですか?
2026年から2036年の CAGR は?
どの製品タイプが最も大きなシェアを持っているのでしょうか?
どのアプリケーションがリードしますか?
どの会社が対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード