- Market Value (2025): USD 169.6 Mn
- Estimated Value (2026): USD 182.6 Mn
- Forecast Value (2036): USD 381.3 Mn
- CAGR (2026-2036): 7.6%
2036年までにRuggedized Edge Computing Devices Marketの価値はどのくらいになると予測されていますか?
2026年にはUSD 182.6百万7.6% CAGR、2036年にはUSD 381.3百万に増加します。
- Fact.MR は2025年の堅牢なエッジコンピューティングデバイス市場を USD 169.6 百万 台と見積もっており、防衛電子機器と工場自動化が主な買い手となっています。
- GPU推論、自律プラットフォーム、スマートファクトリーのアップグレードにより、2026年の収益は USD 182.6 百万 から2036年には USD 381.3 百万 へと増加すると見込まれています。
- 7.6% CAGRは単価が高く、審査サイクルが長いニッチを反映しており、設計の成功が何年も繰り返される結果となります。
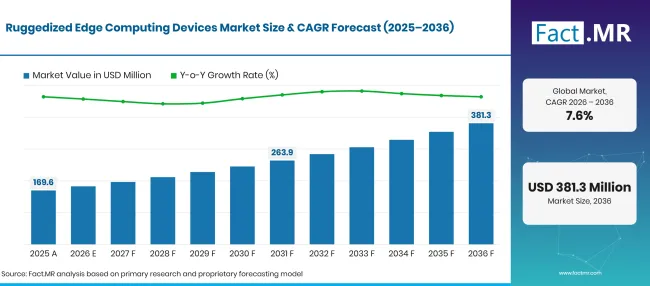
Ruggedized Edge Computing Devices Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 169.6 |
| 2026 | 推定 | 182.6 |
| 2036 | 予報 | 381.3 |
| CAGR 2026年から2036年 | 予測期間 | 7.6% |
出典: Fact.MRの分析。2026年11月9日 更新
Ruggedized Edge Computing Devices 市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に USD 198.7 百万の新たな価値が加算され、モジュール式ラギッドサーバー、組み込みサブシステム、航空宇宙/防衛、 OEM ダイレクトがそれぞれのセグメントでリードポジションを占めています。
- 市場の需要要因
- 工場の自動化は機械レベルでの計算能力を高めています。中国は2025年に773,000セットの産業用ロボットを生産し、前年28.0%増加しています。各ロボットセルには振動や電気ノイズに耐えるコントローラやビジョンコンピュータが必要です[1]。
- 防衛予算は、独自の処理能力を持つプラットフォームに資金を提供しています。米国国防総省の2026会計年度予算請求には、空、陸、海上の自律・遠隔操作システムにUSD 13.4億ドルが記載されています[2]。
- エッジAIはGPU加速を現場の必須条件に変えています。機械視覚、センサー融合、検査モデルはローカルで動作し、遅延とネットワーク負荷を削減するため、組み込みGPUモジュールとパッシブ冷却を備えたコンパクトなシステムに有利です。
- 接続車両や鉄道システムは、ナビゲーション、乗客監視、予知保全のための車載コンピューターを追加しており、これらはすべて広電圧および車両認証規則を満たす必要があります。
- 分析された主要セグメント
- Rugged Edge Compute Platformによる:モジュール式ラグドサーバーは2026年にシェアを 25.3% 保持します。なぜなら、構成可能なシャーシによりインテグレーターは各ミッションに合わせてプロセッサ、GPU、ストレージのオプションをマッチングできるからです。
- 統合/製品形態別:組み込みサブシステムは、機器メーカーが機械、車両、兵器システムに直接計算を組み込むことで、2026年の価値の 23.5% を占めます。
- システム用途別:航空宇宙/防衛分野は、監視、航法、指揮システムが軍事環境基準に基づきハードウェアを試験する必要があるため、2026年に捕獲 27.2% が予定されています。
- 調達ルート別: OEM Directは2026年に 28.3% します。プラットフォームビルダーはカスタムI/O、熱設計、ライフサイクル条件をコンピュータメーカーと定めているためです。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「堅牢なエッジコンピューティングは、工場、輸送ネットワーク、戦術システムが生成された場所でより多くのデータを処理することで、専門的な防衛ハードウェアから日常の産業現場へと移行していくでしょう。モジュラーサーバーや組み込みサブシステムは、プラットフォーム全体の再認証をせずに新しいプロセッサで刷新できるため、新設計のシェアを得ます。」
- 戦略的意味
- ハードウェアメーカーは、防衛や鉄道の購入者がプログラム終了前に変更される可能性のあるプラットフォームを拒否するため、完全な環境試験データを公表し、長期の供給期間を約束すべきです。
- システムインテグレーターは、堅牢なコンピュータとビジョンソフトウェア、ネットワーク、セキュリティを組み合わせた検証済みのリファレンススタックを構築するべきです。
- コンポーネントディストリビューターは、標準のファンレスおよびDINレールモデルを大量に在庫すべきです。なぜなら、小規模な自動化購入者はカスタム構成よりも迅速な納品を重視するためです。
- 投資家は、防衛顧客に近い地元生産と産業収入と軍事収入のバランスの取れた供給者を優先すべきです。
対象国々の成長は 9.7% から 7.4%に及びます。台湾(9.7%)は、世界の産業コンピューティングハードウェアの多くを設計・製造し、AIサーバーやチップの容量を継続的に増やしているためリードしています。中国(9.5%)は工場自動化の規模の大きさでそれに次ぐ。韓国(8.9%)は半導体ファブやスマートファクトリーから利益を得ており、すべてのツールに加えて計算も必要としている。日本(7.5%)は成熟したロボティクスと工作機械の基盤から成長し、アメリカ(7.4%)は防衛の近代化と大規模な導入基盤に依存しており、その基盤は着実に更新している。
ラグデライズドエッジコンピューティングデバイス市場はセグメントごとにどのように分かれていますか?
モジュラー・ラギッド・サーバーが 25.3%年にラグドエッジ・コンピュート・プラットフォームをリードします。組み込みサブシステムが 23.5%年で統合/プロダクトフォームを担当します。航空宇宙/防衛が 27.2%年でシステムアプリケーション部門のトップを務めます。 OEM Directは2026年に調達ルートを 28.3% で保持します。
どのRugged Edgeコンピュートプラットフォームのリードか?
モジュラーラギッドサーバーは2026年の販売の 25.3% を占めています。
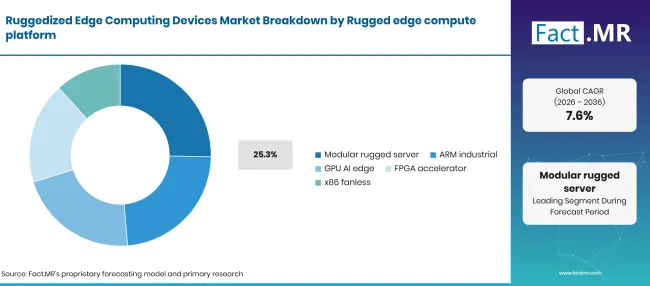
Ruggedized Edge Computing Devices Breakdown Rugged Edge Compute Platform | Source: Fact.MR
| Rugged Edge Compute Platform | シェア(2026年) |
|---|---|
| モジュラーラギッドサーバー(主要セグメント) | 25.3% |
| 他のセグメントを合わせた | 74.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
プログラムエンジニアは、カードごとにアップグレードできるボックスを求めており、新しいプロセッサやGPUが新たな衝撃や熱テストを強制しないようにしています。VPXや同様のオープン標準がそれを可能にします。Kontronは2026年10月にハンツビルでVX307H 堅牢な 3U VPXボードの米国生産を開始し、防衛顧客向けの納期短縮のためにビルド・トゥ・ストック化しました[3]。ARMの産業用プラットフォーム、GPU AIエッジシステム、FPGAアクセラレータ、そしてx86 ファンレスコンピュータがプラットフォームの構成を完成させています。GPUエッジシステムはロボティクスや検査分野で進化しつつあり、FPGAアクセラレータはレーダーや電子戦の信号処理に従事しています。要求の少ない環境で エッジコンピューティングハードウェア を購入する人は、まずx台86 ファンレスボックスから始め、その後モジュール設計へと移行することが多いです。
統合/プロダクトフォーム内で組み込みサブシステムを支えるものは何ですか?
組み込みサブシステムは2026年の収益の 23.5% を占めます。
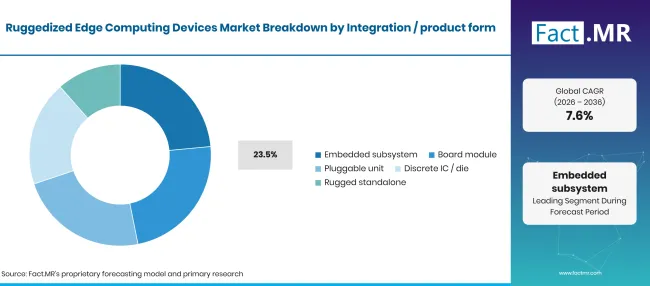
Ruggedized Edge Computing Devices Breakdown Integration Product Form | Source: Fact.MR
| 統合/プロダクトフォーム | シェア(2026年) |
|---|---|
| 組み込みサブシステム(主要セグメント) | 23.5% |
| 他のセグメントを合わせた | 76.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
機械製作者は、すでに出荷しているキャビネットやシャーシに搭載される計算を好み、これにより別の筐体とケーブルセットを省きます。Cincozeは2025年10月にMAGNET DINレールラインを立ち上げ、ビジョン誘導ロボティクス、検査、測定を用い、動作範囲はマイナス 40 から 65 度(4)です。ボードモジュール、プラグインユニット、ディスクリートICやダイ、堅牢なスタンドアロンシステムなどが統合範囲を完成させます。ボードモジュールは自社キャリアを製造したいデザイナーに適し、スタンドアロンシステムはキャビネット内部のスペースが限られている既存の 産業用ロボティクス ラインの後付け作業に適しています。
システムアプリケーションセグメントをリードするものは何でしょうか?
航空宇宙・防衛分野は2026年の需要の 27.2% を保持しています。
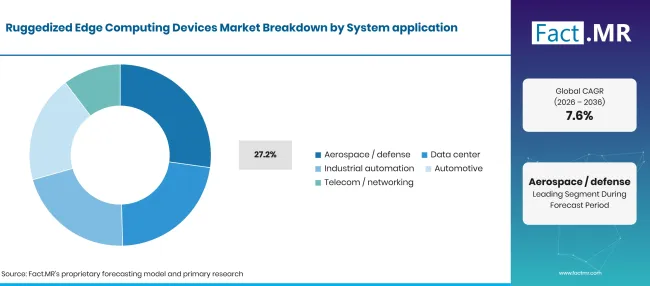
Ruggedized Edge Computing Devices Breakdown System Application | Source: Fact.MR
| システム応用 | シェア(2026年) |
|---|---|
| 航空宇宙/防衛(主要分野) | 27.2% |
| 他のセグメントを合わせた | 72.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
軍用プラットフォームは電子機器を銃撃衝撃、塩霧、大きな温度変動、不安定な車両動力にさらし、すべてのコンピュータは配備前に正式な試験を通過しなければなりません。Cincozeは、軍事偵察、リアルタイム画像解析、地形認識用のGM-1100 MXM GPUコンピュータを挙げており、車両や船舶向けのMIL-STD-810H衝撃・振動試験、9 48ボルト入力も備えています[5]。軍用ベトロニクスプログラムのミッションコンピュータも同様のルールに従っています。データセンター、産業用オートメーション、自動車および通信、ネットワークアプリケーションが残りの需要基盤を形成しています。単位としては産業用オートメーションが最も近い対応であり、通信事業者は屋外キャビネット内の5Gネットワーク機器をサポートするセルサイトに強化されたサーバーを必要とします。
調達ルートセグメントの形を成すものは何でしょうか?
OEM 2026年の価値の 28.3% を直接計算します。
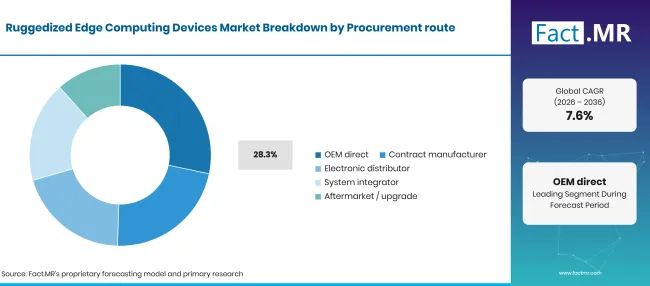
Ruggedized Edge Computing Devices Breakdown Procurement Route | Source: Fact.MR
| 調達ルート | シェア(2026年) |
|---|---|
| OEM ダイレクト(主要セグメント) | 28.3% |
| 他のセグメントを合わせた | 71.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
装甲車両、鉄道車両、生産機械の製造者は、カスタムI/O、コンフォーマルコーティング、ブランド、そして自社製品の寿命にわたり固定された材料表を必要とするため、通常コンピュータメーカーと直接交渉します。直接契約には、防衛プログラムが要求する改訂管理や長期供給条項も含まれています。契約メーカーは、組立を外注する機器開発者のために大量生産を担当します。電子販売業者は標準カタログモデルの購入者にサービスを提供し、システムインテグレーターはコンピュータとソフトウェア、ネットワークを組み合わせています。
ラグデライズドエッジコンピューティングデバイス市場の普及を加速させているものと、それを妨げているものは何でしょうか?
工場自動化、防衛自律プログラム、ローカルAI推論は、強化された計算機器の購入者層を広げています。高単価、長い検証サイクル、延長温度プロセッサの供給不足が、依然として小規模企業の採用を遅らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 航空宇宙および防衛システムにおけるラギッドコンピューティング | +2.6% | 北アメリカ、東アジア、ヨーロッパ | 長期(>=4 年) |
| 産業オートメーションとマシンビジョン | +2.1% | グローバル | 中期(2年から4 年) |
| GPUベースのエッジAIとローカル推論 | +1.7% | 北アメリカ、東アジア | 中期(2〜4 年) |
| コネクテッドビークルとインテリジェントトランスポート | +0.8% | 東アジア、ヨーロッパ、北アメリカ | 長期(>=4 年) |
| 産業用IoTとリアルタイム監視 | +0.4% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| エッジAIワークロード向けのGPU加速ラグプラットフォーム | +0.9% | 北アメリカ、東アジア | 中期(2年から4 年) |
| ミッションクリティカルプログラム向けのモジュール式ラグサーバー | +0.6% | グローバル | 長期(>=4 年) |
| 自動化および輸送用のカスタム組み込みコンピュータ | +0.4% | 東アジア、ヨーロッパ | 中期(2年〜4 年) |
| コネクテッドビークルとスマートインフラのための堅牢なコンピュート | +0.3% | 東アジア、北アメリカ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 特殊な堅牢なプラットフォームの初期費用が高い | -0.8% | グローバル | 短期(<=2 年) |
| 複雑なカスタマイズ、統合、検証 | -0.6% | グローバル | 中期(2年から4 年) |
| 延長温度プロセッサおよび部品の供給制限 | -0.5% | グローバル | 中期(2年から4 年) |
| サイバーセキュリティと接続されたエッジシステムの長期保守 | -0.3% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までにラグデライズドエッジコンピューティングデバイス市場を拡大している国はどこですか?
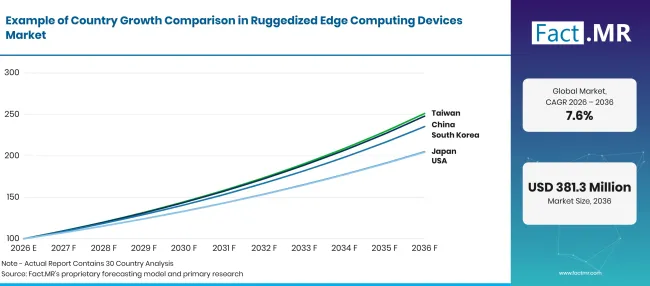
Ruggedized Edge Computing Devices Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 台湾 | 9.7% |
| 中国 | 9.5% |
| 韓国 | 8.9% |
| 日本 | 7.5% |
| 米国 | 7.4% |
出典: Fact.MRの分析。2026年11月9日 更新
台湾での養子縁組を支えるものは何ですか?
9.7% CAGR、深層埋め込みコンピューティングの供給基盤と急速なAIハードウェアの構築によって推進されています。
台湾にはファンレスコンピュータ、エッジAIボックス、産業用基板を設計する多くの企業が存在し、新製品はまず現地工場に届きます。島の半導体セクターはそのエコシステムの基盤であり、U.S. International貿易庁によると2025年前半の集積回路輸出は約USD 92.5億ドルに達しました[6]。ファブリック、パッケージング工場、サーバー組立ラインはすべて、ツール監視と自動検査に堅牢なコンピュートを使用しています。
中国はどのように需要を拡大しているのでしょうか?
9.5% CAGR、AIと産業用インターネットを結びつける全国的なプログラムによって支えられています。
2026年1月に発表された計画では、2028年までに少なくとも 50,000 社の企業でネットワークアップグレードを行い、 20 主要産業の高品質なデータセットを導入することが求められています[7]。これらのアップグレードにより、エッジサーバーやゲートウェイが生産現場に配置されます。接続性はすでに整っており、2025年末までに 4.84 00万台の 5G基地局が設置されています[1]。地元のロボット製造者や電気自動車工場は組み込みコントローラーやビジョンコンピュータの安定した購入者となっています。
韓国の養子縁組を形作っているものは何でしょうか?
8.9% CAGR、チップファブや全国的なスマートファクトリー推進の助けを得ています。
韓国の半導体輸出は2025年に USD 173.4 億台という記録を更新し、政府のプロジェクトでは2026年から2030年にかけて約 USD 664 百万台のオンデバイスAIチップを計画しています[8]。ファブは数千のツールを稼働させており、それぞれがプロセスデータのローカル計算を必要としています。2024年時点で約 30,000 のスマート工場が稼働しており、政府は2030年までに 100 以上のAIベースの製造ゾーンを目標としています[9]。
日本での養子縁組を支えるものは何ですか?
7.5% CAGR、成熟したロボット工学の基盤が制御を継続的にアップグレードし続けていることを反映しています。
2026年5月に内閣で承認された2026年ホワイトペーパー・オン・ Manufacturing Industriesでは、産業競争力向上の優先事項としてAIとデジタル技術が挙げられています[10]。日本の国内生産量は2025年の約 USD 6.0 0億台と推定されています[11]。ロボットや工作機械の製造業者は、モーションコントロール、点検、予知保全のためにファンレスコンピュータを組み込みています。
アメリカはどのように需要を発展させているのか?
7.4% CAGR、防衛の近代化と工場のAIが大規模な導入基盤を更新する中で、
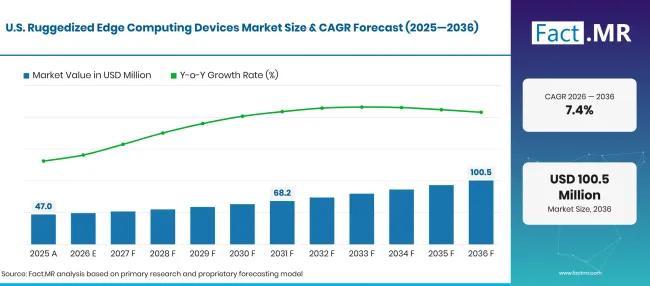
Ruggedized Edge Computing Devices Forecast Usa | Source: Fact.MR
2026会計年度の防衛予算要求には、堅牢なミッションコンピュータ内のチップの国内供給を支援するマイクロエレクトロニクスのための USD 2.9 億ドルが含まれています[2]。産業面では、国立標準技術研究所(NIST)が2025年12月に、OTサイバーセキュリティ、デジタルツイン、産業用AIの研究のための運用データを生成する改良型ロボットワークセルに関する報告書を発表しました[12]。 無人戦闘航空機 から地上ロボットに至るまでの車両プログラムが、ミッションコンピュータの需要を安定させています。
ラグデッドエッジコンピューティングデバイス市場をリードしているのは誰ですか?
競争は異なる強みで勝つ3つのグループに分かれます。Advantech、ADLINK、AAEONを筆頭とする幅広い産業用コンピューティングサプライヤーは、ファンレスPCやNVIDIA Jetsonモジュールを基盤としたエッジAIボックス、シングルボードコンピュータ、コンピュータオンモジュールをカバーし、カタログの幅広さ、グローバル流通、迅速な更新サイクルで競合しています。
防衛に特化した組み込みスペシャリスト、特にKontronはVPXボード、ミッションコンピュータ、認定現地生産で競合しています。Kontronは2026年10月に米国でVX307Hボードの製造を開始しました[3]。CincozeやOnLogicのような堅牢なシステムスペシャリストは、工場、車両、遠隔地向けのコンパクトで広温設計で競合しています。Cincozeは2025年10月に機械ビジョン用のMAGNET DINレールラインを導入し[4]、防衛偵察向けにMXM GPUコンピュータを配置しています[5]。一方、OnLogicは極限エッジ展開用にKarbonシリーズを販売しています。3つのグループすべてにおいて、買い手はGPU性能と長期稼働率、そして環境試験の文書化を組み合わせたサプライヤーに報いるでしょう。
主要な提供者はどの企業ですか?
ラグデライズドエッジコンピューティングデバイス市場の主要企業には、Advantech、Kontron、ADLINK Technology、AAEON、Cincoze、OnLogicが含まれます。
- アドバンテック
- コントロン
- ADLINK技術
- アイオン
- チンコゼ
- OnLogic
参考文献
- [1] 中国国家統計局(2026年2月 28日)中華 人民共和国の2025年国家経済社会発展に関する統計公報。
- [2] 国防次官(会計監査官)室。(2025年6月) 国防予算概要:アメリカ国防総省 2026会計年度予算要請。
- [3]コントロン。(2026年10月 12日) コントロンはハンツビルにVX307H Productionを設立し、米国防衛製造を拡大。
- [4]シンコズ。(2025年10月 16日) シンコズが新しいMAGNET製品ラインを発表:マシンビジョン向けの高性能DINレール組み込みコンピュータ。
- [5]シンコゼ。(2025年7月 24日)。 シンコゼ MXM GPU コンピュータ:製造、輸送、防衛のためのAIソリューション。
- [6]国際貿易庁。(2025年12月 1日) 台湾:半導体、AI向けチップ設計を含む。
- [7]中華人民共和国国務院(2026年1月 7日) 中国は産業用インターネットとAIの統合を深化する計画を発表。
- [8]国際貿易庁。(2026年6月 8日)。 韓国AI半導体。
- [9]国際貿易庁。(2026年6月 29日)。 韓国:製造技術:スマートファクトリー。
- [10]経済貿易産業省。(2026年5月 29日)。 2025会計年度製造技術促進施策(2026 Manufacturing Industries ホワイトペーパー)発表。
- [11]国際貿易庁(2025年11月18日)日本:工業工作機械
- [12]国立標準技術研究所。(2025年12月)運用技術(OT)研究のための改良型ロボットワークセル(NIST国際情報8604)。
この報告書が答えます
- 収益はモジュラー型堅牢なサーバー、ARM産業用プラットフォーム、GPU AIエッジシステム、FPGAアクセラレータ、そしてX86 ファンレスコンピュータ間でどのように分配されているのでしょうか?
- なぜ組み込みサブシステムが統合ミックスをリードしているのか、そしてどの設計特性が機械製作者をそれに忠実に保つのか?
- なぜ航空宇宙および防衛プログラムがハードエンドエッジコンピューティングの主な応用なのでしょうか?
- OEM契約、契約製造、流通、統合はサプライヤー選択にどのような影響を与えるのでしょうか?
- 5か国のうちどの国が最も早く成長し、どの産業プログラムがそのギャップを説明するのでしょうか?
- GPUの加速とモジュール設計は、堅牢なコンピュータメーカーに新たな収益をもたらすのでしょうか?
ラグデライズド・エッジコンピューティング・デバイス市場は何をカバーしていますか?
本研究は、ロボットセルから車両の車体、または道路脇のキャビネットに至るまで、データが作成される地点でソフトウェアを実行するハードコンピュータを追跡しています。モジュール式の堅牢なサーバー、組み込みコンピュータ、GPUエッジシステム、FPGAプラットフォーム、ファンレス産業用PCが中核製品群を形成しています。
収益は、航空宇宙・防衛、データセンター、産業オートメーション、自動車および通信用途を含むハードウェアの製造販売価格に基づいて評価されます。 OEM 契約、契約メーカー、ディストリビューター、インテグレーター、アフターマーケットアップグレードを通じた販売はすべて総額に含まれます。
スコープには何が含まれているのでしょうか?
堅牢な組み込みコンピュータ、モジュール式の堅牢なサーバー、ARM産業用コンピュータ、GPUエッジシステム、FPGAアクセラレータ、過酷な環境向けに設計されたX86 ファンレスプラットフォームが含まれます。
組み込みサブシステム、ボードモジュール、プラグ可能ユニット、ディスクリートICやダイ、スタンドアロンの堅牢なシステムも、適格なエッジコンピューティングの役割として販売される際にカウントされます。
防衛プラットフォーム、工場機器、車両、データセンターのエッジサイト、通信ネットワークに搭載されるハードウェア、さらには 自律移動ロボット向けのオンボード計算も対象です。
範囲から除外されるものは何ですか?
ラグスやエッジ特化設計のない消費者向けノートパソコン、デスクトップ、スマートフォン、オフィスコンピュータは除外されます。
クラウドサブスクリプション、ソフトウェアのみのエッジプラットフォーム、AIモデル、分析サービスはこのハードウェア研究の対象外です。
ハード設計のない汎用データセンターサーバーや標準的なネットワークスイッチはカウントされません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
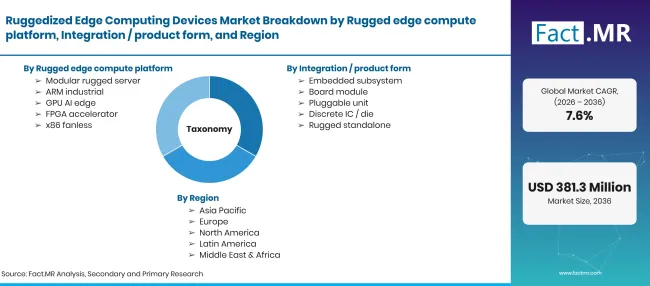
Ruggedized Edge Computing Devices Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD百万USD、2036年には百万CAGR |
| 市場の定義 | 過酷な運用環境下で、産業、防衛、航空宇宙、自動車、通信、インフラなど、データをソースの近くで処理・分析する堅牢なコンピューティングハードウェアです。 |
| Rugged Edge Compute Platform | モジュラーラギッドサーバー;ARMインダストリアル;GPU AI Edge;FPGAアクセラレーター;x86 ファンレス |
| 統合/プロダクトフォーム | 組み込みサブシステム;ボードモジュール;プラグインユニット;ディスクリートIC/ダイ;堅牢スタンドアロン |
| システム応用 | 航空宇宙/防衛、データセンター、産業自動化、自動車、通信/ネットワーキング |
| 調達ルート | OEM ダイレクト;契約製造;電子ディストリビューター;システムインテグレーター;アフターマーケット/アップグレード |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 台湾;中国、韓国、日本;米国 |
| 紹介企業 | アドバンテック;コントロン;アドリンク・テクノロジー;AAEON;シンコズ;オンロジック |
| 予測期間 | 2026年から2036年 |
| アプローチ | 防衛、工場、車両、通信プラットフォームにおける堅牢な計算の設置ベースおよび交換サイクルを、サプライヤーポートフォリオや各国の自動化プログラムと比較して検証しました。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
Rugged Edge Compute Platformによる
- モジュラーラグドサーバー
- ARMインダストリアル
- GPU AI Edge
- FPGAアクセラレーター
- x86 ファンレス
-
統合/製品形態別
- 組み込みサブシステム
- ボードモジュール
- プラグ可能ユニット
- 離散IC/ダイ
- ラギッド・スタンドアロン
-
システム別アプリケーション別
- 航空宇宙/防衛
- データセンター
- 産業自動化
- 自動車
- 通信 / ネットワーク
-
調達ルートによる
- OEM ダイレクト
- 契約製造者
- 電子ディストリビューター
- システムインテグレーター
- アフターマーケット/アップグレード
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の堅牢なエッジコンピューティングデバイス市場の規模はどのくらいですか?
堅牢なエッジコンピューティングデバイス市場はどのくらいの成長率を記録するのでしょうか?
どの堅牢なエッジコンピュートプラットフォームがリードしていますか?
どの統合リードやプロダクトフォームリードですか?
どのシステムアプリケーションがリードしますか?
どの調達ルートが先に進むのでしょうか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード