- Market Value (2025): USD 58.2 Bn
- Estimated Value (2026): USD 60.9 Bn
- Forecast Value (2036): USD 95.5 Bn
- CAGR (2026-2036): 4.6%
2036年までに車両ブレーキシステムおよびサブシステム市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 60.9億人、2036年にはUSD 95.5億人に4.6% CAGR。
- 車両ブレーキシステムおよびサブシステム市場は2025年にUSD 58.2億に達しました。
- ブレーキハードウェアや電子制御システムが新車組立に不可欠なため、収益は2026年に USD 60.9 億 ドルから2036年には USD 95.5 億 ドルに達すると予測されています。
- 2026年から2036年の見通しは、継続的なメンテナンスニーズと電子ブレーキを反映した4.6% CAGRを掲げています。
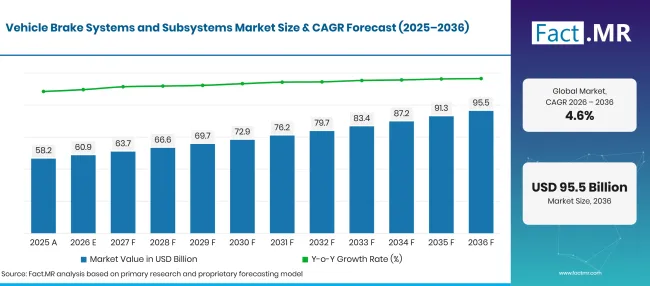
Vehicle Brake Systems And Subsystems Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 58.2 |
| 2026 | 推定 | 60.9 |
| 2036 | 予報 | 95.5 |
| CAGR 2026年から2036年 | 予測期間 | 4.6% |
出典: Fact.MRの分析。2026年11月6日 更新
車両ブレーキシステムおよびサブシステム市場の成長を背景にした決定的な数字は何ですか?
市場は2026年から2036年の間に年間価値が USD 34.6 億ドル加算されます。
- 市場の需要要因
- 車両エンジニアリングチームは、変化する道路や荷重条件に対応できる制動性能を一貫させる必要があります。
- フリートオペレーターは、整備が車両の利用可能性に与える影響を通じてブレーキ装備を評価します。トラックやバスが修理が必要な場合、作業場はそのモデルに適したディスク、パッド、制御モジュールを入手できなければなりません。装着遅延は車両の運用停止につながる可能性があるためです。
- 車両メーカーはプラットフォーム設計時に電子ブレーキ機能を評価することが増えています。2025年1月、ボッシュは油圧ブレーキ・バイ・ワイヤシステムの 3,300キロメートル公道試験を完了したと報告しました[3]。
- 分析された主要セグメント
- 製品タイプ別:ディスクブレーキは2026年市場価値の 38.5% を占めています。直接摩擦インターフェースは、再現可能な性能と定期的なサービス交換をサポートします。
- 車両タイプ別:2026年の車両タイプ構成の 82.0% は大型商用車です。高負荷での車両は厳しいブレーキ仕様と整備の注意が必要です。
- 販売チャネル別: OEM 2026年には 58.7% でリードしています。なぜなら、ブレーキアーキテクチャの選択は量産前に行われるからです。
- 技術別:油圧システムは2026年時点でも 64.3% のままです。油圧圧は乗用車のディスクブレーキやドラムブレーキの操作方法として広く使われているからです。
- アナリストの意見 Fact.MR
- Brocの主任コンサルタント、シャンブ・ナート・ジャ氏は Fact.MR次のように述べています。「ブレーキサプライヤーにとって、新車プログラムを獲得するには、信頼性の高い故障処理と制動性能が求められます。メーカーは、開発中に電子ユニットが特定の故障にどのように対応するかを確立し、車両が運用開始後も適切な交換部品を常に入手可能にしておく必要があります。」
- 戦略的意味
- ブレーキメーカーは、重複可能な摩擦性能を記録し、車両試験中に特定の故障に電子制御がどのように応答するかを示すべきです。これにより、車両メーカーは量産前にシステムを承認する際の明確な基盤が得られます。
- 車両組立業者は、回生減速、安定性制御、従来の摩擦ブレーキが連携して動作する必要があるため、プラットフォーム開発の早期段階でブレーキアーキテクチャを選択することで恩恵を受けます。設計変更が遅れると、さらなる統合やテスト作業が生まれる可能性があります。
- フリートサービスネットワークは、点検結果や実際の部品摩耗を考慮してブレーキ交換を計画しつつ、車両固有の部品を常に利用可能にしておくべきです。これにより、ワークショップは予定された車両のダウンタイムを延長せずに修理を完了できます。
- 部品販売業者は、正確なモデル番号や部品番号の記録を維持することで、承認済みの交換品と外観は似ているが互換性のない製品を区別できるように、装着ミスを減らすことができます。
ドイツは 5.3% CAGR年、次いでブラジルが 4.8%人と予測されています。アメリカは 4.4%人、イギリスは 3.9%人と見込まれています。
車両ブレーキシステムおよびサブシステム市場はセグメントごとにどのように構成されていますか?
ディスクブレーキが製品タイプでリード 38.5%;重商用車が 82.0%で車両タイプをリード; OEM が 58.7%で販売チャネルをリード;油圧リード技術が 64.3%。
どの製品タイプが主流なのでしょうか?
ディスクブレーキは2026年の価値の 38.5% を表しています。
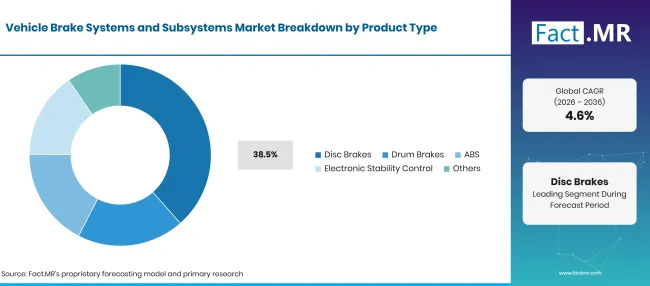
Vehicle Brake Systems And Subsystems Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ディスクブレーキ | 38.5% |
| その他の製品タイプを組み合わせた | 61.5% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
ディスクブレーキは、メーカーがローターとキャリパーシステムを用いて安定したブレーキ、熱管理、電子制御システムとの統合を実現し、リーダーシップを発揮しています。乗用車および商用車での幅広い使用が、ディスク、パッド、キャリパーの部品需要を支えています。ZFは引き続き、純正機器やアフターマーケット向けのディスクブレーキシステムの供給を続けています。
ビークルタイプのセグメントをリードしているのは何でしょうか?
大型商用車は2026年の価値 82.0% を獲得しています。
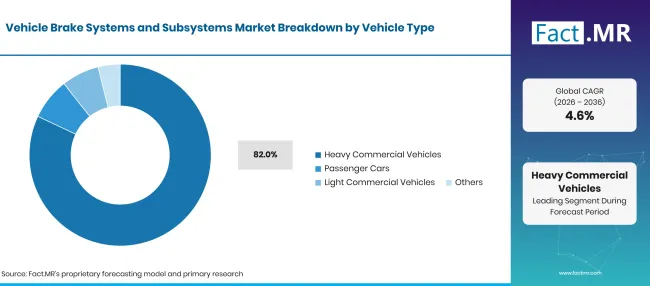
Vehicle Brake Systems And Subsystems Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 大型商用車 | 82.0% |
| 他の車両タイプを組み合わせて | 18.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
大型商用車は、トラック、バス、トレーラーが高車両質量や繰り返す停止サイクルに対応するために頑丈なブレーキ部品を必要とするため、大きなブレーキシステム需要を占めています。現在の商用車のポートフォリオには、空気圧ブレーキシステム、ディスクブレーキ、ドラムブレーキ、シリンダー、コントロールユニットが含まれ、重装備車両全体の継続的な機器供給と交換需要を支えています。
セールスチャネルは需要をどのように形成するのでしょうか?
OEM 2026年価値の 58.7% でリードしています。
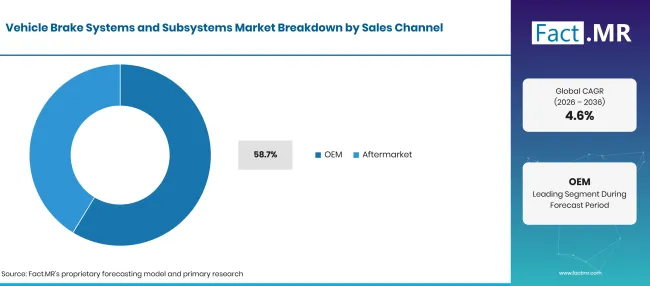
Vehicle Brake Systems And Subsystems Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM | 58.7% |
| アフターマーケット | 41.3% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
OEM 需要は依然として高く、ブレーキシステムは製造時に設計・試験・統合されており、サプライヤーはディスク、キャリパー、アクチュエーション、電子制御に関してメーカーと直接連携しています。アフターマーケットは依然として重要であり、車両や車両所有者が摩耗部品を交換し、ブレーキパッド、ローター、キャリパー、関連サービス部品の需要が繰り返されています。
油圧技術を支えるものは何でしょうか?
油圧システムは2026年の価値 64.3% を持っています。
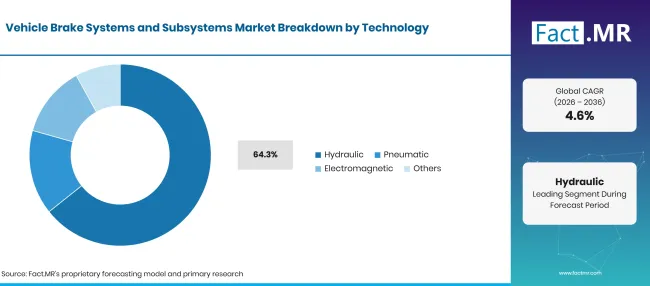
Vehicle Brake Systems And Subsystems Market Breakdown Technology | Source: Fact.MR
| 油圧 | シェア(2026年) |
|---|---|
| 油圧 | 64.3% |
| その他の技術を組み合わせた | 35.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
油圧ブレーキは乗用車や軽自動車のカテゴリーでおなじみのアーキテクチャです。ペダル入力や電子制御アクチュエーターが流体圧力を生み出し、ハンドルに力を加えます。空気圧システムは特に重い商用車に関連しており、圧縮空気が負荷の高いブレーキアセンブリを作動させることができます。
車両ブレーキシステムおよびサブシステム市場の普及を加速させているものと、それを妨げているものは何でしょうか?
新しい車両プログラムと電子ブレーキ制御は、完全なブレーキシステムの需要を支えています。メーカーはまた、これらの設計がより広く使われる前に、安全承認、統合試験、修理可能な交換部品のコストも管理しなければなりません。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 車両生産とプラットフォームの刷新 | +1.2% | グローバル | 短期から中期 |
| ブレーキ・バイ・ワイヤ車両プログラム | +0.9% | ヨーロッパ、北アメリカ、東アジア | 中期 |
| 商用車両の整備 | +0.8% | グローバル | 短期的 |
| 回生ブレーキの調整 | +0.6% | 北アメリカ、ヨーロッパ、東アジア | 中期 |
| 電子安定関数 | +0.5% | グローバル | 中期 |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 統合型ブレーキ・バイ・ワイヤ組立体 | +0.8% | ヨーロッパ、東アジア | 中期 |
| 商用車サービス補償 | +0.6% | グローバル | 短期的 |
| 電気自動車用の低抗力キャリパー | +0.5% | ヨーロッパ、東アジア | 中期 |
| 車両専用アフターマーケットカタログ | +0.3% | グローバル | 短期的 |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 安全承認と故障試験 | -0.8% | グローバル | 中期 |
| 電子積分の高度な複雑さ | -0.6% | グローバル | 中期 |
| 交換部品の価格圧力 | -0.4% | グローバル | 短期的 |
| 車両生産の不均一 | -0.3% | ヨーロッパ、アメリカ大陸 | 短期的 |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までに車両ブレーキシステムおよびサブシステム市場を拡大している国はどこですか?
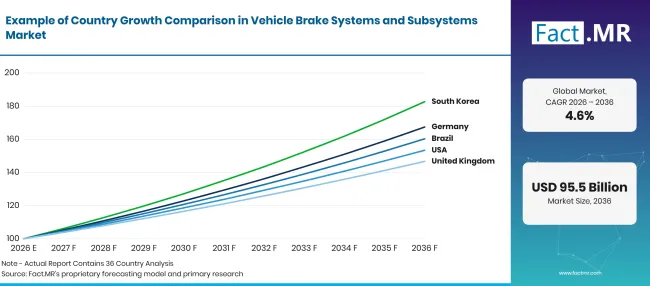
Vehicle Brake Systems And Subsystems Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 5.3% |
| ブラジル | 4.8% |
| アメリカ合衆国 | 4.4% |
| イギリス | 3.9% |
| 日本 | 3.5% |
出典: Fact.MRの分析。2026年11月6日 更新
ドイツの車両ブレーキ需要を支えるものは何でしょうか?
5.3% CAGR、地元の車両生産やシステムエンジニアリングと連携しています。
ドイツ39;ブレーキシステムの需要は車両の組み立ておよび早期部品承認と密接に関連しています。ドイツ自動車産業協会は2026年1月に、2025年中に約 4.15 00万台の乗用車を生産したと報告しています[1]。各車両プログラムは、メーカーを満たすディスクアセンブリやブレーキ制御の機会を創出します。†39;正確な運用要件を満たしています。同じ2026年1月の発表で、協会は2025年に約 856,600 件の電気乗用車登録を記録しました。
ブラジルはブレーキシステムの需要をどのように発展させているのでしょうか?
4.8% CAGR、車両組立やフリート更新に関連しています。
ブラジル'車両組立ラインは、完全な制動アセンブリおよび補助部品の市場を提供しています。
アメリカの養子縁組を支援するとは何でしょうか?
4.4% CAGR、車両技術やサービス市場によって形作られました。
アメリカのブレーキシステムの需要は、新車の電子機器と大規模な修理市場を組み合わせています。米国エネルギー情報局(EIA)は2026年2月、電動化車両が2025年の新型軽車両販売の約 22% を占めると報告しています[2]。これらの車両には、モーターベースのエネルギー回収と連携した摩擦ブレーキ制御が必要です。同じ機関は2026年10月、ハイブリッド車が第3四半期の新車軽車両販売の 16% を占めたと報告しました[6]。
英国のブレーキシステム市場はどのように進展していますか?
3.9% CAGR、新規登録や車両サービスのニーズに関連しています。
イギリスは電気自動車の用途や交換市場においてブレーキサプライヤーに機会を提供しています。運輸省は2026年4月に、2025年に 473,226 台のゼロエミッション車が新たに登録されたと報告しました[7]。追加の電気モデルごとに、車両の質量と制御レイアウトに適したブレーキハードウェアが必要です。また、2025年には新たに登録されたゼロエミッション軽貨物車 30,524 台もカウントしています。工場出荷量は、直接の純正機器発注に制約となっています。2026年1月、米国自動車製造業者協会は、2025年に英国の車両生産が 15.5% 減少したと報告しました[5]。
日本のブレーキシステムの展望を形作る要因は何でしょうか?
3.5% CAGR、既存の自動車メーカーやサプライヤーエンジニアリングと結びついています。
日本'のブレーキサプライチェーンは、確立された車両メーカーとその部品エンジニアリングチームと密接に連携しています。
車両ブレーキシステムおよびサブシステム市場のリーダーは誰ですか?
ブレーキサプライヤーは、支援するアプリケーション、承認された部品の範囲、車両プラットフォームの整備能力で競争します。ロバート・ボッシュはブレーキ制御および交換部品を開発しています。
コンチネンタルのオートモーティブグループは2025年にAUMOVIOのアイデンティティを導入したため4、現在の運営アイデンティティは従来のコンチネンタル名と区別されるべきです。Knorr-Bremseは鉄道および商用車システムに注力し、HaldexはSAF-HOLLANDグループ内で商用車のブレーキ用途を提供しています。乗用車と商用サプライヤーの混合により、適切な車両カテゴリー内で競争的な比較を行う必要があります。
主要な提供者はどの企業ですか?
主な企業には Robert Bosch GmbH; Continental AG / AUMOVIO(自動車ブレーキ事業); ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.;ブレンボ; Astemo Ltd.;HLマンド;ハルデックス(SAF-ホランドグループ); Knorr-Bremse AG。
- Robert Bosch GmbH
- Continental AG / AUMOVIO(自動車ブレーキ事業)
- ZF Friedrichshafen AG
- AISIN Corporation
- Akebono Brake Industry Co., Ltd.
- ブレンボ
- Astemo Ltd.
- HLマンドー
- Haldex(SAF-HOLLANDグループ)
- Knorr-Bremse AG
参考文献
- [1]国家連邦(Destatisis)。(2025年11月 19日)。 乗用車の生産。
- [2] 米国エネルギー情報局(U.S. Energy Information Administration)(2026年2月 9日) ハイブリッド車の販売が2025年に増加し続ける中、電気自動車の販売は減少しました。
- [3]Robert Bosch GmbH。(2025年1月28日)。ボッシュから北極圏までのブレーキ・バイ・ワイヤ。
- [4] Continental AG。(2025年7月 31日) Group Sector Automotiveは、将来のモビリティ向け技術を持つAUMOVIOとして自社を発表します。
- [5]国家統計局。(2026年10月 8日) 英国の新車登録および生産。
- [6] 米国エネルギー情報局(AIA)。(2026年10月 19日) ハイブリッド販売は増加している一方で、バッテリー電気自動車の販売は税控除終了後も減少傾向にあります。
- [7]運輸省。(2026年4月 29日) 車両免許統計、イギリス:2025年。GOV.UK。
この報告書が答えます
- この分析では、ディスクブレーキとドラムブレーキと電子制御機能を比較しています。
- 車両分析は商用車と乗用車の制動要件を比較します。
- チャネル分析は、 OEM プラットフォーム承認がワークショップやフリートの交換購入とどのように異なるかを検証します。
- 国別カバレッジは、ドイツ、ブラジル、アメリカ、イギリス、日本の組立と電化を調査しています。
- サプライヤー分析は乗用車システム、商用ブレーキスペシャリスト、そしてブレーキ・バイ・ワイヤ開発の役割を区別します。
車両ブレーキシステムおよびサブシステム市場は何をカバーしていますか?
この市場は、摩擦ブレーキやその制御装置を含む道路車両で使用されるブレーキアセンブリを対象としています。収益は新車の組み立てや交換用途のために販売された部品ごとにカウントされます。
スコープには何が含まれているのでしょうか?
自動車用ブレーキキャリパーやブレーキディスク、ローターに関する研究は、これらの個々の部品についてより詳細な情報を提供しています。
範囲から除外されるものは何ですか?
車両推進システムおよび無関係なシャーシ部品はこの分析の対象外です。市場は産業用機械のみで使用される完全な車両およびブレーキ部品を除外しています。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
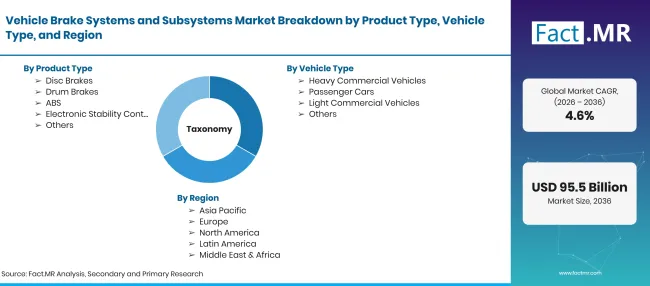
Vehicle Brake Systems And Subsystems Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 乗用車および商用道路車両の減速、停止、安定化に使用される車両ブレーキアセンブリおよびサブシステム。 |
| 製品タイプ | ディスクブレーキ、ドラムブレーキ、ABS、電子安定制御、その他 |
| 車両の種類 | 大型商用車;乗用車;軽商用車 |
| 販売チャネル | OEM;アフターマーケット |
| 技術 | 油圧式、空気式、電磁式、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | Robert Bosch GmbH; Continental AG / AUMOVIO(自動車ブレーキ事業); ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.;ブレンボ; Astemo Ltd.;HLマンド;ハルデックス(SAF-HOLLANDグループ); Knorr-Bremse AG。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 車両生産、ブレーキアーキテクチャ、 OEM 組立装備、車両パルクおよび交換チャネル解析 |
出典: Fact.MRの分析。2026年11月6日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- ディスクブレーキ
- ドラムブレーキ
- ABS
- 電子安定制御
- その他
-
車両タイプ別
- 大型商用車
- 客車
- 軽商用車
-
販売チャネル別
- OEM
- アフターマーケット
-
技術別
- 油圧
- 空気圧式
- 電磁
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の車両ブレーキシステムおよびサブシステム市場の規模はどのくらいですか?
2026年から2036年までの間、どのような CAGR が適用されるのでしょうか?
指定されたリードシェアを占める商品タイプは何でしょうか?
どの車両タイプがリードしますか?
どの販売チャネルがより大きなシェアを持っているのでしょうか?
どのアクチュエーション技術が先導しているのでしょうか?
選ばれた国のうち、どの国が最も高い CAGRを誇りますか?
どのサプライヤーが対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード