- Market Value (2025): USD 7.1 Bn
- Estimated Value (2026): USD 7.41 Bn
- Forecast Value (2036): USD 11.3 Bn
- CAGR (2026-2036): 4.4%
Какова прогнозируемая стоимость рынка автомобильных шин с протектором к 2036 году?
USD 7.4 миллиарда в 2026 году до USD 11.4 миллиарда к 2036 году в 4.4% CAGR.
- Согласно Fact.MR анализу, рынок автомобильных шин с протектором достиг USD 7.1 миллиарда в 2025 году.
- Спрос вырастет с USD 7.41 миллиарда в 2026 году до USD 11.3 миллиардов к 2036 году.
- Прогнозы на 2026–2036 годы фиксируют 4.4% CAGR, при этом операторы грузовиков и сервисные сети шин составляют основную базу покупателей.
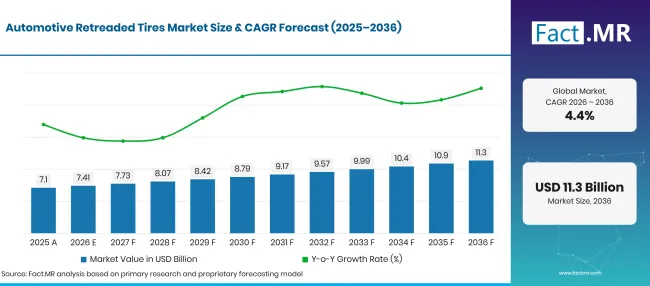
Factmr Automotive Retreaded Tires Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 7.1 |
| 2026 | Оценка | 7.41 |
| 2036 | Прогноз | 11.3 |
| CAGR 2026–2036 | Прогнозный период | 4.4% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Каковы определяющие показатели роста рынка автомобильных шин с протектором?
Прогнозируется абсолютная возможность в USD 4.0 миллиарда в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Операторы тяжёлых грузовиков используют услуги по повторному протектору, чтобы получить больше использования шины после износа исходного протектора. Шину можно заменить при хорошем состоянии корпуса.
- Команды технического обслуживания автопарка проверяют состояние шин и прошлые ремонты перед утверждением замены протектора. Это делает качество корпуса важным фактором при повторных заказах на повторные прокладки.
- Коммерческие автопарки также обращают внимание на новые разработки продуктов. В июне 2025 года Michelin расширила линейку горячих шин REMIX 2 для грузовиков X MULTI, используемых на региональных маршрутах [2].
- Ключевые сегменты, проанализированные
- По типу продукта: В 2026 году дозасушение составляет 65.8% долю, так как мастерские наносят подготовленный материал протектора на проверенные корпуса.
- По типу транспортного средства: Тяжёлые коммерческие автомобили составляют 58.7% долю в 2026 году, поскольку операторы автопарков управляют многими позициями шин в ходе повторных циклов обслуживания.
- По каналу продаж: Aftermarket занимает 62.3% долю в 2026 году, поскольку повторное производство происходит после использования автомобиля и износа шин, а не сборки нового автомобиля.
- По процессу: Горячая переработка составляет 67.3% долю в 2026 году по отдельной классификации процессов, используемой для данного отчета.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Автопарки грузовиков часто сравнивают стоимость шин на протяжении всего срока службы. Они также ценят сервисных партнёров, которые вовремя возвращают пригодные для использования корпусы. Эта оценка отражает распространённые отраслевые практики и не основана на завершённых интервью с покупателем.»
- Стратегические последствия
- Менеджеры автопарка часто отслеживают причины вывода шин из эксплуатации и фиксируют состояние корпуса со временем. Это помогает им отличать нормальный износ от случайных повреждений.
- Поставщики повторных протекторов сопоставляют схемы протектора с маршрутами, по которым работают их клиенты. Они также проверяют поступающие корпуса перед подтверждением графиков возврата.
- Дистрибьюторы шин часто планируют услуги по сбору и возврату в соответствии с графиками работы региональных автопарков.
- Производители могут чётко указать требования к обсадной конструкции и стандарты обработки для каждого продукта с повторным протектором. Это помогает автопаркам выбрать наиболее подходящий вариант для их операций.
Великобритания лидирует в группе с 5.0% CAGR. Германия следует с 4.6%, а США — 4.2%. Япония достигает 3.9%, а Бразилия — 3.1%. Различия в расстояниях маршрутов и доступности сервисной сети влияют на то, как автопарки покупают шины с повторным протектором.
Как рынок автомобильных шин с протектором распределён по сегментам?
Pre-Cure отвечает за 65.8%; 58.7%тяжёлых коммерческих транспортных средств; Aftermarket 62.3%; Горячий повторный протектор 67.3%.
Какой тип продукта доминирует?
Pre-Cure занимает 65.8% долю в 2026 году.
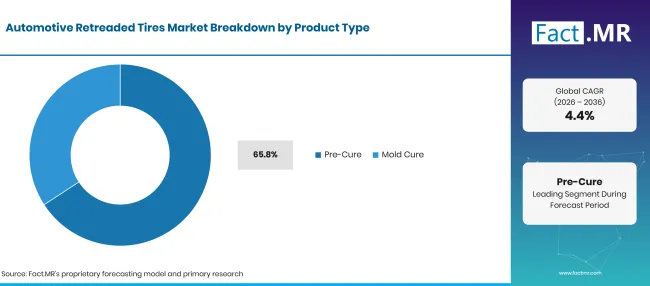
Factmr Automotive Retreaded Tires Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Pre-Cure (ведущий сегмент) | 65.8% |
| Другие объединённые сегменты | 34.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Предварительное отверждание использует готовый протектор, который наносится на подготовленную обшивку шины. Такой подход позволяет мастерским выбирать узоры протектора, соответствующие различным операциям грузовика. Повторный протектор с формой — ещё один вариант, при котором узор протектора формируется во время процесса повторного протектора. Выбор между двумя вариантами часто зависит от настройки мастерской, методов производства и состояния поступающих шин.
Что ведёт сегмент типа транспортных средств?
Тяжёлые коммерческие автомобили занимают 58.7% долю в 2026 году.
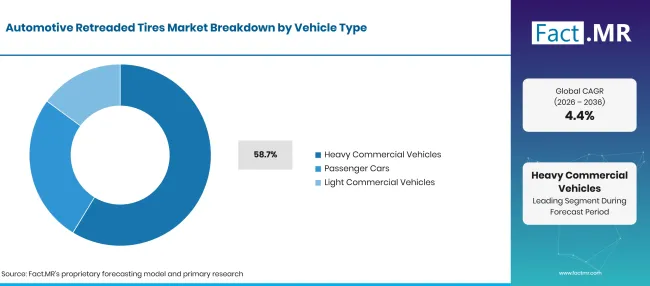
Factmr Automotive Retreaded Tires Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Тяжёлые коммерческие автомобили (ведущий сегмент) | 58.7% |
| Другие объединённые сегменты | 41.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Дальние грузовики и другие тяжёлые коммерческие транспортные средства обеспечивают большой пробег при регулярной эксплуатации. Это делает восстановление шин и повторное использование важной частью обслуживания автопарка. Легковые автомобили составляют отдельный сегмент, где доступность шин и покупатели отличаются. Легкие коммерческие автомобили работают на маршрутах доставки и обслуживания, где частые остановки и разные дорожные условия влияют на использование шин.
Как канал продаж влияет на покупки?
Aftermarket занимает 62.3% долю в 2026 году.
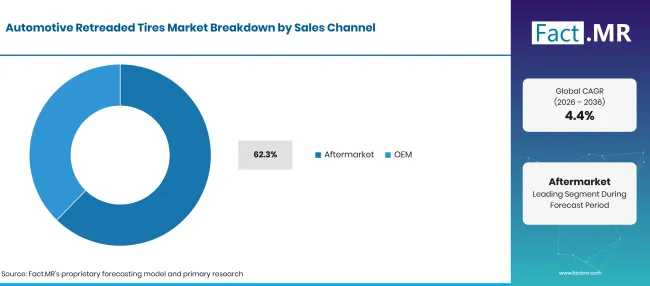
Factmr Automotive Retreaded Tires Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| Aftermarket (ведущий сегмент) | 62.3% |
| Другие объединённые сегменты | 37.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Спрос на вторичный рынок связан с сроком службы автомобилей и заменой изношенных шин. Операторы автопарков обычно делают такие заказы через дилеров шин или поставщиков услуг по повторному протектору. Оригинальное оборудование обслуживает другой рынок. Сбор шин и отслеживание корпуса помогают сервисным компаниям управлять запасами и избегать ошибок в замене.
Какой процесс составляет большую долю?
Hot Rereading занимает 67.3% долю в 2026 году.
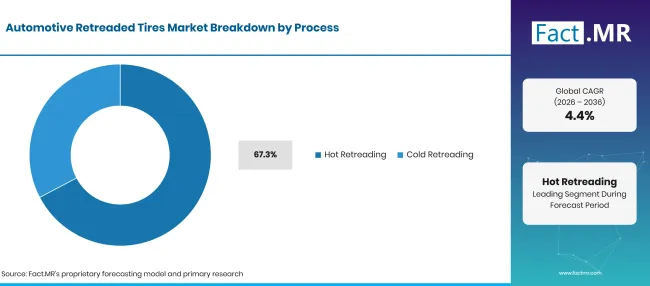
Factmr Automotive Retreaded Tires Market Breakdown Process | Source: Fact.MR
| Процесс | Поделиться (2026) |
|---|---|
| Горячий повторный переход (ведущий сегмент) | 67.3% |
| Другие объединённые сегменты | 32.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Горячий протектор формирует узор протектора во время процесса нагрева. Холодный протектор использует готовый протектор, который крепится к проверенной обшивке шины. Это два разных метода повторного протектора, которые не являются частью разбиения одного продукта.
Что ускоряет внедрение автомобильных шин с протектором и что его тормозит?
Услуги по повторному протектору помогают автопаркам управлять стоимостью шин на протяжении всего срока службы. Однако повреждённые корпуса и ограниченные сети сбора шин могут сократить количество шин, доступных для замены.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Управление стоимостью автопарковых шин | +0.9%] | Глобальные коммерческие автопарки | Среднесрочные (2–4 года) |
| Сбор и отслеживание корпуса | +0.7% | Северная Америка, Европа | Среднесрочный (2–4 лет) |
| Коммерческая грузоперевозка | +0.6% | Великобритания, США | Краткосрочная (<= 2 года) |
| Специально созданные узоры протектора | +0.5% | Региональные транспортные сети | Среднесрочное (2–4 лет) |
| Контракты на обслуживание мастерской | +0.4% | Зрелые рынки автопарков | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Запланированный сбор корпуса | +0.7% | Хабы эксплуатации флота | Среднесрочные (2–4 года) |
| Обновления протектора прицепа | +0.6% | Северная Америка | Краткосрочная (< = 2 лет) |
| Региональные партнёрства с дистрибьюторами | +0.5% | Бразилия, Европа | Среднесрочное (2–4 года) |
| Системы учёта срока службы шин | +0.4% | Крупные коммерческие автопарки | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Повреждение и отторжение корпуса | -0.8% | Все регионы | Краткосрочно (< = 2 года) |
| Конкуренция по недорогим новым шинам | -0.6% | Автопарки, чувствительные к цене | Среднесрочное (2–4 года) |
| Ограничения по вместимости мастерских | -0.5% | Сельские грузовые коридоры | Среднесрочное (2–4 года) |
| Переменная логистика возврата | -0.4% | Рассредоточенные операции флота | Краткосрочное (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Какие страны будут масштабировать рынок автомобильных шин с протектором до 2036 года?
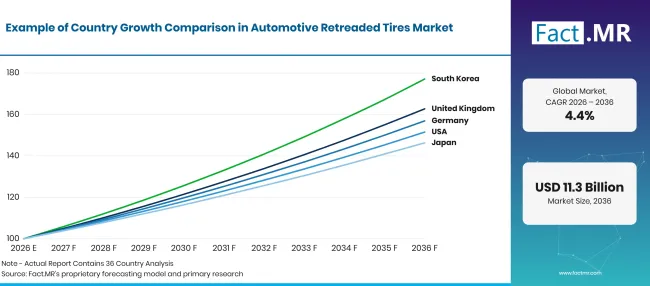
Factmr Automotive Retreaded Tires Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Великобритания | 5.0% |
| Германия | 4.6% |
| Соединённые Штаты | 4.2% |
| Япония | 3.9% |
| Бразилия | 3.1% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Почему Великобритания лидирует в использовании шин с протектором?
5.0% CAGRподдерживается интенсивным грузоперевозками тяжёлых грузов и регулярным обслуживанием автопарка.
Великобритания выделяется тем, что коммерческие автопарки работают по устоявшимся грузовым маршрутам и регулярно возвращают транспорт на сервисные депо. Министерство транспорта сообщило, что в 2025 году зарегистрированные в Великобритании тяжёлые грузовые автомобили преодолели 19.0 миллиардов километров [1]. Это создаёт регулярный спрос на проверку шин и сбор корпусов.
Что способствует росту рынка повторных протекторов в Германии?
4.6% CAGR, управляется структурированным обслуживанием автопарка и управлением сроком службы шин.
В Германии хорошо развитый грузовой сектор и устоявшиеся практики технического обслуживания транспортных средств. Операторы автопарков отслеживают состояние шин на протяжении всего срока службы и используют записи о техническом обслуживании для идентификации корпусов, подходящих для повторного происходящего. Многие региональные дистрибьюторы собирают использованные корпуса во время регулярных визитов по обслуживанию шин, что облегчает управление автопарками. Более дешёвые новые шины и требования международных транспортных маршрутов по-прежнему влияют на решения о замене.
Как США поддерживают покупки повторных моделей?
4.2% CAGR, поддерживаемый крупными автопарками дальних рейсов и устоявшимся сетями шинного сервиса.
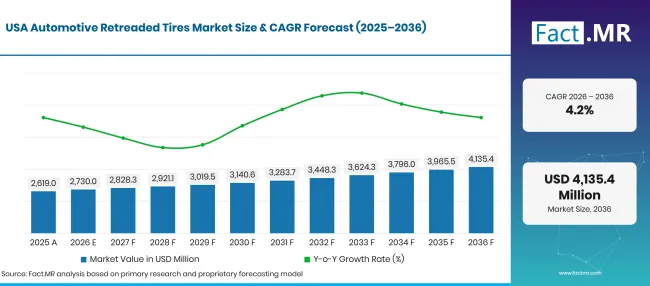
Factmr Automotive Retreaded Tires Market Forecast Usa | Source: Fact.MR
В Соединённых Штатах есть одна из крупнейших в мире и #39; крупнейших в мире коммерческих грузовых сетей. Дальнемагистральные автопарки часто сотрудничают с поставщиками шин, которые собирают корпусы и возвращают переработанные шины в разных местах. Операторы автопарков также выбирают схемы протектора в зависимости от условий маршрута, погодных условий и положения осей. Эта устоявшаяся сеть сервисов поддерживает стабильное использование шин с процветанием протектора, даже когда доступны более дешёвые новые шины.
Почему в Японии сохраняется стабильное внедрение повторного протектора?
3.9% CAGR, сформированы плановыми операциями по доставке и обслуживанием шин в зависимости от маршрута.
Япония сочетает загруженные городские маршруты доставки с региональными транспортными операциями, делая регулярное обслуживание шин важной частью планирования автопарка. Операторы автопарков предпочитают надёжные графики обслуживания, поскольку простои транспортных средств могут нарушить доставку. Сервисные специалисты проверяют корпусы, отделяют повреждённые шины и используют записи о техническом обслуживании для управления повторными заказами на повторные протекторы. Условия маршрута и положение оси также влияют на выбор протектора, что делает организованное обслуживание шин практически необходимым.
Что формирует рынок шин с протектором в Бразилии?
3.1% CAGRсвязан с интенсивностью автомобильных перевозок и доступом к местным услугам по переработке.
Бразилия ' рынок тесно связан с дальними грузоперевозками и доступностью мастерских рядом с крупными грузовыми маршрутами. Национальное агентство наземного транспорта сообщило о 1.165 миллиардах тонн автомобильных грузовых перевозок в 2025 году [4]. Высокий объём грузовых перевозок создаёт регулярный спрос на проверку и обслуживание шин. Сети сбора помогают мастерским извлекать использованные корпусы при возвращении автомобилей с маршрутов. Длительные поездки, повреждение корпуса, доступность мастерских и конкуренция со стороны более недорогих новых шин играют роль в решениях о покупке повторного прокладки.
Кто поставляет рынок шин с протектором автомобилей?
Bridgestone поставляет системы повторного протектора Bandag и сервисы по коммерческим шинам. Michelin предлагает продукты REMIX для корпусов грузовых шин, а Continental — решения ContiTread для коммерческих автопарков. Goodyear также участвует через коммерческие решения по замене шин грузовиков. Согласно Fact.MR анализу, доступность мастерских, квалификация обсадных корпусов и обслуживание автопарка могут влиять на выбор поставщика.
В октябре 2025 года Continental запустила промежуточный протектор прицепа ContiTread HTR для региональных и дальних перевозок [3]. Оба проекта охватывают различные коммерческие автопарки и демонстрируют продолжение разработки продуктов, связанных с требованиями эксплуатации грузовиков и прицепов.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Bridgestone Corporation; Michelin Group; Goodyear Tire & Rubber Company; Continental AG; Yokohama Rubber Company; Hankook Tire & Technology Co., Ltd.; Sumitomo Rubaber Industries, Ltd.; и Apollo Tyres Ltd.
- Bridgestone Corporation
- Michelin Group
- Компания Goodyear Tire & Rubber
- Continental AG
- Yokohama Rubber Company
- Hankook Tire и Technology Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Apollo Tyres Ltd.
Библиография
- [1] Statistisches Bundesamt (Destatis). (2026, февраль 6). Производство в декабре 2025 года: -1.9% по сравнению с предыдущим месяцем.
- [2] Statistisches Bundesamt (Destatis). (2026, февраль 20). Китай вновь становится главным торговым партнёром Германии в 2025 году.
- [3] Statistisches Bundesamt (Destatis). (2026, сентябрь 21года). Экспорт новых легковых автомобилей снизился 4.0% годовом выражении в первых семи месяцах 2026 года.
- [4] Департамент бизнеса и торговли. (2025, июль 14года). DRIVE35 Программа финансирования: трансформация. GOV.UK.
- [5] Ассоциация автомобильных производителей Японии. (2026, февраль 27). 2025年第4四半期・同年累計海外生産統計 [Статистика четвертого квартала и годовая зарубежная статистика производства за четвёртый квартал 2025 года].
- [6] Ассоциация автопроизводителей Японии. (2026, август 31). 2026年第2四半期・上半期累計海外生産統計 [Статистика зарубежного производства за второй квартал и первую половину 2026 года].
- [7] Управление национальной статистики. (2025, ноябрь 6года). Экономическая активность и социальные изменения в Великобритании, индикаторы в реальном времени: 6 ноября 2025 года.
- [8] Департамент бизнеса и торговли. (2025, декабрь 15года). DRIVE35: Краткое деловое дело. GOV.UK.
- [9] Немецкая ассоциация автомобильной промышленности. (2026, январь 5года). Производство легковых автомобилей в 2025 году немного выше предыдущего года и #39; уровня S.
- [10] Общество производителей и торговцев автомобилями. (2026, февраль 20). SMMT Motor Industry Facts 2026.
- [11] Министерство экономики, торговли и промышленности. (2026, июнь 30года). Индексы промышленного производства: предварительный отчет за май 2026 года.
Ответы на этот отчёт
- В отчёте объясняется, как классифицируются повторные протекторы коммерческих и легковых автомобилей по продукту и производственному процессу.
- Анализ сегментов рассматривает пригодность корпуса и работу мастерских за четырьмя указанными акциями 2026 года.
- Анализ стран сравнивает условия обслуживания шин в Великобритании, Германии, США, Японии и Бразилии.
- Конкурентный анализ отделяет задокументированные программы повторного протектора от более широкой деятельности по производству шин.
- В отчёте рассматриваются возможности в сборе обсадных корпусов и послепродажном обслуживании автопарка.
Что охватывает рынок автомобильных шин с протектором?
Область охватывает автомобильные шины, которые проходят процесс повторного протектора после износа исходного протектора. Он включает новый материал протектора и соответствующую сервисную ценность для квалификационных корпусов, используемых в коммерческих и легковых автомобилях. Отчёт охватывает как перечисленные типы продукции, так и обе категории процессов, не рассматривая эти категории как эквивалентные показатели.
Что входит в область применения?
Включенные мероприятия включают осмотр изношенных корпусов и использование нового протектора с помощью соответствующих методов повторного протектора. Работы с коммерческими грузовиками и лёгким коммерческим автопарком включены наряду с использованием проткрафтированных пассажирских шин. Вторичный рынок и OEM сохраняются как отдельные категории каналов продаж.
Что исключено из сферы применения?
Новые шины, продаваемые без замены протектора, исключаются из рыночной стоимости протектора. Самостоятельные работы по ремонту шин без использования нового протектора также исключаются. Шины, отклонённые при проверке обсадной колонны, не считаются завершёнными результатами повторного протектора. Инструменты для восстановления шин и оборудование для ремонта рассматриваются как ресурсы для предоставления услуг, а не как продажа готовых шин.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
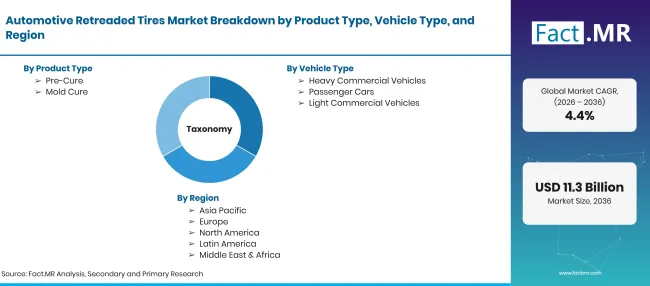
Factmr Automotive Retreaded Tires Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Автомобильные шины с протектором, производимые путём нанесения нового протектора на подходящие, проверенные использованные корпуса шин. Рынок охватывает шины, используемые в коммерческих и легковых автомобилях, включая соответствующий материал протектора и стоимость обслуживания. |
| Тип продукта | Pre-Cure; Лечение плесени |
| Тип транспортного средства | Тяжёлые коммерческие транспортные средства; Легковые автомобили; Лёгкие коммерческие транспортные средства |
| Канал продаж | Aftermarket; OEM |
| Процесс | Горячая повторная обработка; Холодная повторная обработка; |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Великобритания; Германия; Соединённые Штаты; Япония; Бразилия |
| Профиль ключевых компаний | Bridgestone Corporation; Michelin Group; Goodyear Tire & Rubber Company; Continental AG; Yokohama Rubber Company; Hankook Tire & Technology Co., Ltd.; Sumitomo Rubber Industries, Ltd.; и Apollo Tyres Ltd. |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка рынка на основе моделей обслуживания автопарка, пригодности корпуса, логистики сбора и возврата, повторных продаж по типу продукта, типу транспортного средства, каналу продаж и процессу, подкреплённой официальной статистикой по грузоперевозкам и датированной информацией о продукции производителя. |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Pre-Cure
- Лечение плесени
-
По типу транспортного средства
- Тяжёлые коммерческие транспортные средства
- Пассажирские вагоны
- Лёгкие коммерческие транспортные средства
-
По каналам продаж
- Aftermarket
- OEM
-
По процессу
- Горячая повторная обработка
- Холодное повторное восстановление
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автомобильных шин с протектором в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта составляет наибольшую долю листинга?
Какой тип транспортного средства лидирует в прогнозах?
Какие компании активно занимаются документированным коммерческим повторным процессом?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF