- Market Value (2025): USD 311.4 Mn
- Estimated Value (2026): USD 331.1 Mn
- Forecast Value (2036): USD 612.3 Mn
- CAGR (2026-2036): 6.3%
Какова прогнозируемая стоимость рынка керамической упаковочной плёнки к 2036 году?
USD 331.2 миллиона в 2026 году до USD 612.3 миллионов к 2036 году по 6.3% CAGR.
- Согласно Fact.MR анализу, рынок керамической упаковочной плёнки достиг USD 311.4 миллионов в 2025 году.
- Спрос вырастет с USD 331.1 миллионов в 2026 году до USD 612.3 миллионов к 2036 году.
- Рынок керамической упаковочной плёнки зафиксирует 6.3% CAGR с 2026 по 2036 год.
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 311.4 |
| 2026 | Оценка | 331.1 |
| 2036 | Прогноз | 612.3 |
| CAGR 2026–2036 | Прогнозный период | 6.3% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
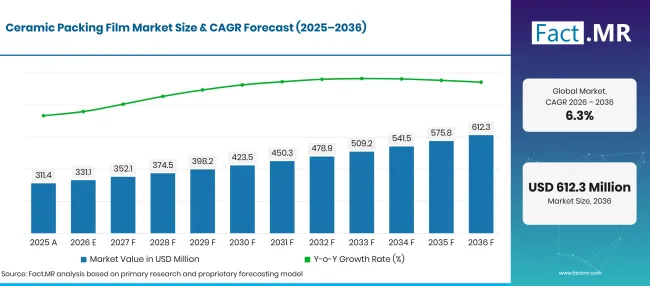
Factmr Ceramic Packing Film Market Forecast Global | Source: Fact.MR
Каковы определяющие показатели роста рынка керамической упаковочной плёнки?
В период с 2026 по 2036 год будет создана абсолютная возможность в USD 281.1 миллиона.
- Драйверы спроса на рынке
- Правила упаковки в отношении переработки ужесточаются. Регламент ЕС по упаковке и отходам упаковки обычно действует с 12 августа 2026 года и требует, чтобы вся упаковка была разработана для переработки материалов [1]. Пленки с керамическим покрытием предлагают барьерный вариант, избегающий алюминиевого ламината.
- Выход электроники постоянно расширяется. Чувствительные компоненты, дисплеи и батареи требуют прозрачной, высокобарьерной защиты при хранении и доставке, что поддерживает стабильный спрос на пленку.
- Медицинская и фармацевтическая упаковка требует устойчивых барьеров. Керамические покрытия защищают продукты, чувствительные к влаге, не блокируя видимость, а также поддерживают стерилизацию и требования к длительному сроку хранения.
- Более совершенные процессы нанесения покрытий расширяют применение. Улучшенное вакуумное осаждение и контроль адгезии снижают появление трещин и поддерживают стабильность работы барьера за счет преобразования и упаковки.
- Ключевые сегменты, проанализированные
- По типу материала: Глинозем займет 38.5% долю в 2026 году, поскольку сочетает в себе высокую барьерную производительность с прозрачностью и зрелой обработкой.
- По применению: в 2026 году электроника будет составлять 42.7% долю, чему способствует необходимость защиты от влаги и кислорода в чувствительных компонентах.
- По отраслям конечных пользователей: потребительская электроника займет 40.1% долю в 2026 году благодаря высоким объемам продукции и строгим требованиям к защите.
- По каналам распространения: прямые продажи составят 58.3% долю в 2026 году, поскольку покупатели ценят техническую поддержку и индивидуальные спецификации плёнки.
- Мнение аналитика на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Керамические упаковочные плёнки теперь покупаются как измеримый барьерный ввод, а не как премиальный вариант. Конвертеры будут отдавать предпочтение стабильному качеству покрытия, перерабатываемым мономатериальным структурам и техническим данным по передаче кислорода и влаги. Производители, сочетающие проверенные барьерные характеристики с прямым техническим обслуживанием, получат наибольшую выгоду от электроники и медицинских клиентов.»
- Стратегические последствия
- Производители плёнки должны публиковать данные о барьерных характеристиках по типам материалов, поскольку покупатели сравнивают керамические пленки с металлизированными и фольгированными вариантами по результатам.
- Разработчикам покрытий следует повысить устойчивость к гибким трещинам и сцепление покрытия, чтобы эффективность барьера сохранялась при преобразовании, упаковке и транспортировке.
- Конвертеры, обслуживающие европейских клиентов, должны документировать структуры перерабатываемых пленок, учитывая, что правила упаковки теперь склоняют владельцев брендов к мономатериальным дизайнам.
Германия будет лидировать в 7.8% CAGR по регулированию упаковки и сильной базе электроники и инженерии, которые поддерживают внедрение. Бразилия продолжит 7.1% по росту промышленного и потребительского спроса. США зафиксируют 6.5% по потребностям в электронике и медицинской упаковке. Великобритания будет 5.8% с стабильным спросом и правилами упаковки, ориентированными на переработку. Япония станет 5.1% зрелым рынком с устоявшимися поставщиками барьерной плёнки.
Как распределяется рынок керамической упаковочной плёнки по сегментам?
Alumina возглавит отдел материалов в 38.5%; электроника — руководитель направления применения в 42.7%; Потребительская электроника — лидер отрасли конечных пользователей в 40.1%года; Прямые продажи — канал дистрибуции в 58.3%.
Какой тип материала доминирует?
Alumina будет владеть 38.5% долю в 2026 году.
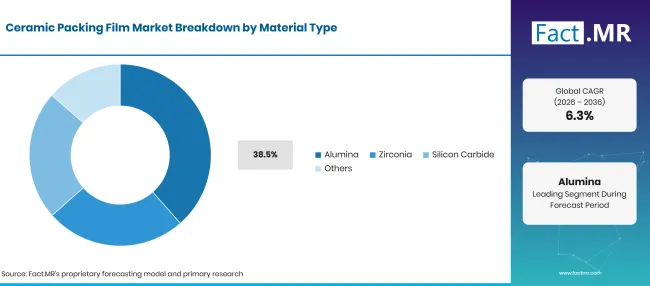
Factmr Ceramic Packing Film Market Breakdown Material Type | Source: Fact.MR
| Тип материала | Поделиться (2026) |
|---|---|
| Глинозем (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Глинозем будет лидировать, потому что покрытия с оксидом алюминия обеспечивают прозрачный и стабильный барьер от влаги и кислорода. Материал хорошо проверен на плёнках ПЭТ и БОПП, и его можно наносить на тонкие слои, необходимые конверторам для гибкой упаковки. Цирконий и карбид кремния обслуживают покупателей, которым нужна более высокая твёрдость, термическая стабильность или специализированная защита. Вместе с другими материалами эти материалы составляют оставшуюся долю 61.5% в 2026 году.
Что поддерживает электронику в области применения?
Электроника составит 42.7% долю в 2026 году.
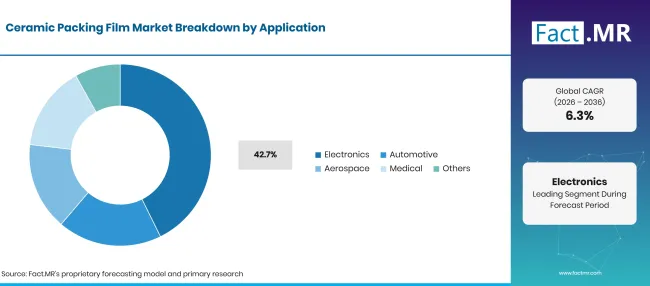
Factmr Ceramic Packing Film Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Электроника (ведущий сегмент) | 42.7% |
| Другие объединённые сегменты | 57.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Электроника лидирует, поскольку компоненты, дисплеи и аккумуляторы чувствительны к влаге и кислороду, а отказы обходятся дорого. Прозрачные барьерные пленки также позволяют проводить осмотр без открытия пакета. В автомобильных приложениях используются керамические плёнки для датчиков, проводки и электронных модулей. Аэрокосмические и медицинские приложения требуют высокой надежности защиты и строгой документации. Другие области применения включают пищевую и промышленную упаковку.
Что ведёт сегмент индустрии конечных пользователей?
Потребительская электроника займет 40.1% долю в 2026 году.
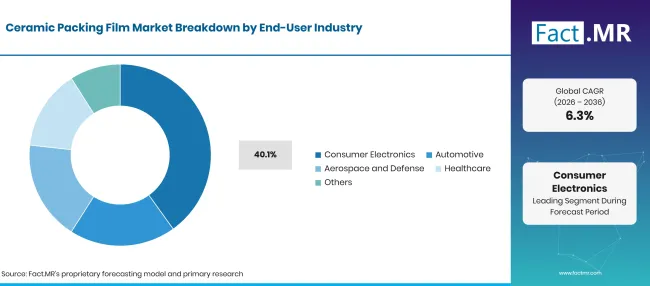
Factmr Ceramic Packing Film Market Breakdown End User Industry | Source: Fact.MR
| Индустрия конечных пользователей | Поделиться (2026) |
|---|---|
| Потребительская электроника (ведущий сегмент) | 40.1% |
| Другие объединённые сегменты | 59.9% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Потребительская электроника будет лидировать, поскольку производители будут отправлять большие объёмы устройств и аксессуаров, которым необходима надёжная защита от влажности при хранении и транспортировке. Короткие циклы продукции также обеспечивают частые заказы пленок. Покупатели автомобилей сосредоточены на долговечности и надёжности поставок. Покупатели в аэрокосмической и оборонной отрасли требуют строгих записей качества, тогда как покупатели в сфере здравоохранения отдают приоритет устойчивости и чистоте барьеров. Другие отрасли добавляют меньший, но стабильный спрос.
Как канал распределения формирует спрос?
Прямые продажи составят 58.3% долю в 2026 году.
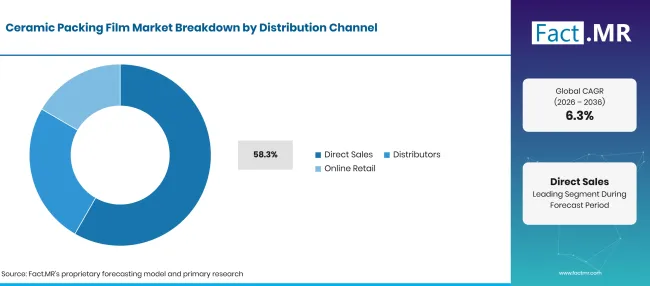
Factmr Ceramic Packing Film Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Прямые продажи (ведущий сегмент) | 58.3% |
| Другие объединённые сегменты | 41.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Прямые продажи будут лидером, потому что спецификации пленки технически, и покупатели тесно сотрудничают с поставщиками по барьерным целям, толщине и потребностям в конвертации. Долгосрочные контракты на поставку также способствуют прямым отношениям. Дистрибьюторы обслуживают небольшие конвертеры, которым нужны меньшие объёмы и более быстрая доставка. Онлайн-розничная торговля обслуживает повторных покупателей стандартных сортов и небольших заказов.
Что ускоряет внедрение на рынок керамической упаковочной плёнки и что его сдерживает?
Спрос будет расти благодаря правилам переработки, росту электроники и акценту на защиту от высокого барьера. Рост сдерживают более высокая стоимость пленки и капитал, необходимый для линий покрытий.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Правила переработки в пользу мономатериальных барьерных пленок | +1.9% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Рост электроники и производства аккумуляторов | +1.5% | Восточная Азия, Северная Америка | Среднесрочное (2-4 лет) |
| Спрос на прозрачную медицинскую упаковку с высоким барьером | +1.1% | Глобальный | Среднесрочное (2-4 лет) |
| Улучшенная технология вакуумного покрытия и адгезии | +0.7% | Западная Европа, Восточная Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Замена алюминиевых фольгированных ламинатов на плёнки с керамическим покрытием | +1.1% | Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Рост автомобильной электроники и датчиков | +0.8% | Западная Европа, Восточная Азия | Долгосрочная (> = 4 года) |
| Расширение медицинской и медицинской упаковки | +0.5% | Глобальный | Среднесрочное (2-4 лет) |
| Онлайн-покупка стандартных сортов пленки | +0.3% | Северная Америка, Латинская Америка | Краткосрочный период (< = 2 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Дороже по сравнению с традиционными плёнками | -0.8% | Глобальный | Краткосрочная (< = 2 лет) |
| Хрупкость покрытия и риск изгибающих трещин | -0.6% | Глобальный | Среднесрочное (2-4 лет) |
| Высокая капитальная стоимость покрытия | -0.4% | Глобальный | Долгосрочный срок (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Какие страны будут масштабировать рынок керамической упаковочной плёнки до 2036 года?
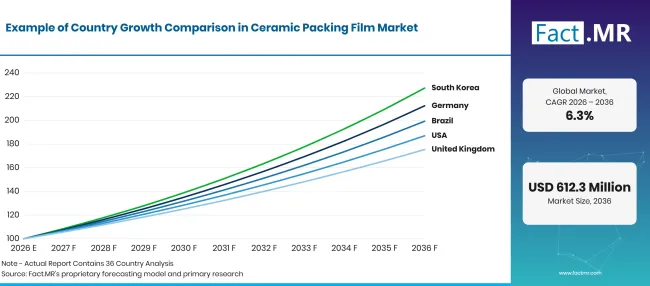
Factmr Ceramic Packing Film Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026-2036) |
|---|---|
| Германия | 7.8% |
| Бразилия | 7.1% |
| Соединённые Штаты | 6.5% |
| Великобритания | 5.8% |
| Япония | 5.1% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Что поддерживает усыновление Германией?
7.8% CAGRподдерживается строгими правилами по выбросам и сильной автомобильной и химической базой.
Крупнейшая промышленная экономика Европы переводит производителей покрытий, клеев и герметиков на низкорастворимые связующие вещества в рамках лимитов выбросов ЕС. Поставщики автомобильной отрасли и промышленные формулировщики предпочитают прочные водные дисперсии, хотя более высокие затраты по сравнению с системами на растворителях могут замедлить внедрение среди мелких переработчиков.
Как Бразилия масштабирует спрос?
7.1% CAGR, обусловленным расширением автомобильного, текстильного и кожевного отраслей.
Отделщики кожи и текстилей используют катионные сорта для более сильного сцепления и качества отделки, в то время как строительная деятельность повышает спрос на покрытия и герметики с низким уровнем выбросов. Импорт продолжит удовлетворять большую часть предложения, а колебания валюты и более длительные сроки поставки могут ограничить локальный масштаб.
Что поддерживает усыновление в Соединённых Штатах?
6.5% CAGRподдерживается потребностями в автомобильных, строительных и промышленных покрытиях.
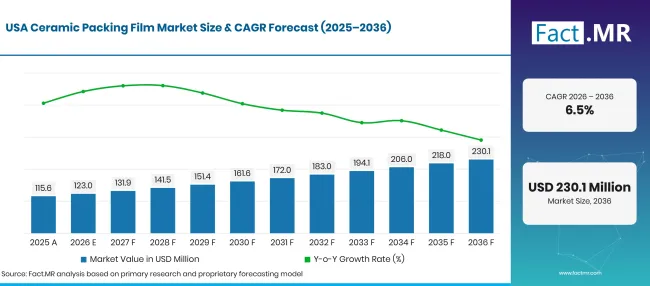
Factmr Ceramic Packing Film Market Forecast Usa | Source: Fact.MR
Формулировщики заменяют химические вещества, содержащиеся на растворителях, чтобы достичь лимитов летучих органических соединений, а покупателям автомобилей нужны документированные связующие вещества с низким уровнем выбросов. Длительные циклы квалификации и устоявшиеся отношения с поставками на основе растворителей замедляют смену поставщиков и стимулируют рост.
Как выступает Великобритания?
5.8% CAGR, сформированного стабильным спросом и стандартами строительства с низким уровнем выбросов.
Ожидания по качеству воздуха в помещении и соблюдение экологических норм снижают использование водных покрытий и герметиков в строительстве и реконструкции. Рынок меньше, чем в Германии, а ограниченные масштабы внутреннего производства ограничивают рост объёмов.
Как развивается спрос в Японии?
5.1% CAGR, поддерживаемой устоявшейся специализированной химической промышленностью.
Япония — ведущие производители вододисперсионных материалов, включая Mitsui Chemicals с линейкой Takelac, а автомобильный и электронный секторы уже широко используют водные связующие материалы. Зрелая база оставляет меньше пространства для нового спроса, поэтому рост остаётся умеренным.
Кто лидирует на рынке керамической упаковочной плёнки?
Конкуренция делится на две группы. Специализированные производители барьерной плёнки конкурируют по технологии покрытия и производительности продукции: Toppan поставляет GL Film, Toray Advanced Film предлагает Barrialox, Dai Nippon Printing — IB-Film, а Mitsubishi Chemical Group предоставляет Tech-Barrier. Широкие группы пленок и упаковки конкурируют по масштабу, региональному охвату и конверсионным услугам: Cosmo Films, Uflex, Jindal Poly Films, Polyplex Corporation и Amcor обслуживают широкий круг клиентов упаковки. Согласованность барьеров, дизайн перерабатываемой плёнки и техническое обслуживание определяют конкуренцию до 2036 года.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Celplast Metallized Products; Uflex Ltd.; Polyplex Corporation Ltd.; и Amcor plc.
- Toppan Inc. (фильм GL)
- Toray Advanced Film Co., Ltd. (Барриалокс)
- Dai Nippon Printing (DNP) (IB-Film)
- Mitsubishi Chemical Corporation
- Металлизированные продукты Celplast
- Uflex Ltd.
- Polyplex Corporation Ltd.
- Amcor plc
Что охватывает рынок керамической упаковочной плёнки?
Рынок керамической упаковочной плёнки охватывает пластиковые пленки, покрытые керамическими материалами для создания барьерных слоёв для упаковки. Типичные материалы для покрытия включают глинозем, цирконий и карбид кремния. Эти пленки защищают продукцию от влаги, кислорода и других факторов окружающей среды, при этом сохраняя прозрачность там, где это необходимо.
Оценка отслеживает пленки с керамическим покрытием, используемые в электронике, автомобильной, аэрокосмической, медицинской и других сферах упаковки. Производство плёнки опирается на более широкую цепочку поставок полимерной плёнки и вакуумных покрытий.
Что входит в область применения?
Область охватывает барьерные пленки с керамическим покрытием, продаваемые конвертерам, владельцам брендов и производителям по всем перечисленным типам материалов. Охватывает пленки, продаваемые через прямые продажи, дистрибьюторов и онлайн-розницу.
Комбинированные структуры включаются, когда керамический слой выполняет основную функцию барьера. Ламинаты, сочетающие пленки с керамическим покрытием с другими слоями, учитываются только для ценности плёнки с керамическим покрытием.
Что исключено из сферы применения?
Прицел не включает металлизированные плёнки, ламинаты из алюминиевой фольги и непокрытые пластиковые пленки. Также исключаются конструктивные керамики, такие как плитка, столовая посуда, режущие инструменты и инженерные керамические детали.
Керамические порошки и материалы для покрытия, продаваемые отдельно от готовых пленок, выходят за пределы дохода. Упаковочные машины и оборудование для покрытия исключаются.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
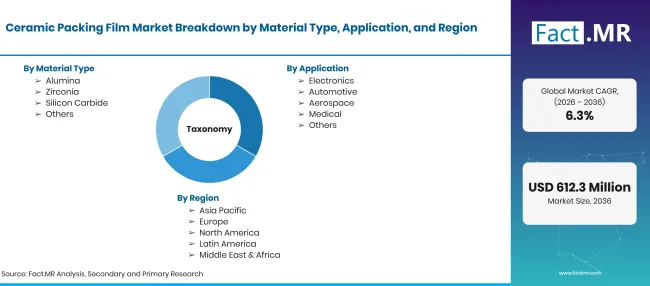
Factmr Ceramic Packing Film Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD 331.2 миллиона в 2026 году до USD 612.3 миллионов к 2036 году с CAGR 6.3% |
| Определение рынка | Пленки с церамичным покрытием, включая барьерные слои на основе глинозема, циркония и карбида кремния, используются в упаковке для защиты продукции от влаги, кислорода и повреждения окружающей среды. |
| Тип материала | глинозем; цирконий; карбид кремния; Другие |
| Применение | Электроника; Автомобильная; Аэрокосмическая промышленность; Медицина; Другие |
| Индустрия конечных пользователей | Потребительская электроника; Автомобилестроение; Аэрокосмическая и оборонная промышленность; Здравоохранение; Другие |
| Канал распространения | Прямые продажи; Дистрибьюторы; Онлайн-розничная торговля |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профиль ключевых компаний | Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Celplast Metallized Products; Uflex Ltd.; Polyplex Corporation Ltd.; Amcor plc |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием спроса на плёнку в конечных отраслях; доли материалов покрытия; политики упаковки по странам; балансу каналов распространения; росту по странам; и обзору портфеля производителей. |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Как сегментируется рынок?
-
По типу материалов
- Глинозём
- Циркония
- Карбид кремния
- Другие
-
По применению
- Электроника
- Автомобильная промышленность
- Аэрокосмическая промышленность
- Медицина
- Другие
-
По отрасли конечных пользователей
- Потребительская электроника
- Автомобильная промышленность
- Аэрокосмическая и оборонная промышленность
- Здравоохранение
- Другие
-
По каналам распространения
- Прямые продажи
- Дистрибьюторы
- Онлайн-розничная торговля
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Библиография
- [1] Европейский парламент и Совет Европейского союза. (2025, январь 22). Регламент (ЕС) 2025/40 по упаковке и отходам упаковки, вносящий поправки в Регламент (ЕС) 2019/1020 и Директиву (ЕС) 2019/904, а также отменяющий Директиву 94/62/EC. Официальный журнал Европейского союза.
- [2] ZVEI. (2026, апрель 22). Немецкая электро- и цифровая индустрия – факты и цифры [Информационный лист].
- [3] Ассоциация Бразилии Эмбалагема. (2025, февраль 10) . Estudo Macroeconômico ABRE – Painel Interativo.
- [4] Бюро переписи населения США. (без даты). Поставки, запасы и заказы производителей: исторические временные ряды — NAICS [Набор данных].
- [5] Департамент окружающей среды, продовольствия и сельских дел. (2025, июнь 27года). Расширенная ответственность производителя за упаковку: базовые сборы за 2025 год [Руководство]. GOV.UK.
- [6] Ассоциация электроники и Information Technology Industries Японии. (без даты). Производство в Японии электронной промышленности за декабрь 2025 года [Статистическая таблица].
Ответы на этот отчёт
- В отчёте объясняется, как керамические упаковочные плёнки используются типами материалов, применением, конечными потребителями и каналами распространения.
- Сегментный анализ определяет подсегмент, который лидирует в каждом сегменте, и потребности клиента, стоящие за его долей в 2026 году.
- Анализ стран сравнивает пять перечисленных стран по правилам упаковки, спросу на электронике и промышленному производству.
- Конкурентный анализ рассматривает специализированных производителей барьерных пленок и широкие группы упаковочных пленок.
- Регуляторный анализ отслеживает правила переработки и упаковки, влияющие на дизайн плёнки.
Часто задаваемые вопросы
Насколько велик рынок керамической упаковочной плёнки в 2026 году?
Каков CAGR рынка керамической упаковочной плёнки с 2026 по 2036 год?
Какой тип материала лидирует на рынке керамической упаковочной плёнки?
Какое применение лидирует на рынке керамической упаковочной плёнки?
Какая конечная потребительская отрасль лидирует на рынке керамической упаковочной плёнки?
Какой канал распространения лидирует на рынке керамической упаковочной плёнки?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF