- Market Value (2025): USD 3.24 Bn
- Estimated Value (2026): USD 3.38 Bn
- Forecast Value (2036): USD 5.16 Bn
- CAGR (2026-2036): 4.3%
汽车冲压设备市场预计到2036年将达到多少价值?
2026年USD 3.4亿,到2036年4.3% CAGR达到USD 5.2亿。
- 根据 Fact.MR 分析,汽车冲压设备市场在2025年达到 USD 3.24 亿美元 。
- 预计销量将从2026年的 USD 3.38 亿 增长到2036年的 USD 5.16 亿 。
- 随着设备更换和新汽车车身项目的影响支出,预计市场将在2026年至2036年间实现 4.3% CAGR 。
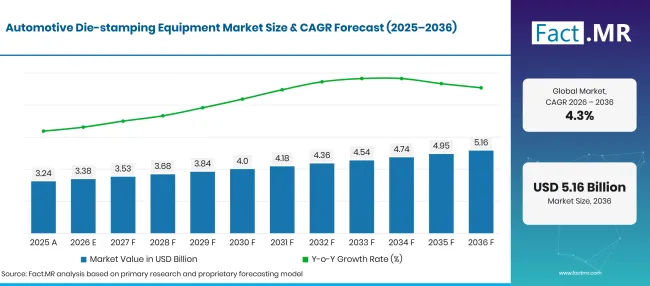
Factmr Automotive Die Stamping Equipment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 3.24 |
| 2026 | 估算 | 3.38 |
| 2036 | 天气预报 | 5.16 |
| CAGR 2026年至2036年 | 预报期 | 4.3% |
来源:Fact.MR 分析,更新于 2026年10月14日
汽车冲压设备市场增长的决定性数字是什么?
2026年至2036年间,市场价值增加了USD 1.8亿美元。
- 市场需求驱动因素
- 当频繁更换车身面板使生产成本增加时,汽车制造商可能会更换旧压床。零件质量和稳定生产常常影响传统冲床与更灵活机器的选择。
- 能够处理不同金属等级和刀具配置的压床线,常吸引制造商对车辆设计的关注。可调节的机器设置帮助操作员调整生产,而无需更换整条生产线。
- 英国的车辆生产持续带来对模具和冲床维护的需求。汽车制造商与贸易商协会记录2025年乘用车出口 555,826 [5]。以出口为主的工厂重视能够支持车型变更同时保持生产顺畅的设备。
- 分析的关键细分
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“汽车冲压机采购依赖于可靠的操作和快速更换刀具。汽车制造商通常选择具有良好零件质量和服务支持记录的供应商。对于专业零部件工厂来说,现有工具的匹配可能比机器规格更为重要。”
- 战略意义
- 冲床制造商可以使用客户工厂中已普遍使用的钢材和铝材演示设备性能。清晰的刀具更换说明使机器比较更加便捷。
- 车辆制造商通常会在决定更换新冲压机或更大工厂升级前,审查整个冲压产品线的性能。生产停工时间和现有工具会影响整体成本。
- 零部件制造商通常将工具维护与设备采购计划协调。服务可用性和备件获取也影响供应商决策。
随着汽车制造商更新冲压业务,德国预计将以 5.6% CAGR 年增长。日本紧随其后, 5.3%,由出口市场的冲压厂支持。英国创纪录为 4.7%,巴西达到 4.0%。预计美国设备销售将以 3.4% 增长,直至2036年。
汽车压模冲压设备市场按细分市场划分?
机械压 44.2%;乘用车 73.5%;钢制 58.7%; OEMs 72.3%。
哪种产品类型占主导地位?
预计Mechanical Press将在2026年持有 44.2% 份额。
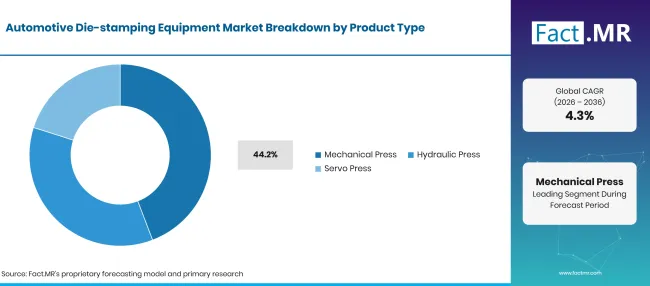
Factmr Automotive Die Stamping Equipment Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 机械印刷机(主导部分) | 44.2% |
| 其他环节合并 | 55.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
机械冲床常用于长时间生产相同的钣金零件。它们适合刀具更换较少的场合。液压冲床用于需要更高力控制的工作,而伺服冲床则在生产过程中提供更大灵活性。制造商根据模具成本、产品变更和机器价格进行比较。整体生产线也影响冲床每天能产出的产量。
应用领域领先什么?
乘用车预计在2026年占 73.5% 份额。
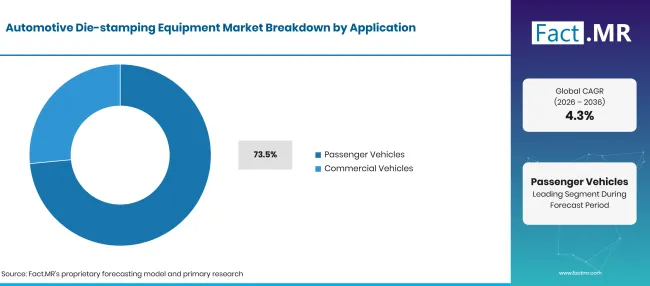
Factmr Automotive Die Stamping Equipment Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 乘用车(领先细分) | 73.5% |
| 其他环节合并 | 26.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
乘用车在车身面板和结构部件上大量使用冲压金属零件。因此,车辆生产水平常常影响设备的采购。商用车辆也需要冲压设备,尽管产量通常较小,零件尺寸也可能有所不同。车型更新使得快速的安装和工具操作对这两个细分市场都非常重要。投资决策通常取决于零件是内部生产还是从专业冲压公司采购。
材质型的形状设备需求如何?
钢铁预计将在2026年占 58.7% 份额。
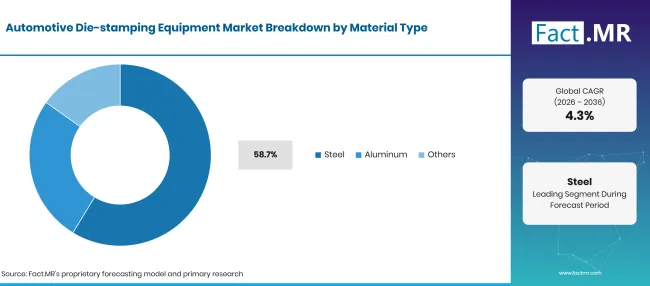
Factmr Automotive Die Stamping Equipment Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
|---|---|
| 钢材(前导段) | 58.7% |
| 其他环节合并 | 41.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
钢材广泛用于汽车冲压零件,因为它符合各种强度和表面要求。不同钢品等级在生产过程中需要不同的成型方法。铝本身也面临挑战,保持零件形状和表面光洁度需要额外注意。其他材料主要用于特殊应用。
哪个终端用户账户占更大份额?
预计OEM将在2026年持有72.3%份额。
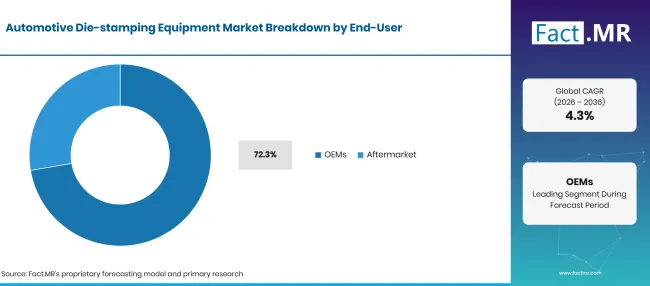
Factmr Automotive Die Stamping Equipment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| OEMs(领先部分) | 72.3% |
| 其他环节合并 | 27.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
OEM 冲压厂生产特定车型的零件,并直接供应到装配线。设备采购通常取决于可用的工厂空间、维护需求以及车型生产的时间。售后市场也使用冲压零件进行维修和更换,但需求模式与车辆制造不同。
是什么加速了汽车冲压设备市场的采用,又是什么阻碍了这一进程?
新车型和不断变化的生产需求鼓励购买设备。高机器成本和工厂工作负荷常常影响采购决策。当生产计划支持成本和预期产量时,公司通常会进行投资。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 汽车车身设计变更 | +1.1% | 德国,日本 | 中期(2年至4 年) |
| 更换老化的印刷线 | +0.9% | 全球 | 中期(2年至4 年) |
| 对复合物形成的更大控制 | +0.8% | 日本,德国 | 长期(>= 4 年) |
| 车辆部件定位 | +0.6% | 巴西,美国 | 长期(>= 4 年) |
| 需要提升压迫线的正常运行时间 | +0.5% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 伺服冲压机的改装与升级 | +0.8% | 日本,德国 | 中期(2年至4 年) |
| 集成模具与物料搬运 | +0.6% | 全球 | 中期(2年至4 年) |
| 高强度钢成形 | +0.5% | 欧洲,北美 | 长期(>= 4 年) |
| 售后印刷机维护 | +0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高昂的初始设备成本 | -0.8% | 全球 | 短期(<= 2 年) |
| 车辆产量变化 | -0.6% | 德国,英国 | 中期(2年至4 年) |
| 长设备更换周期 | -0.5% | 全球 | 长期(>= 4 年) |
| 工具与安装复杂性 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
哪些国家正在扩大汽车冲压设备市场直到2036年?
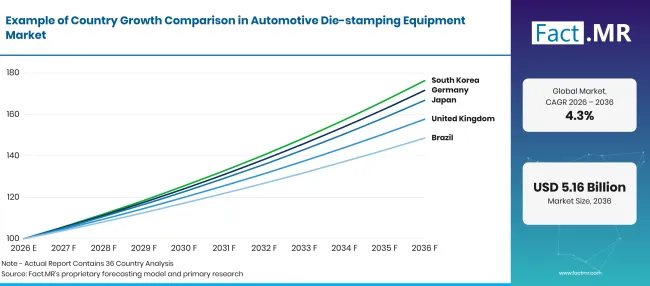
Factmr Automotive Die Stamping Equipment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 5.6% |
| 日本 | 5.3% |
| 英国 | 4.7% |
| 巴西 | 4.0% |
| 美国 | 3.4% |
来源:Fact.MR 分析,更新于 2026年10月14日
为什么德国在汽车冲压设备领域领先?
5.6% CAGR,由大型汽车厂、出口导向生产和印刷现代化推动。
德国在市场中占据重要地位,因为其车辆工厂拥有大型冲压设施用于车身面板生产。德国汽车工业协会报告称,2025年生产了 4.15 百万辆乘用车[4]。许多德国工厂也供应出口市场,因此在更换设备时,生产连续性和工具兼容性非常重要。
日本是如何推动对专用冲压设备的需求的?
5.3% CAGR,拥有全球制作网络和强大的印刷工程能力。
日本以其汽车制造商的全球布局和在冲压机制造方面的经验而脱颖而出。JAMA报告称,2025年日本制造商在海外生产了 16,357,035 辆车 [3]。这为日本冲压厂供应商提供了供应和更换全球工厂设备的机会。随着制造商使用不同钢材等级,零件生产过程中需要更严格的控制,伺服冲床也受到关注。
是什么在支撑英国的冲压设备市场?
4.7% CAGR,以出口为导向的车辆生产和工厂升级计划塑造。
英国的汽车工业规模小于德国和日本,但许多工厂支持以出口为导向的车辆生产。SMMT报告称2025年生产了 717,371 辆乘用车 [2]。该市场还受益于DRIVE35 汽车投资和研究资金。英国制造商通常寻找适合现有工厂布局、工具和物料搬运系统的设备。
巴西是如何发展汽车冲压设备的采购?
4.0% CAGR,与本地制造周期和对灵活生产设备的需求相关。
巴西'市场主要受本地车辆工厂活动影响,而非大规模出口型更换项目。许多零部件制造商向多家汽车工厂供应零件,因此灵活的机械配置和高效的工具更换依然重要。设备采购通常受服务支持、维护可用性和稳定生产计划的影响。
尽管拥有庞大的汽车基础,为什么美国的增长却更慢?
3.4% CAGR,反映了广泛的印刷机安装能力和选择性设备更换。
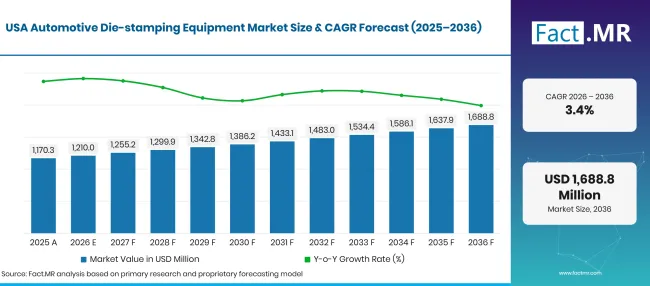
Factmr Automotive Die Stamping Equipment Market Forecast Usa | Source: Fact.MR
美国拥有庞大的汽车制造基地,但许多工厂已经运营着成熟的大批量印刷线。美国劳工统计局于2026年5月统计了401,600生产和非管理人员在汽车零部件制造业[1]。这创造了一个庞大的服务市场,但也意味着制造商通常可以保留现有设备,而不必更换整条生产线。因此,新采购更紧密地与已确认的车辆项目、模具变更和特定成形需求挂钩。
谁在汽车冲压设备市场中领先?
冲压机制造商在机器产能及设备与现有工厂运营的兼容性上竞争。AIDA Engineering、Schuler集团、Komatsu、JIER和Fagor Arrasate为多种汽车冲压应用提供压床。
Amada和Haco满足更广泛的金属加工需求,而Nidec Minster和Simpac专注于工业冲压设备。Macrodyne专注于液压冲床。汽车制造商根据生产的零件和已使用的工具进行比较这些选项。
哪些公司是主要供应商?
主要公司包括AIDA工程有限公司; ANDRITZ Schuler GmbH (舒勒); Komatsu Ltd.; JIER Machine-Tool Group Co., Ltd.;法戈尔·阿拉萨特 S.Coop;阿玛达新闻系统有限公司;哈科布利斯布雷特(哈科集团); Nidec Minster Corporation; SIMPAC Inc.;以及 Macrodyne Technologies Inc.
- AIDA Engineering Ltd.
- ANDRITZ Schuler GmbH (舒勒)
- Komatsu Ltd.
- JIER Machine-Tool Group Co. Ltd.
- 法戈尔·阿拉萨特·S.Coop
- 阿玛达新闻系统有限公司
- HACO BLISSBRET(HACO 集团)
- Nidec Minster Corporation
- Simpac Inc.
- Macrodyne Technologies Inc.
参考书目
- [1] 美国劳工统计局。(2026年5月)。 就业与收入:表B-6a。
- [2] 汽车制造商与贸易商协会。(2026年2月 20日)。 SMMT汽车行业事实 2026。
- [3]日本汽车制造商协会。(2026年2月 27日)。 2025年第4四半期・同年全球生产统计 [2025年第四季度及年度海外生产统计]。
- [4]德国汽车工业协会。(2026年1月 5年)。 2025年乘用车产量略高于去年 '达到 s 水平。
- [5]汽车制造商与贸易商协会。(2026年2月, 20年2月)。SMMT汽车工业事实2026。
- [6]经济产业部。(2026年6月 30日)。工业生产指数:2026年5月初步报告。
本报告回答了问题
- 用于汽车零部件的机械、液压和伺服冲压机之间的设备销售差异。
- 哪些应用和材料类别占了2026年所列细分市场的地位?
- 国家层面的制造条件如何影响潜在的压床更换和新安装。
- 安装和维护问题会影响冲压作业供应商的选择。
- 汽车制造商如何比较模具需求和工厂产能的冲压系统。
汽车冲压设备市场涵盖哪些内容?
市场涵盖用于制造汽车金属部件的机械、液压和伺服冲压机。包括为汽车制造商提供的设备和专业冲压设施,其中冲压是车辆零部件生产的一部分。
范围包括哪些内容?
范围包括为汽车运营销售的新冲压机,以及作为冲压机安装一部分的生产线设备。涵盖范围还包括车辆车身部件及其他在指定材料和用途类别内处理的冲压金属部件。
哪些内容被排除在范围之外?
初级研究:访谈和假设调查情景可以考察压制线的运行时间、模具更换和供应商服务需求。报告结果仅限于已完成且有文档记录的研究活动。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
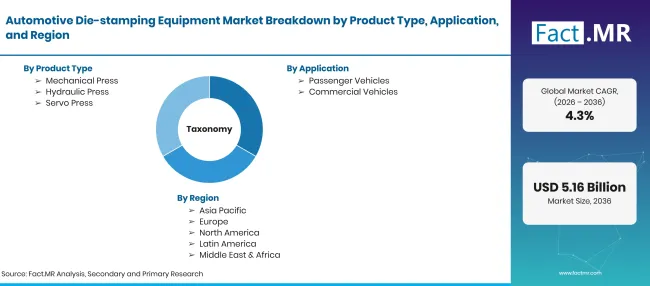
Factmr Automotive Die Stamping Equipment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD亿;2036年USD亿;CAGR |
| 市场定义 | 冲压机及相关设备用于通过冲压模具成型汽车钣金零件。 |
| 产品类型 | 机械冲压机;液压冲压机;伺服冲压机 |
| 应用 | 乘用车;商用车辆 |
| 材料类型 | 钢材;铝材;其他 |
| 终端用户 | OEMs;改装市场 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | AIDA Engineering Ltd.; ANDRITZ Schuler GmbH (舒勒); Komatsu Ltd.; JIER Machine-Tool Group Co. Ltd.;法戈尔·阿拉萨特 S.Coop;阿马达新闻系统有限公司;哈科布利斯布雷特(哈科集团); Nidec Minster Corporation; Simpac Inc.; Macrodyne Technologies Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场层面设备评审、汽车冲压应用、材料类别、国家概况及第一方车辆制造证据。 |
来源:Fact.MR 分析,更新于 2026年10月14日
市场如何细分?
-
按产品类型划分
- 机械印刷机
- 液压机
- 伺服印刷机
-
按应用分类
- 乘用车辆
- 商用车辆
-
按材料类型分类
- 钢铁
- 铝
- 其他
-
按终端用户分类
- OEM
- 售后市场
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

