- Market Value (2025): USD 1.29 Bn
- Estimated Value (2026): USD 1.44 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 11.8%
到2036年,生物基乙烯市场的预测价值是多少?
2026年USD 1.4亿,到2036年达到USD 4.4亿,11.8%报告CAGR。
- 根据Fact.MR分析,2025年生物基乙烯市场达到USD 1.29亿。
- 全球销售额预计将从2026年的 USD 1.44 亿 增加到2036年的 USD 4.41 亿 ,因为树脂生产商扩大了可再生原料的选择。
- 2026年至2036年的11.8% CAGR反映了乙醇转乙烯转化的投资以及工业对可追溯可再生碳的需求。
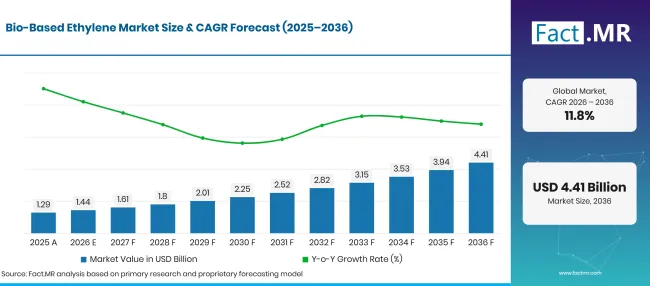
Bio Based Ethylene Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.29 |
| 2026 | 估算 | 1.44 |
| 2036 | 天气预报 | 4.41 |
| CAGR 2026年至2036年 | 预报期 | 11.8% |
来源:Fact.MR 分析,更新于 2026年11月9日
生物基乙烯市场增长的决定性数据有哪些?
预计2026年至2036年间增长将达到 USD 3.0 亿。
- 市场需求驱动因素
- 包装制造商可以在已经处理相当传统等级的挤出和成型操作中使用可再生聚乙烯。他们仍需检查树脂性能并确认原料的可再生来源,才能批准商业包装材料。
- 化学制造商在融资脱水单元前需要可靠的乙醇量。
- 包装规划者越来越多地将材料选择与回收义务并行评估。欧盟委员会于2026年6月确认,《条例(2025/40)》自2026年8月起生效[2]。
- 化工生产商正在评估可利用既有制造设备的可再生碳途径。乙醇脱水生成适合转化为聚乙烯及下游中间体的乙烯。乙醇合同条款和稳定工厂使用是商业案例的核心。
- 分析的关键细分
- 按原料分类:甘蔗占2026年市场的 55.0% ,反映了甘蔗乙醇与商业可再生乙烯生产之间已建立的联系。
- 按应用分类:包装占2026年销售额的 42.3% ,因为可再生聚乙烯可用于常见的塑料包装形式。
- 按终端用户行业划分:汽车行业在细分中占2026年市场价值的 30.0% ,反映出对聚合物基零部件可再生化学投入品的兴趣。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“生物基乙烯生产商需要以有竞争力的成本获得可靠的乙醇供应。成品乙烯分子具有与传统乙烯相同的化学性质,但客户还希望有可靠的可再生碳来源证据。”
- 战略意义
- 乙醇生产商可以将多年化学级供应协议与运输燃料业务分开,因为交付条款和定价结构不同。
- 乙烯项目开发者需要比较脱水厂利用率与季节性原料供应情况及乙醇运输成本到化工厂的费用。
- 树脂制造商受益于记录可再生原料来源,同时保持转换器已要求的性能规格。
- 包装采购员可以评估可再生碳资质、回收要求以及成品包装的性能要求。
德国预计将以 12.9% CAGR增长,反映其既有工业基础对可再生化学品的需求。巴西紧随其后, 11.8% 通过甘蔗转乙醇系统。美国预计为 10.6% ,因为玉米乙醇可能成为转型途径。英国在包装合规调整中创下 9.5% ,而日本则进入 8.4% ,因为品牌所有者正在测试可再生聚合物投入品。
生物基乙烯市场按细分市场划分?
甘蔗在原料领域领先 55.0%;包装业以 42.3%领先应用;汽车业在终端用户行业中领先 30.0%。
生物基乙烯生产的主要原料是哪种?
据估计,甘蔗在2026年将占原料价值的 55.0% 。
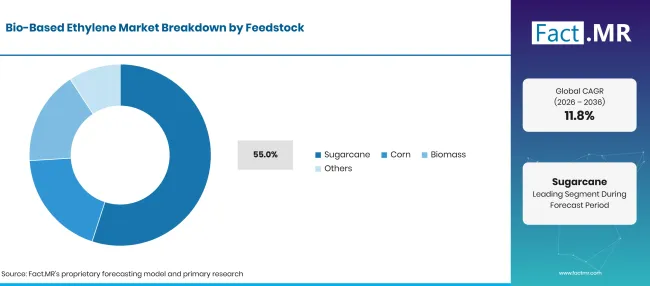
Bio Based Ethylene Market Breakdown Feedstock | Source: Fact.MR
| 原料 | 《Share》(2026) |
|---|---|
| 甘蔗(主打细分) | 55.0% |
| 其他环节合并 | 45.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
甘蔗乙醇是工业乙烯脱水的实用起始原料。生产者首先从可发酵糖制备乙醇,然后通过化学方法去除水分以获得乙烯。Braskem在巴西的商业运营是既定生产路线的基石。玉米是另一种乙醇来源,在美国也具有相关性,因为该地的农业和燃料乙醇系统已大规模运营。生物质路线可能使用作物残渣或其他有机投入,尽管处理和转化需求取决于材料。其余类别涵盖其他可再生能源。供应合同和工厂位置影响原料价格。甘蔗还供应基于纤维的产品链。
应用如何影响销售?
包装在2026年应用细分市场中占 42.3% 。
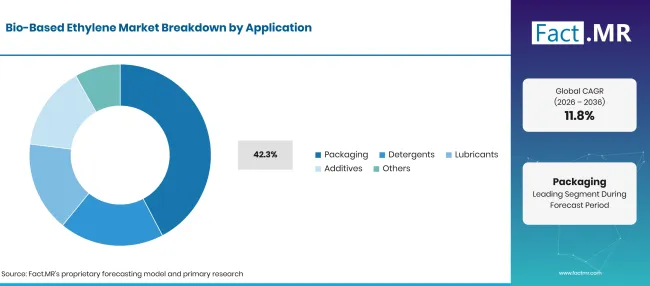
Bio Based Ethylene Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 包装(领先细分领域) | 42.3% |
| 其他环节合并 | 57.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
包装制造商重视可再生聚乙烯,因为他们可以在已使用兼容聚乙烯等级的应用中进行加工。薄膜和硬质包装采购员会评估密封强度和操作性,同时评估可再生成分声明。洗涤剂则是另一种应用路径,乙炔衍生化学物质进入界面活性剂及相关生产链,需遵循特定的转化过程。润滑剂和添加剂在不同化学步骤中使用乙烯基中间体。每种应用都有其独特的质量规格。包装公司受益于熟悉的高分子化学。转化剂也评估替代生物基包装聚合物。包装团队将这些规格与其他生物基聚合物进行比较。
是什么决定了终端用户行业的需求?
汽车行业在2026年终端用户行业细分中领先 30.0% 。
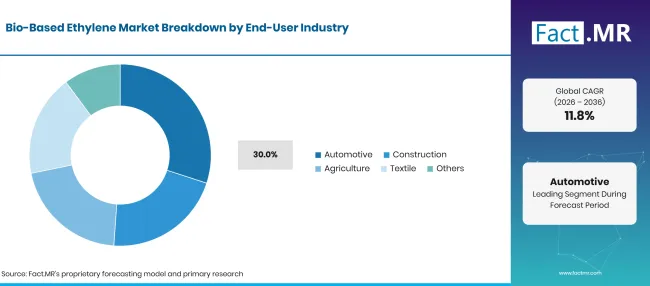
Bio Based Ethylene Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 30.0% |
| 其他环节合并 | 70.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
汽车材料团队评估内饰及其他聚合物组件的可再生材料投入,符合既定树脂规范。批准取决于在预期操作条件下的强度和尺寸行为。建筑用户考虑薄膜或其他聚乙烯衍生产品,这些产品可追溯可再生碳。农业应用包括仍需适当机械性能和生命周期终期管理的薄膜产品。纺织用途取决于具体的乙烯衍生物和制造工艺。在这些终端用户中,购买决策依赖于树脂质量稳定和来源证明,而成品适用性则是独立测试。聚合物买家可能会比较其他生物基塑料等级。
是什么加速了生物基乙烯市场的采用,又是什么阻碍了这一进程?
需求得益于乙醇的获取以及在成熟聚合物工艺中使用可再生乙烯的能力。原料价格、资格认证工作以及新转换厂所需的资本影响投资速度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 乙醇场地的原料整合 | +1.2% | 巴西,北美 | 中期(2年至4 年) |
| 与聚乙烯转换的兼容性 | +1.0% | 全球 | 短期(≤2 年) |
| 可再生内容项目的包装 | +0.8% | 欧洲,日本 | 中期(2年至4 年) |
| 新的乙醇脱水项目 | +0.6% | 亚洲,拉丁美洲 | 长期(≥4 年) |
| 合同原料可追溯性 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 额外的甘蔗转乙烯产能 | +0.7% | 拉丁美洲,亚洲 | 长期(≥4 年) |
| 可再生聚乙烯包装 | +0.6% | 欧洲,北美 | 中期(2年至4 年) |
| 玉米-乙醇化学转化 | +0.4% | 美国 | 长期(≥4 年) |
| 认证原料可追溯性 | +0.3% | 全球 | 短期(≤2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 克制 | (~)对CAGR的影响百分比 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 乙醇价格及竞争用途 | -0.9% | 巴西,美国 | 短期(≤2 年) |
| 大规模初期化工厂投资 | -0.7% | 全球 | 长期(≥4 年) |
| 树脂鉴定与可追溯成本 | -0.5% | 欧洲,日本 | 中期(2年至4 年) |
| 化学品工厂利用率低下 | -0.4% | 德国,欧洲 | 短期(≤2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家计划扩大生物基乙烯市场直到2036年?
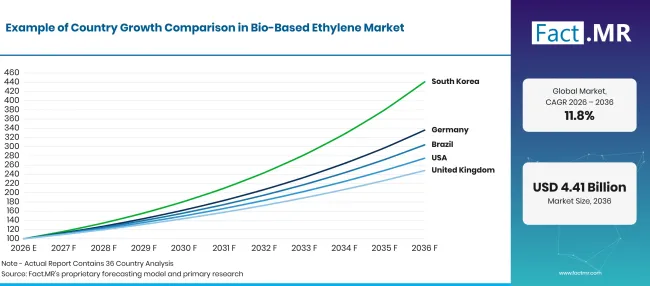
Bio Based Ethylene Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 12.9% |
| 巴西 | 11.8% |
| 美国 | 10.6% |
| 英国 | 9.5% |
| 日本 | 8.4% |
来源:Fact.MR 分析,更新于 2026年11月9日
是什么支持德国采用基于生物乙烯的?
12.9% CAGR,与工业树脂鉴定和可再生化学品采购相关。
德国化工集团正在评估可再生乙烯作为可进入既有聚乙烯生产链的投入品。2026年7月,德国化工工业协会(VCI)报告称,上半年化工和制药生产比去年低约 3% [7]。投资选择仍受工厂运营条件敏感。VCI于2026年3月报告称,德国化工厂2025年的平均产能利用率为 72.5% [4]。
是什么支持巴西生物基乙烯的采用?
11.8% CAGR,由甘蔗乙醇和运行中的绿色乙烯复合物支持。
巴西将甘蔗种植与可再生乙烯商业生产相结合。2026年8月,国家阿巴斯特西门托公司估计2026/27收获将有705.2百万吨甘蔗[1]。农业供应基础为化工厂提供了一条可转化为乙烯的乙醇通道。2025年5月,布拉斯肯确认其Triunfo绿色乙烯厂年产能为275,000吨[3]。
是什么支持美国生物基乙烯的采用?
10.6% CAGR,反映了玉米乙醇的供应和下游聚合物需求。
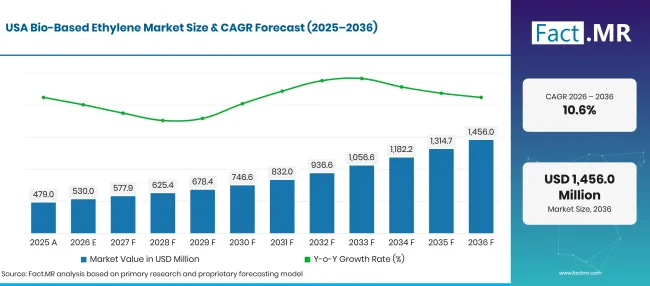
Bio Based Ethylene Market Forecast Usa | Source: Fact.MR
美国基于玉米的乙醇生产为开发可再生乙烯原料提供了成熟的途径。2026年10月,美国能源信息署发布了更新的燃料乙醇生产能力数据[5]。化学品开发商可以检查现有供应网络中的乙醇是否符合脱水成乙烯所需的规格。国内聚乙烯制造基地为熟悉薄膜挤出和聚合物测试的潜在工业客户提供了支持。
是什么支持英国生物基乙烯的采用?
9.5% CAGR,受包装经济学和可再生树脂采购的影响。
英国制造商主要通过购买可再生聚乙烯包装来接近生物基乙烯。2026年9月,环境、食品与农村事务部发布了更新的全国包装废弃物统计数据[6]。包装转换器可以通过应用于传统聚乙烯的功能测试,评估薄膜和刚性格式的生物基等级。
是什么支持日本生物基乙烯的采用?
8.4% CAGR,与材料鉴定和选择性可再生碳使用相关。
日本制造商正在评估可再生乙烯衍生物,通过这些方法将产品质量和已记录的材料来源与现有要求进行核对。包装公司可以在熟悉的转化设备上评估合适的生物基聚乙烯等级。消费品制造商在批准材料前可能会要求可再生碳含量的信息。日本还提供成熟的技术分销渠道,供海外生产商解释聚合物等级的选择和测试程序。
谁领导着生物基乙烯市场?
Braskem运营商业化的甘蔗衍生乙烯生产,用于生物基聚乙烯。
SCG化学公司正在通过布拉斯肯暹罗开发相关生产路线,而其他化工集团则参与邻近的可再生原料和聚合物业务。竞争的区别在于公司是否运营生物乙烯产能、开发专门项目,或供应相关化学产品
哪些公司是主要供应商?
主要公司包括 Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.;SABIC; INEOS Group Holdings S.A.;壳牌公司; BASF SE;新能源蓝化/新能源化学; India Glycols Limited。
- Braskem S.A.
- SCG Chemicals Public Company Limited
- Dow Inc.
- LyondellBasell Industries N.V.
- SABIC
- INEOS Group Holdings S.A.
- 壳牌有限公司
- BASF SE
- 新能源蓝 / 新能源化学
- India Glycols Limited
参考书目
- [1]国家破坏公司。(2026年8月20日)。新估计 2705,2026/27年,关于 cana-de-açúcar traz produção 的 cana-de-açúcar traz produção 的 milhões de toneladas na safra 2026/ 。
- [2] 欧洲委员会。(2026年6月 10日)。关于 包装及包装废弃物的欧盟法规(2025/40 )指导文件。
- [3]Braskem。(2025年5月 6日)。 庆祝“我是绿色™生物基” 15 年,扩建后运营率超过名牌产能。
- [4]国家联邦(Destatis)。(2026年2月 6日)。 2025年12月产量:-1.9% 上个月。
- [5] 美国能源信息署。(2026年10月 30日)。 美国燃料乙醇生产能力。
- [6]环境、食品与农村事务部。(2026年9月, 23年)。英国废弃物统计。
- [7]国家联邦(Destatis)。(2026年8月 25日)。国内生产总值:2026年第二季度经济表现的详细结果。
本报告回答了问题
- 分析解释了甘蔗、玉米及其他生物质原料如何进入可再生乙烯生产链。
- 应用覆盖率将包装需求与其他乙烯衍生中间体的化学用途区分开来。
- 国家分析考察了五个市场的农业供应、转化能力和下游材料资格。
- 竞争性审查将运营中的生物乙烯产能与更广泛的可再生材料和石化活动区分开来。
生物基乙烯市场涵盖哪些内容?
报告涵盖了使用可再生生物碳制成的生物基乙烯。它考察了原料的可用性和转化经济性,以及可再生乙烯在下游化学品和聚合物中的应用。市场价值遵循可再生乙烯的边界,而非所有含有乙烯衍生物的成品。
范围包括哪些内容?
甘蔗乙醇和玉米乙醇也包括在作为可再生乙烯生产原料的原料中。
当生物质途径通过适当的化学步骤能够转化为乙烯时,才被纳入其中。应用涵盖包装和部分工业化学用途。
哪些内容被排除在范围之外?
除非有单独记录的可再生原料分配,否则传统化石乙烯不属于该市场。
仅作为运输燃料销售的乙醇不计入。成品聚乙烯、洗涤剂及其他产品不计入额外的乙烯收入,因此同一可再生碳不会在化学链中反复记录。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
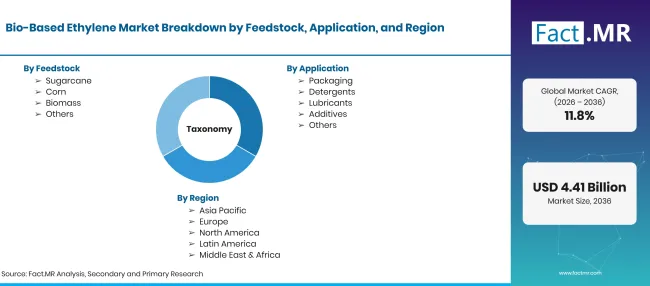
Bio Based Ethylene Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 乙烯通过乙醇转化或其他既有可再生途径从可再生生物原料中获得;下游用途归因于可再生乙烯输入。 |
| 原料 | 甘蔗;玉米;生物质;其他 |
| 应用 | 包装;洗涤剂;润滑剂;添加剂;其他 |
| 终端用户行业 | 汽车;建筑;农业;纺织;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Braskem S.A.; SCG Chemicals Public Company Limited; Dow Inc.; LyondellBasell Industries N.V.;SABIC; INEOS Group Holdings S.A.;壳牌公司; BASF SE;新能源蓝化/新能源化学; India Glycols Limited。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场估值与原料、聚合物使用量、设施证据及国家特定增长分析相结合。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
按原料分类
- 甘蔗
- 玉米
- 生物质
- 其他
-
按应用分类
- 包装
- 洗涤剂
- 润滑油
- 添加剂
- 其他
-
按终端用户行业划分
- 汽车
- 建设
- 农业
- 纺织
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

