- Market Value (2025): USD 716.9 Mn
- Estimated Value (2026): USD 755.4 Mn
- Forecast Value (2036): USD 1275.8 Mn
- CAGR (2026-2036): 5.4%
到2036年,商务喷气机模拟器市场的预测价值是多少?
2026年USD 755.4百万,到2036年USD 1275.8百万,5.4% CAGR。
- 2025年,公务机模拟器市场估值为 USD 716.9 百万 。
- 根据Fact.MR分析,随着运营商持续培训并引进新型机型,收入预计将从2026年的USD 755.4百万增长到2036 年的USD 1275.8百万。
- 2026年至2036年的年5.4% CAGR反映了对飞机专用全飞行设备、飞行员培训及持续模拟器支持的需求。
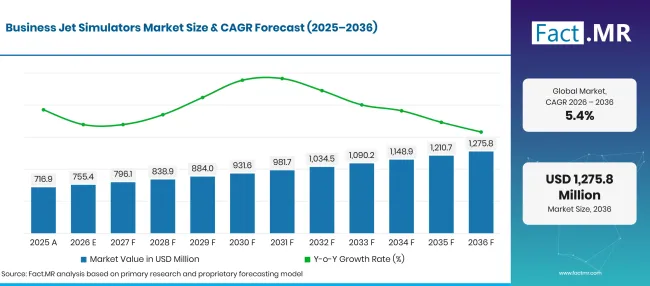
Business Jet Simulators Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 716.9 |
| 2026 | 估算 | 755.4 |
| 2036 | 天气预报 | 1275.8 |
| CAGR 2026年至2036年 | 预报期 | 5.4% |
来源:Fact.MR 分析,更新于 2026年11月10日
商务喷气机模拟器市场增长的决定性数字是什么?
到2036年,市场价值将增加USD 520.4百万,主要集中在全飞行和飞行员培训应用领域。
- 市场需求驱动因素
- 新公务机交付为更多机型带来了培训要求。通用航空制造商协会统计2025年854架公务机出货,而2024年为764[1]。
- 飞行部门预留模拟器课程,以演练异常程序,同时避免飞机或乘客暴露于训练风险。全飞行设备允许在教官评估决策和机组协调时重复驾驶舱场景。
- 转向新型飞机的运营商需要额外的模拟器课程。美国联邦航空管理局(FAA)在其2025–2045财年航空航天预测中报告称,2024年全球公务机交付量增加了4.1% [2]。
- 购买定期培训的操作员会考虑课程可用性与设备本身并行。在时间敏感的续期期间,配备有限讲师覆盖的模拟器价值较低。
- 驾驶舱变更需要对视觉显示和飞机系统模拟进行更新。能够将制造商变更纳入训练设备的供应商,有更清晰的重复合同路径。
- 分析的关键细分
- 按类型划分:全飞行模拟器占2026年销售 62.3% ,体现了合格培训的价值,这些培训还原了相关的飞机和驾驶舱环境。
- 按应用方式:飞行员培训在2026年贡献 54.8% ,因为操作员需要为机组人员完成初级和复习课程。
- 按平台划分:商业航空在报告的商业和包机培训分类中代表2026年的 59.9% 。
- 按组件分类:硬件在2026年 59.5% 领先,反映出对驾驶舱、显示器和运动设备的投资。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“模拟器供应商在可支持的飞机类型、设备的资质和教官可用性上竞争。运营商还需要符合其时间安排的课程日期。保持系统更新并减少中断的培训中心更有利于留住回头客。”
- 战略意义
- 模拟器建造者可以较早获得飞机数据和技术支持,以保持训练设备与驾驶舱修订对齐。
- 培训中心运营商需要将模拟器采购量与其服务区域内已有的飞机类型进行匹配。
- 飞行部门在签订年度培训协议前,可以通过比较课程安排和监管机构接受情况获益。
- 硬件和软件供应商可以设计更新,最大限度地减少模拟器停机时间,简化系统持续维护。
随着商务航空培训的普及,巴西预计在2036年前将保持 7.0% CAGR 。德国紧随其后, 6.2%,受欧洲运营和资格要求的支持。日本预计为 5.5% ,同时对飞机专用飞行员培训的需求也随之增长。美国预计为 4.6%,反映出已建立的培训网络。英国预计为 3.8% ,因为培训机构专注于定期课程和设备使用。
公务机模拟器市场按细分细分是怎样的?
完整的飞行模拟器涵盖 62.3%; 54.8%的飞行员培训; 59.9%的商业航空; 59.5%的硬件。
哪种类型占主导地位?
全飞行模拟器代表了2026年市场的 62.3% 。
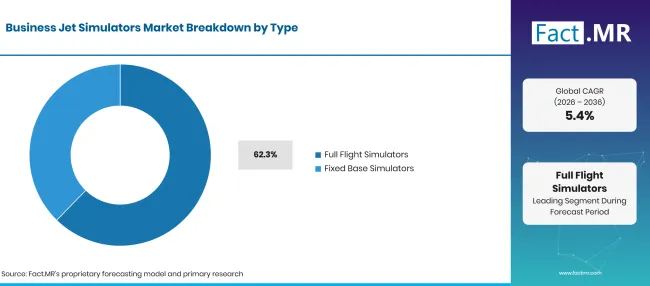
Business Jet Simulators Market Breakdown Type 1 | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 全飞行模拟器(领先部分) | 62.3% |
| 其他环节合并 | 37.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
全飞行模拟器在移动训练装置中再现飞机驾驶舱,是许多批准飞行员课程的核心。操作员重视机组人员无需驾驶飞机即可进行紧急训练的环境。设备资格认证增加了制造商的负担,因为飞行模型必须与批准飞机保持一致。固定基地模拟器在训练目标不需要运动时提供不同的采购决策。
应用领域领先什么?
飞行员培训构成了2026年市场的 54.8% 。
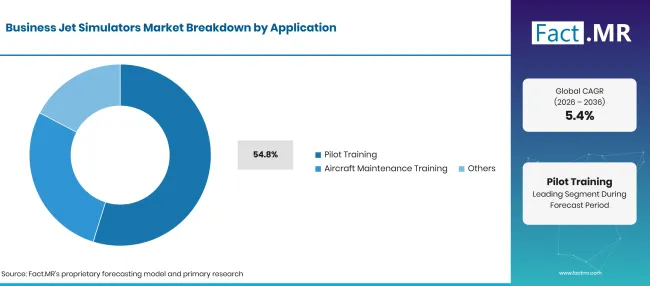
Business Jet Simulators Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 飞行员培训(主导部门) | 54.8% |
| 其他环节合并 | 45.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
在市场分摊中,飞行员培训占比维护导向教学更多的模拟器开支。飞行部门需要定期课程进行初步资格认证和定期检查。培训采购员需要符合机组人员名单的飞机匹配课程。维修培训遵循独立的学习需求。它侧重于系统行为和故障识别,而不需要部分飞行员课程所需的完整运动环境。
平台形状模拟器是如何使用的?
商业航空在2026年需求 59.9% 领先。
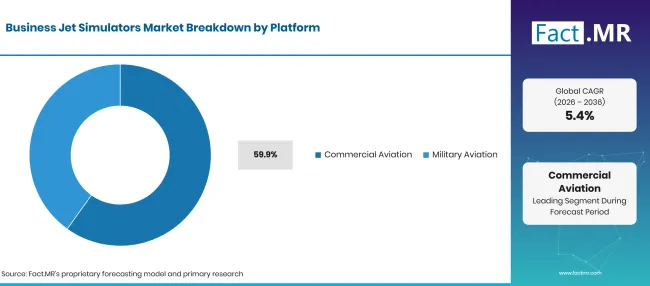
Business Jet Simulators Market Breakdown Platform | Source: Fact.MR
| 纲领 | 《Share》(2026) |
|---|---|
| 商业航空(领先细分领域) | 59.9% |
| 其他环节合并 | 40.1% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
商业平台类别涵盖该市场分类中的商务和包机航空模拟器应用。包机运营商必须保持机组人员适应不同行程安排,而企业飞行部门则重视飞机熟悉度。军用航空涵盖用于专业任务和训练项目的商务喷气机衍生飞机。其合同流程不同于民用课程采购。
哪个组成部分占比更高?
硬件代表了2026年市场的 59.5% 。
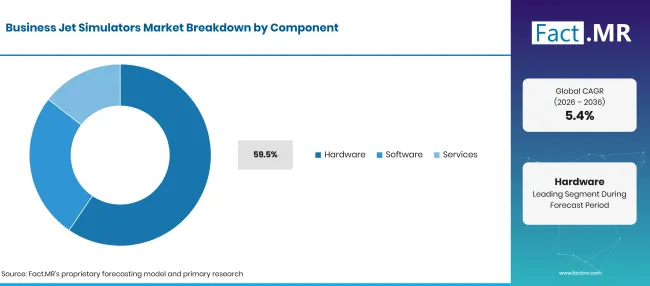
Business Jet Simulators Market Breakdown Component | Source: Fact.MR
| 组成部分 | 《Share》(2026) |
|---|---|
| 硬件(领先细分) | 59.5% |
| 其他环节合并 | 40.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
硬件采购涵盖了物理驾驶舱及重现飞机响应所需的系统。这种初始设备成本可能主导整个模拟器安装。软件依然不可或缺,因为飞机模型必须跟上航空电子设备和操作流程的变化。服务包括维护和技术支持,使培训中心能够持续预约课程。
是什么加速了商务喷气机模拟器市场的普及,又是什么阻碍了这一进程?
飞机专用训练支持采购,而资格认证成本、教官可用性及现有培训中心的容量则影响安装决策。
驱动因素影响分析
| 车手 | CAGR 影响(%) | 地理意义 | 影响时间线 |
|---|---|---|---|
| 反复飞行员培训要求 | +1.1% | 北美;欧洲 | 短期(≤ 2 年) |
| 公务机型号介绍 | +0.9% | 全球 | 中期(2年至4 年) |
| 针对特定飞机类型的课程需求 | +0.7% | 北美;东亚 | 中期(2年至4 年) |
| 培训能力与时间安排 | +0.5% | 全球 | 短期(≤ 2 年) |
| 维护与系统教学 | +0.3% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
机会影响分析
| 机遇 | CAGR 影响率(%) | 地理意义 | 影响时间线 |
|---|---|---|---|
| 新机型报道 | +0.7% | 全球 | 中期(2年至4 年) |
| 巴西和亚洲培训机会 | +0.6% | 拉丁美洲;东亚 | 长期(≥ 4 年) |
| 驾驶舱软件修订 | +0.5% | 全球 | 中期(2年至4 年) |
| 模拟器服务合同 | +0.3% | 北美;欧洲 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
约束带影响分析
| 约束 | CAGR 影响(%) | 地理意义 | 影响时间线 |
|---|---|---|---|
| 设备资格与验证费用 | -0.7% | 全球 | 中期(2年至4 年) |
| 全飞行装置的高资本成本 | -0.6% | 全球 | 短期(≤ 2 年) |
| 飞机类型集中 | -0.4% | 较小的国家车队 | 长期(≥ 4 年) |
| 专业讲师的可用性 | -0.3% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月10日
哪些国家正在扩大商务喷气机模拟器市场直到2036年?
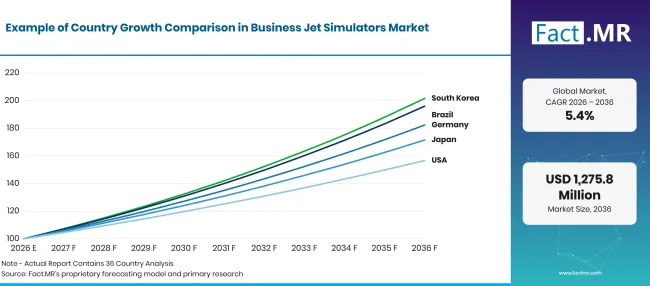
Business Jet Simulators Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 7.0% |
| 德国 | 6.2% |
| 日本 | 5.5% |
| 美国 | 4.6% |
| 英国 | 3.8% |
来源:Fact.MR 分析,更新于 2026年11月10日
是什么支撑着巴西的模拟器需求?
7.0% CAGR,受当地商业航空通达性影响。
巴西在私人和包机运营附近提供专门的飞机飞行员培训机会。其国家民航局在2025年发布的活动出版物中审查了2024年注册 22,128 飞机[5]。培训中心可以利用与飞机分销商的关系,确定适合专用设备的型号。投资仍依赖于稳定的预订和可用教官。
是什么塑造了德国的培训市场?
6.2% CAGR,与欧洲航空监管相关。
德国的模拟器前景反映了欧洲公务航空机组人员的需求,这些机组人员在认可的资格安排下进行培训。德国航空运营商重视飞机类型的熟悉度和定期课程可用性。欧盟航空安全局的规定为运营商在评估批准训练设备时提供了统一框架[3]。
日本的公务机细分市场是如何发展的?
5.5% CAGR,反映了模型特定的训练需求。
日本的商务喷气机培训需求主要由进口的国际制造商飞机和跨境航班所影响。国土交通旅游省报告 23,650 2025年商务喷气机的起降情况[6]。飞行员需要参加针对飞行甲板程序及其服务机场的飞机专用复训课程。
是什么让美国模拟器的使用率保持高?
4.6% CAGR,依靠已建立的运营基础。
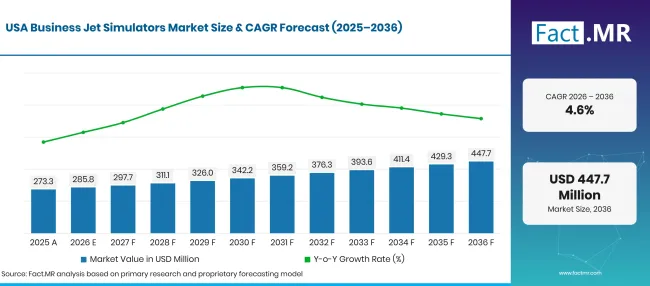
Business Jet Simulators Market Forecast Usa | Source: Fact.MR
美国拥有成熟的商务喷气机运营商网络和专业培训提供者。联邦航空管理局在2025年7月报告中记录了2024年 5,134,988 次公务机运营[4]。新的Citation变体为相应的模拟器训练创造了机会,而老旧飞机仍需对前一代驾驶舱进行培训。
英国培训市场的定位如何?
3.8% CAGR,重点是重复资格。
英国的模拟器市场与伦敦地区的商业航空运营及定期培训需求密切相关。民航局于2026年3月发布的2025年机场统计数据中报告了伦敦卢顿机场的 28,244 航空业务动态[8]。当运营商选择培训提供者时,批准认可依然重要,模拟器软件更新帮助培训中心保持飞机程序的更新。
谁在商务喷气机模拟器市场中领先?
商务喷气机模拟器竞赛依赖于飞机覆盖范围和培训中心的使用情况。CAE为多个喷气机家族提供仿真技术和商务航空课程。其2025财年企业资料描述了SIMCOM的整合以及与Flexjet的培训协议延期[7]。
FlightSafety International 结合了培训地点网络和型号特定的设备审批。TRU Simulation + Training and Frasca International 服务于仿真设备业务。 AXIS Flight Simulation GmbH 从事模拟器工程工作。操作员在选择这些方法时会比较资格验收、维护响应和可用培训日期。
哪些公司是主要供应商?
主要公司包括 CAE Inc.、 FlightSafety International、TRU模拟+培训、 Frasca International、SIMCOM航空培训和 AXIS Flight Simulation GmbH。
- CAE Inc.
- FlightSafety International
- TRU模拟+训练
- Frasca International
- SIMCOM航空培训
- AXIS Flight Simulation GmbH
参考书目
- [1] 联邦航空管理局。(2025)。 《FAA航空航天预测,2025–2045财年》。
- [2] 联邦航空管理局。(2025年,6月)。 FAA航空航天预测,2025–2045财年。
- [3]欧盟航空安全局。(2025年8月 26日)。 2025年年度安全回顾。
- [4]联邦航空管理局。(2025年7月)。 公务机报告:2025年7月刊。
- [5]国家航空民事局。(2025年4月 24日)。 2024年《国家与行动相关》。
- [6]国土交通省。(2026年)。日本的商务喷气机动向。
- [7] CAE Inc. (2025年)。2025财年股东及特别股东大会及管理层代理通告通知。
- [8]英国民航局。(2026年3月 23日)。2025年年度机场数据:飞机 3.1 次表。
本报告回答了问题
- 该分析比较了全飞行和固定基地设备在公务机训练中的应用。
- 应用覆盖区分飞行员资格与飞机维修培训。
- 该报告评估了商务喷气机平台模拟的商业和军事应用。
- 国家分析考虑了巴西、德国、日本、美国和英国的运营背景。
- 供应商分析、模拟器制造及飞机专用培训服务。
商务喷气机模拟器市场涵盖哪些内容?
公务机模拟器用于模拟飞机驾驶舱控制和操作响应,用于训练目的。收入覆盖范围包括为公务机应用销售的合适物理设备及支持软件或服务。边界包括商用和专用军用公务机平台的飞行员和维修培训。
范围包括哪些内容?
包括为商务喷气机型号建造或配置的全飞行模拟器和固定基地模拟器。
相关硬件、模拟器软件和支持服务也被计入。培训应用涵盖飞行员教学和飞机维护熟悉,模拟器设计为公务机用途。
哪些内容被排除在范围之外?
专门针对大型客机的航空运输模拟器不属于该市场。
仅限直升机的设备和飞行娱乐产品不包括在内。没有商务喷气机应用的通用航空活塞教练机也被排除在收入定义之外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
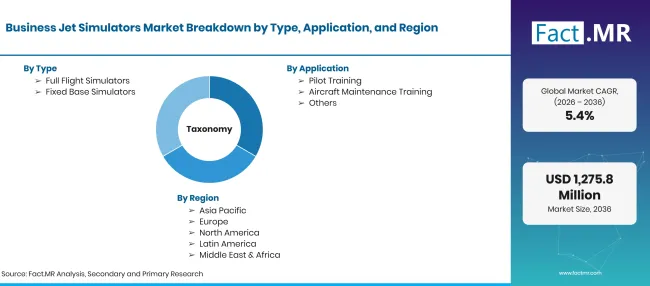
Business Jet Simulators Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 为公务机操作、飞行员培训和飞机系统熟悉配置的模拟设备及相关训练系统。 |
| 类型 | 全飞行模拟器;固定基地模拟器 |
| 应用 | 飞行员培训;飞机维护培训;其他 |
| 纲领 | 商业航空;军事航空 |
| 组成部分 | 硬件;软件;服务 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;德国;日本;美国;英国 |
| 介绍的公司 | CAE Inc.、 FlightSafety International、TRU模拟+培训、 Frasca International、SIMCOM航空培训和 AXIS Flight Simulation GmbH |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 飞机类型培训需求、模拟器安装、定期使用及供应商服务组合 |
来源:Fact.MR 分析,更新于 2026年11月10日
市场如何细分?
-
按类型划分
- 全飞行模拟器
- 固定基地模拟器
-
按应用分类
- 飞行员培训
- 飞机维护培训
- 其他
-
按平台划分
- 商业航空
- 军事航空
-
按组件划分
- 硬件
- 软件
- 服务
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

