- Market Value (2025): USD 490.3 Mn
- Estimated Value (2026): USD 523.0 Mn
- Forecast Value (2036): USD 997.6 Mn
- CAGR (2026-2036): 6.7%
到2036年,阳离子水溶聚氨酯市场的预测价值是多少?
2026年USD 523.1百万,到2036年USD 997.6百万,且6.7% CAGR。
- 据 Fact.MR称,2025年阳离子水性聚氨酯市场达到 USD 490.3 百万 ,其中涂层和汽车项目占据了大部分销量。
- 随着溶剂结合剂市场的减少,收入将在十年内几乎翻倍,从2026年的USD 523.0百万增加到2036年的USD 997.6百万。
- 6.7% CAGR将支撑2026年至2036年的市场,得益于更严格的挥发性有机化合物(VOC)限制以及纺织和皮革加工领域的广泛应用。
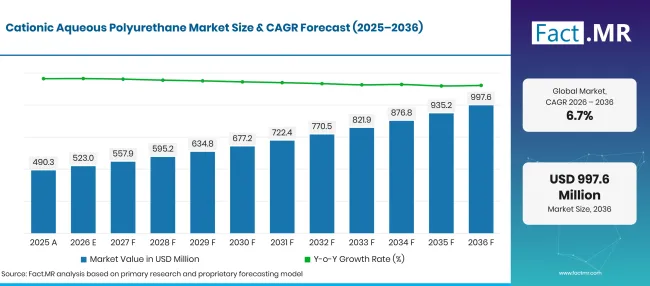
Factmr Cationic Aqueous Polyurethane Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 490.3 |
| 2026 | 估算 | 523.0 |
| 2036 | 天气预报 | 997.6 |
| CAGR 2026年至2036年 | 预报期 | 6.7% |
来源:Fact.MR 分析,更新于 2026年10月21日
负离子水溶聚氨酯市场增长的决定性数据有哪些?
2026年至2036年期间将新增 USD 474.5 百万价值,主要以涂层和汽车用途为主。
- 市场需求驱动因素
- 溶剂排放限制不断推动涂层和粘合剂生产商转向水性分散。欧洲环境署报告称,欧盟非甲烷挥发性有机化合物排放量在2005年至2023年间下降了35%[1]。油漆和粘合剂仍是正在审查的溶剂用途之一,水基粘合剂为配方商提供了直接降低挥发性有机化合物(VOC)含量的方法。
- 车辆制造商要求用于内饰、座椅织物、粘合和密封的低排放结合剂。阳离子分散剂在严格空气许可下运行的工厂中,既能满足耐用性和外观目标,又能降低溶剂使用量。
- 纺织和皮革加工厂采用阳离子等级,以促进其正电与带负电的纤维和皮革的结合。这种电荷匹配提高了纤维处理和表面处理中的粘结剂吸收和洗涤稳定性。
- 空气质量政策对建筑物和工厂的溶剂排放施加压力。世界卫生组织欧洲分部2025年11月估计,欧洲区域每年因空气污染导致超过 500,000 人死亡 [2]。规范制定者通过选择低挥发性有机化合物(VOC)油漆和室内填充剂来应对。
- 产品创新正在拓宽买家选择。无溶剂、自交联和生物基分散剂现使客户能够实现可持续发展目标,同时不牺牲薄膜性能。
- 分析的关键细分
- 按产品类型划分:水性聚氨酯分散剂将在2026年占 66.2% 份额,因为水作为载体减少了大多数涂层、粘合剂和纺织加工的溶剂排放。
- 按应用分类:涂层将在2026年通过在耐用低排放饰面中稳定使用阳离子分散剂,占据 42.3% 份额。
- 按终端用户行业划分:鉴于车辆工厂需要低排放涂层、胶粘剂和密封剂,汽车行业将在2026年占据 38.6% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“买家现在根据两点来评判阳离子聚氨酯:它对复杂基底的抓附能力和携带的溶剂含量。汽车、纺织和建筑配方商将继续向通过资格测试的分散剂进行批量推广,同时不强制对系统其他部分做出改变。将无溶剂和生物基阳离子等级与本地技术服务相结合的供应商,将在2036年前赢得越来越多的客户项目。”
- 战略意义
- 分散生产商应扩大无溶剂和低挥发性有机化合物阳离子的范围,因为随着排放规则的严格,配方师正在逐步淘汰溶剂驱动系统。
- 树脂开发商应将生物基和自联化学品推向市场,使客户能够在不使用较弱薄膜的情况下实现可持续目标。
- 汽车、纺织和皮革客户的供应商应规划较长的资格审核周期,因为这些买家在批准新供应商前会测试粘附力和耐用性。
- 涂层和粘合剂配方师应及早对阳离子等级进行阴离子添加剂和颜料的筛选,因为电荷冲突可能导致批次不稳定。
德国在深厚的化学基础和严格的涂层溶剂限制方面领先 7.8% 。巴西紧随其后,汽车、建筑和皮革产量增长, 7.1% 。美国将发布 6.5%,依靠广泛的涂层和粘合剂行业。在英国,特种涂层和建筑工作支持 5.8%。日本则以汽车、电子和纺织制造商的需求,补充了 5.1% 。
阳离子水溶聚氨酯市场按细分市场如何细分?
水性聚氨酯分散剂将在 66.2%年领先产品类型;涂层将在 42.3%年中领先应用;汽车行业将在 38.6%年中领先终端用户行业。
哪种产品类型占据第一?
水性聚氨酯分散剂占2026年销售 66.2% 。
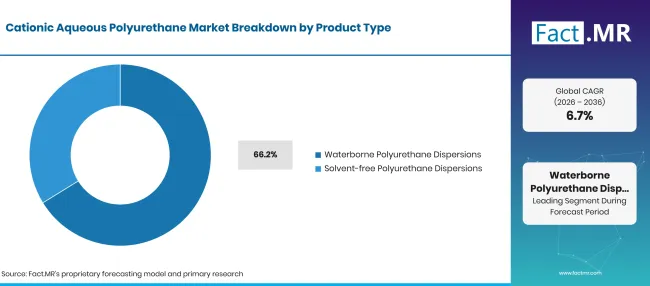
Factmr Cationic Aqueous Polyurethane Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 水性聚氨酯分散剂(前段) | 66.2% |
| 其他环节合并 | 33.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
配方商默认采用水携带分散剂,因为现有的混合、涂层和固化线只需细微调整即可处理。水作为主要载体降低溶剂排放,满足涂层、粘合剂和纺织加工的合规需求。更广泛的 聚氨酯分散 剂池也为阳离子等级提供了共享的原材料和工艺技术。无溶剂聚氨酯分散剂将增加需求份额。它们完全避免使用如NMP等共溶剂,这吸引了面临最严格排放限额的汽车内饰供应商和室内建筑用户。生产商通常将这些等级与自交联化学材料搭配,以保持高防水性。
应用领域领先什么?
涂层占2026年销售的 42.3% 。
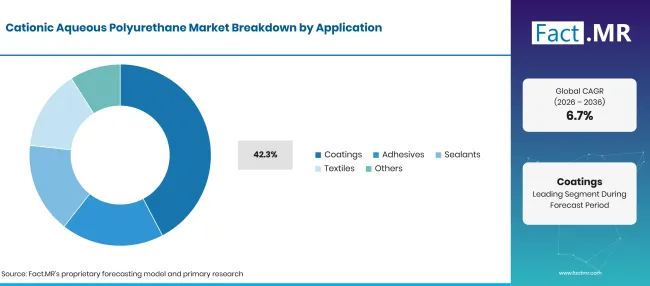
Factmr Cationic Aqueous Polyurethane Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 涂层(前导部分) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
涂层机转向阳离子分散剂,当薄膜必须抓住带负电的玻璃、矿物、金属或纤维表面时。粘合剂能形成低溶剂含量的坚硬粘附层,适合 木材涂层 和工业饰面。汽车、建筑和工业表面处理的增长促使配方制造商不断订购这些等级。法规阻碍了对溶剂的转变。英国监管政策委员会于2025年3月评估的实施后评估显示,2007年至2021年间油漆和车辆翻新法规中VOC减少量为 364 千吨[3]。胶粘剂依赖阳离子分散剂与带电表面结合。密封剂用于柔性接头,纺织厂则用于纤维处理。
终端用户行业如何塑造需求?
汽车行业占2026年销售的 38.6% 。
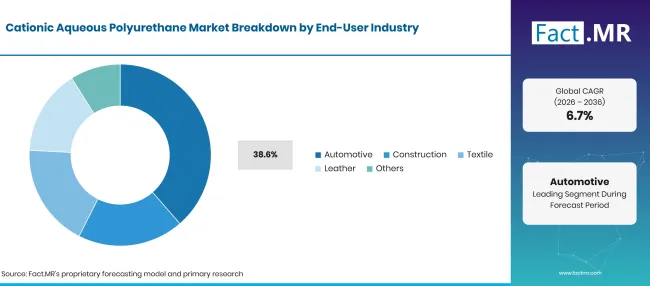
Factmr Cationic Aqueous Polyurethane Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 38.6% |
| 其他环节合并 | 61.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
车辆制造商和 1 级供应商使用水性涂层、 汽车粘合 剂和密封剂,以符合工厂排放许可,同时保持耐用性和外观。内饰部件、座椅纺织品和装饰条则稳定增加体积。德国联邦汽车管理局(Kraftfahrt-Bundesamt)统计了2025年 545,142 辆新电池电动汽车,占新注册的 19.1% 份额,且比前一年多 43.2% [4]。每一个新平台都为低排放粘合剂开启了新的资格窗口。建筑材料在地板涂层、 防水化学品 和接缝密封剂中使用阳离子分散剂。皮革加工厂将其作为底漆和表面粘合剂涂抹,强调对皮革的附着力。纸张和包装转换器构成了剩余的需求。
是什么加速了阳离子水溶聚氨酯市场的采用,又是什么阻碍了这一进程?
更严格的挥发性有机化合物(VOC)法规、汽车项目以及纺织和皮革处理将推动采用。原材料价格波动以及特殊阳离子等级的溢价仍是限制广泛使用的主要障碍。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 溶剂发射限制的收紧加速了向水相分散的转变 | +2.0% | 全球 | 短期(<= 2 年) |
| 汽车对耐用、低排放涂层、粘合剂和密封剂的需求不断扩大 | +1.5% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 纺织和皮革表面处理中阳离子等级的普及 | +1.2% | 南亚及太平洋、东亚、拉丁美洲 | 中期(2年至4 年) |
| 室内建筑应用中低挥发性有机化合物涂层和密封剂的增长 | +0.8% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 无溶剂和生物基分散剂的商业化 | +1.2% | 全球 | 中期(2年至4 年) |
| 自交联级带来增强薄膜耐久性 | +0.8% | 西欧,东亚 | 长期(>= 4 年) |
| 分散剂生产商与汽车 OEM合作,提供合规配方 | +0.6% | 北美,西欧 | 中期(2年至4 年) |
| 在空气质量标准更严格的新兴市场的采纳情况 | +0.4% | 拉丁美洲、南亚及太平洋地区 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 相较于溶剂驱动和传统阴离子系统,成本更高 | -0.8% | 全球 | 短期(<= 2 年) |
| 异氰酸盐和多元醇的原材料价格波动性 | -0.6% | 全球 | 中期(2年至4 年) |
| 与阴离子添加剂和颜料的配方兼容性极限 | -0.4% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家正在扩大到2036年的阳离子水性聚氨酯市场?
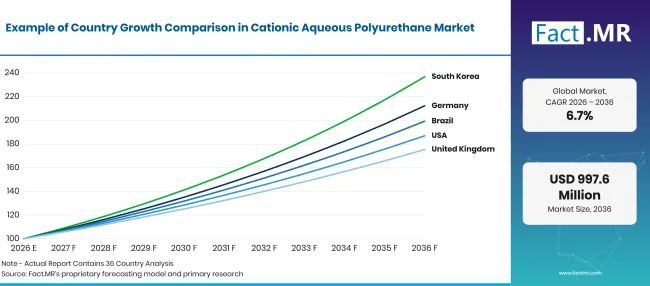
Factmr Cationic Aqueous Polyurethane Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 7.8% |
| 巴西 | 7.1% |
| 美国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
来源:Fact.MR 分析,更新于 2026年10月21日
是什么支持德国的采纳?
7.8% CAGR,依靠强大的化学和汽车基础以及严格的溶剂限制。
德国拥有庞大的化工制造业基础,同时拥有主要的汽车和工业涂料行业。世界联邦研究院报告称,2024年全国NMVOC排放量降至接近 1 百万吨,较1990年 75.8% 下降[5]。工业工艺和产品使用,包括溶剂应用,仍占该总量的 49% [5]。本地配方商将继续将粘着关键的纺织品、纤维和涂层工作转向阳离子水基级别。
巴西是如何扩大需求的?
7.1% CAGR,得益于汽车、建筑和皮革业的不断发展。
巴西的汽车、建筑、皮革和纺织行业正在提升对水性涂层和粘合剂的需求。IBGE报告称,2025年第四季度制革厂采购了 11.13 百万块生牛皮,较去年同期增长 11.8% [6]。更多的皮革在加工中意味着更多的精加工粘合剂订单。更严格的环保合规也将使本地加工商远离基于溶剂的系统。
什么支持美国的采纳?
6.5% CAGR,反映了大型汽车、建筑和涂层基础。
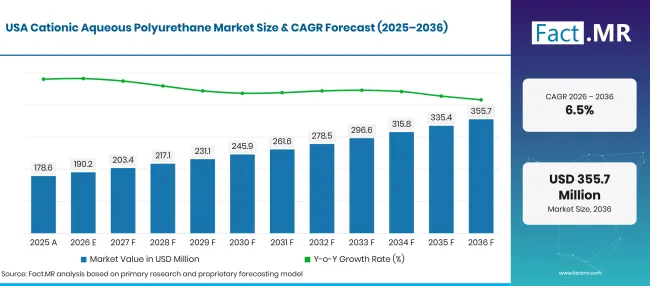
Factmr Cationic Aqueous Polyurethane Market Forecast Usa | Source: Fact.MR
美国人口普查局统计2025年美国建筑支出为 USD 2.16 万亿, 1.4% 低于2024年[7]。这一基础仍吸收大量建筑和工业涂层。2025年1月,EPA修订了其国家VOC气溶胶涂层标准,增加了反应性因子并更新了类别排放限值[8]。新增的产量主要来自无溶剂、高性能和生物基等级。
英国表现如何?
5.8% CAGR,借助特殊涂层和建筑化学品的需求。
英国工业基础较小,因此需求集中在特种涂层、粘合剂和建筑化学品。国家统计局报告称,2025年建筑产出较2024年增长 1.8% [9]。建筑工程的低排放要求有利于水基产品。收益将主要依赖于为特定应用设计的高价值等级。
日本是如何发展需求?
5.1% CAGR,随着汽车和纺织业用户采用高性能等级。
日本拥有成熟的汽车、电子和纺织制造商基础,需要精准、高性能的涂层和粘合剂。日本国土交通省(MLIT)预测2025财年建筑投资约为75.6万亿日元,较2024财年[10]3.2%增长。建筑工程为水性密封剂和地板涂层提供了第二条出口。未来收益将来自无溶剂、高耐久性和特殊阳离子等级。
谁领导着阳离子水溶聚氨酯市场?
供应商角色分为三层。
综合化工集团利用自有异氰酸酯和多元醇制造分散物,从而控制成本并实现全球覆盖。巴斯夫销售Luphen水基聚氨酯分散剂,用于粘合剂。2025年10月,在土耳其Dilovası扩展了低挥发性有机化合物建筑和建筑用途的分散能力[11]。科思发于2025年11月为中国防水市场推出了Bayhydrol和Impranil等级,并推出了Bayhydrol UH 2896 和UH 2897 产品[12]。万华化工集团提供Lacper水性聚氨酯分散剂,用于涂层。第二梯队由树脂专家组成,竞争配方技术。Allnex集团为中国大衣2025年[13]安排了高生物基聚氨酯分散的研讨会。Lubrizol(Sancure)、Alberdingk Boley和三井化学(Takelac W)提供木材、包装和纺织涂层。皮革和织物专家构成第三级。 DIC Corporation 在其HYDRAN系列旁列出了一种阳离子水性聚氨酯树脂,Stahl则向制革厂销售聚氨酯分散底漆。阴离子添加剂、无溶剂选项和本地应用实验室的电荷稳定性将决定哪些供应商赢得新项目。
哪些公司是主要供应商?
主要公司包括 BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.;三井化学公司; DIC Corporation; Lubrizol Corporation;Allnex集团; Alberdingk Boley GmbH;以及 Stahl Holdings B.V.
- BASF SE
- Covestro AG
- Wanhua Chemical Group Co., Ltd.
- 三井化学株式会社
- DIC Corporation
- Lubrizol Corporation
- Allnex集团
- Alberdingk Boley GmbH
- Stahl Holdings B.V.
参考书目
- [1] 欧洲环境署。(2025年9月 23日)。 欧洲主要空气污染物的排放量。
- [2] 世界卫生组织欧洲区域办事处。(2025年11月, 27年)。 世卫组织更新指导意见,以更好地指导清洁空气和气候变化缓解政策的决策。
- [3]监管政策委员会。(2025年3月 11日)。 RPC意见:《油漆、清漆及车辆翻新产品中挥发性有机化合物条例2012》,实施后评审。
- [4]联邦铁路公司。(2026年1月,6年1月)。2025年12月车辆注册情况:年度回顾。
- [5]世界联邦委员会。(2026年6月 25日)。 非甲烷挥发性有机化合物(NMVOC)排放。
- [6]巴西地理与统计研究所(IBGE)。(2026年2月12日)。Trimestrais da pecuária: abate de bovinos, suínos e frangos cresce no 4° trimestre[季度牲畜调查:4季度牛、猪和鸡屠宰增长]。
- [7] 美国人口普查局。(2026年2月 27日)。 2025年12月月度建筑支出。
- [8] 美国环境保护署。(2025年1月 17日)。 《国家挥发性有机化合物排放标准气溶胶涂层修正案》。
- [9]国家统计局。(2026年2月 12日)。 英国建筑产出:2025年12月,新增订单和建筑产出价格指数,2025年10月至12月。
- [10]日本国土交通省。(2025年8月29日)。令和7年度(2025年度)建设投资见通し [2025财年建筑投资展望]。
- [11]巴斯夫。(2025年10月 7日) 巴斯夫在土耳其迪洛瓦斯扩大了建筑涂料和建筑行业分散产品的产能。
- [12]科思特罗。(2025年11月 18日)。 科思特罗在亚太地区推出新的涂层解决方案和实验室自动化。
- [13] Allnex。(2025年11月, 25年)。 Allnex将在2025年中国大衣展上展示可持续涂层创新。
本报告回答了问题
- 阳离子水性聚氨酯的销售如何按产品类型、应用和终端用户行业划分?
- 每个细分市场中哪个子细分市场排名第一?哪些客户需求决定了其2026年的份额?
- 德国、巴西、美国、英国和日本在工业基础、排放规则和增长前景上有何不同?
- 从综合化工生产商到树脂专家以及皮革和织物专家,谁为市场提供货?
- 溶剂排放限制和低挥发性有机化合物(VOC)要求将买家从溶剂驱动系统转向水基系统的速度会多快?
阳离子水溶聚氨酯市场涵盖哪些内容?
携带正电基团的水基聚氨酯分散剂构成了阳离子水溶聚氨酯市场。该电荷提升了对带负电表面的粘附力,如纺织纤维、玻璃纤维、纸张和皮革。
水性和无溶剂阳离子分散物被追踪应用于涂层、粘合剂和密封剂,以及纺织和其他应用领域。汽车、建筑、皮革及其他终端用户行业的收入以分散水平衡量。
范围包括哪些内容?
水基和无溶剂形式的阳离子聚氨酯分散物被计入,包括自联和生物基等级。销售给用作粘合剂、膜状剂和处理剂的制剂制造商和工业加工商。
用于纤维处理的等级及其他 纺织化学品 也按分散值计入。用于 汽车涂层 和内饰饰面的阳离子结合剂也被纳入计算范围。当阳离子聚氨酯作为活性基材时,混合物也计入。
哪些内容被排除在范围之外?
该评估排除了阴离子和非离子聚氨酯分散剂,以及溶剂驱动的聚氨酯系统。丙烯酸及其他非聚氨酯分散剂也被排除在外。
完成涂层、粘合剂、密封剂以及处理过的纺织品或皮革制品在此不计入估值。只有销售给配方商或加工商的分散品计入市场收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
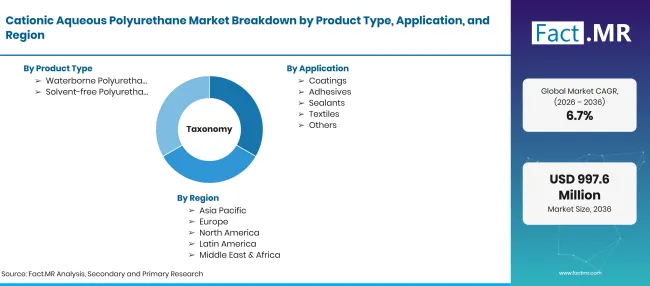
Factmr Cationic Aqueous Polyurethane Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 携带阳离子(带正电)基团的水基聚氨酯分散剂,用于涂层、粘合剂、密封剂、纺织处理及相关工业应用中的粘合剂和薄膜成形剂。 |
| 产品类型 | 水性聚氨酯分散剂;无溶剂聚氨酯分散剂 |
| 应用 | 涂层;粘合剂;密封剂;纺织品;其他 |
| 终端用户行业 | 汽车;建筑;皮革;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.;三井化工公司; DIC Corporation; Lubrizol Corporation;Allnex集团; Alberdingk Boley GmbH; Stahl Holdings B.V. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下与自下而上的混合方法,结合涂层、粘合剂和纺织品按应用需求;产品类型组合;汽车、建筑和皮革产量;国家排放规则;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按产品类型划分
- 水性聚氨酯分散剂
- 无溶剂聚氨酯分散剂
-
按应用分类
- 涂层
- 粘合剂
- 密封剂
- 纺织品
- 其他
-
按终端用户行业划分
- 汽车
- 建设
- 皮革
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

