- Market Value (2025): USD 32.4 Bn
- Estimated Value (2026): USD 33.9 Bn
- Forecast Value (2036): USD 53.3 Bn
- CAGR (2026-2036): 4.6%
压缩天然气(CNG)市场预计到2036年将达到多少价值?
2026年USD 33.90十亿,到2036年USD 53.32亿,且4.6% CAGR。
- Fact.MR 将压缩天然气市场定位为2025年的 USD 32.4 亿 ,反映出已有商业燃料车队基础,而非早期替代方案。
- 市场预计将比前景增加 USD 19.42 亿美元 ,从2026年的 USD 33.9 亿 跃升至2036年的 USD 53.3 亿 。
- 4.6% CAGR到2036年,主要依靠来自城市公交车、垃圾车、机场车队以及区域配送业务的重复燃料需求,并实现集中加油。
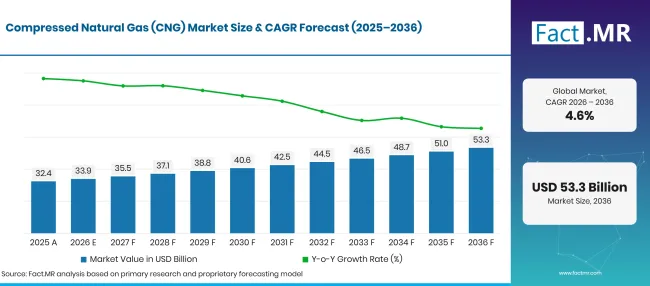
Factmr Compressed Natural Gas Cng Market Forecast Global 1 | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 32.4 |
| 2026 | 估算 | 33.9 |
| 2036 | 天气预报 | 53.3 |
| CAGR 2026年至2036年 | 预报期 | 4.6% |
来源:Fact.MR 分析,更新于 2026年10月17日
压缩天然气(CNG)市场增长的决定性数据是什么?
这一机会在2026年至2036年间可累计达到 USD 19.42 亿。干的非伴生气是供应的锚点,而中重型公交车则提供了最可靠的车库消耗。
- 市场需求驱动因素
- 市政公共交通系统优先将压缩天然气作为柴油的可靠替代品,显著减少了城市颗粒物、氮氧化物和温室气体排放。美国能源部替代燃料数据中心记录显示,压缩至 3,600 磅每平方英寸的天然气为交通车队提供清洁燃烧燃料,同时利用现有管道分销网络 [1]。城市交通机构在中央公交车库内扩展专用快速加注站基础设施,以支持连续多班次运营。
- 商业车队运营商偏好压缩天然气以降低车队运营开支,因而受益于零售价格相较传统柴油的持续优势。美国能源部记录显示,零售天然气价格平均为每加仑当量 USD 3.08 ,而柴油为每加仑 USD 5.55 [3]。长途运输公司和市政公用事业车辆利用长期燃油采购合同来保护运营预算免受石油市场波动的影响。
- 重型车辆制造商设计高排量天然气发动机,配备专用火花点火架构,为职业车辆提供类似柴油的扭矩曲线。替代燃料数据中心强调,重型天然气车辆为垃圾运输车、公交车和区域货运拖拉机提供了相当的动力和续航里程 [2]。车队维护经理选择工厂集成天然气系统,以确保保修合规并在维修车间实现标准化诊断。
- 政府的清洁交通强制令和环境激励项目鼓励学区和城市物流车队更换老化的柴油发动机。联邦项目如清洁校车倡议为清洁替代燃料校车提供大量法定激励和回扣,特别是压缩天然气和丙烷配置[4]。补贴加油站补贴降低了私营和公共车队转换的初始资本要求。
- 分析的关键细分
- 来源:非关联天然气在2026年持有 45.7% 份额,因为专门的干天然气田直接向市政管道网络和高压压缩站供应高甲烷原料。
- 按应用分类:中重型公交车在2026年占 42.3% 份额,主要由市政公共交通现代化、机场穿梭运营和区域通勤巴士车队推动。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha指出,CNG在车辆返回基地、快速加油和高日行驶里程方面仍具有实际作用。因此,最有力的商业理由是转向公交车、垃圾车和区域职业车队,而非私人汽车。将可再生天然气与可靠快速加注性能结合的供应商,更有利于保护加油站利用率和燃油利润。
- 战略意义
- 能源基础设施公司正在将来自农业消化器和垃圾填埋场的可再生天然气整合进现有的CNG配电网,提供净负碳燃料选项。将生物甲烷掺入管道天然气使商业车队能够在不改装车辆发动机或车载燃料储罐的情况下实现企业脱碳目标。
- 压缩站开发商正在设计模块化快速加油分配滑架,将高压缓冲储能级联与智能多软管分配器集成在一起。美国能源部追踪了替代加油站基础设施的扩展,记录到北美有超过一千个活跃的天然气站支持市政和私人商用车辆[5]。
- 车辆制造商正在开发标准化的轻量化IV型碳纤维复合气瓶,能够安全储存天然气,压力为 3,600 psi,同时最大限度减少自重损失。更轻的车载燃油系统使商用卡车和公交车能够在延长的日常运营线路上承载更高的客货载荷。
- 市政交通管理部门正与公私营公用事业合作,建设共享接入的CNG加注站,夜间服务城市公交车队,白天服务商业货运承运人。双用途站设计最大化压缩机利用率,加快数百万美元资本投资的回本期。
德国预计在 6.0% CAGR 年实现最快增长,因为生物甲烷供应已与市政和物流车队相连。巴西紧随其后, 5.5% 在扩大国内天然气供应和城市公交使用方面领先。美国通过垃圾、机场和配送车队在 4.9% 上进步,而英国和日本则分别通过更狭窄的重型和机构应用在 4.4% 和 3.9%领域取得进展。
压缩天然气(CNG)市场按细分市场划分?
非关联燃气 45.7%;中重型公交车将于2026年 42.3% 。
哪个源头占主导地位?
非关联天然气在2026年持有 45.7% 份。
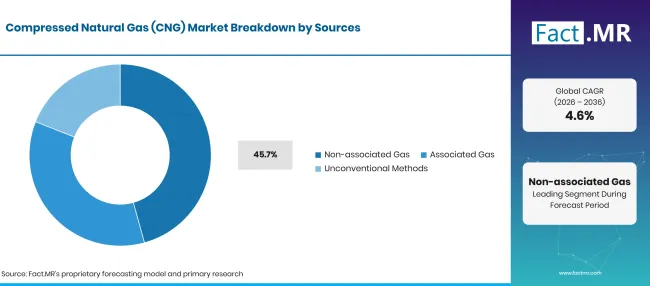
Factmr Compressed Natural Gas Cng Market Breakdown Sources | Source: Fact.MR
| 资料来源 | 《Share》(2026) |
|---|---|
| 非伴生气(主导段) | 45.7% |
| 其他环节合并 | 54.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
非伴生天然气储层是车辆级压缩天然气的主要供应来源,因为这些地质构造产生干燥、高甲烷气体,注入管道前需极少处理。高甲烷纯度确保了高压缩车辆发动机内最佳辛烷值和稳定的防爆震性能。原油开采过程中回收的伴生气为主要能源盆地提供了大量局部空间,而页岩层和煤层甲烷等非常规来源则增强了整体供应稳定性。 Fact.MR 报告涵盖 压缩天然气市场 和 天然气车辆市场 ,展示了管道纯度标准与商用车队发动机耐久性之间的重要联系。关于 CNG分配器市场 和 CNG气瓶市场 的技术研究强调了气体压缩基础设施的高压安全标准。
应用领域有哪些引领?
中重型巴士在2026年占 42.3% 份额。
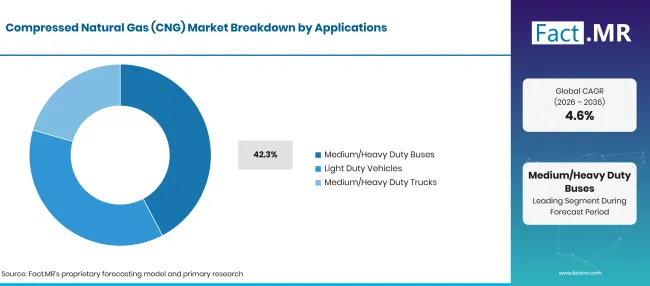
Factmr Compressed Natural Gas Cng Market Breakdown Applications | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 中型/重型公交车(领先段) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
公共交通和城际公交车是最大的应用领域,因为大都市交通管理局运营着集中式公交车库,非常适合夜间加油和白天快速加油。公交车运行在可预测的日常路线上,消除续航焦虑,并在高年里程下最大化燃油成本节约。轻型乘用车在新兴区域市场保持高单位数量,车主将汽油发动机改装为双燃料运行以降低日常通勤成本。中重型卡车是正在增长的行业,尤其适用于区域货运商、杂货分销商和垃圾收集车辆。 Fact.MR 对 重型CNG卡车市场 和 可再生天然气市场 的行业评估证实,重型商用车队仍是天然气燃料消费的基石。
是什么加速了压缩天然气(CNG)市场的采用,又是什么阻碍了这一进程?
在车队经济性和车库运营相符的地方,CNG的采用正在推进:燃油节省在高年行驶里程中积累,排放规则有利于更清洁的燃烧方式,而可再生天然气在不改变车辆的情况下改善碳排放。增长仍然受限,比如运营商必须先为高压电站提供资金才能获得足够的车队容量,或者公共加油缺口使航线规划变得困难。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 零售燃料成本差别偏向压缩天然气(CNG)而非柴油 | +1.0% | 北美、欧洲、亚洲 | 短期(<= 2 年) |
| 市政交通零排放转型项目 | +0.9% | 欧洲,拉丁美洲 | 中期(2年至4 年) |
| 重型垃圾车队转换任务 | +0.8% | 北美、欧洲 | 中期(2年至4 年) |
| 可再生天然气管道输网注入 | +0.6% | 北美、欧洲 | 中期(2年至4 年) |
| 工厂安装的天然气发动机可用性 | +0.5% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 负碳输运中的生物甲烷混合 | +0.8% | 欧洲,北美 | 短期(<= 2 年) |
| 模块化集装箱快速加油站滑橇 | +0.7% | 全球 | 中期(2年至4 年) |
| 高容量轻量化IV型复合气缸 | +0.5% | 北美、欧洲 | 中期(2年至4 年) |
| 双燃料职业建筑卡车车队 | +0.4% | 拉丁美洲,亚太地区 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高压压缩的高资本支出 | -0.8% | 全球 | 短期(<= 2 年) |
| 农村公路上的公共车站密度差距 | -0.6% | 北美、欧洲 | 中期(2年至4 年) |
| 车载复合材料气缸空间与重量限制 | -0.5% | 全球 | 中期(2年至4 年) |
| 政策重点是支持电池电动轻型车辆 | -0.4% | 欧洲,北美 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
哪些国家正在扩大压缩天然气(CNG)市场直到2036年?
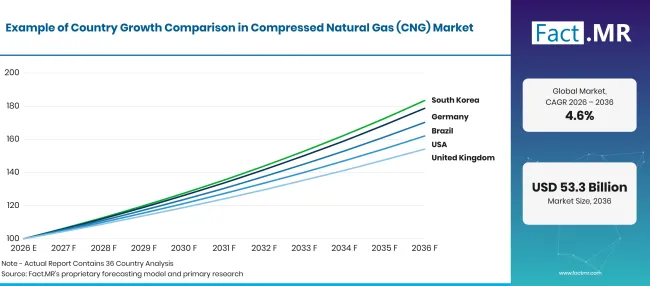
Factmr Compressed Natural Gas Cng Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 6.0% |
| 巴西 | 5.5% |
| 美国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
来源:Fact.MR 分析,更新于 2026年10月17日
为什么德国引领欧洲的CNG增长?
6.0% CAGR,主要由市政公交车队的生物甲烷转换、工业物流替代燃料的采用以及成熟的天然气输送网络推动。
德国的 6.0% CAGR 建立在一个特定的运营优势上:成熟的天然气网络可以将经过认证的生物甲烷从农业生产输送到车队可访问的站点。这种连接为市政公交车、垃圾车队和区域分销商提供了一种减少生命周期排放的方式,而无需等待每个车库的充电容量建设。
巴西是如何扩大天然气车辆的使用?
5.5% CAGR,受国内天然气产量扩展、城市出租车和公交转换以及区域管道基础设施扩展的影响。
随着东南部交通走廊获得更多国内天然气,巴西预计将以 5.5% 速度增长。在里约热内卢和圣保罗,高利用率的出租车和公交车得以增强经济效益,而额外的预盐生产则可提升车队运营商的供应深度,这些运营商仍面临液体燃料成本的风险。
是什么让美国的销售保持稳定?
4.9% CAGR,由市政垃圾车队、机场班车运营和交通局燃料采购支持。
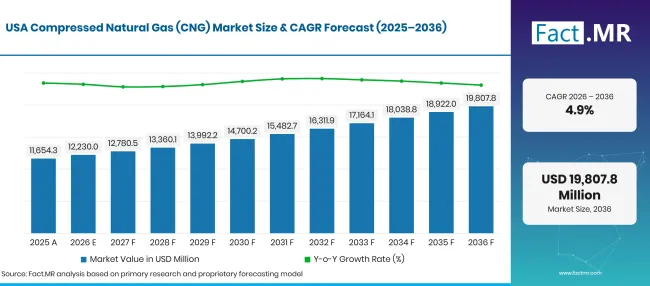
Factmr Compressed Natural Gas Cng Market Forecast Usa | Source: Fact.MR
预计美国将以 4.9%速度推进,而非由私人车辆引领,而是由具有可预测返基地值班周期的车队领导。垃圾车、机场班车、校车和交通工具可以合理配备专用压缩设备,因为燃料需求集中在少数几个仓库。
为什么英国正在采用重型压缩天然气车辆?
4.4% CAGR,受商业货运车队脱碳目标和可再生生物甲烷加注站走廊扩展的影响。
4.4% CAGR,英国的需求正由能够记录重复高速公路路线生物甲烷碳减排的货运运营商塑造。商业案例最强的是使用有限高通量站点网络的高里程拖拉机,而非依赖广泛公共覆盖的车辆。
日本如何维持商业CNG的需求?
3.9% CAGR,由都市型多用途车辆运营、港口拖运车队改造和城市空气质量举措引领。
日本的 3.9% CAGR 反映了一个聚焦的机构市场。燃气公用事业、市政服务车队和港口运营商在车辆在指定都市或终端路线内运行时使用CNG,使加油保持集中,并在密集运营区减少柴油排放暴露。
谁领导压缩天然气(CNG)市场?
马鲁蒂铃木领导商用乘用和轻型商用车生产,通过工厂配备的S-CNG技术实现了大量销售。现代汽车公司和塔塔汽车为高密度运输市场提供多种双燃料乘用车、轻型商用货车和重型公交车。大众集团和梅赛德斯-奔驰负责符合欧洲排放标准的专用天然气发动机和商用货车。
比亚迪和裕通巴士为重型城市公交车提供配备高容量车顶复合复合气缸阵列的公交车。沃尔沃集团和 Scania AB 生产配备高效燃气发动机、适合区域分销的重型长途天然气卡车。康明斯韦斯特波特提供专用火花点火天然气发动机,供北美主要公交和垃圾车制造商使用。 Fact.MR 研究涵盖 燃油分配系统市场、 商用车替代燃料市场和 清洁运输燃料市场, 阐述了发动机制造商合作伙伴关系如何决定燃料采用趋势。
哪些公司是主要供应商?
主要公司包括马鲁蒂铃木;现代汽车;塔塔汽车;大众汽车;奔驰;比亚迪;玉通;沃尔沃;斯堪尼亚;以及康明斯韦斯特波特。
- 马鲁蒂铃木
- 现代
- 塔塔汽车
- 大众汽车
- 梅赛德斯-奔驰
- 比亚迪
- 玉彤
- 沃尔沃
- 斯堪尼亚
- 卡明斯韦斯特波特
参考书目
- [1] 美国能源部替代燃料数据中心。(2025). 天然气燃料基础、压缩和分配基础设施。
- [2] 美国能源部替代燃料数据中心。(2025). 用于车队和公共交通运营的天然气车辆。
- [3] 美国能源部替代燃料数据中心。(2025年1月)。替代燃料价格报告:全国平均燃油价格比较。
- [4] 美国能源部替代燃料数据中心。(2024年10月)。联邦清洁校车计划法定激励与补贴。
- [5] 美国能源部替代燃料数据中心。(2025)。按燃料类型分类的美国替代加油站数据集。
本报告回答了问题
- 报告评估了非关联干气田、相关油田气和非常规页岩气储量的供应特性。
- 应用评估探讨了为何市政公交车队构成了车级CNG需求中最大的单一部门。
- 国家层面分析了支持德国和巴西快速增长的监管和经济激励机制。
- 车队经济评估详细说明了天然气和柴油之间的零售价格差异如何影响商业车队转换的时间表。
- 竞争性剖析基准包括车辆制造量、专用燃气发动机产品组合以及领先汽车品牌间的加油站合作伙伴关系。
压缩天然气(CNG)市场涵盖哪些内容?
本报告跟踪了通过公共加油站和私人车队仓库销售的CNG作为公路运输燃料的价值。需求涵盖乘用车、配送货车、公交车、垃圾车和区域货运车队,重点关注线路结构和车站利用如何影响燃料消耗。
范围包括哪些内容?
所包含的收入涵盖商户和合同CNG燃料销售,包括加油站运营商和燃气分销商认可的压缩和分配价值。生物甲烷进入同一车辆加油链并通过CNG喷嘴输送时计入。
哪些内容被排除在范围之外?
液化天然气、工业和发电燃气、住宅公用燃气、转换套件、车辆零部件和压缩设备销售均不在市场范围之外。收费收入和常规车辆保养也被排除在外,因此估算仍聚焦于分配运输燃料。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多条行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
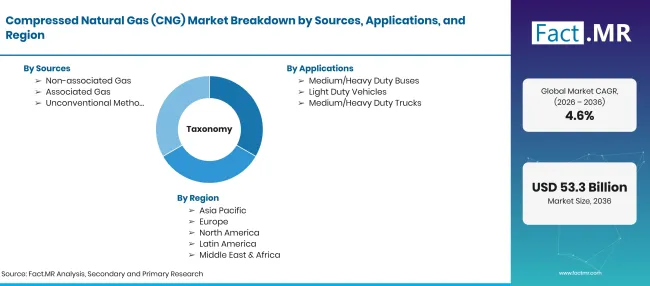
Factmr Compressed Natural Gas Cng Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿4.6% CAGR |
| 市场定义 | 富含甲烷的天然气被压缩至高压(通常为 3,000 至 3,600 psi),用作内燃机车辆的清洁燃烧燃料。 |
| 资料来源 | 非伴生气体;伴生气体;非常规方法 |
| 应用 | 中重型巴士;轻型车辆;中重型卡车 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 马鲁蒂铃木;现代汽车;塔塔汽车;大众汽车;奔驰;比亚迪;玉通;沃尔沃;斯堪尼亚;康明斯韦斯特波特 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 车辆登记记录分析、加油站吞吐量数据、天然气管道流量,以及与市政车队主管的访谈 |
来源:Fact.MR 分析,更新于 2026年10月17日
市场如何细分?
-
按资料来源
- 非伴生气体
- 伴生气体
- 非常规方法
-
按应用分类
- 中重型公交车
- 轻型车辆
- 中重型卡车
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

