- Market Value (2025): USD 6.36 Bn
- Estimated Value (2026): USD 6.64 Bn
- Forecast Value (2036): USD 10.3 Bn
- CAGR (2026-2036): 4.4%
器官移植免疫抑制药物市场预计到2036年将值多少?
2026年USD 6.6十亿,到2036年达到USD 10.3十亿,CAGR 4.4%。
- Fact.MR 估计,2025年器官移植免疫抑制药物市场的估值为 USD 6.36 亿 。
- 随着移植后免疫抑制治疗需求的持续增长,收入预计从2026年的USD 6.64亿增长到2036年的USD 10.3亿。
- Fact.MR预测报告了2026年至2036年的CAGR4.4% ,而显示的四舍五入市场价值大约意味着4.6%。应使用基础的未四舍五入预测值来调和这一差异。
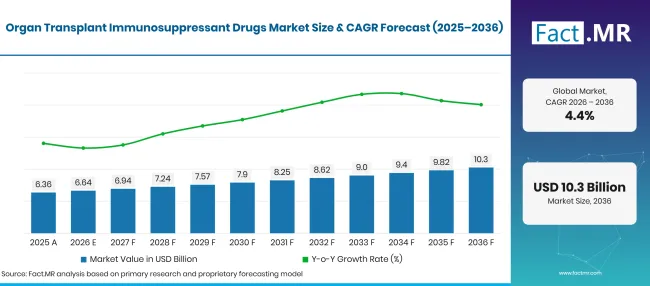
Factmr Organ Transplant Immunosuppressant Drugs Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 6.2 |
| 2026 | 估算 | 6.6 |
| 2036 | 天气预报 | 10.3 |
| CAGR 2026年至2036年 | 预报期 | 4.4% |
来源:Fact.MR 分析,更新于 2026年10月21日
器官移植免疫抑制药物市场增长的关键数字是什么?
2026年至2036年间,市场价值增加了USD 3.7亿美元
- 市场需求驱动因素
- 长期排斥预防仍是重要因素,因为移植受体通常需要免疫抑制治疗以降低免疫介导的移植物排斥风险。
- 持续的移植活动会影响需要移植后用药和随访的人群。德国国家器官捐献信息服务报告称,2025年已从德国及欧洲移植网络中已移植3,256器官,帮助3,150患者[1]。这为2026年发布的移植人群提供了需要持续临床护理的指标。
- 移植基础设施的扩展支持免疫抑制药物的持续需求。巴西卫生部维护着国家级移植系统,监控手术、等待名单和移植活动,公共资金支持大量移植护理 [2]。这些服务为持续治疗提供了重要环境,尽管仅凭移植活动并不决定市场收入。
- 移植相关疗法的发展也影响着治疗格局。2026年4月,Veloxis Pharmaceuticals宣布其试验性维持免疫抑制剂pegrizeprument(VEL-101)获得了美国FDA孤儿药认证,以预防心脏移植排斥反应,此前该药已获得肝移植排斥预防[3]的指定。这一进展凸显了在固体器官移植中解决未满足需求的持续努力。然而,pegrizeprument仍处于试验阶段,该认证不构成市场批准。
- 分析的关键细分
- 按药物类别:钙蒦素抑制剂预计在2026年占市场 38.5% ,反映其在许多固体器官移植免疫抑制方案中已确立的角色。
- 按移植类型:肾脏移植预计在2026年占市场 49.4% 。
- 按分销渠道:预计零售药房在2026年占市场 39.8% 。
- 分析师观点 Fact.MR
- 器官移植免疫抑制药物市场仍依赖于对可靠、长期预防移植物排斥的需求。提供稳定药物供应、临床适用配方及依从性支持的制造商,可能有利于为移植受者服务。未来的市场发展还将取决于患者预后、治疗耐受性、仿制药竞争以及获得专业移植护理的可及性。
- 战略意义
- 药品制造商应优先考虑可靠的供应、产品质量和支持长期治疗依从性的配方。
- 建议移植中心根据移植器官、排斥风险、药物相互作用及患者具体安全考虑,量身定制免疫抑制方案。
- 鉴于移植后治疗连续性的重要性,药房和分销商必须保持可靠的处方药库存。
- 医疗系统可以加强药物咨询、治疗监测和随访,帮助患者管理不良反应,减少治疗中可避免的中断。
预计日本将在2036年前达到 5.6% CAGR 年实现最高的国家增长,其次是巴西 5.2%,英国 4.6%,德国 4.1% ,美国 3.7%。
器官移植免疫抑制药市场按细分市场如何划分?
钙煵蓦素抑制剂预计将在 38.5%年领先药物类别;肾脏将在 49.4%年领先移植类型;零售药房将在 39.8%年领先分销渠道。
哪个毒品类别的线索?
钙神经素抑制剂预计将占2026年销售的 38.5% 。
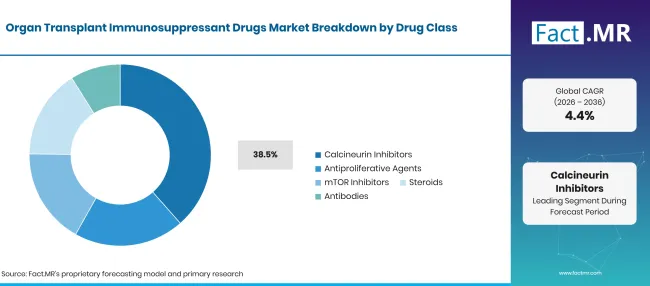
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Drug Class | Source: Fact.MR
| 药物类别 | 《Share》(2026) |
| 钙神经素抑制剂(主导片段) | 38.5% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
他克莫司和环孢素等钙神经素抑制剂能抑制参与移植物排斥反应的免疫活性,并被广泛应用于多种移植方案中。抗增殖剂可与其他药物联合使用以减少免疫细胞增殖,而mTOR抑制剂和皮质类固醇则根据治疗方案发挥不同作用。抗体基药物可在特定诱导或排斥管理环境中使用。治疗选择因器官、患者风险及临床指导而异。
哪种移植类型适合?
肾脏移植预计将在2026年占据市场 49.4% 。
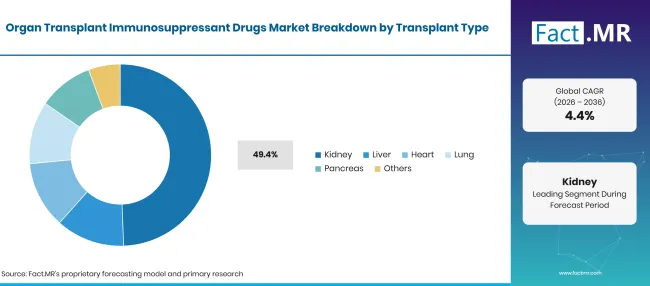
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Transplant Type | Source: Fact.MR
| 移植类型 | 《Share》(2026) |
| 肾脏(主打环节) | 49.4% |
| 其他环节合并 | 50.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
肾脏移植是免疫抑制治疗的重要需求领域,因为受体通常需要持续用药以降低排斥风险。肝脏、心脏和肺部移植也需要精心管理的免疫抑制,方案应根据器官功能、排异史和患者耐受度进行调整。胰腺和联合器官移植可能涉及额外的临床考虑。
分销渠道如何影响需求?
预计零售药房将在2026年占市场 39.8% 。
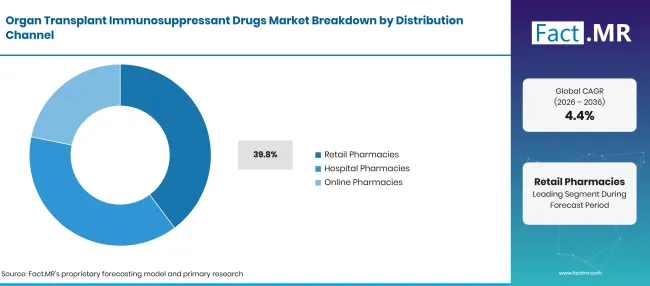
Factmr Organ Transplant Immunosuppressant Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
| 零售药房(领先细分) | 39.8% |
| 其他环节合并 | 60.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
零售药房可以支持处方续药和持续获取维持性药物。医院药房在移植手术、治疗启动和专科随访期间的免疫抑制剂配发中发挥作用。在线药房在当地法规和适当处方保障允许的情况下,可能提供另一条获取途径。实际渠道组合取决于各国报销体系、配药规则和移植中心的做法。
是什么加速了器官移植免疫抑制剂市场的采用,又是什么阻碍了这一进程?
移植手术数量和长期排异预防支持需求增加,而不良反应、高昂的治疗成本和药物依从性挑战则限制了市场增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 器官移植手术的持续发展 | +1.0% | 全球 | 中期(2年至4 年) |
| 长期预防移植物排斥反应 | +0.9% | 全球 | 短期(≤ 2 年) |
| 移植中心和临床基础设施的扩展 | +0.7% | 美洲、欧洲、亚洲 | 中期(2年至4 年) |
| 改善免疫抑制药物的获取 | +0.5% | 全球 | 短期(≤ 2 年) |
| 更针对性的免疫抑制疗法的发展 | +0.4% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 安全性提升的疗法开发 | +0.8% | 全球 | 中期(2年至4 年) |
| 个性化免疫抑制治疗方案 | +0.6% | 美洲,欧洲 | 中期(2年至4 年) |
| 新兴市场移植服务的扩展 | +0.5% | 亚洲,拉丁美洲 | 长期(≥ 4 年) |
| 提高用药依从性和患者监测 | +0.4% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 长期免疫抑制治疗的高成本 | -0.8% | 全球 | 短期(≤ 2 年) |
| 感染及其他不良反应的风险 | -0.6% | 全球 | 中期(2年至4 年) |
| 药物相互作用与复杂治疗方案 | -0.5% | 全球 | 短期(≤ 2 年) |
| 移植护理和专科监测的不平等 | -0.4% | 新兴市场 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家正在扩大器官移植免疫抑制药物市场直到2036年?
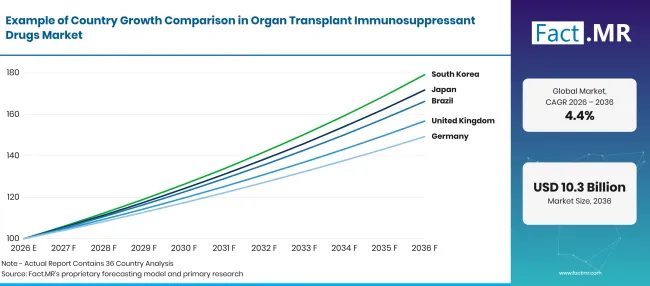
Factmr Organ Transplant Immunosuppressant Drugs Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 4.1% |
| 巴西 | 5.2% |
| 美国 | 3.7% |
| 英国 | 4.6% |
| 日本 | 5.6% |
来源:Fact.MR 分析,更新于 2026年10月21日
是什么支持德国的采纳?
4.1% CAGR,得到了成熟移植网络的支持,以及对移植后治疗持续的需求。
德国的移植系统依赖于捐赠组织、移植中心和专科护理团队之间的协调。 德国器官移植免疫抑制药物市场由成熟的移植基础设施支撑,持续对预防器官排斥药物的需求以及长期患者监测的需求。主要增长因素包括移植手术数量、专科医疗服务的可及性、基本药物报销以及移植受体术后持续管理。
是什么推动巴西的采纳?
5.2% CAGR,由国家移植协调和持续投资的移植服务领导。
巴西卫生部运营国家移植系统,负责协调器官捐赠、移植和等待名单。根据卫生部2025年综合管理报告,巴西2025年完成了6,698例肾脏移植,较2024年的6,325例增加约5.9%。报告还记录了2025年全国9,938例固体器官移植,以及44,558人等待肾脏移植。该部于2026年5月18日更新的肾脏移植指导强调持续的临床监测、免疫抑制剂检测及移植后不良反应的管理[4][8]。
什么支持美国的收养?
3.7% CAGR,在成熟的移植网络支持下,并确立了维持性免疫抑制药物的使用。
美国通过器官获取与移植网络(OPTN)维护国家移植数据,该网络追踪等待名单、器官捐献、匹配和移植[5]。该基础设施支持移植程序的协调和后续护理。
英国的需求如何发展?
4.6% CAGR,由国家移植服务和持续的移植后护理塑造。
英国的移植系统结合了器官捐献协调、专科移植中心和后续护理。NHS血液与移植部门于2026年7月14日发布了2025–2026年度报告,涵盖截至2026年3月31日的财年表现和活动[6]。
是什么支持日本的采纳?
5.6% CAGR,由移植护理基础设施和器官移植持续的需求推动。
日本厚生劳动省于2026年6月9日发布了一份关于器官移植活动的报告。在2026年10月的一篇公共信息文章中,该省报告称截至2026年6月30日,约有17,000人登记等待移植,而2025年接受移植636人[7]。
谁在器官移植免疫抑制剂市场中领先?
Fact.MR 将诺华、 Asahi Kasei Therapeutics Inc. (前称Veloxis制药)、Eledon Pharmaceuticals、Lupin和Astellas Pharma等公司列为与竞争格局相关的公司。它们的立场因产品批准、商业可用性、开发阶段和治疗重点而有所不同。
诺华在移植医学和免疫抑制治疗领域有业务。Veloxis Pharmaceuticals(朝日化学集团旗下)与Envarsus XR合作,这是一种用于肾移植护理的缓释他克莫司制剂。Astellas Pharma是移植免疫抑制领域的知名参与者,包括基于他克莫斯的治疗。
Lupin参与制药市场,包括仿制药,其相关性应与其特定获批移植相关产品进行评估。Eledon Pharmaceuticals正在开发试验性免疫调节疗法,包括针对CD配体40 的治疗方法。试验候选药物应与获批用于常规器官移植免疫抑制的上市药物区分开来。
竞争地位取决于监管状况、临床证据、治疗适应症、供应可靠性、产品配方以及跨医疗系统的可及性。仅凭一家公司参与免疫学研究,并不意味着它是获批器官移植免疫抑制药的领先供应商
哪些公司是主要供应商?
竞争概览的公司包括:
- 诺华
- Asahi Kasei Therapeutics Inc. (前称Veloxis制药)
- 埃勒登制药
- 鲁邦
- 阿斯特拉斯制药
参考书目
- [1] 联邦器官捐赠协会。(2026年1月 15日)。 2025年器官捐赠量 2012年[2025年器官捐赠数据为2012年以来最高水平]。
- [2]索德部。(无日期)。国家移植系统。检索于2026年10月19日,https://www.gov.br/saude/pt-br/composicao/saes/snt
- [3] Veloxis 制药公司(2026年4月 22日)。 Pegrizeprument授予了孤儿药资格,用于预防心脏移植患者的器官排斥反应。
- [4]《索德部》。(2026年5月 18日)。 《卡蒂利亚——边缘移植者:东方从社会的产物》。
- [5]卫生资源与服务管理局。(无日期)。数据报告。 器官获取与移植网络。检索于2026年10月 19日,摘自
- [6]NHS血液与移植。(2026年7月 14日)。 NHS血液与移植年度报告及账目:2025年至2026年。
- [7]厚生劳动部。(2026年10月1日)。[考虑器官移植]。
- [8]索德省。(2026年3月 25日)。 2025年整合事务关系。
本报告回答了问题
- 报告描述了不同药物类别、移植类型和分销渠道的市场收入情况。
- 片段分析比较钙腴氨酸抑制剂、抗增殖剂、mTOR抑制剂、类固醇和抗体。
- 国家分析涵盖德国、巴西、美国、英国和日本,以及官方的移植相关指标。
- 竞争性概览对制药公司进行了剖析,区分了商业药物与试验性疗法。
- 对驱动因素、机遇和限制因素进行了评估,以评估其对2036年市场增长的潜在影响。
器官移植免疫抑制药物市场涵盖哪些内容?
该市场涵盖用于抑制可能损伤或排斥移植器官的免疫反应的药物。这些治疗根据移植类型、排斥风险、患者健康状况、临床方案及治疗反应进行处方。
评估内容包括钙燻神经素抑制剂、抗增殖剂、mTOR抑制剂、类固醇以及符合批准市场定义的抗体基治疗。需求取决于移植活动、治疗时间、药品价格、专科护理的可及性以及不良反应管理的需求。
范围包括哪些内容?
市场包括用于肾脏、肝脏、心脏、肺、胰腺及其他符合条件器官移植领域的免疫抑制药物。
它涵盖了各类药物和分销渠道的相关产品,包括维持方案及其他符合市场定义的经批准移植相关用途。
哪些内容被排除在范围之外?
仅用于无关自身免疫疾病、癌症治疗或其他无相关器官移植用途的药物被排除在外。
移植手术、器官获取、诊断设备和医院服务不计入药品市场估值。
未经相关上市许可的试验性药物,除非批准的市场方法明确包含管道评估,否则不应被视为已确立的商业产品。造血干细胞移植和移植物抗宿主病药物也应排除,除非最终定义明确涵盖。
分析是如何构建的?
该分析基于市场估计、公司信息、公开统计出版物、监管信息及行业证据,以评估市场发展和预测。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
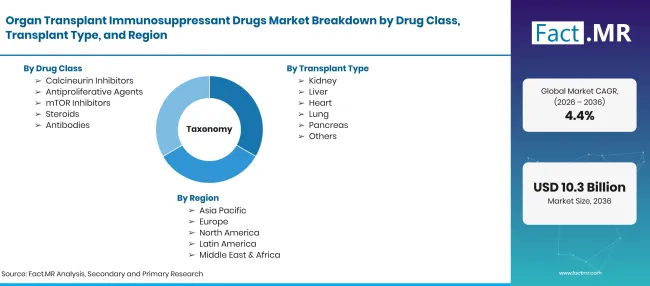
Factmr Organ Transplant Immunosuppressant Drugs Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿:2026年估值,2036年预测与 CAGR |
| 市场定义 | 器官移植免疫抑制药物市场涵盖用于预防或管理器官移植后免疫介导排斥反应的药物,前提是符合定义的药物和适应症范围 |
| 药物类别 | 钙煴神经素抑制剂;抗增殖剂;mTOR抑制剂;类固醇;抗体 |
| 移植类型 | 肾脏;肝脏;心脏;肺;胰腺;其他 |
| 分销渠道 | 零售药房;医院药房;在线药房 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 诺华; Asahi Kasei Therapeutics Inc. (前称Veloxis制药);Eledon制药;Lupin;Astellas Pharma |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于场景分析,基于移植活动、治疗采纳、药品组合、监管信息及国家级医疗指标 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按药物类别划分
- 钙螺素抑制剂
- 防扩散剂
- mTOR抑制剂
- 类固醇
- 抗体
-
按移植类型划分
- 肾脏
- 肝脏
- 心脏
- 龙
- 胰腺
- 其他
-
按分销渠道分类
- 零售药房
- 医院药房
- 在线药房
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

