- Market Value (2025): USD 530.1 Mn
- Estimated Value (2026): USD 565.7 Mn
- Forecast Value (2036): USD 1084.1 Mn
- CAGR (2026-2036): 6.7%
到2036年,癌药物市场的估值预计是多少?
2026年USD 565.7百万,到2036年USD 1084.1百万,CAGR为6.7%。
- 根据 Fact.MR 分析,2025年该市场估值为 USD 530.1 百万 。
- 预计需求将从2026年的 USD 565.7 百万 增加到2036年的 USD 1084.1 百万 。
- 由于早期癌症诊断意识的提高,预测在2026年至2036年期间将有所6.7% CAGR变化。
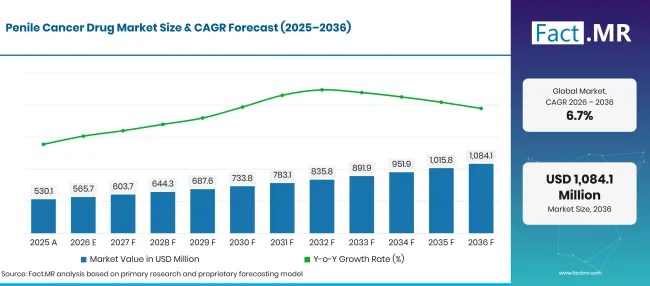
Penile Cancer Drug Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 530.1 |
| 2026 | 估算 | 565.7 |
| 2036 | 天气预报 | 1084.1 |
| CAGR 2026年至2036年 | 预报期 | 6.7% |
来源:Fact.MR 分析,更新于 2026年11月5日
癌药物市场增长的决定性数据是什么?
预计2026年至2036年间将有USD 518.4百万绝对机会。
- 市场需求驱动因素
- 对晚期疾病治疗的更多关注推动了市场的增长。局部晚期或转移性癌患者可能需要全身性治疗。欧洲泌尿学协会(EAU)推荐白金基化疗作为远处转移性疾病患者的首选一线缓和系统性治疗[6]。
- 联合化疗的使用增加了对癌药物的需求。治疗方案包括基于铂的组合,如顺铂与5-氟尿嘧啶,或卡铂与紫杉醇联合[2]。
- 对生物标志物引导治疗的兴趣支持了市场的增长。分子检测可以识别出具有高肿瘤突变负荷或错配修复缺陷等特征的部分患者。
- 对临床研究的持续需求推动了对癌药物的需求。癌在许多国家较为罕见,限制了针对特定疾病的临床试验规模。欧洲农业联盟建议尽可能对晚期鳞状细胞癌患者进行临床试验。
- 分析的关键细分
- 按药物类型划分:化疗预计在2026年占市场 42.5% ,反映了系统化疗在晚期疾病中已建立的作用。
- 按治疗类型:外科护理不属于制药市场范围;药物-治疗细分需要与原始 Fact.MR 数据集进行验证。
- 按分销渠道划分:医院药房在2026年占据 52.1% 份额,这与癌症治疗的专科和医院性质相符。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“癌药物市场由晚期疾病对有效系统性治疗的需求所塑造。化疗仍是重要的治疗选择,而以生物标志物为主导的研究可能为免疫疗法和靶向药物创造更多机会。更广泛的应用将取决于临床证据、患者资格及专科肿瘤护理的可及性。”
- 战略意义
- 药物开发者应优先开展针对晚期癌有限证据基础的临床研究。
- 肿瘤科医生需要评估肿瘤特性和患者适应性,然后才选择系统性治疗。
- 制药公司在沟通免疫疗法和靶向治疗的作用时,必须区分已批准的适应症与试验性使用。
- 医疗系统可以加强对专业诊断和多学科癌症护理的可及性。
德国预计将达到2036年的持续 7.5% CAGR 。英国预计将以 8.7%位领先上述国家,巴西紧随其后,位列 8.4%。日本预计将以 6.7%名额上升,而美国预计增长率为 4.7%。
癌药物市场按细分市场如何细分?
Fact.MR'该细分将化疗确定为 42.5%的主要药物类型,外科护理作为制药市场之外的独立临床路径,医院药房作为 52.1%的主要分销渠道。治疗类型分类需要修订,因为外科手术不是药品。
哪种药物类型占主导地位?
化疗预计将在2026年占据 42.5% 份额。
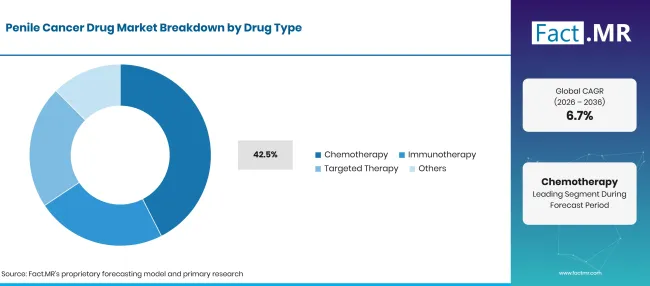
Penile Cancer Drug Market Breakdown Drug Type | Source: Fact.MR
| 药物类型 | 《Share》(2026) |
|---|---|
| 化疗(领先细分) | 42.5% |
| 其他环节合并 | 57.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
化疗仍然是晚期癌的既定系统性治疗选择。铂类组合用于部分患者,方案取决于疾病程度及患者整体健康状况'其整体健康状况。免疫疗法和靶向治疗正在特定临床环境中评估或考虑,特别是在肿瘤生物标志物为治疗依据时。
是什么引领了治疗类型细分?
外科治疗是临床护理路径,而非药品类别;原始的治疗类型分解需要重新分类。
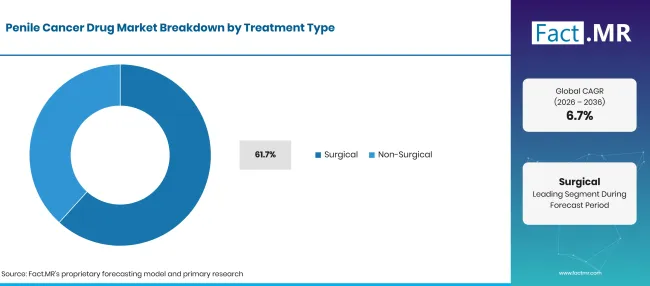
Penile Cancer Drug Market Breakdown Treatment Type | Source: Fact.MR
| 治疗类型 | 《Share》(2026) |
|---|---|
| 外科护理(药品市场范围之外) | 不适用 — 需要重新分类 |
| 其他环节合并 | 不适用 — 需要重新分类 |
| 总计 | 不适用 — 需要重新分类 |
来源:Fact.MR 分析,更新于 2026年11月5日
手术仍是许多局限性癌患者的主要临床治疗方式,但手术手术不应被视为药品市场的销售。早期肿瘤通常可以通过器官保留手术或部分及全切除术(视肿瘤程度)进行管理。手术干预在管理区域淋巴结受累中也起着重要作用。虽然手术不是药物治疗,但其广泛使用影响了围手术期药物和与治疗配合的全身治疗需求。晚期或转移性疾病患者可能需要化疗或免疫治疗。这带来了除手术治疗外,对药物治疗选项的需求。
哪个分销渠道占比最大?
预计2026年医院药房将占 52.1% 份额。
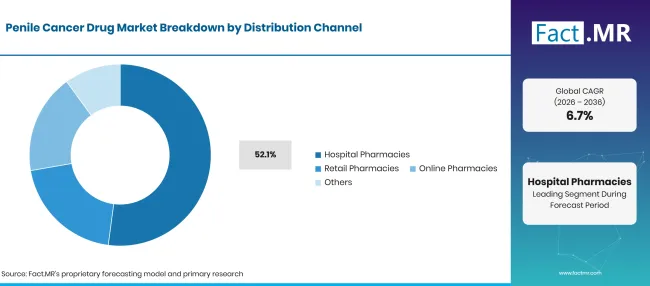
Penile Cancer Drug Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 52.1% |
| 其他环节合并 | 47.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
医院药房是通过专科治疗中心供应肿瘤药物的重要渠道。治疗方案通常需要处方监督和与肿瘤团队协调。零售和在线药房可能提供部分门诊处方,但需遵守当地配药规则和药品供应情况。
是什么加速了癌药物市场的采用,又是什么阻碍了这一进程?
晚期疾病系统治疗的需求支持市场发展,而癌症的罕见性和有限的疾病特异性临床证据限制了更广泛的采用。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 铂基化疗的应用 | +0.9% | 全球 | 短期(≤ 2 年) |
| 晚期疾病的更广泛诊断与管理 | +0.8% | 全球 | 中期(2年至4 年) |
| 用于治疗选择的生物标志物检测 | +0.6% | 北美、欧洲 | 中期(2年至4 年) |
| 专科肿瘤治疗的获取 | +0.5% | 全球 | 中期(2年至4 年) |
| 新型全身性治疗的临床研究 | +0.4% | 北美、欧洲、亚洲 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 生物标志物引导免疫疗法研究 | +0.8% | 北美、欧洲 | 中期(2年至4 年) |
| 疾病特异性临床试验的发展 | +0.7% | 全球 | 长期(≥ 4 年) |
| 针对性治疗方法的研究 | +0.6% | 全球 | 长期(≥ 4 年) |
| 改善对专科癌症中心的可及性 | +0.5% | 亚洲,拉丁美洲 | 中期(2年至4 年) |
| 循证治疗路径 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 许多市场的疾病发病率较低 | -0.8% | 北美、欧洲 | 长期(≥ 4 年) |
| 有限的疾病特异性临床试验证据 | -0.7% | 全球 | 长期(≥ 4 年) |
| 系统性治疗的不良反应与耐受性 | -0.6% | 全球 | 短期(≤ 2 年) |
| 先进肿瘤药物的高价 | -0.5% | 全球 | 中期(2年至4 年) |
| 获得专业诊断和护理的机会有限 | -0.4% | 新兴市场 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
哪些国家正在扩大癌药物市场直到2036年?
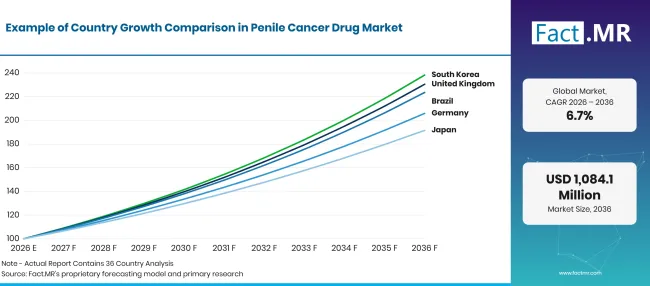
Penile Cancer Drug Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 7.5% |
| 巴西 | 8.4% |
| 美国 | 4.7% |
| 英国 | 8.7% |
| 日本 | 6.7% |
来源:Fact.MR 分析,更新于 2026年11月5日
是什么支持德国的收养?
7.5% CAGR,得到了专科肿瘤服务的支持,以及晚期疾病系统性治疗的需求。
德国是欧洲癌发病率中等的国家之一,尽管不同地区登记处的发病率有所不同。专科泌尿和肿瘤服务的可用性有助于符合条件的患者获得系统性治疗。
是什么支持巴西的市场发展?
8.4% CAGR,主要由相对较高的疾病负担和对改善癌症护理可及性的需求推动。
巴西的市场前景反映了相对较高的疾病负担以及改善癌症诊断和治疗可及性的需求。扩大肿瘤服务、更广泛的患者识别以及加强专科护理的努力可以支撑需求。然而,负担能力、先进疗法的不均性以及医疗能力的地区差异可能影响采用
美国如何支持市场增长?
4.7% CAGR,受发病率相对较低和先进肿瘤治疗的可及性影响。
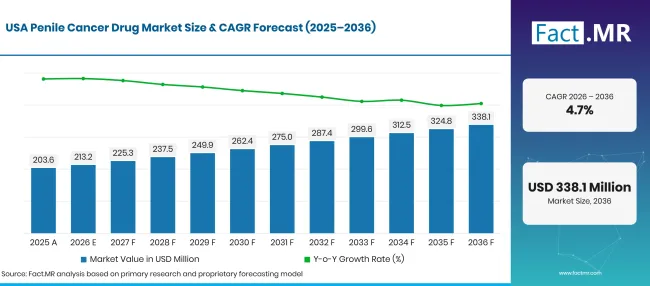
Penile Cancer Drug Market Forecast Usa | Source: Fact.MR
癌在美国较为罕见,每年每100,000男性中发病率低于1例。美国国家癌症研究所估计,2025年及其他男性生殖器癌新增病例和510死亡2,190例[1]。专科癌症中心提供系统化疗和临床研究。当肿瘤特征符合相关治疗标准时,部分患者也可考虑生物标志物引导治疗。
英国在市场上的发展如何?
8.7% CAGR,由专科癌症服务和对晚期疾病治疗的需求引领。
英国癌症研究报告称,英国每年约有 820 例新的癌病例,基于2019年和2021–2022年的数据; 34% 病例发生在这些时期 75 岁及以上人群[7]。这些模式凸显了适龄诊断和治疗计划的重要性。
是什么支持日本的收养?
6.7% CAGR,依靠专科癌症管理和先进的药物治疗。
癌在日本仍然罕见。治疗决策取决于肿瘤分期和患者状况。获得专业泌尿肿瘤服务支持晚期病例的系统性治疗,而临床研究则可能为新型治疗方法创造机会。
谁在癌药物市场中领先?
Fact.MR 将辉瑞、百时美施贵宝、默克公司和 Roche Holding AG 介绍为拥有成熟肿瘤投资组合和相关制药能力的公司。
癌治疗仍高度依赖既有化疗方案。免疫治疗和靶向治疗正在晚期癌中进行研究;其使用需要仔细考虑肿瘤生物标志物、调控适应症及有限的癌特异性临床证据[6]。鉴于后续系统性治疗选项证据有限,EAU建议在铂化疗过程中病情进展的患者参加临床试验[6]。 Pfizer Inc. 拥有涵盖泌尿生殖系统癌及多种药物模式的肿瘤学组合,包括抗体药物偶联物和生物制剂[5]。
百时美施贵宝销售nivolumab和ipilimumab,并拥有广泛的肿瘤学产品线。其目前公布的管线包括多个实体肿瘤项目,但上述产品组合信息未能确立经批准的癌适应症。默克公司销售pembrolizumab(KEYTRUDA),一种PD抑制剂1 。
哪些公司是主要供应商?
以下公司因其肿瘤药物组合和药物开发能力被纳入竞争名单。
- Pfizer Inc.
- 百时美施贵宝
- 默克公司
- Roche Holding AG
参考书目
- [1] 美国国家癌症研究所。(2025年5月 7日)。 癌治疗(PDQ®)——健康专业人员版。
- [2] NHS。(无日期)。阴 茎癌治疗。
- [3]美国国家癌症研究所。(无日期)。 什么是癌?
- [4]英格兰国民保健服务体系。(2024)。 实施定时泌尿科癌症诊断路径:最佳实践定时路径。
- [5] Pfizer Inc. (2026年11月, 3年11月)。 肿瘤药物管道与癌症临床试验。
- [6]欧洲泌尿学协会。(2026)。EAU癌指南:疾病管理。
- https://uroweb.org/guidelines/penile-cancer/chapter/disease-management
- [7]英国癌症研究。(2026)。癌发病率统计(2019年及2021–2022年数据集)。
- https://www.cancerresearchuk.org/health-professional/cancer-statistics/statistics-by-cancer-type/penile-cancer/incidence
本报告回答了问题
- 报告描述了用于癌治疗的药物治疗市场。
- 药物类型分析比较化疗、免疫治疗和靶向治疗。
- 国家分析涵盖德国、巴西、美国、英国和日本,并结合现有流行病学证据。
- 竞争概览涵盖辉瑞、百时美施贵宝、默克公司、罗氏。
- 分销分析考察医院药房、零售药房和在线药房。
- 治疗分析需要明确药物治疗与外科手术的区别。
癌药物市场涵盖哪些内容?
该市场涵盖用于癌管理的药品。它包括化疗药物以及在适当临床环境中使用的部分免疫疗法或靶向治疗。需求取决于疾病分期、肿瘤特征、治疗资格以及专科肿瘤服务的可及性。在衡量制药收入时,市场不包括手术和放疗设备。
范围包括哪些内容?
所包含的产品包括用于癌全身治疗的药物。
这些包括化疗方案以及经过批准适应症、生物标志物定义资格或临床研究支持的部分免疫治疗或靶向药物。分发分析涵盖医院药房及其他药品供应渠道。
哪些内容被排除在范围之外?
分析排除了手术、放疗服务和诊断程序的制药收入。
它还排除仅用于无关癌症类型的药物,除非这些药物在癌治疗中具有相关批准或临床支持的作用。医院基础设施、手术器械和放射设备不在定义的药品市场范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级研究:初级研究包括与制药厂商、肿瘤专家、分销商、医疗服务提供者及相关领域专家的讨论。这些讨论涵盖治疗偏好、药物可及性、临床采用、定价及影响制药需求的因素。
- 书桌研究:书桌研究涵盖临床实践指南、癌症登记册、政府健康统计、监管出版物、公司文件、临床试验记录和同行评审研究。资料来源已在参考书目中有记录。
- 市场规模与预测:市场估计结合了历史表现、治疗模式、药品价格、患者群体、产品供应情况、细分市场份额、国家层面增长及治疗可及性障碍。
- 数据验证与更新周期:将发现与临床指南、监管变更、公司流程更新、产品审批及治疗实践变更进行审查。随着新临床证据的出现,重新审视市场分析。
细分
报告的范围和覆盖范围是什么?
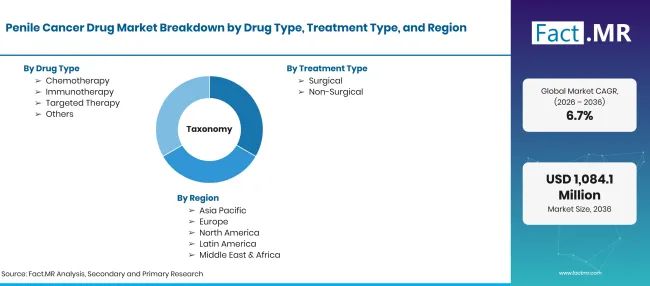
Penile Cancer Drug Market Taxonomy 1 | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD亿,到2036年USD亿,CAGR |
| 市场定义 | 癌药物市场包括用于治疗不同病期癌的药品。它包括化疗药物和免疫治疗药物,以及在符合条件患者中研究或使用的靶向疗法。 |
| 药物类型 | 化疗;免疫疗法;靶向治疗;其他 |
| 治疗类型 | 外科;非外科 |
| 分销渠道 | 医院药房;零售药房;在线药房;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 辉瑞;百时美施贵宝;默克公司;罗氏 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于情景分析,依据临床指南、癌症统计数据和公司组合信息 |
来源:Fact.MR 分析,更新于 2026年11月5日
市场如何细分?
-
按药物类型划分
- 化疗
- 免疫疗法
- 靶向治疗
- 其他
-
按治疗类型分类
- 外科
- 非手术
-
按分销渠道分类
- 医院药房
- 零售药房
- 在线药房
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

