- Market Value (2025): USD 371.8 Mn
- Estimated Value (2026): USD 393.3 Mn
- Forecast Value (2036): USD 689.9 Mn
- CAGR (2026-2036): 5.8%
到2036年,气动和电动枢轴单元市场的预测价值是多少?
2026年USD 393.3百万,到2036年USD 689.9百万,且5.8% CAGR。
- 2025年,气动和电动枢轴单元市场价值达到 USD 371.8 百万 ,压缩空气单元占据了大部分车身和零部件线的安装基础。
- 随着工厂翻新焊接夹具并增加自动化工作站,收入将从2026年的USD 393.3百万增长到2036年的USD 689.9百万。
- 5.8% CAGR将在预测年份内保持,这得益于车辆工厂稳定更换夹具的增加以及混合车型电池中可编程电动单元的更广泛应用。
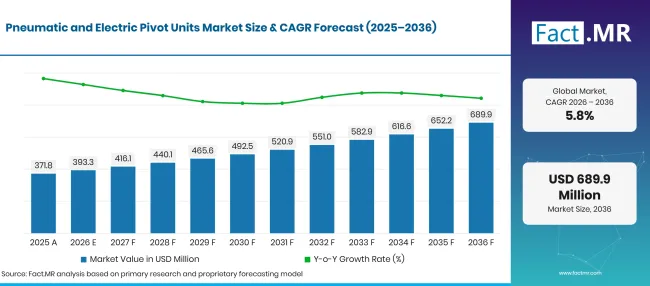
Pneumatic And Electric Pivot Units Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 371.8 |
| 2026 | 估算 | 393.3 |
| 2036 | 天气预报 | 689.9 |
| CAGR 2026年至2036年 | 预报期 | 5.8% |
来源:Fact.MR 分析,更新于 2026年11月4日
气动和电动枢轴单元市场增长的决定性数据是什么?
2026年至2036年期间,汽车夹具线、机器人持机和电子组装设备将带来 USD 296.6 百万的新价值。
- 市场需求驱动因素
- 汽车工厂依赖于车身焊接、组装和零件搬运过程中的精准夹具运动。每个新装或重新安装的焊接单元都需要枢轴单元,能够在数百万次循环中以相同角度重复且无漂移。
- 电子产品产量提升了组装和测试设备内对紧凑型枢轴单元的需求。印度电子产品产量从2024财年25财年的11.32万亿卢比增长至2025财年26财年的13.11万亿卢比,增长15.8%[1]。
- 零部件项目正在扩大设备基础,超越最终组装阶段。截至2026年8月17日,印度已批准106电子元件制造计划项目,38工厂已处于先进建筑或机械安装阶段生产和16[2]。
- 机械制造商正在将自动定位安装安装到加工、物料搬运和装配设备中。带有可编程角度的电动枢轴单元允许一个夹具服务多种零件类型,从而缩短短批量生产的换装时间。
- 工厂升级使需求更加多样化。紧凑布局、可控加速和传感器反馈现已与负载和扭矩并列出现在采购规格中。
- 分析的关键细分
- 按产品类型分类:气动枢轴装置的价值将达到2026年的 62.3% ,因为大多数焊接和工件固定装置已使用工厂压缩空气。
- 按应用分类:鉴于车身焊接和零件组装中夹具移动次数的多,汽车行业在2026年将占 38.2% 。
- 按分销渠道划分:直销将占据2026年收入的 54.7% ,买家可直接与制造商协商扭矩、角度和安装细节。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“气动枢轴装置将继续占据汽车焊接和工件固定管线的地位,因为工厂信任其循环寿命,并且已经具备空气供应。电动单元将在零件变体间切换且需要可编程停止位置的电池中赢得订单。到2036年,提供两种驱动类型且采用相同安装方式的供应商将处于最佳位置,因为工厂在同一生产线上混合空气和电力运动。”
- 战略意义
- 制造商应提供气动和电动枢轴单元的共享安装方式,以便集成商无需重新设计夹具即可更换驱动类型。
- 分销商应在汽车集群附近备有标准扭矩等级和备用密封套件,因为焊接线停机时间的成本高于零件本身。
- 工厂工程师应在每次装置更换前将总空气消耗与电能消耗进行比较,因为压缩空气成本往往是隐藏的一项。
- 投资者应关注电子和机械厂的电动枢轴单元采用情况,这将影响利润率,因为可编程设计的单价更高。
德国在6.6%领先,拥有丰富的机械订单和频繁改装夹具的汽车供应商。巴西紧随其后的是6.0%,工业4.0设备的补贴信贷正将老旧工厂拉向自动化工序化。美国在5.4%点落后巴西0.6个百分点,因为其庞大的工厂规模增长既来自更换,也来自新生产线。在英国,4.8%速度依赖机械和电子子行业,这些子行业不断增加自动化单元。日本收尾于4.3%,受制于成熟的装机基数,尽管生产机械产量有所提升。
气动和电动枢轴单元市场按细分细分是如何划分的?
气动枢轴单元将在 62.3%年领先产品类型;汽车部门将在 38.2%年领导应用领域;直销将在2026年 54.7% 中领先分销渠道。
哪些产品类型是主导?
气动枢轴单元占2026年销售 62.3% 。
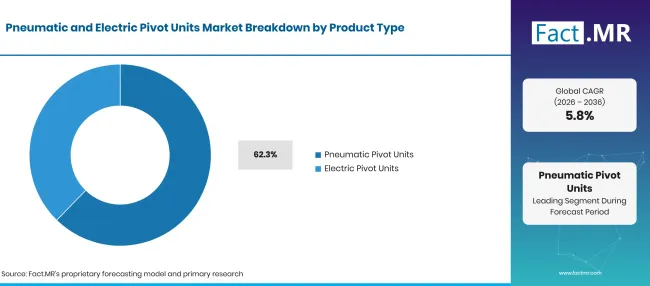
Pneumatic And Electric Pivot Units Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 气动枢轴单元(前段) | 62.3% |
| 其他环节合并 | 37.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
压缩空气几乎已输送到每个焊接和装配站,因此气动枢轴单元几乎无需额外工作即可插入现有电路。这些装置在小型外壳内提供高夹紧扭矩,并能承受焊缝飞溅和重载循环。更换夹具的工厂通常保留相同的空气阀门和传感器,从而降低每次升级的成本。空气供应依赖 工业空气压缩机 和气 动接头,这些接头 能在长时间夹具运行中保持压力。电动枢轴单元服务于需要可编程停止位置、每个角度恒定扭矩或更安静操作的买家。它们适合在零件变体、测试站和数控装载单元之间切换的夹具。它们较高的采购限额用于简单的两档移动,尽管节能和更精细的控制将在预测年份内扩大其覆盖范围。
在应用中支持汽车行业的是什么?
汽车业务占2026年收入的 38.2% 。
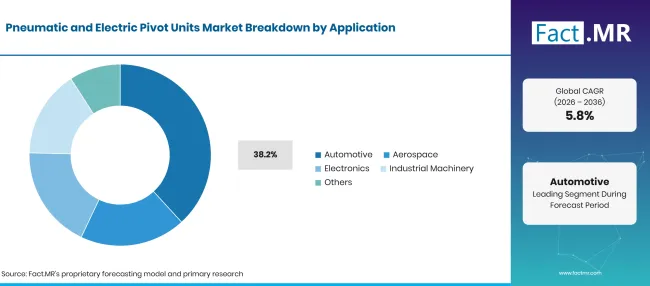
Pneumatic And Electric Pivot Units Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
车辆工厂在每个车体之间多次移动夹具,每次移动都需要一个恢复至相同角度的枢轴单元。白车身线、电池托盘组装和零部件焊接均使用这些单元,配合工业 机器人 处理零件。产量波动仍影响订单,因为美国机动车及零部件生产于2026年9月 3.0% [3]。航空航天工厂在精密工具和装配夹具中使用枢轴单元,这些设备负载较重且公差严格。电子制造商需要在装配和测试设备内配备小型轻便单元。工业机械制造商将其安装在加工中心和物料搬运系统中,部分夹具还依赖 液压缸 以实现更高的夹紧力。
分销渠道如何影响需求?
2026年直销指挥 54.7% 价值。
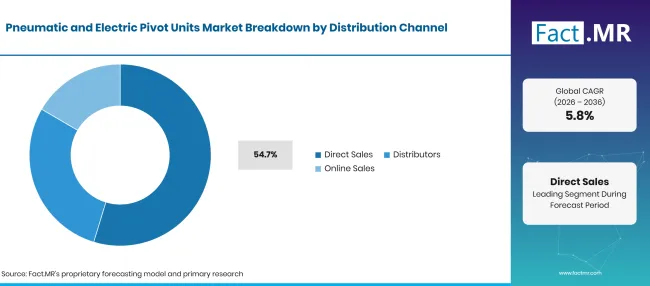
Pneumatic And Electric Pivot Units Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 直销(主导细分市场) | 54.7% |
| 其他环节合并 | 45.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
枢轴单元很少会现成购买用于新线路。工程师在固定夹具设计前,与供应商协商负载容量、旋转范围、工作压力和传感器类型。直接联系还有助于应用测试和设备与线路控制匹配,从而保持大型汽车和机械设备与制造商的客户关系。分销商负责区域供应、备件供应及小型工厂和维护团队的技术支持。在线渠道使比较规格和重新订购标准尺寸变得更方便。定制角度、重载和集成传感仍支持与生产商的直接合作。
是什么加速了气动和电动枢轴单元市场的采用,又是什么阻碍了这一趋势?
汽车厂焊接和装配自动化是新订单的主要来源,机器人工作保持正在扩大气动和电动枢轴单元的使用。电子和机械厂为紧凑型和可编程设计带来了第二股需求。集成成本、压缩空气运行成本以及来自通用旋转执行器的竞争使得采用速度放缓,尤其是对于改装老旧线路的小型制造商来说。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 汽车厂更多自动化焊接和装配线 | +2.0% | 全球、东亚、欧洲、北美 | 短期(<=2 年) |
| 机器人工作点保持和夹具定位的日益普及 | +1.3% | 全球 | 中期(2年至4 年) |
| 更严格的公差和可重复的零件在车间定位 | +0.9% | 德国、美国、日本、巴西 | 中期(2年至4 年) |
| 在专用机械中转向可编程电动驱动 | +0.5% | 欧洲、北美、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 紧凑的枢轴单元,适合安装在较小的组装设备中 | +0.8% | 全球 | 短期(<=2 年) |
| 带可编程定位的电动枢轴单元 | +0.6% | 欧洲、北美、东亚 | 中期(2年至4 年) |
| 专为航空航天和精密制造设计的单元 | +0.4% | 北美、欧洲、日本 | 中期(2年至4 年) |
| 内置于机器人工作和搬运系统的枢轴单元 | +0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 专用定位系统的前期设备和集成成本 | -0.4% | 全球 | 短期(<=2 年) |
| 维护需求及对压缩空气供应的依赖 | -0.3% | 全球 | 短期(<=2 年) |
| 难以将枢轴单元嵌入现有自动化系统中 | -0.2% | 欧洲、北美、东亚 | 中期(2年至4 年) |
| 竞争的旋转执行器和定制定位机构 | -0.1% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家正在扩大气动和电动枢轴单元市场直到2036年?
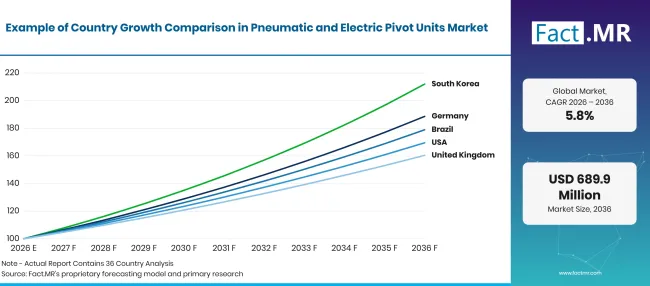
Pneumatic And Electric Pivot Units Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.6% |
| 巴西 | 6.0% |
| 美国 | 5.4% |
| 英国 | 4.8% |
| 日本 | 4.3% |
来源:Fact.MR 分析,更新于 2026年11月4日
什么支持德国的转型单位采用?
6.6% CAGR,依靠庞大的机械订单和汽车供应商频繁的固定装置大修。
德国机械制造商在2025年末订单大幅增长。2025年12月机械和设备新订单较11月增长 11.5% ,第四季度整体制造订单 9.5% 高于第三季度[4]。订单簿在2026年保持稳健。2026年8月制造业订单实际存量同比 10.7% 增长,资本货物生产商已掌握 12.6 个月的工作量[5]。这些积压将使车厂保持忙碌,尽管同月机动车订单有所放缓。
巴西的需求是如何发展的?
6.0% CAGR,得到了国家对工业 4.0 设备的信贷帮助。
巴西工业在2025年 0.6% 增长,连续第三年实现扩张[6]。政府于2025年8月开设 12 亿巴西尔信贷额度,以更新工业园区的工业 4.0 机械,BNDES供应 10 亿巴西列尔,Finep 2 十亿巴西列尔[7]。同一公告将该国工业机械的平均使用时间定为 14 岁。通过该抵免更换旧装置的汽车和机械厂将为焊接和装配单元增设自动枢轴单元。
什么才是支持美国收养?
5.4% CAGR,反映了广泛的工厂基础,替换驱动了大部分需求。
2026年8月,美国制造品的新订单达到 USD 663.5 亿,较7月 0.1% 增长[8]。汽车、航空航天和工业机械厂仍是枢轴设备的主要用户。它们在自动化装配设备和精密工序上的投入,创造了新生产线和设备改装期间的订单。现有生产线的夹具翻新将在预测年份内稳定提供订单份额。
英国的需求增长如何?
4.8% CAGR,随着机械和电子制造商添加自动化电池。
截至2026年6月的三个月内,英国制造业产出较3月为止的三个月增长 1.0% 。同期机械和设备产量增长 2.6% ,计算机、电子和光学产品则增长 3.0% [9]。这些子行业购买紧凑型枢轴单元用于组装和测试站。汽车和航空航天厂对焊接和模具夹具中较重单元的需求持续增长。
日本表现如何?
4.3% CAGR,这得益于成熟的自动化基础和新的产出提升。
2026年6月日本工业生产指数较5月 1.9% 上升, 4.9% 高于一年前[10]。大多数工厂已运行自动化夹具,因此增长将来自更换、机器人单元升级以及电子和精密机械中逐步转向电动单元。国内气动组件供应商为客户提供短交期和本地服务,使气动设计得以保持广泛使用。
谁在气动和电动枢轴单元市场中领先?
该领域分为两大类。像DESTACO、Zimmer集团和SCHUNK这样的固定装置专家生产用于焊接、工件保持和操作的枢轴单元,他们在扭矩密度、密封焊缝和连接管控的传感器方面占优。DESTACO提供一系列电动枢轴单元,配备可编程的制动位置,紧邻气动系列,这对组合非常适合混合车型车型。
SMC、Festo、Parker Hannifin和Emerson(AVENTICS)等广泛自动化供应商通过旋转执行器、阀门和空气预备的目录深度竞争,这使得工厂能够从同一家供应商采购整个运动套件。Festo于2026年10月宣布,正在利用NVIDIA技术构建其处理系统的数字孪生,以在物理安装前验证机器[11]。与此同时,Emerson销售AVENTICS智能流量传感器,用于追踪包装线上的压缩空气使用情况[12]。在预测中,服务覆盖范围、仿真准备产品数据以及在通用支架上提供空气和电气单元的能力将使获胜者脱颖而出。
哪些公司是主要供应商?
主要公司包括SMC、Festo、Parker Hannifin、SCHUNK、DESTACO、Zimmer集团和Emerson(AVENTICS)。
- SMC
- 费斯托
- 帕克·汉尼芬
- 混蛋
- DESTACO
- 齐默尔集团
- 埃默森(AVENTTICS)
参考书目
- [1] 印度政府新闻信息局。(2026年8月 14日)。 制造动力:建设自力更生的印度。
- [2] 印度政府新闻信息局。(2026年8月 17日)。 ECMS加速电子制造: 38 工厂已投产, 16 处于先进建设阶段。
- [3]联邦储备系统理事会。(2026年, 16年10月)。 工业生产与产能利用:G.17。
- [4]联邦统计局(Destatis)。(2026年2月5日)。2025年12月制造业新增订单:较上月增加+7.8%。
- [5]联邦统计局(Destatis)。(2026年10月 19日)。 2026年8月制造业订单存量:+0.5% 比上个月。
- [6]巴西政府。(2026年2月 3日)。 IBGE:2025年印度足球俱乐部,2025年 0,6% e tem terceiro ano seguido de crescimento。
- [7]巴西政府。(2025年8月25日)。巴西工业公园12技术4.0
- [8] 美国人口普查局。(2026年10月 2日)。制造商 出货、库存和订单月度完整报告:2026年8月。
- [9]国家统计局。(2026年8月 13)。 GDP 月度估算,英国:2026年6月。
- [10]经济产业部。(2026年8月 17日)。 工业生产指数:2026年6月修订报告。
- [11]Festo。(2026年10月21日)。Festo为Physical AI Using NVIDIA Technologies开发数字孪生。
- [12]埃默森。(2026年5月 4日)。 高露洁-棕榄利用埃默森的智能传感器技术实现净零碳排放目标,用于压缩空气监测。
本报告回答了问题
- 枢纽单元的收入如何分布在产品类型、应用、终端用户和分销渠道之间?
- 为什么气动设计会保持领先优势?带可编程止挡的电动机组在哪些方面赢得订单?
- 汽车、航空航天和电子工厂中哪些夹具任务产生了最多的单位需求?
- 德国、巴西、美国、英国和日本的增长有什么区别?
- 夹具专家和广泛的自动化供应商如何竞争相同的焊接和工件固定线?
- 哪些成本和技术障碍减缓了采纳速度,这些问题将在2036年前发生怎样变化?
气动和电动枢轴单元市场涵盖哪些内容?
本研究追踪工业生产中旋转夹具、工件和工具的枢轴单元。压缩空气和电动设计均被统计,连同其集成传感器和安装接口作为一个整体销售。
这些数值反映了首次销售时的制造商收入,单位为 USD 百万。分析跟踪了2026年至2036年间,驱动类型、扭矩等级和控制选项如何影响汽车、航空航天、电子和机械厂的单元选择。
范围包括哪些内容?
气动枢轴单元用于焊接、夹紧、工件固定和夹具定位。
电动枢轴单元,具有固定或可编程的停止位置,包括内置驱动电子设备。
设备直接销售给工厂、通过分销商及在线渠道,包括现有灯具的替换设备。
作为机器人工作站一部分交付的枢轴单元,按单元价值单独计入,而液压 机械臂 研究覆盖的臂驱动则单独计入。
哪些内容被排除在范围之外?
标准气动缸、液压执行器和通用旋转执行器,这些不适合固定装置枢轴。
机器人、焊接设备、装配线以及包含枢轴单元的成品机械的全部价值。
压缩机、空气准备、控制系统以及独立驱动组件,如 工业电机制动器。
安装、维护和修理服务与设备单独计费。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
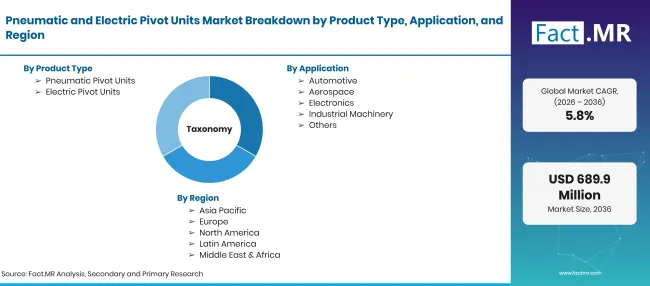
Pneumatic And Electric Pivot Units Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 气动和电动枢轴单元,为工业生产中的夹具、工件和工具提供可控的旋转运动。 |
| 产品类型 | 气动枢轴单元;电动枢轴单元 |
| 应用 | 汽车;航空航天;电子;工业机械;其他 |
| 终端用户 | 制造业;汽车业;航空航天业;电子业;其他 |
| 分销渠道 | 直销;分销商;在线销售 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | SMC;费斯托;帕克·汉尼芬;SCHUNK;DESTACO;齐默尔集团;埃默森(AVENTICS) |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 按固定装置应用计算的单位需求,乘以气动和电力设计的平均售价,并与供应商组合和工厂投资数据进行核对。 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按产品类型划分
- 气动枢轴单元
- 电动枢轴单元
-
按应用分类
- 汽车
- 航空航天
- 电子设备
- 工业机械
- 其他
-
按终端用户分类
- 制造
- 汽车
- 航空航天
- 电子设备
- 其他
-
按分销渠道分类
- 直销
- 发行商
- 在线销售
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

