- Market Value (2025): USD 169.6 Mn
- Estimated Value (2026): USD 182.6 Mn
- Forecast Value (2036): USD 381.3 Mn
- CAGR (2026-2036): 7.6%
到2036年,坚固边缘计算设备市场的预测价值是多少?
2026年USD 182.6百万,到2036年USD 381.3百万,且7.6% CAGR。
- Fact.MR 估计2025年坚固型边缘计算设备市场将达到 USD 169.6 百万 ,国防电子和工厂自动化是主要买家。
- 随着GPU推理、自主平台和智能工厂升级将将计算从服务器机房转移到设备,收入将从2026年的USD 182.6百万增长到2036年的USD 381.3百万。
- 7.6% CAGR反映了单价高企且资格审核周期长的细分市场,因此每一次设计中标都变成了多年的重复订单。
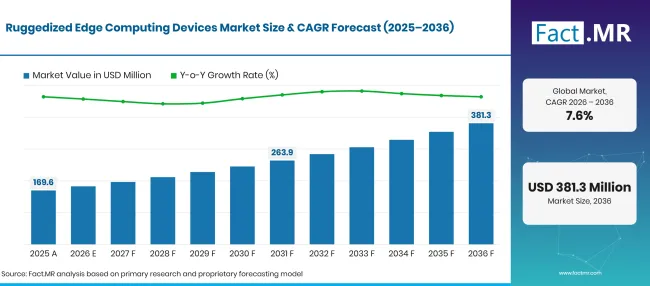
Ruggedized Edge Computing Devices Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 169.6 |
| 2026 | 估算 | 182.6 |
| 2036 | 天气预报 | 381.3 |
| CAGR 2026年至2036年 | 预报期 | 7.6% |
来源:Fact.MR 分析,更新于 2026年11月9日
坚固化边缘计算设备市场增长的决定性数据是什么?
2026年至2036年间将新增 USD 198.7 百万的价值,模块化坚固服务器、嵌入式子系统、航空航天/国防和 OEM 直销在各自细分市场中占据领先地位。
- 市场需求驱动因素
- 分析的关键细分
- Rugged Edge 计算平台:模块化坚固服务器将在2026年占据 25.3% 份额,因为可配置机箱让集成商根据每个任务匹配处理器、GPU和存储选项。
- 按集成/产品形态:嵌入式子系统将占2026年价值的 23.5% ,因为设备制造商将直接将计算集成到机器、车辆和武器系统中。
- 按系统应用:航空航天/国防领域将在2026年捕获 27.2% ,因为监视、导航和指挥系统需要符合军事环境标准的硬件测试。
- 按采购路径: OEM Direct将在2026年接手 28.3% ,因为平台建设者与计算机制造商规定了定制的I/O、热成像和生命周期条款。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“坚固边缘计算将从专业的国防硬件转向日常工业实践,因为工厂、传输网络和战术系统在创建地处理更多数据。模块化服务器和嵌入式子系统将获得新设计的份额,因为它们可以更换新处理器,而无需重新认证整个平台。”
- 战略意义
- 硬件制造商应公开完整的环境测试数据,并承诺延长供应窗口,因为国防和铁路买家会拒绝可能在项目结束前发生变化的平台。
- 系统集成商应构建经过验证的参考栈,将坚固计算机与视觉软件、网络和安全结合起来。
- 组件分销商应大量囤积标准无风扇和DIN轨型号,因为小型自动化买家更希望快速交付而非定制配置。
- 投资者应优先考虑那些在国防客户附近本地生产且工业与军事收入均衡的供应商。
上述国家的增长跨越 9.7% 至 7.4%。台湾(9.7%)领先,因为台湾设计和制造了全球大部分工业计算硬件,并不断增加人工智能服务器和芯片容量。中国(9.5%)紧随其工厂自动化规模。韩国(8.9%)受益于半导体晶圆厂和智能工厂,这些工厂需要计算,且每件工具都需配备计算。日本(7.5%)依靠成熟的机器人和机床基础成长,美国(7.4%)依赖国防现代化和庞大的装机基础,且更新速度较为稳定。
坚固型边缘计算设备市场按细分市场如何划分?
模块化坚固服务器将在 25.3%年领先坚固边缘计算平台;嵌入式子系统将在 23.5%年领导集成/产品表单;航空航天/国防将在 27.2%年领先系统应用; OEM Direct将在2026年持有采购路线 28.3% 。
哪些Rugged Edge计算平台领先?
模块化坚固服务器占2026年销售 25.3% 。
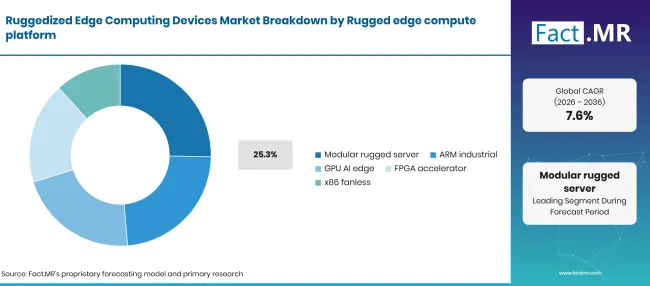
Ruggedized Edge Computing Devices Breakdown Rugged Edge Compute Platform | Source: Fact.MR
| 坚固边缘计算平台 | 《Share》(2026) |
|---|---|
| 模块化坚固服务器(领先细分市场) | 25.3% |
| 其他环节合并 | 74.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
程序工程师希望拥有一台可以逐卡升级的机器,这样新处理器或GPU就不会强制进行新一轮的冲击和热测试。VPX及类似的开放标准使这成为可能。Kontron于2026年10月在亨茨维尔开始在美国生产其VX307H坚固型 3U VPX板,并转为批量生产以缩短国防客户的交付时间[3]。ARM工业平台、GPU AI边缘系统、FPGA加速器和x86 无扇计算机组成了平台组合。GPU边缘系统在机器人技术和检测方面有所提升,而FPGA加速器则服务于雷达和电子战中的信号处理。在较低要求环境中购买 边缘计算硬件 的买家通常从x86 无扇机箱开始,然后转向模块化设计。
集成/产品表单中包含哪些支持嵌入式子系统?
嵌入式子系统占据了2026年收入的 23.5% 。
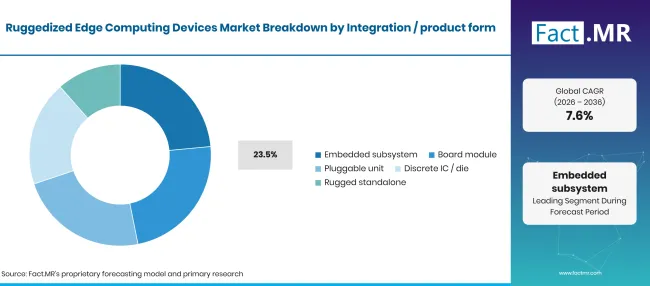
Ruggedized Edge Computing Devices Breakdown Integration Product Form | Source: Fact.MR
| 集成 / 产品表单 | 《Share》(2026) |
|---|---|
| 嵌入式子系统(领先细分) | 23.5% |
| 其他环节合并 | 76.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
机械制造商更倾向于安装在已出货机柜或机箱内的计算系统,这样可以去除独立机壳和一组电缆。Cincoze于2025年10月推出了MAGNET DIN轨道系列,用于视觉引导机器人、检测和测量,工作范围从负 40 到摄氏 65 度[4]。板模模块、可插拔单元、分立集成电路或芯片以及坚固的独立系统完善了集成范围。板模模块适合希望自制载体的设计师,而独立系统则用于现有 工业机器人 线路内空间有限的改装工作。
系统应用板块的领导者是什么?
航空航天/国防领域占据2026年需求的 27.2% 。
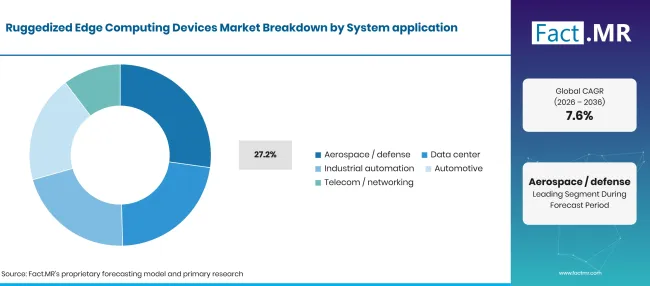
Ruggedized Edge Computing Devices Breakdown System Application | Source: Fact.MR
| 系统应用 | 《Share》(2026) |
|---|---|
| 航空航天/国防(领先领域) | 27.2% |
| 其他环节合并 | 72.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
军用平台会使电子设备暴露于枪火冲击、盐雾、大温差和车辆动力不稳定,每台计算机在部署前都必须通过正式测试。Cincoze列出了GM-1100 MXM GPU计算机,用于军事侦察、实时图像分析和地形识别,MIL-STD-则810H冲击和振动测试,以及车辆和舰船 9 至 48 伏输入[5]。 军事vetronic项目 中的任务计算机遵循类似规则。数据中心、工业自动化、汽车和电信或网络应用构成了剩余的需求基础。工业自动化在单位上最接近,而电信运营商则需要在支持户外机柜 5G网络设备的 基站配备加固服务器。
是什么影响了采购路线的细分?
OEM Direct占2026年价值的 28.3% 。
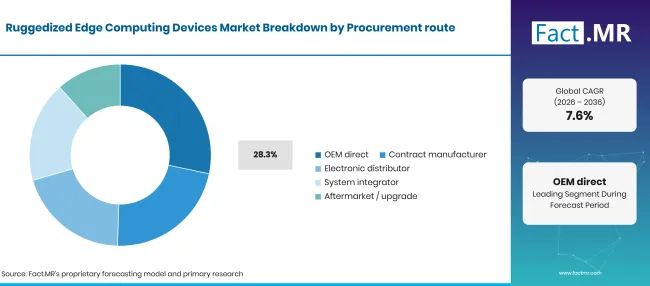
Ruggedized Edge Computing Devices Breakdown Procurement Route | Source: Fact.MR
| 采购路线 | 《Share》(2026) |
|---|---|
| OEM Direct(领先环节) | 28.3% |
| 其他环节合并 | 71.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
装甲车辆、铁路车辆和生产机器的制造商通常直接与计算机制造商谈判,因为他们需要定制I/O、贴合涂层、品牌标识以及固定的材料清单,以满足自有产品生命周期。直接合同还包含国防项目要求的修订控制和长期供应条款。合同制造商负责为外包组装的设备开发商批量生产。电子分销商为标准目录型号的买家提供服务,系统集成商则将计算机、软件和网络结合起来。
是什么加速了坚固边缘计算设备市场的普及,又是什么阻碍了这一进程?
工厂自动化、国防自主项目和本地AI推理正在扩大对硬化计算的买家范围。高单价、长验证周期和高温处理器供应紧张仍使小型企业的采用速度放缓。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 航空航天与国防系统中的坚固计算 | +2.6% | 北美、东亚、欧洲 | 长期(>=4 年) |
| 工业自动化与机器视觉 | +2.1% | 全球 | 中期(2年至4 年) |
| 基于GPU的边缘人工智能与本地推理 | +1.7% | 北美,东亚 | 中期(2年至4 年) |
| 联网车辆与智能交通 | +0.8% | 东亚、欧洲、北美 | 长期(>=4 年) |
| 工业物联网与实时监控 | +0.4% | 全球 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| GPU加速的硬核平台,用于边缘AI工作负载 | +0.9% | 北美,东亚 | 中期(2年至4 年) |
| 模块化坚固服务器,用于关键任务项目 | +0.6% | 全球 | 长期(>=4 年) |
| 自动化和运输定制嵌入式计算机 | +0.4% | 东亚,欧洲 | 中期(2年至4 年) |
| 为互联车辆和智能基础设施打造坚固计算 | +0.3% | 东亚,北美 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 专用坚固平台的高昂前期成本 | -0.8% | 全球 | 短期(<=2 年) |
| 复杂的定制化、集成与验证 | -0.6% | 全球 | 中期(2年至4 年) |
| 高温处理器和组件的供电限制 | -0.5% | 全球 | 中期(2年至4 年) |
| 网络安全与连接边缘系统的长期维护 | -0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家正在扩大到2036年的坚固边缘计算设备市场?
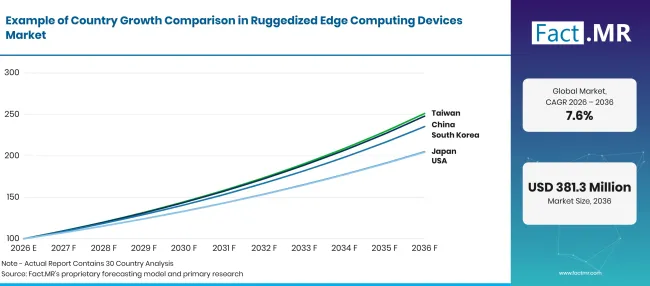
Ruggedized Edge Computing Devices Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 台湾 | 9.7% |
| 中国 | 9.5% |
| 韩国 | 8.9% |
| 日本 | 7.5% |
| 美国 | 7.4% |
来源:Fact.MR 分析,更新于 2026年11月9日
台湾的收养支持什么?
9.7% CAGR,由深度嵌入式计算供应基础和快速的人工智能硬件构建驱动。
台湾拥有许多设计无扇电脑、边缘AI盒和工业板的公司,因此新产品能优先进入本地工厂。台湾芯片行业是这一生态系统的支柱:根据U.S. International贸易管理局的数据,2025年上半年集成电路出口量约达USD 92.5亿6。工厂、包装厂和服务器装配线均采用坚固计算技术进行工具监控和自动检验。
中国是如何发展需求?
9.5% CAGR,得到了国家级项目的支持,将人工智能与工业互联网连接起来。
2026年1月发布的一项计划要求到2028年,至少 50,000 家企业升级网络,并在 20 关键行业中获得高质量数据集 [7]。这些升级将边缘服务器和网关部署到生产车间。连接系统已经到位,预计到2025年底将有 4.84 百万个 5G基站 [1]。本地机器人制造商和电动汽车工厂是嵌入式控制器和视觉计算机的稳定买家。
是什么在塑造韩国的采纳?
8.9% CAGR,芯片制造厂和全国智能工厂推动推动。
韩国半导体出口在2025年创下 USD 173.4 亿的纪录,政府项目计划在2026年至2030年间为设备内置AI芯片生产约 USD 664 百万8。工厂运营着数千种需要本地计算的工艺数据工具。截至2024年,约有 30,000 座智能工厂在运营,政府目标到2030年建立超过 100 个基于人工智能的制造区[9]。
在日本,什么支持收养?
7.5% CAGR,反映了一个成熟的机器人基础,不断升级其控制系统。
2026年5月内阁批准的2026年 Manufacturing Industries白皮书将人工智能和数字技术列为工业竞争力的优先事项[10]。日本2025年工业机床的本地产量估计约为 USD 6.0 亿台[11]。机器人和机床制造商嵌入无风扇计算机以实现运动控制、检查和预测性维护。
美国是如何发展需求的?
7.4% CAGR,随着国防现代化和工厂AI的兴起,带来了庞大的已装机基础。
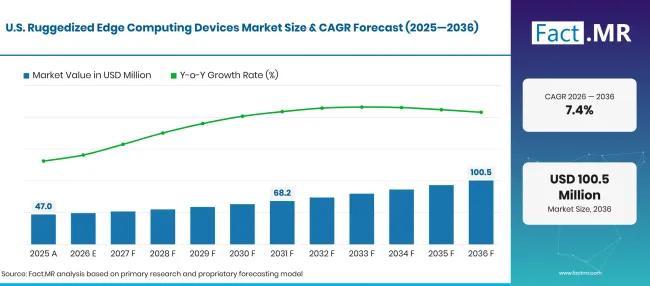
Ruggedized Edge Computing Devices Forecast Usa | Source: Fact.MR
2026财年国防预算申请包括 USD 2.9 亿美元用于微电子设备,支持坚固任务计算机芯片的国内供应[2]。在工业方面,国家标准与技术研究院于2025年12月发布了一份关于改进机器人工作单元的报告,该工作单元生成用于OT网络安全、数字孪生和工业人工智能研究的操作数据[12]。从 无人作战飞行器 到地面机器人的飞行器项目保持了任务计算机需求的稳定。
谁在坚固边缘计算设备市场中领先?
竞争分为三组,各有优势。以Advantech、ADLINK和AAEON为首的广泛工业计算供应商涵盖无风扇PC、基于NVIDIA Jetson模块的边缘AI机顶盒、单板计算机和计算机模块,竞争者包括目录广度、全球分销和快速刷新周期。
以国防为主的嵌入式专家,以Kontron为代表,在VPX板、任务计算机和认证本地生产方面竞争;Kontron于2026年10月开始在美国生产其VX307H板[3]。坚固系统专家如Cincoze和OnLogic在工厂、车辆和偏远场地的紧凑宽温设计上竞争。Cincoze于2025年10月推出了MAGNET DIN轨道机器视觉产品线[4],并将MXM GPU计算机定位为国防侦察[5],而OnLogic则销售Karbon系列用于极端边缘部署。在这三大集团中,买家将奖励那些结合GPU性能、长期供应和环境测试文档的供应商。
哪些公司是主要供应商?
坚固型边缘计算设备市场的主要公司包括Advantech、Kontron、ADLINK Technology、AAEON、Cincoze和OnLogic。
- 阿德万泰克
- 康特隆
- ADLINK技术
- AEON(天主教)
- 辛科泽
- OnLogic
参考书目
- [1] 中国国家统计局。(2026年2月 28日)。 中华人民共和国2025年国家经济社会发展统计公报。
- [2] 国防部副部长办公室(审计长)。(2025年6月)。 国防预算概览:美国国防部2026财年预算请求。
- [3]Kontron。(2026年10月 12日)。 Kontron在亨茨维尔通过VX307H生产扩展美国国防制造业。
- [4]Cincoze。(2025年10月 16日)。 Cincoze推出全新MAGNET产品线:用于机器视觉的高性能DIN轨嵌入式计算机。
- [5]Cincoze。(2025年7月, 24年)。 Cincoze MXM GPU计算机:制造、交通与国防的人工智能解决方案。
- [6]国际贸易管理局。(2025年12月, 1年)。 台湾:半导体,包括人工智能芯片设计。
- [7]中华人民共和国国务院。(2026年1月, 7年1月)。 中国公布了深化工业互联网和人工智能整合的计划。
- [8]国际贸易管理局。(2026年6月, 8年6月)。 韩国人工智能半导体。
- [9]国际贸易管理局。(2026年6月 29日)。 韩国:制造技术:智慧工厂。
- [10]经济产业部。(2026年5月 29日)。 2025财年促进制造技术措施(2026 Manufacturing Industries 白皮书)发布。
- [11]国际贸易管理局。(2025年11月, 18年)。 日本:工业机床。
- [12]美国国家标准与技术研究院。(2025年12月)。用于操作技术(OT)研究的改进机器人工作单元(NIST国际关系8604)。
本报告回答了问题
- 模块化坚固服务器、ARM工业平台、GPU AI边缘系统、FPGA加速器和x86 无风扇计算机的收入如何分配?
- 为什么嵌入式子系统在集成组合中处于领先地位?哪些设计特质让机器制造商对它们保持忠诚度?
- 是什么让航空航天和国防项目成为硬化边缘计算的主要应用?
- OEM合同、合同制造、分销和整合如何影响供应商选择?
- 上述五个国家中,哪个增长最快?哪些工业项目解释了它们之间的差距?
- GPU加速和模块化设计将为坚固的计算机制造商带来新的收入来源?
坚固边缘计算设备市场涵盖哪些内容?
本研究追踪了在数据创建点运行软件的硬化计算机,从机器人单元到车辆车体或路边机柜。模块化坚固服务器、嵌入式计算机、GPU边缘系统、FPGA平台和无风扇工业PC构成了核心产品线。
收入以制造商销售硬件的价格计价,涵盖航空航天与国防、数据中心、工业自动化、汽车和电信等领域。通过 OEM 合同、合同制造商、分销商、集成商和售后升级销售均计入总额。
范围包括哪些内容?
包括坚固耐用的嵌入式计算机、模块化坚固服务器、ARM工业计算机、GPU边缘系统、FPGA加速器以及为恶劣环境打造的X无风扇平台86 。
嵌入式子系统、板模块、可插拔单元、分立集成电路或芯片以及独立坚固系统在符合条件的边缘计算岗位时都被计入。
涵盖国防平台、工厂设备、车辆、数据中心边缘站点和电信网络中的硬件,包括 自主移动机器人的车载计算。
哪些内容被排除在范围之外?
不含耐用或针对边缘设计的消费级笔记本电脑、台式机、智能手机和办公电脑。
云订阅、纯软件边缘平台、AI模型和分析服务不属于本硬件研究范围。
通用数据中心服务器和没有加固设计的标准网络交换机不计入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
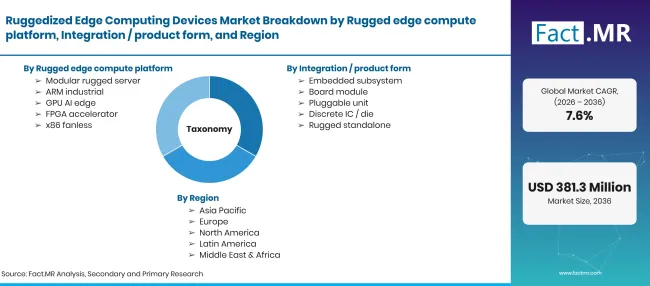
Ruggedized Edge Computing Devices Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 坚固的计算硬件,能够在严苛的操作环境中,处理和分析数据源头,涵盖工业、国防、航空航天、汽车、电信和基础设施等多个领域。 |
| 坚固边缘计算平台 | 模块化坚固服务器;ARM工业版;GPU AI Edge;FPGA加速器;x86 无扇 |
| 集成 / 产品表单 | 嵌入式子系统;板模块;可插拔单元;分立集成电路/芯片;坚固独立独立 |
| 系统应用 | 航空航天/国防;数据中心;工业自动化;汽车;电信/网络 |
| 采购路线 | OEM 直销;合同制造商;电子分销商;系统集成商;售后市场/升级 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 台湾;中国;韩国;日本;美国 |
| 介绍的公司 | 阿德文泰克;康特隆;ADLINK技术;AAEON;辛科泽;OnLogic。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对坚固计算在国防、工厂、车辆和电信平台的安装基础和更换周期进行了与供应商组合和各国自动化项目的核对。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
由Rugged Edge Compute Platform 提供
- 模块化坚固服务器
- ARM工业
- GPU AI Edge
- FPGA加速器
- x86 无扇
-
按集成 / 产品形态分类
- 嵌入式子系统
- 板模组
- 可插拔单元
- 离散IC / 芯片
- Rugged独立版
-
按系统应用分类
- 航空航天 / 国防
- 数据中心
- 工业自动化
- 汽车
- 电信 / 网络
-
按采购路线
- OEM 直销
- 合同制造商
- 电子发行商
- 系统集成器
- 后市场 / 升级
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

