- Market Value (2025): USD 1.24 Bn
- Estimated Value (2026): USD 1.34 Bn
- Forecast Value (2036): USD 2.92 Bn
- CAGR (2026-2036): 8.1%
到2036年,智能医院床位市场的预测价值是多少?
2026年USD 1.34十亿,到2036年USD 2.92亿,增长CAGR 8.1%。
- 根据Fact.MR分析,2025年智能医院床位市场估值为USD 1.24 亿美元
- 需求将从2026年的 USD 1.34 亿 增长到2036年的 USD 2.92 亿 。
- 预测显示2026年至2036年间8.1% CAGR,医院投资于连接的患者护理基础设施和具备集成安全功能的床位。
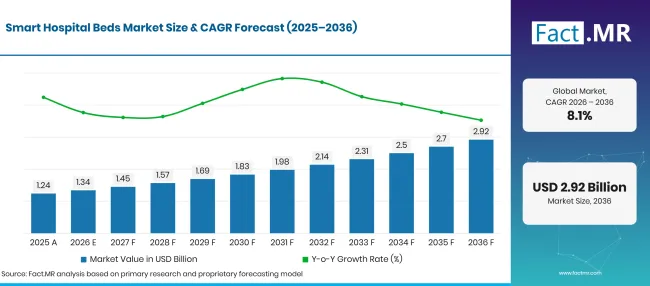
Smart Hospital Beds Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.24 |
| 2026 | 估算 | 1.34 |
| 2036 | 天气预报 | 2.92 |
| CAGR 2026年至2036年 | 预报期 | 8.1% |
来源:Fact.MR 分析,更新于 2026年11月5日
智能医院床位市场增长的决定性数据是什么?
2026年至2036年间USD 1.6十亿绝对机会。
- 市场需求驱动因素
- 对患者安全和跌倒预防的关注推动了市场增长。医院需要能够帮助减少患者跌倒并支持持续观察的床位,特别是针对老年患者和行动不便者。美国联邦政府已将住院跌倒视为主要的患者安全问题,并自2026年报告期起引入了针对伤病跌倒的医院伤害衡量措施。CMS已最终确定医院伤害——跌倒伴受伤的电子临床质量指标,计划从2026年报告期起纳入,影响2028财年的付款决定。[10][11]
- 重症监护病房对先进床位需求的增长支持了市场的发展。重症监护病房需要具备先进定位、横向轮转和患者移动功能的床位,以支持重症患者的护理。
- 医院数字化和互联护理基础设施提升了对智能病床的需求。医疗数字化正在鼓励医院采用能够与护士呼叫系统和中央监控平台交换信息的联网设备。
- 分析的关键细分
- 按产品类型分类:全自动床位将在2026年占市场 45.2% ,反映对电动调节和综合患者护理功能的需求。
- 按技术划分:预计无线技术将在2026年占据 58.3% 份额,这得益于对灵活连接和远程访问床位相关信息的需求。
- 按应用分类:重症监护将在2026年占据 62.1% 份额,反映出重症护理环境中对先进定位、患者流动性和监测功能的需求。
- 按终端用户划分:医院在2026年以 55.0% 份额领先,主要得益于住院护理规模的扩大以及需要为多个病房配备连通病床的需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“智能病床正成为互联患者护理环境中的重要组成部分。医院需要结合患者安全、护理人员便利性和可靠数据连接的解决方案。制造商应专注于与医院工作流程的实际集成,同时确保先进功能对临床团队保持便捷使用。”
- 战略意义
- 制造商应开发具备可靠患者位置监测、床位出警提醒和护士呼叫连接功能的床位,以满足医院安全要求。
- 医院需要评估与现有护士呼叫系统、中央监控平台和医院信息基础设施的兼容性,然后购买连接床位。
- 供应商应为重症监护和普通病房提供灵活配置,因为不同医院科室的患者危急度和临床需求各不相同。
- 技术提供商可以通过无线连接、安全数据传输以及与医院数字系统的集成来增强自身地位。
- 床制造商应提供维护支持、员工培训和明确的操作流程,以促进设备采用并减少停机时间。
德国预计将达到2036年的 9.5% CAGR 。巴西预计将达到 8.3%,美国紧随其后,位列 10.5%。英国预计将升至 7.4%,而日本预计将达到 10.0%。
智能医院床位市场按细分市场如何细分?
Fact.MR 发现,全自动床位以 45.2%领先产品类型;无线技术以 58.3%领先技术;重症监护以 62.1%领先应用;医院以 55.0%领先终端用户。
哪种产品类型占主导地位?
全自动床铺预计将在2026年占据 45.2% 份额。
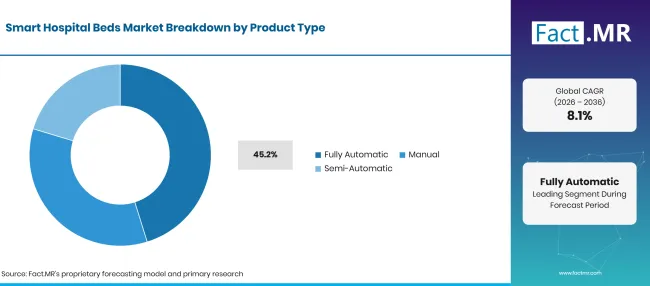
Smart Hospital Beds Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 全自动(前导段) | 45.2% |
| 其他环节合并 | 54.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
全自动病床占据了产品类型的主要份额,因为医院需要电动调节功能,帮助护理人员调整患者位置和管理常规床位操作。这些床位可以通过电动控制支持床高和靠背或腿部位置的调整。半自动床位为特定功能提供电动调节,而手动床则更多依赖护理人员操作的机制。采购决策取决于患者的病情、临床工作流程以及所需的自动化程度。
哪些技术在市场中领先?
无线技术预计将在2026年占 58.3% 份额。
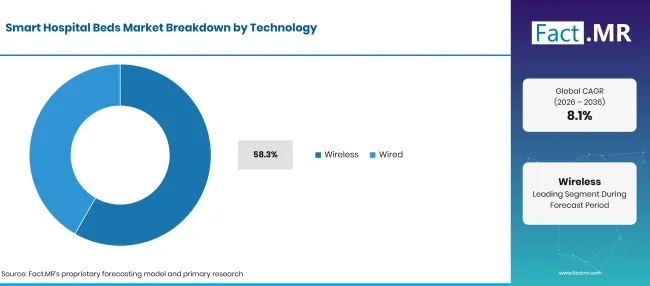
Smart Hospital Beds Market Breakdown Technology | Source: Fact.MR
| 技术 | 《Share》(2026) |
|---|---|
| 无线(领先细分市场) | 58.3% |
| 其他环节合并 | 41.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
无线技术领先,因为连接床位可以向兼容的监测系统和移动设备传输警报和选定的患者或床位状态信息。无线连接可以支持床位离开通知、患者移动提醒以及与护士呼叫基础设施的通信。在医院偏好固定连接、成熟基础设施或特定可靠性和网络控制安排时,有线系统依然具有相关性。采用取决于网络覆盖、网络安全需求以及与医院系统的兼容性。
哪个应用在市场中领先?
重症监护将在2026年占 62.1% 份额。
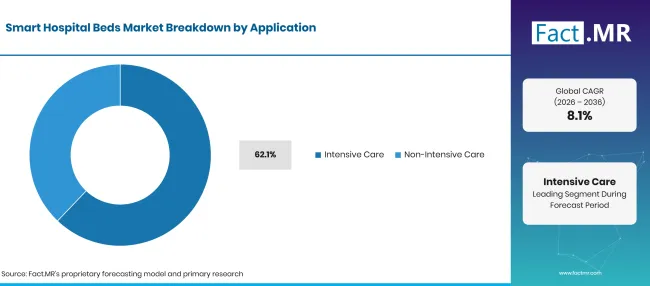
Smart Hospital Beds Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 重症监护(主导领域) | 62.1% |
| 其他环节合并 | 37.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
重症监护病房需要具备先进功能的床位,以满足需要持续临床关注和辅助姿势的患者。侧倾斜、可调节姿势、患者移动支持和综合监测等功能,有助于临床团队管理复杂的护理需求。非重症监护应用包括内外科病房及其他住院环境,在这些环境中动力调节、防跌倒和患者舒适度依然重要。床位功能的选择取决于患者状况及各机构遵循的临床方案。
哪个终端用户主导需求?
预计医院在2026年将以 55.0% 份额领先。
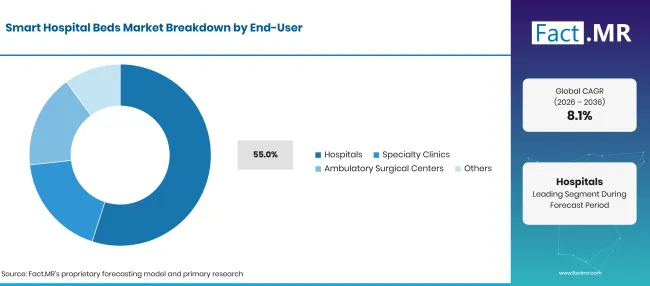
Smart Hospital Beds Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 55.0% |
| 其他环节合并 | 45.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
医院在终端用户中占比最大,因为它们运营着重症监护病房、普通病房及其他住院科室,这些病床需要不同患者严重程度的病床。大型医院设施还可能需要与护理呼叫基础设施和集中监控平台集成的连接床位系统。专科诊所和门诊手术中心的需求更为集中,而其他医疗机构则根据其患者护理能力和服务组合购买床位。
是什么加速了智能医院床位市场的采用,又是什么阻碍了这一进程?
对连接患者监测和先进重症监护功能的需求支持了应用,而高昂的设备成本和集成需求则限制了更广泛的部署。
驱动因素影响分析
| 车手 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 医院对连接患者护理基础设施的投资 | +1.0% | 北美、欧洲、亚洲 | 中期(2年至4 年) |
| 对患者跌倒预防和运动提醒的需求 | +0.9% | 全球 | 短期(≤ 2 年) |
| 重症监护设施的扩建与现代化 | +0.7% | 全球 | 中期(2年至4 年) |
| 与护士呼叫和医院监控系统的集成 | +0.5% | 北美、欧洲 | 中期(2年至4 年) |
| 自动患者定位功能的采用 | +0.4% | 全球 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 无线床位监测与警报系统 | +0.8% | 全球 | 中期(2年至4 年) |
| 重症监护病房的连床 | +0.6% | 北美、欧洲、亚洲 | 中期(2年至4 年) |
| 与医院信息系统的集成 | +0.5% | 北美、欧洲 | 长期(≥ 4 年) |
| 先进的患者移动与重新定位功能 | +0.4% | 全球 | 短期(≤ 2 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
约束带影响分析
| 克制 | (~) % 对CAGR的影响 | 地理相关性 | 影响时间线 |
|---|---|---|---|
| 连接病床的初期成本较高 | -0.8% | 全球 | 短期(≤ 2 年) |
| 与现有医院基础设施的整合 | -0.6% | 全球 | 中期(2年至4 年) |
| 网络安全和数据隐私要求 | -0.5% | 北美、欧洲 | 中期(2年至4 年) |
| 维护、培训及更换成本 | -0.4% | 新兴市场 | 长期(≥ 4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
哪些国家正在扩大智能医院床铺市场直到2036年?
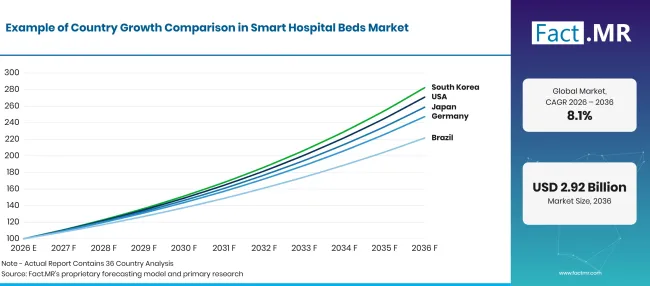
Smart Hospital Beds Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 9.5% |
| 巴西 | 8.3% |
| 美国 | 10.5% |
| 英国 | 7.4% |
| 日本 | 10.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
是什么支持德国的收养?
9.5% CAGR,得到了成熟医院网络和对先进住院护理设备需求的支持。
德国'医院基础设施创造了对支持患者定位、监测和护理人员工作流程的床位需求。Destatis报告2024年 1,841 家医院和 472,851 张可用床位,其中包括约 26,000 张重症监护床位。希望提升患者安全和运营效率的医院可以考虑配备集成警报和先进定位功能的连网床位。 [1]
巴西如何推动智能病床的普及?
8.3% CAGR,由医院基础设施需求和住院护理设备现代化机会驱动。
巴西'医院网络包括具有不同投资能力和设备需求的公私设施。Fiocruz CNES仪表盘于2025年12月报告了 9,157 家医院。这一广泛的提供者基础为提供不同自动化和连接层级床位的供应商创造了机会。制造商在瞄准市场时需要考虑采购成本、本地服务覆盖率以及与医院基础设施的兼容性。 [2]
什么支持美国的采纳?
10.5% CAGR,主要依靠庞大的医院基础和对连接患者护理设备的需求。
美国拥有大量医院设施和有人值守的床位。需求可能受现有护士呼叫系统的整合以及展示运营价值的能力所影响。
英国在建设收养方面进展如何?
7.4% CAGR,受医院现代化以及改善患者安全和护理工作流程的需求所塑造。
英国'医院服务提供者需要支持患者处理、安全定位和高效病房运营的床位。智能功能如床位离开警报和无线通信,可以帮助临床团队响应患者流动并协调护理。供应商需要在满足采购预算、维护需求和员工培训的同时,展示与现有医院系统的兼容性。
是什么支持日本的收养?
10.0% CAGR,依靠广泛的病床和对患者监测解决方案的需求。
日本39;医院网络拥有充足的住院容量,且对支持患者护理和监测的设备需求强烈。厚生劳动省39;2025年医疗设施统计报告了 1,450,322 张医院床位。这一已安装基础为电动床位、患者传感器和互联监测解决方案提供了机会,尽管采购决策将取决于医院预算和个别护理环境的需求。 [3]
谁在智能病床市场中领先?
Fact.MR 在智能医院床位及连接的患者护理设备价值链中涵盖了 Baxter International Inc.、 Stryker Corporation、 Arjo AB、 Paramount Bed Co., Ltd. 和 LINET Group SE 。
Baxter International 提供Hillrom智能床平台,包括Centrella Smart+床和Progressa+ ICU床。Centrella平台支持无线连接和可选的无接触心率和呼吸监测功能,而Progressa+则专为重症护理应用设计。[12][13] [4]
Stryker Corporation提供ProCuity床系列和InTouch重症护理床位。其ProCuity系列包括无线护士呼叫功能及支持患者安全和医院工作流程的互联功能。公司还提供ICU和医疗-外科床位,满足不同护理水平。[5][10]
Arjo AB 为重症和重症监护以及普通医院环境提供医疗床位。其Citadel患者护理系统专为高依赖患者设计,结合床架与治疗支撑面。Arjo'其产品组合还包括减重护理和先进的患者定位解决方案。 [6]
Paramount Bed Co., Ltd. 提供ICU床位、电动床及相关患者护理设备。其产品组合包括ALiUS和Qualitas Gamma DS重症监护病床 [9]。公司还提供基于传感器的产品,如Nemuri SCAN,可测量睡眠状态、心率和呼吸速率,并可远程获取信息。 [7]
LINET Group SE 为急性护理和重症监护环境提供医院床位。其产品组合包括Multicare X、Multicare和Eleganza重症监护床位。其智能护理解决方案支持数字患者监测和临床工作流程,使公司在互联医院护理环境中定位。 [8]
哪些公司是主要供应商?
主要公司包括 Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.;以及 LINET Group SE。
- Baxter International Inc.
- Stryker Corporation
- Arjo AB
- Paramount Bed Co., Ltd.
- LINET Group SE
参考书目
- [1] 国家联邦(Destatis)。(2025年11月 27日)。Krankenhäuser 2024 nach Trägern und Bundesländern. Destatis官方资料来源
- [2] 奥斯瓦尔多·克鲁兹基金会。(2025年12月)。国家税务局。 tabnet.fiocruz.br官方资料来源
- [3]日本厚生劳动省。(2026年9月 29日).2025 [2025年医疗机构调查与医院报告概述]。官方资料来源
- [4] Baxter International Inc. (2026年1月, 13年)。巴克斯特推出了Dynamo系列,一款新型智能担架,旨在帮助解决医院环境中常见的挑战。 巴克斯特投资者关系官方资料来源
- [5] Stryker Corporation。(2026年3月 9日)。Stryker推出SmartHospital平台。 斯特赖克官方资料来源
- [6] Arjo AB。(2026年3月 31日)。2025年年度与可持续发展报告。 阿尔霍官方资料来源
- [7] Paramount Bed Co., Ltd. (2025年6月, 4日)。Paramount Bed推出了配备电动驱动的ICU病床用于患者运输。|派拉蒙床 -官方资料来源
- [8] LINET Group SE。(2026年6月 22日)。LINET与Life Care Technology签署埃及医院床位生产协议。 Linet官方资料来源
- [9] Paramount Bed Co., Ltd. (2025年6月, 23日)。派拉蒙床将在2025年日本健康展出|派拉蒙床 -官方资料来源
- [10]医疗保险与医疗补助服务中心。(2024年8月, 1年)。2025财年医院住院前瞻性支付系统(IPPS)及长期护理医院前瞻性支付系统(LTCH PPS)最终规则 – CMS-1808-F。医疗保险与医疗补助服务中心
- https://www.cms.gov/newsroom/fact-sheets/fy-2025-hospital-inpatient-prospective-payment-system-ipps-long-term-care-hospital-prospective-0医疗保险与医疗补助服务中心官方资料来源
- [11]印度政府新闻信息局。(2026年9月 22日)。推进全民健康覆盖。 新闻信息局
- 官方资料来源
- [12] Baxter Healthcare Corporation。(无日期)。Centrella Smart+ 床:使用说明。Hillrom。https://www.hillrom.com/content/dam/hillrom-aem/us/en/marketing/products/centrella-smart-bed/documents/193587_17.pdf
- [13]巴克斯特。(无日期)。Progressa+ ICU病床。https://pro.baxter.com/products/beds-patient-mobility/smart-beds-surfaces/progressa-smart-bed
本报告回答了问题
- 报告考察了对全自动、手动和半自动智能医院床的需求。
- 产品类型分析比较床面自动化和动力调节的不同层级。
- 技术分析评估医院床位系统间的无线和有线连接情况。
- 应用分析涵盖重症监护和非重症监护环境。
- 终端用户分析比较医院、专科诊所、门诊手术中心及其他医疗机构。
- 国家分析涵盖德国、巴西、美国、英国和日本。
- 竞争性概述介绍了五家参与医院床位及互联患者护理技术的公司。
智能病床市场涵盖哪些内容?
该市场涵盖配备智能功能的医院床位,支持患者安全、定位、监控和护理人员工作流程。包括具备电动调节、患者移动警报、无线连接以及兼容医院通信系统的床位。覆盖范围涵盖医院及其他医疗机构的重症监护和非重症监护应用。
范围包括哪些内容?
分析包括全自动、手动和半自动医院床位,这些床位均具备智能或互联患者护理功能。
它涵盖用于床位监控和通信的有线和无线技术。所包含的应用涵盖重症监护和非重症监护环境。收入覆盖应限于医院床位及直接归因于智能床的功能和系统。
哪些内容被排除在范围之外?
分析排除了没有智能或互联功能的传统医院病床。
独立患者监护仪、护士呼叫系统、医院信息系统和一般医疗家具均不包含,除非作为智能病床的集成组件销售。通用床垫、担架、手术台和家庭护理床也不在定义市场范围内,除非特别包含在智能病床解决方案中。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级研究: 初级研究包括与医院床制造商、医疗技术提供商、医院服务团队、重症监护专家、分销商及相关领域专家的讨论。这些对话探讨了采购优先级、床位功能、连接需求、维护挑战以及影响技术采用的因素。
- 桌面研究: 桌面研究涵盖政府医院统计、医疗基础设施出版物、公司备案、产品目录、技术文件、医疗设备法规及行业协会。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估算综合了历史表现、医院基础设施、床位更换需求、设备价格、细分市场份额、公司参与情况、国家层面增长、连接护理的采用以及市场扩张的障碍因素。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司产品组合、新产品推出、技术改进、医院投资及医疗基础设施变更进行比较,验证结果。定期更新回顾连接床位能力、患者监测功能及与医院系统的集成。
细分
报告的范围和覆盖范围是什么?
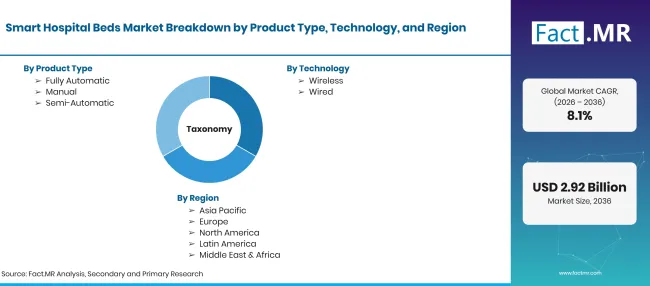
Smart Hospital Beds Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 智能医院床市场包括配备电动调节、联网监测、患者安全和数字通信功能的医院床。这些床位支持患者定位、移动、跌倒预防和护理人员工作流程,涵盖重症监护和普通医院环境。 |
| 产品类型 | 全自动;手动;半自动 |
| 技术 | 无线;有线 |
| 应用 | 重症监护;非重症监护 |
| 终端用户 | 医院;专科诊所;门诊手术中心;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Baxter International Inc.; Stryker Corporation; Arjo AB; Paramount Bed Co., Ltd.; LINET Group SE |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场细分和基于情景的分析,结合医院基础设施统计、公司产品组合和医疗技术采用趋势 |
来源:Fact.MR 分析,更新于 2026年11月5日
市场如何细分?
-
按产品类型划分
- 全自动
- 手动
- 半自动
-
按技术分类
- 无线
- 有线
-
按应用分类
- 重症监护
- 非重症监护
-
按终端用户分类
- 医院
- 专科诊所
- 门诊手术中心
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

