- Market Value (2025): USD 1.67 Bn
- Estimated Value (2026): USD 1.8 Bn
- Forecast Value (2036): USD 3.2 Bn
- CAGR (2026-2036): 6.2%
到2036年,模具树脂市场的预测值是多少?
2026年USD 1.77亿,到2036年6.2% CAGR达到USD 3.24亿。
- 2025年,模具树脂市场估值为 USD 1.67 亿美元 ,航空航天铺设工具和汽车原型模具成为采购的主要来源。
- 随着复合材料零件进入更多飞机、车辆和风叶片项目,收入将从2026年的 USD 1.77 亿 增长到2036年的 USD 3.24 亿 。
- 6.2% CAGR反映了成熟工厂的稳定工具更换和新复合材料生产线的新模具制作。
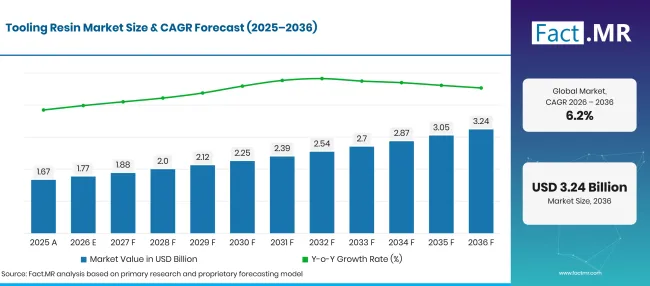
Tooling Resin Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.67 |
| 2026 | 估算 | 1.77 |
| 2036 | 天气预报 | 3.24 |
| CAGR 2026年至2036年 | 预报期 | 6.2% |
来源:Fact.MR 分析,更新于 2026年11月6日
工具树脂市场增长的决定性数据是什么?
2026年至2036年期间将新增 USD 1.5 亿价值,其中大部分来自航空航天和交通项目的环氧模具。
- 市场需求驱动因素
- 飞机产量让模具车间忙于使用碳纤维铺设工具。空客于2025年交付793架商用飞机,较2024年4%增长[1]。公司全年还订1,000总订单,预示未来制造速度将大幅提升。每增加一个速率,都需要额外的工具组,以保持数百次高压灭菌循环的公差。
- 风叶片的生产依赖于长模具和插头。IEA预计到2030年,全球风电容量将几乎翻倍至超过 2,000 吉瓦 特[2]。叶片制造商需要能在数十米范围内保持平整的塞材材料和可注入的模具表面。
- 汽车制造商正在添加复合材料和热成型零件以减轻重量。顶级 1 供应商使用树脂板和浆料来造型模型,并在钢制刀具切割前检查夹具和原型模具。
- CNC铣削近净形浆糊正在缩短从CAD数据到成品模具的流程。车间将浆料涂在轻质芯材上,再加工成最终形状,从而减少材料浪费和加工时间。室温固化膏还能让铣削在一天内开始。
- 分析的关键细分
- 按材料类型分类:环氧树脂将占2026年收入的 42.3% ,因其低热膨胀性使预预洗模具在高压釜温度下保持准确。
- 按应用分类:航空航天将 28.4% 2026年的需求,因为机体部件需要严格的叠加工具。
- 按终端用户行业划分:运输行业将拥有2026年的 52.8% 价值,因为车辆、飞机和船舶制造商共享相同的模型和模具工作流程。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“模具树脂供应商将凭借模具存活的固化周期数量和避免手工精加工而获胜。飞机制造速度和更长的风叶片将推动高温环氧板和机涂膏的需求。将这些材料与现场应用支持结合的供应商将随着模具车间缩短交货时间而获得市场份额。回收材料板也将从试用订单转为标准采购。”
- 战略意义
- 制造商应扩大高温环氧板和导热膏的范围,因为航空航天买家现在要求工具可在约 180°C下反复固化。
- 分销商应在航空航天和造船集群附近储备板材、膏体和释放剂。这些地区的商店通常以小批量紧急订购。
- 模具车间应对回收材料板进行当前等级测试,因为现在有不少供应商提供类似加工性能的材料板。
- 投资者应关注将树脂化学与模具工程服务结合的公司,因为这种组合缩短了客户审批周期。
日本将在 8.0%年领先,汽车推动工厂产量,模型车间正在开发新平台。德国紧随其后, 7.5%年,机械制造商和汽车厂保持了高需求和固定装置需求。美国 6.8% 依赖飞机制造速度和广泛的复合材料供应链。英国在航空航天和赛车工程方面增长 6.0% ,而巴西则落后于 4.6% ,因为复合材料模具仍集中在少数飞机和巴士制造商中。
模具树脂市场按细分市场如何细分?
环氧树脂将在 42.3%年领先材料类型;航空航天将在 28.4%年领先应用领域;交通运输将在2026年保持终端用户产业 52.8% 。
哪种材料类型适合?
环氧树脂占2026年销售的 42.3% 。
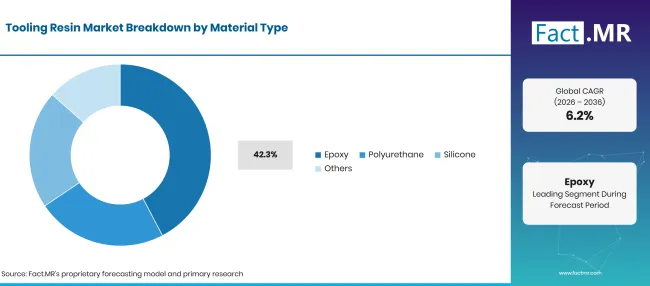
Tooling Resin Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
| 环氧树脂(主导段) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
预预浸泡模具在高温固化时必须保持尺寸,环氧纸比其他树脂更能保持该线条。RAMPF指出环氧工作板常用作复合材料铺设工具,其新型模具含有多达 30% 化学回收原材料[3]。同样的化学原理将模具与用于将板块粘合成大型主模的 环氧胶粘合 剂相关联。聚氨酯用于造型模型、图案和热成型工具,适合较低耐热性。硅橡胶用于填充柔性模具,用于铸造和短批量生产,其他橡胶则覆盖聚酯和乙烯酯模具胶衣。增材方法在此也存在竞争,因为 3D打印材料 现在直接生产一些原型模具。
应用中支持航空航天的是什么?
航空航天占2026年收入的 28.4% 。
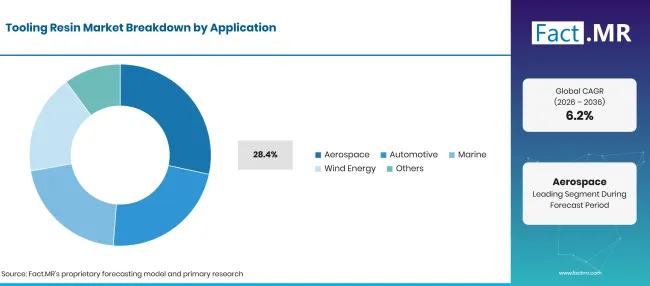
Tooling Resin Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
| 航空航天(领先细分领域) | 28.4% |
| 其他环节合并 | 71.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
机体程序使用大型碳纤维表皮,必须在固化后与设计数据匹配。Hexcel表示其HexTool M61 模具在固化周期超过 500 次后仍能保持尺寸稳定性和真空完整性[4]。因此, 航空航天复合材料 的增长直接影响了模具树脂的订单。汽车行业使用模具树脂用于设计模型、检查夹具和复合零件模具。海洋建造者需要船体和甲板模具,而风能则依赖楔子和模具来制造刀片。其他领域包括运动用品、国防和工业设备。风刃加工较为粗糙,因为一个螺丝和模具组可以使用刀片模型数年后更换。
终端用户行业如何塑造需求?
交通业占2026年价值的 52.8% 。
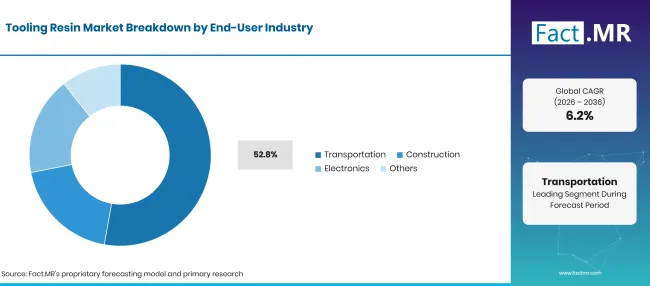
Tooling Resin Market Breakdown End User Industry | Source: Fact.MR
| 终端用户行业 | 《Share》(2026) |
| 交通(领先领域) | 52.8% |
| 其他环节合并 | 47.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
每辆车辆、飞机或船舶零件在量产开始前都会经过模型、模具和夹具加工。电气化将新的车身和电池外壳部件纳入这一清单:2024年全球电动汽车销量突破 17 百万辆,占所有汽车销售的 20% 以上[5]。 汽车复合材料 供应商需要为每个新设计提供原型工具。建筑行业使用模具树脂制作建筑模具和预制面板图案。电子产品采购商订购小型浇塑模具和夹具,其他采购则负责消费品和医疗器械原型制作。这些买家订购量较小,偏好快速固化的聚氨酯和硅胶等级,而非高温环氧树脂。
是什么加速了模具树脂市场的采用,又是什么阻碍了这一趋势?
更高的飞机输出、更长的风叶和新的车辆平台都需要新模具。更快的浆磨方法也降低了每件工具的成本。然而,高温环氧系统仍然昂贵,且固化不良会导致工具变形。金属模具和 3D打印模具也在某些工作中竞争,尤其是在长时间生产中。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 飞机制造中的更多复合材料结构 | +1.9% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 轻型车辆和交通部件 | +1.6% | 全球 | 中期(2年至4 年) |
| 风叶生产需要更长模具 | +1.3% | 西欧、北美、东亚 | 长期(>=4 年) |
| 更快的CNC浆糊和板材模具方法 | +0.9% | 全球 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 用于航空航天复合材料的高温环氧模具 | +1.2% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 用于快速原型制作和模型制作的聚氨酯板 | +0.9% | 全球 | 短期(<=2 年) |
| 大型风刃模具的模具材料 | +0.8% | 西欧、东亚、北美 | 长期(>=4 年) |
| 回收成分板与低排放配方 | +0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高性能环氧工具系统的高成本 | -1.0% | 全球 | 短期(<=2 年) |
| 要求高的加工和固化控制 | -0.7% | 全球 | 中期(2年至4 年) |
| 收缩或热膨胀引起的变形 | -0.5% | 全球 | 短期(<=2 年) |
| 金属和 3D打印模具的竞争 | -0.4% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
哪些国家正在扩大模具树脂市场直到2036年?
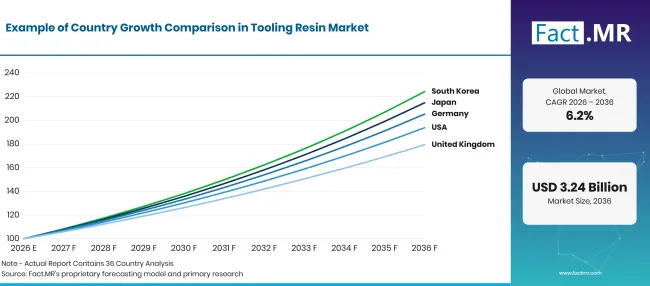
Tooling Resin Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 日本 | 8.0% |
| 德国 | 7.5% |
| 美国 | 6.8% |
| 英国 | 6.0% |
| 巴西 | 4.6% |
来源:Fact.MR 分析,更新于 2026年11月6日
是什么支持日本的采纳?
8.0% CAGR,主要由车辆生产和新车型项目驱动。
日本汽车制造商拥有大型设计工作室,为每个新平台生产粘土和板模。METI 2026年9月初步指数显示工业产量为 104.1,较上月上升 2.2% ,其中机动车是增长的主要推动者[6]。本地模具厂也为爱知和岐阜的飞机零部件制造商提供产品,这些地方碳纤维铺设工具在持续使用。日本买家设定严格的表面光洁目标,这有利于细粒环氧板。
德国是如何发展需求?
7.5% CAGR,汽车厂和机械制造商的支持。
德国将深厚的模型制造业与大型车辆和机械制造商结合起来。Destatis报告称,2026年9月汽车新订单较前一个月增长 10.5% [7]。2026年8月机械和设备的产量 5.3% 增长,显示出固定装置和夹具工作的活跃[8]。德国板材制造商还从国内工厂向欧洲各地的模具车间供货。北部的风叶工具为大型塞材提供了更多出口。
什么才是支持美国收养?
6.8% CAGR,飞机制造速度和广泛的复合材料基础助力。
美国的需求主要集中在华盛顿、堪萨斯、德克萨斯和东南部的航空航天集群。最新数据显示工厂活动稳健,人口普查局于2026年11月报告称,制造商的新订单 1.8% 增加至 USD 677.2 亿9。佛罗里达和卡罗莱纳的造船厂增加了第二股模具工作。他们的船体和甲板工具通常由 碳纤维 和玻璃层压板制成。
英国的需求如何发展?
6.0% CAGR,反映了航空航天和赛车工程。
英国制造翼片、发动机零件和赛车,所有这些均采用复合材料模具。政府2025年6月的先进制造部门规划将航空航天、汽车和先进材料列为优先行业[10]。该计划旨在使该领域的年度业务投资几乎翻倍。中部和西北地区的模具板和树脂供应商为这些客户提供服务。随着汽车设计的变化,赛车队每季订购小批量高温板。
巴西表现如何?
4.6% CAGR,随着飞机和车辆项目的逐步增加工具需求。
巴西的模具需求来自圣保罗州的飞机组装、巴士和卡车车身制造商,以及陆上风电场的叶片厂。车辆电气化起步于较低基础:2024年电动汽车销量翻倍至 125,000 ,占比超过 6% [5]。进口环氧板和膏体用于大多数高温工作,因此汇率波动影响工具成本。本地经销商若持有库存并提供机械加工建议,能赢得小型车间的回头客。
来源:Fact.MR 分析,更新于 2026年11月6日
谁在模具树脂市场中领先?
三组人形成竞争。像Sika、RAMPF集团和Trelleborg这样的板材和浆料制造商为模型和模具行业提供环氧树脂和聚氨酯板、浆料及铸造系统。RAMPF于2025年9月展示了以造船为主题的RAKU工具板和浆料,包括含有回收成分的等级[3],并于2025年4月展示了用于运动壁挂模具和热成型工具的聚氨酯板和硅胶[11]。
第二组Hexcel和Gurit则将模具与更广泛的复合材料系列挂钩。Hexcel销售基于HexTool的预预售模具用于航空航天模具[4],而Gurit则将风叶片模具系统与岩芯和树脂供应结合,并于2026年4月扩大了PET芯在英国和爱尔兰的分销[12]。Alchemie和Scott Bader组建了第三组配方商,向模具车间销售模具树脂、凝胶涂层和层压系统。这三组供应商在固化循环寿命、表面质量和应用支持方面竞争。为客户缩短刀具交期的公司将在2036年前获得最多市场。
哪些公司是主要供应商?
模具树脂市场的主要公司包括Sika、RAMPF集团、Hexcel、Gurit、Trelleborg、Alchemie和Scott Bader。
- 梅花
- RAMPF集团
- Hexcel
- 古里特
- 特雷勒堡
- 炼金术
- 斯科特·巴德
参考书目
- [1] 空客。(2026年1月 12日)。 空客报告 793 2025年商业飞机交付。
- [2] 国际能源署。(2025年10月)。 2025年可再生能源:执行摘要。
- [3]RAMPF集团。(2025年9月 24日)。 RAMPF通过高性能工具材料提升造船效率。
- [4]Hexcel。(2026年2月, 6年)。 HexTool 工具材料。
- [5]国际能源署。(2025年5月 14日)。 《全球电动汽车展望2025:执行摘要》。
- [6]经济产业部。(2026年10月 30日)。 工业生产指数:2026年9月初步报告。
- [7]国家联邦政府。(2026年11月 5日)。 2026年9月制造业新订单:+4.4% 比上个月增长。
- [8]国家联邦政府。(2026年10月7日)。2026年8月产量:+2.0%。
- [9] 美国人口普查局。(2026年11月 3日)。制造商 出货、库存和订单的月度完整报告。
- [10]商务与贸易部。(2025年6月 23日)。 先进制造业规划。
- [11]RAMPF集团。(2025年4月 10日)。材料 与加工技术用于成本效益攀升控股制造。
- [12]古里特。(2026年4月 16日)。 古里特与Amari塑料合作伙伴关系扩大了在英国和爱尔兰的分销网络。
本报告回答了问题
- 在2026年到2036年间,模具树脂会带来多少新价值?
- 为什么环氧树脂在预预预售模具材料中占据第一名?
- 哪些飞机项目和工具类型会影响航空航天需求?
- 汽车、铁路和船舶制造商在批量生产前如何使用树脂板和浆料?
- 是什么解释了日本增长与巴西增长较慢之间的差距?
- 板材制造商、复合材料供应商和树脂配方商在哪些方面竞争?
模具树脂市场涵盖哪些内容?
模具树脂覆盖液态系统、板材和糊状物,这些模具车间将其加工成主模具、塞子和叠加工具。同样由相同材料制成的夹具和检查量表也被统计在内。环氧树脂、聚氨酯和硅胶构成主要化学成分,聚酯和乙烯酯模具系统则归入其他类别。
树脂或板材生产商在首次销售时计入价值。如果生产者通过本地经销商销售,则包含分销商利润。
范围包括哪些内容?
环氧树脂和聚氨酯模具板、紧密轮廓膏和铸造树脂。
硅胶橡胶用于模具制作和短量铸造 。模具胶层、蒙皮涂层和层压树脂作为模具系统的一部分销售。 预预售模具材料,如用于 风力涡轮转子塞 和航空航天模具的模具,用于模具制造。
哪些内容被排除在范围之外?
模具店出售的成品模具、工具和装置。
金属模具,包括钢、铝和Invar模具。 不销售用于模具的通用粘合剂、涂层和层压树脂。 脱模剂、真空袋装膜及其他消耗品。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
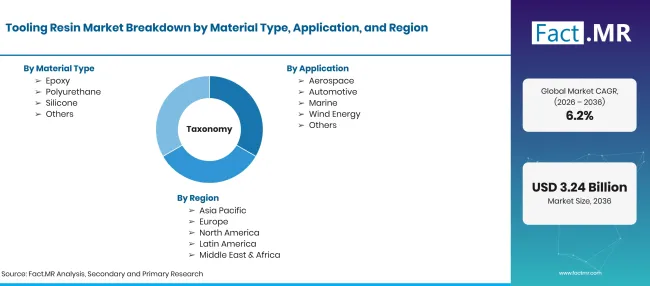
Tooling Resin Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 环氧树脂、聚氨酯、硅胶及其他树脂系统销售的收入,用于制作模型、图案、模具、组装工具和夹具。 |
| 材料类型 | 环氧树脂;聚氨酯;硅胶;其他 |
| 应用 | 航空航天;汽车;海洋;风能;其他 |
| 终端用户行业 | 交通;建筑;电子;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 日本;德国;美国;英国;巴西 |
| 介绍的公司 | 西卡;RAMPF集团;Hexcel;古里特;特雷勒堡;炼金术;斯科特·巴德 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 按国家划分的复合零件产量与工具数量、每工具的树脂使用量及供应商价格表挂钩,以构建预测。 |
来源:Fact.MR 分析,更新于 2026年11月6日
市场如何细分?
-
按材料类型分类
- 环氧树脂
- 聚氨酯
- 硅胶
- 其他
-
按应用分类
- 航空航天
- 汽车
- 海军陆战队
- 风能
- 其他
-
按终端用户行业划分
- 交通
- 建设
- 电子设备
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

