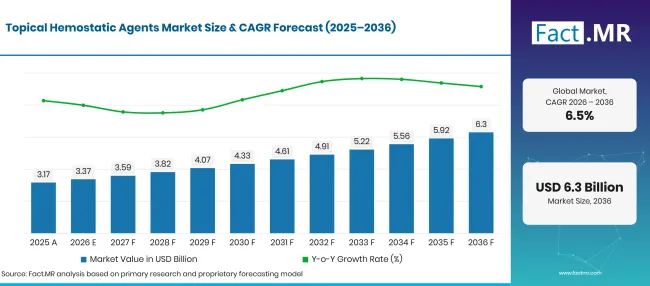
- Market Value (2025): USD 3.17 Bn
- Estimated Value (2026): USD 3.37 Bn
- Forecast Value (2036): USD 6.3 Bn
- CAGR (2026-2036): 6.5%
到2036年,外用止血剂市场的预测价值是多少?
2026年USD 3.4十亿,到2036年USD 6.3亿,报道6.5% CAGR。
- 2025年,外用止血剂市场达到 USD 3.17 亿 。
- 预计收入将从2026年的 USD 3.37 亿 增长到2036年的 USD 6.3 亿 ,因为手术团队将使用适合特定出血状况的材料。
- 2026年至2036年的 6.5% CAGR 反映了医院外科手术的使用以及更广泛的门诊手术可及性。
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 3.17 |
| 2026 | 估算 | 3.37 |
| 2036 | 天气预报 | 6.3 |
| CAGR 2026年至2036年 | 预报期 | 6.5% |
来源:Fact.MR 分析,更新于 2026年11月10日
Topical Hemostatic Agents Market Forecast Global | Source: Fact.MR
外用止血剂市场增长的决定性数据是什么?
预计2026年至2036年间增长 USD 2.9 亿。
- 市场需求驱动因素
- 当弥漫性出血难以仅用缝线或夹子控制时,外科医生可能需要使用局部止血钳。合适的材料取决于出血强度、组织的可及性以及该产品是否适合在预定的手术环境中使用。
- 医院保留多种无菌止血产品,因为计划好的手术和紧急手术会带来不同的止血需求。临床团队根据批准的说明选择每种产品,供应团队则围绕最常执行的手术进行库存规划。
- 门诊外科医生在CMS为2026年更新的覆盖手术框架内工作。
- 对出血部位的接触影响了片材、海绵、粉末或流动材料的实用性。临床医生还会审查各个器械的说明书,因为不同产品的制备方法和允许用途各不相同。
- 采购团队会与每个病例的使用情况一起审查储存和包装。准备工作量较少的产品可能适合不同于需要混合或组装的药物的外科工作流程。
- 分析的关键细分
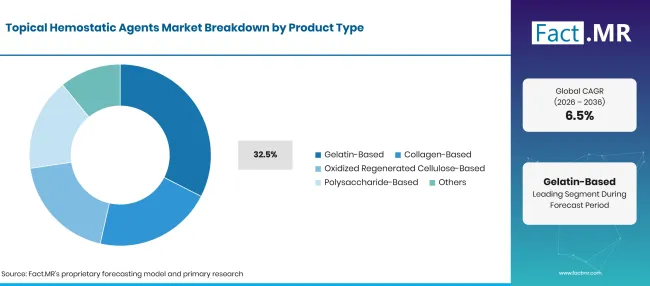
- 按产品类型划分:明胶基预计在2026年占据 32.5% 份额,因其熟悉的海绵和基质形态用于外科止血。
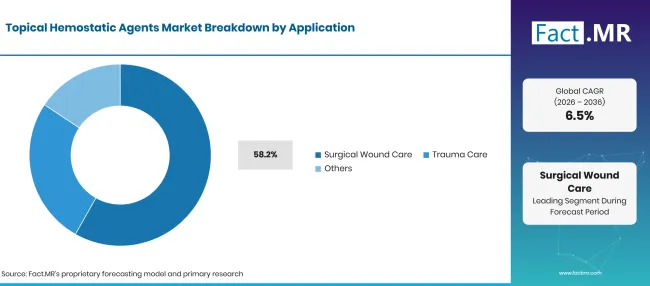
- 按应用分类:预计2026年外科创伤护理将占 58.2% 份额,因为外科医生正在处理组织剥离和闭合过程中产生的出血。
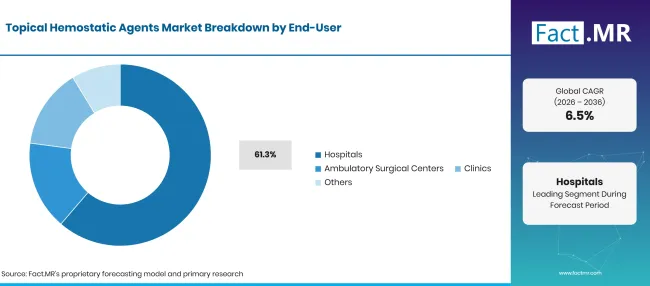
- 按终端用户划分:医院预计在2026年占 61.3% 份额,因为手术室处理各种手术并拥有专门的外科库存。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“外科医生根据其形状是否适合手术中遇到的组织和出血情况来判断局部止血钳。操作、批准的适应症和可靠的库存供应,可能与单个套装的成本同等重要。”
- 战略意义
- 制造商应简化产品说明,便于在片材、粉末和可吸收矩阵间进行比较,以便操作团队为预期用途选择产品。
- 医院采购者应根据实际手术需求评估包装尺寸,尤其是在打开未使用材料增加浪费和手术成本的情况下。
- 手术中心管理者应在将新产品加入择期手术的标准化供应清单前,审查已批准的适应症。
- 分销商应保持常见配方的可靠库存水平,并根据临床处理需求区分专业产品。
英国预计将录得 7.8% CAGR,其次是日本 6.2% ,巴西为 5.4%。德国预计将升至 5.0%,美国则记录 4.6% CAGR。各国医院和外科中心的采购安排各不相同。
局部止血剂市场按细分市场如何划分?
明胶基产品类型在 32.5%;外科创伤护理在应用领域 58.2%;医院在 61.3%中领先终端用户。
哪种产品类型占主导地位?
明胶基产品占2026年价值的 32.5% 。
Topical Hemostatic Agents Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 明胶基(主导段) | 32.5% |
| 其他环节合并 | 67.5% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
明胶海绵和基质为手术团队提供了可吸收的局部出血控制材料。基于胶原蛋白的产品提供了另一种支持血栓形成的表面。氧化再生纤维素片可以覆盖不规则组织部位。多糖粉末适合特定应用,适合使用干剂。临床医生在选择产品前会审查批准的适应症和准备步骤。
应用领域领先什么?
Surgical Wound Care 是2026年销售额的 58.2% 。
Topical Hemostatic Agents Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 外科创伤护理(领先领域) | 58.2% |
| 其他环节合并 | 41.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
外科伤口护理涵盖开放式和微创手术中的出血控制,外科医生可能选择宽广面积的床单或更狭窄的区域的基质。创伤护理引入不同的手术条件和出血模式。医院维护适合其手术所需的产品,而非依赖单一配方应对每个病例。
终端用户如何塑造需求?
医院占2026年需求的 61.3% 。
Topical Hemostatic Agents Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 61.3% |
| 其他环节合并 | 38.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月10日
医院在外科专科中使用止血剂,通常通过临床审核批准。门诊中心库存的产品与其常规操作相匹配。诊所仅在其工作和批准说明允许时使用辅助止血钳。预计医院将在2026年保持 61.3% 终端用户份额,反映其更广泛的手术组合。纤维蛋白封闭剂属于相关但不同的类别。
是什么加速了局部止血剂市场的采用,又是什么阻碍了这一进程?
预计手术创口需求和手术可及性将支持采用。产品适应症限制和手术室预算依然具有相关性。
驱动因素影响分析
| 车手 | 对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 外科创伤护理中的应用 | +1.2% | 全球 | 短期 |
| 门诊手术的访问 | +0.9% | 美国;英国 | 中期 |
| 在密闭场所的更好处理 | +0.7% | 全球 | 中期 |
| 操作室产品标准化 | +0.5% | 德国;日本;美国 | 中期 |
| 创伤手术准备情况 | +0.3% | 全球 | 长期 |
来源:Fact.MR 分析,更新于 2026年11月10日
机会影响分析
| 机遇 | 对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 适合无障碍场所的定制粉末 | +0.7% | 全球 | 中期 |
| 日间手术用品包 | +0.5% | 美国;英国 | 中期 |
| 临床培训与产品选择 | +0.4% | 德国;日本 | 长期 |
| 分电器供应更稳定 | +0.3% | 巴西;全球 | 中期 |
来源:Fact.MR 分析,更新于 2026年11月10日
约束带影响分析
| 约束 | 对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 应用与组织限制 | -0.8% | 全球 | 短期 |
| 医院预算审查 | -0.6% | 美国;英国;巴西 | 中期 |
| 外科医生培训要求 | -0.4% | 全球 | 中期 |
| 供应与储存限制 | -0.3% | 全球 | 长期 |
来源:Fact.MR 分析,更新于 2026年11月10日
哪些国家正在扩大局部止血剂市场直到2036年?
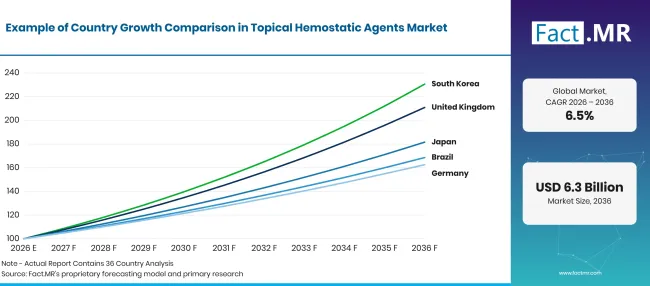
Topical Hemostatic Agents Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 英国 | 7.8% |
| 日本 | 6.2% |
| 巴西 | 5.4% |
| 德国 | 5.0% |
| 美国 | 4.6% |
来源:Fact.MR 分析,更新于 2026年11月10日
英国的需求如何发展?
7.8% CAGR,受择期医疗可及性和外科供应规划的影响。
英国预计将以7.8% CAGR速度增长,因为医院正在处理计划中的手术病例并管理各手术室使用的材料。英国国民保健服务体系(NHS England)于2025年4月报告称,从2024年7月至2025年1月,服务已提供3,106,424额外的择期手术、门诊预约和诊断测试[2]。当病例日期发生变化时,库存规划变得更加繁重。截至2026年2月底,NHS英格兰报告称有7.2百万条转诊治疗途径等待治疗[3]。
日本是如何推动需求增长的?
6.2% CAGR,与衰老相关手术需求和产品特定评估相关。
日本预计将在6.2% CAGR年取得进展,外科团队对老年患者和专科手术的产品处理给予高度重视。统计局于2026年9月报告称,年龄至少65岁的人群占人口的29.6%[4]。明胶海绵和氧化纤维素片具有不同的处理特性,因此临床医生会根据相关手术进行评估。
巴西是如何发展外科止血钳需求的?
5.4% CAGR,由公共外科活动和可靠的物资供应塑造。
随着公立医院管理大量手术活动并规划定期手术名单的供应,巴西预计将创下 5.4% CAGR 纪录。巴西联邦政府于2026年9月 30日报告称,统一医疗系统在2026年上半年完成了超过 7.5 00万例择期手术,较2025年同期增长 8% [6]。公立医院预计将根据使用情况和保质期进行可吸收材料的比较。
是什么支持德国的采纳?
5.0% CAGR,与医院手术组合和精心选择器械相关。
德国预计将以 5.0% CAGR 增长,因为外科部门在既有手术室实践中同时评估止血剂。Destatis于2026年10月报告称,2025年医院治疗了 17.7 百万住院患者 [5]。德国临床团队根据出血面和产品批准的用途选择可吸收的纸片或基质。
什么才是支持美国收养?
4.6% CAGR,连接广泛的外科网络和门诊护理。
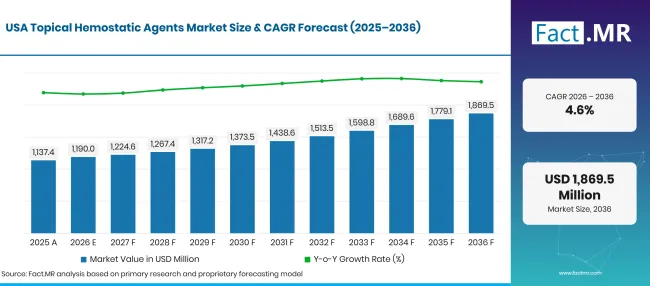
Topical Hemostatic Agents Market Forecast Usa | Source: Fact.MR
美国预计将以 4.6% CAGR速度增长,得益于涵盖医院和门诊手术中心的广泛外科网络。局部止血剂被广泛应用于多种手术,而独立的住院和门诊采购渠道则有助于维持不同手术环境和护理环境的需求。
谁领导着外用止血剂市场?
竞争地位取决于产品类型和临床适应症。强生通过Ethicon销售氧化再生纤维素止血剂,而Baxter则拥有成熟的FLOSEAL产品组合。
BD提供Arista AH多糖粉,辉瑞则列入GELFOAM明胶海绵名单。美敦力为特定手术环境提供止血产品。B. Braun和Integra LifeSciences拥有包括用于出血管理材料的外科产品线。
哪些公司是主要供应商?
主要公司包括 Hemostasis LLC;强生; Baxter International Inc.; Pfizer Inc.; B. Braun Melsungen AG; Integra LifeSciences Corporation;贝克顿、迪金森公司;CSL贝林;美敦力公司。
- Hemostasis LLC
- 强生
- Baxter International Inc.
- Pfizer Inc.
- B. Braun Melsungen AG
- Integra LifeSciences Corporation
- 贝克顿、迪金森公司
- CSL贝林
- 美敦力有限公司
参考书目
- [1]医疗保险与医疗补助服务中心。(2025年, 21年11月)。 2026日历年 医院门诊前瞻性支付系统(OPPS)及门诊手术中心最终规则(CMS-1834-FC)。
- [2]英格兰国民保健服务体系。(2025年4月 10日)。 随着NHS超过癌症快速诊断标准,新增预约超过三百万次。
- [3]英格兰NHS。(2026年4月 16日)。 NHS转诊治疗(RTT)等待时间数据:2026年2月。
- [4]日本统计局。(2026年9月 20日)。 统计主题第 149:日本老年人统计。
- [5]国家联邦(Destatis)。(2026年10月28日)。1,2 % 2025年Jahr的Krankenhausbehandlungen
- [6]巴西政府社会通讯秘书处。(2026年9月30日)。巴西实现7,5年末的百万岁,8% 2025年。
本报告回答了问题
- 该分析通过产品特性和手术处理区分明胶、胶原蛋白、纤维素和多糖止血剂。
- 应用分析解释了为何外科创伤护理占市场价值较大份额。
- 终端用户分析比较医院的手术室需求与门诊中心较窄的程序组合。
- 国家展望考察了英国、日本、巴西、德国和美国的外科系统状况。
- 竞争性覆盖评审确定了医疗供应商及进行有意义比较所需的产品证据。
外用止血剂市场涵盖哪些内容?
外用药物帮助临床医生控制手术表面的出血。覆盖的材料包括可吸收的海绵、片材、粉末和矩阵。每种产品均在其批准的适应症范围内使用。局部止血钳覆盖涵盖其他产品类别。
范围包括哪些内容?
分析内容涵盖明胶、胶原蛋白、氧化再生纤维素和多糖止血剂。
包括医院、手术中心、诊所和合适的创伤护理。
哪些内容被排除在范围之外?
影响凝血的全身性药物被排除在外。
无止血适应症的一般敷料和仅用于血管闭合的设备也不在范围内。不同的外科密封剂和粘合剂产品构成相邻的医疗器械类别。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
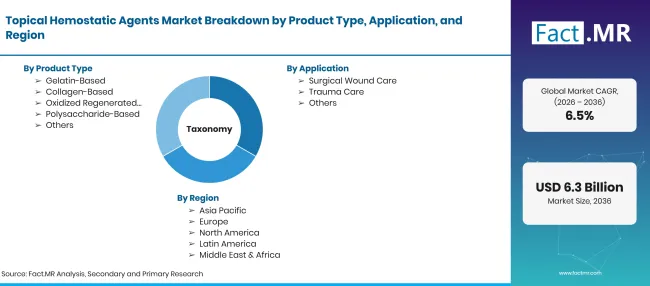
Topical Hemostatic Agents Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 外用可吸收材料,作为手术及适当创伤护理中止血的辅助剂。 |
| 产品类型 | 明胶基;胶原蛋白基;氧化再生纤维素基;多糖基;其他 |
| 应用 | 外科伤口护理;创伤护理 |
| 终端用户 | 医院;门诊手术中心;诊所;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;日本;巴西;德国;美国 |
| 介绍的公司 | Hemostasis LLC;强生; Baxter International Inc.; Pfizer Inc.; B. Braun Melsungen AG; Integra LifeSciences Corporation;贝克顿、迪金森公司;CSL贝林;美敦力公司 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 比较终端用户环境和产品使用情况,并结合官方医疗活动数据和产品级描述。 |
来源:Fact.MR 分析,更新于 2026年11月10日
市场如何细分?
-
按产品类型划分
- 明胶基
- 基于胶原蛋白
- 氧化再生纤维素基
- 多糖基
- 其他
-
按应用分类
- 外科伤口护理
- 创伤护理
-
按终端用户分类
- 医院
- 门诊手术中心
- 诊所
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

