- Market Value (2025): USD 4.86 Bn
- Estimated Value (2026): USD 5.79 Bn
- Forecast Value (2036): USD 33.6 Bn
- CAGR (2026-2036): 19.2%
Was wird der Agrar-UAV-Markt bis 2036 voraussichtlich wert sein?
USD 5.79 Milliarden im Jahr 2026 bis USD 33.6 Milliarden bis 2036, mit einem 19.2% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für landwirtschaftliche UAVs im Jahr 2025 USD 4.86 Milliarden.
- Der Umsatz wird voraussichtlich von USD 5.79 Milliarden im Jahr 2026 auf USD 33.6 Milliarden bis 2036 steigen.
- Der Markt weist auf einen 19.2% CAGR zwischen 2026 und 2036 hin, da Landwirte und landwirtschaftliche Dienstleister die Luftinspektion und das Sprühen ausweiten.
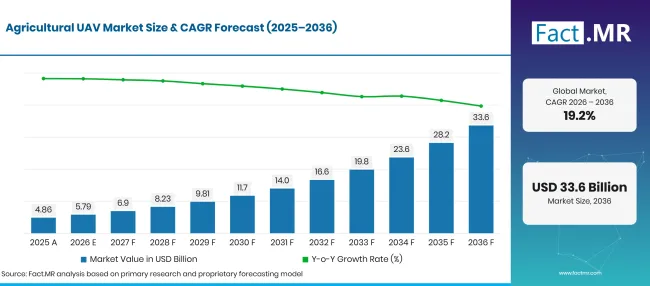
Agricultural Uav Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 4.86 |
| 2026 | Schätzung | 5.79 |
| 2036 | Vorhersage | 33.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 19.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Agrar-UAV-Marktes?
USD 27.8 Milliarde zusätzlichen Marktwert zwischen 2026 und 2036, wobei Drehflügelsysteme und Ernteüberwachung zu den Hauptausgaben gehören.
- Nachfragetreiber auf dem Markt
- Pflanzenberater verwenden hochauflösende UAV-Bilder, um Unterschiede in der Pflanzengesundheit zu erkennen, bevor sie entscheiden, welche Felder genauer untersucht werden müssen. Wiederholte Flüge helfen dabei, die Bedingungen in verschiedenen Phasen der Vegetationsperiode zu vergleichen.
- Landwirte, die Sprühdrohnen wählen, vergleichen die Tankkapazität, die nutzbare Flugzeit und den Zugang zu einzelnen Feldern. Drohnen können auch nasse oder unebene Felder erreichen, auf denen Bodengeräte schwer zu bedienen sind.
- Landwirtschaftliche Auftragnehmer betreiben Drohnen für mehrere Betriebe, sodass Kunden die Kosten für Piloten und Wartung teilen können. Lokale Serviceabdeckung ist für Landwirte ohne ausgebildete Flugbesatzungen nützlich.
- Betreiber vergleichen zunehmend die Hardwarequalität mit Kartierungssoftware und After-Sales-Support. DJI berichtete bis Ende 2025 weltweit mehr als 600,000 landwirtschaftliche Drohnen [1], was die Größe seiner eingesetzten Ausrüstung zeigt.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Rotary-Wing hält 2026 58.2% Anteil an der Inspektion und Sprüharbeit für Schwebe- und Langsamgeschwindigkeitsbetrieb.
- Nach Anwendung: Die Ernteüberwachung führt 2026 zu 33.9% Marktanteil, da Landwirte Luftaufnahmen nutzen, um Feldvariationen zu erkennen.
- Nach Komponenten: Hardware macht 2026 52.9% Anteil aus, da Flugzeuge und Sensorsysteme für jede Einrichtung wichtig sind.
- Nach Endnutzer: Landwirte erobern 2026 45.0% Marktanteil, da einzelne Erzeuger Geräte für ihre eigenen Feldbetriebe auswählen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Landwirtschaftliche UAV-Käufe werden von der Arbeit geprägt, die ein Bauernhof von einem Flugzeug erwartet. Bildaufnahmemissionen erfordern zuverlässige Kameras und praktische Kartierungsergebnisse, während Sprühmissionen eine feldfertige Nutzlastkapazität und einen ausgebildeten Bediener erfordern."
- Strategische Auswirkungen
- Flugzeughersteller sollten Sprühnutzlasten und Sensorauswahl an die von jedem Modell bedienten Felder und Feldgrößen abstimmen. Lokale Unterstützungsregelungen sind ein praktischer Bestandteil der Ausrüstungsauswahl.
- Landwirtschaftliche Betreiber müssen die Gesamtkosten des Besitzes mit der Anzahl der Tage vergleichen, an denen ein Flugzeug tatsächlich arbeiten kann. Ausbildungskosten und Ausfallzeiten des Flugzeugs können den Nutzen des Eigentums verändern.
- Genossenschaften können den gemeinsamen Zugang zu Flugzeugen organisieren, wenn Landwirte saisonale Kartierung benötigen, aber nicht genug Arbeit für eine eigene Flotte haben. Ein qualifizierter Pilot bleibt für sichere Abläufe notwendig.
- Softwareanbieter sollten vereinfachen, wie Luftaufnahmen zu brauchbaren Feldkarten werden. Klare Exporte und konsistente Feldgrenzen helfen Agronomen, Ergebnisse in täglichen Ernteentscheidungen zu nutzen.
Das Vereinigte Königreich wird voraussichtlich bis 2036 23.7% CAGR registrieren, da Felddienstleister die Luftbildkartierung bewerten. Brasilien folgt 23.0% als ausgedehnte Ackerflächen, die die Auftragnehmerbetriebe unterstützen. Japan wird voraussichtlich mit 20.1% wachsen, da der Arbeitsdruck auf die Farmen liegt. Die Vereinigten Staaten verzeichnen 16.6% Wachstum, da Betreiber Präzisionsdienstleistungen in Betracht ziehen, während Deutschland 13.6% aufzeichnet, da Feldbildgebung zum etablierten Erntemanagement passt.
Wie gliedert sich der Markt für landwirtschaftliche UAVs nach Segmenten auf?
Rotary-Wing 58.2%; Ernteüberwachung 33.9%; Hardware 52.9%; Landwirte 45.0% im Jahr 2026.
Welcher Produkttyp dominiert?
Rotary-Wing hält 2026 58.2% Anteil.
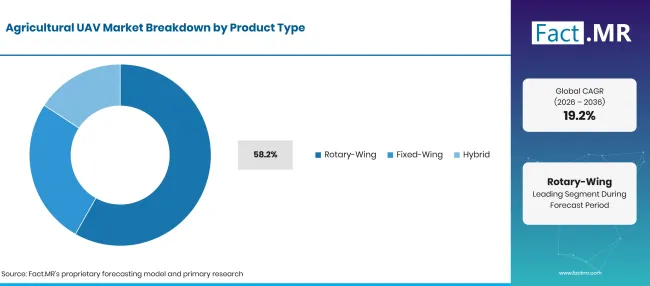
Agricultural Uav Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Rotary-Wing (Führendes Segment) | 58.2% |
| Andere Segmente kombiniert | 41.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Drehflügelflugzeuge können über einem Feld schweben und mit niedriger Geschwindigkeit fliegen, wenn ein Bediener eine genauere Sicht auf eine Ernte benötigt. Dasselbe Flugverhalten ist nützlich, wenn landwirtschaftliche Betriebsmittel in einem definierten Gebiet platziert werden. Starrflügelmodelle eignen sich besser für lange Strecken, auf denen kontinuierlicher Vorwärtsflug hilft, weite Ackerflächen zu erfassen. Hybridsysteme kombinieren Aspekte beider Designs, obwohl Serviceunterstützung und Flugplanung für jede Konfiguration weiterhin relevant sind.
Was führt den Anwendungssegment?
Crop Monitoring hält 2026 33.9% Anteil.
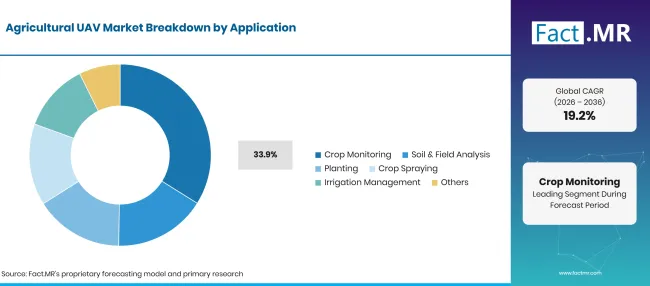
Agricultural Uav Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Ernteüberwachung (führendes Segment) | 33.9% |
| Andere Segmente kombiniert | 66.1% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Die Ernteüberwachung beginnt mit Bildern, die über einzelne Felder aufgenommen werden. Agronomen nutzen die Ergebnisse, um ungleichmäßige Pflanzenbedeckung zu markieren und Standorte für die direkte Inspektion auszuwählen. Die Boden- und Feldanalyse basiert auf Sensoren und Interpretationssoftware, während die Pflanzung Nutzlastanordnungen verwendet, die auf die Materialverteilung zugeschnitten sind. Das Pflanzenbesprühen erfordert die Beachtung von Anwendungsregeln und genehmigten Behandlungsmethoden. Das Bewässerungsmanagement basiert auf wiederholten Beobachtungen, die Teams helfen zu entscheiden, wo Bodenkontrollen nützlich sind.
Wie prägen Komponentenkäufe den Markt?
Hardware hält 2026 52.9% Anteil.
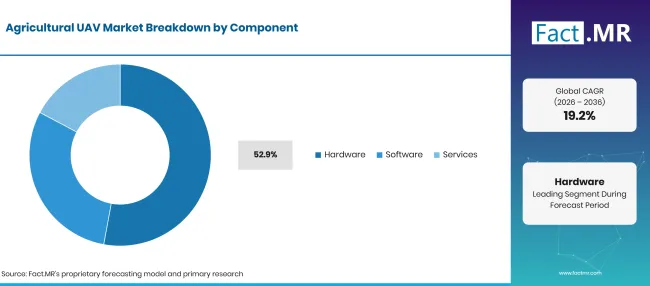
Agricultural Uav Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Hardware (führendes Segment) | 52.9% |
| Andere Segmente kombiniert | 47.1% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Die Hardware umfasst den Flugzeugkörper und die während des Flug mitgeführte Ausrüstung. Landwirte berücksichtigen die Kameraqualität bei der Erntebeobachtung, während Sprühbediener die Nutzlast und den Servicezugang untersuchen. Die Software hat eine eigene Rolle bei der Organisation von Bildern und der Umwandlung von Vermessungsergebnissen in Feldkarten. Dienstleister übernehmen Flüge oder Datenverarbeitung für Betriebe ohne eigenes Flugzeug. Die richtige Kombination hängt davon ab, ob der Hof eigene Ausrüstung oder einen Dienstleister benötigt.
Welcher Endnutzer stellt den größeren Anteil dar?
Farmers hält 2026 45.0% Anteil.
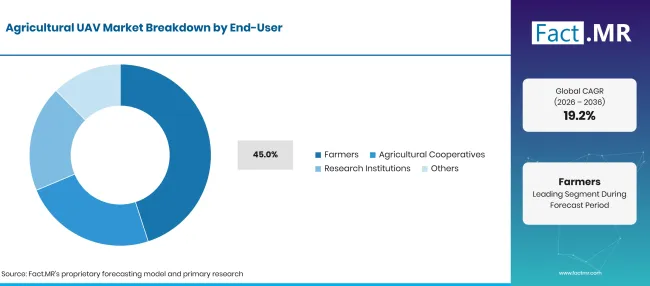
Agricultural Uav Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Landwirte (führender Segment) | 45.0% |
| Andere Segmente kombiniert | 55.0% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Landwirte kaufen oder nutzen landwirtschaftliche UAVs, um Feldbedingungen zu untersuchen und routinemäßige Ernteentscheidungen zu unterstützen. Landwirtschaftliche Genossenschaften können gemeinsame Ausrüstung einrichten, sodass mehrere Mitglieder zu unterschiedlichen Zeiten Kartierungen nutzen können. Forschungseinrichtungen wenden Luftbeobachtungen in Feldversuchen an, bei denen wiederholte Messungen nützlich sind. Auftragnehmer bedienen auch Betriebe, die lieber für Flüge bezahlen. Betriebe können daher auch dann von Drohnendiensten profitieren, wenn sie kein Flugzeug besitzen.
Was beschleunigt die Einführung des Agrar-UAV-Marktes und was hält ihn zurück?
Feldbilder und gezieltes Sprühen unterstützen Investitionen, während Betriebsgenehmigung und Servicekosten die Kaufentscheidungen beeinflussen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Bedarf an der Ernteinspektion | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Gezielte Eingabeanwendung | +0.8% | Brasilien, Vereinigte Staaten, Japan | Mittelfristig (2–4 Jahre) |
| Auftragnehmer-Flottendienste | +0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Bildgebung und Feldkarten | +0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausrüstungsverbesserungen | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Saisonales Vertragssprühen | +0.8% | Brasilien, Japan | Mittelfristig (2–4 Jahre) |
| Kooperative Kartierungsdienste | +0.6% | Europa | Kurzfristig (<= 2 Jahre) |
| Sensorinterpretationsdienste | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Service- und Wartungsnetzwerke | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Flug- und Sprühregeln | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Kosten für die Pilotenausbildung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Batterie- und Nutzlastgrenzen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Saisonale Nutzungsmuster | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für landwirtschaftliche UAVs?
| Land | CAGR (2026–2036) |
|---|---|
| Vereinigtes Königreich | 23.7% |
| Brasilien | 23.0% |
| Japan | 20.1% |
| Vereinigte Staaten | 16.6% |
| Deutschland | 13.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie erweitert das Vereinigte Königreich die Nutzung von landwirtschaftlichen UAVs?
23.7% CAGR bis 2036, was betriebsspezifische Luftüberwachungs- und Anwendungsbedürfnisse widerspiegelt.
Es wird erwartet, dass das Vereinigte Königreich bis 2036 einen 23.7% CAGR verzeichnen wird, da Ernteberater Luftaufnahmedienste für Landwirte entwickeln, die regelmäßige Feldkontrollen benötigen. Das Department for Environment, Food & Rural Affairs verzeichnete im Dezember 2025 16.8 Millionen Hektar genutzter landwirtschaftlicher Fläche [4]. Die gleiche DEFRA-Veröffentlichung berichtet 2025 6.1 Millionen Hektar landwirtschaftlicher Fläche und liefert eine spezifischere Messung der für Ernteerhebungen und Feldüberwachungsdienste verfügbaren Flächen. Der Agriculture Equipment and Technology Fund 2025 bot Zuschüsse von £1,000 bis £25,000 im Rahmen seiner förderbaren Themen [5].
Was unterstützt den Verkauf von landwirtschaftlichen UAVs in Brasilien?
23.0% CAGR bis 2036 und spiegelt betriebsspezifische Luftüberwachungs- und Anwendungsbedürfnisse wider.
Es wird erwartet, dass Brasilien bis 2036 ein 23.0% CAGR registriert, da Sojabohnenproduzenten eine Luftinspektion in ausgedehnten Anbaugebieten in Erwägung ziehen. Das Brasilianische Institut für Geographie und Statistik (IBGE) verzeichnete 2025 47,621,662 Hektar Sojabohnen, die geerntet wurden [6]. UAV-Auftragnehmer können wiederholte Flüge nutzen, um ungleichmäßige Feldbedingungen zu identifizieren und einen Agronomen vor der Bodeninspektion an den richtigen Ort zu verweisen. Im Januar 2026 berichtete IBGE eine Schätzung von 346.1 Millionen Tonnen für Brasilien & #39; s Getreide- und Ölsaatenernte 2025 [7].
Wie nutzt Japan UAVs, um landwirtschaftliche Betriebe zu bewältigen?
20.1% CAGR bis 2036 und spiegelt betriebsspezifische Luftüberwachungs- und Anwendungsbedürfnisse wider.
Japan wird voraussichtlich bis 2036 einen 20.1% CAGR erreichen, da landwirtschaftliche Betreiber nach praktischen Wegen suchen, Felder zu überwachen und die Pflanzenbehandlungen mit begrenztem Personal abzuschließen. Das Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei berichtete in seiner Veröffentlichung der Volkszählung 2025 im März 2026 über 836,000 landwirtschaftliche Managementeinheiten [8]. Ackerbetriebe können die Kosten für ausgebildete Betreiber auf Betriebe verteilen, die nur während bestimmter Teile der Wachstumsperiode ein Flugzeug einsetzen. Die gleiche Volkszählung meldete eine durchschnittlich bewirtschaftete Ackerfläche von 3.6 Hektar pro Einheit.
Was beeinflusst die Einführung von landwirtschaftlichen UAVs in den Vereinigten Staaten?
16.6% CAGR bis 2036, was betriebsspezifische Luftüberwachungs- und Anwendungsbedürfnisse widerspiegelt.
Die Vereinigten Staaten werden voraussichtlich bis 2036 einen 16.6% CAGR veröffentlichen, da große Ackerbetriebe routinemäßige Luftüberwachung mit bezahlten UAV-Anwendungsdiensten vergleichen. Die Federal Aviation Administration' s Luft- und Raumfahrtprognose 2025 verzeichnete im Jahr 2024 1,079 neue Ausnahmen für große landwirtschaftliche unbemannte Flugzeuge [9]. Diese Genehmigungen dokumentieren die Aktivitäten der Betreiber in der landwirtschaftlichen Kategorie und helfen zu erklären, warum Schulung und Einhaltung weiterhin Teil der Serviceplanung bleiben. Im Mai 2026 veröffentlichte die FAA aktualisierte Leitlinien für die landwirtschaftliche UAS-Zertifizierung gemäß Teil 137 [3].
Warum ist Deutschland ein eigenständiger Agrarmarkt für UAVs?
13.6% CAGR bis 2036 und spiegelt betriebsspezifische Luftüberwachungs- und Anwendungsbedürfnisse wider.
Es wird geschätzt, dass Deutschland bis 2036 einen 13.6% CAGR verzeichnen wird, da Ernteberater Luftbildaufnahmen neben etablierten Feldmanagement-Tools verwenden. Das Bundesstatistikamt berichtete 2025 etwa 16.59 Millionen Hektar genutzter landwirtschaftlicher Fläche [10]. Diese Landbasis bietet Raum für die Feldüberwachung, obwohl Landwirte in der Regel beurteilen, ob neue Vermessungsbilder bereits getroffene Entscheidungen durch Feldspaziergänge oder Maschinenaufzeichnungen verbessern.
Wer führt den Markt für landwirtschaftliche UAVs?
DJI und Yamaha Motor liefern landwirtschaftliche Sprühgeräte, während Parrot und AgEagle Aerial Systems Inc. (dba EagleNXT) sich auf Luftbildgebung konzentrieren.
DJI verkauft die Agras-Serie für landwirtschaftliche Besprühungen und Spreading, während Yamaha Motor ein etabliertes Unternehmen für landwirtschaftliche unbemannte Hubschrauber betreibt. Die Produktbewertung unterscheidet sich zwischen diesen Kategorien, da Sprühteams eine zuverlässige Nutzlastbetrieb benötigen, während die Bildverarbeitungsnutzer mehr Wert auf Sensoren und Kartierungsausgaben legen. DJI beschrieb im Juli 2025 2einen weltweiten Start seiner Agras T100, T70P und T25P.
Parrot liefert Drohnen und Kameratechnologie, die für Feldbeobachtungsanwendungen geeignet sind. AgEagle Aerial Systems Inc. (dba EagleNXT) hat Starrflügel-Kartierungsflugzeuge im Rahmen der eBee-Familie vermarktet. Delair stellt professionelle UAV-Systeme bereit, während Sentera (John Deere) sich auf landwirtschaftliche Bildgebung und verwandte Datendienste spezialisiert hat. Trimble beteiligt sich an der Präzisionslandwirtschaft durch Positionierungs- und Farm-Workflows.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind DJI; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT); Yamaha Motor Co. Ltd.; Trimble Inc.; Delair; Sentera (John Deere).
- DJI
- Parrot SA
- AgEagle Aerial Systems Inc. (dba EagleNXT)
- Yamaha Motor Co. Ltd.
- Trimble Inc.
- Delair
- Sentera (John Deere)
Bibliographie
- [1] DJI. (2026, April 29). DJI Agriculture zeigt die weltweite Nutzung von landwirtschaftlichen Drohnen, senkt 51Mt CO₂-Emissionen und spart weltweit 410Mt Wasser für Landwirte.
- [2] DJI. (2025, Juli 15). DJI Agras T100, T70P und T25P wird weltweit gestartet.
- [3] Federal Aviation Administration. (2026, Mai 15). Hinweis 8900.773: Titel 14 CFR Part 137 Zertifizierung für unbemannte Luftfahrtsysteme (UAS).
- [4] Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten. (2025, Dezember 17). Landwirtschaftliche Landnutzung im Vereinigten Königreich am 1 . Juni 2025.
- [5] Ministerium für Umwelt, Lebensmittel und ländliche Angelegenheiten. (2025, Mai 7). Landwirtschaftsgeräte- und Technologiefonds 2025.
- [6] Instituto Brasileiro de Geografia e Estatística. (o.J.). Produção de soja no Brasil.
- [7] Instituto Brasileiro de Geografia e Estatística. (2026, Januar 15). Em dezembro, IBGE prevê safra de 346,1 milhões de toneladas para 2025 e de 339,8 milhões de toneladas para 2026.
- [8] Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei. (2026, März 31). [Veröffentlichung der Endergebnisübersicht der Volkszählung für Landwirtschaft und Forstwirtschaft 2025].
- [9] Federal Aviation Administration. (2025). Kompendium zur FAA Aerospace Forecast FY 2025–2045: Aufkommende Luftfahrteinsteiger – Unbemannte Flugzeugsysteme und fortschrittliche Luftmobilität.
- [10] Statistisches Bundesamt (Destatis). (2025, Dezember 5). Landwirtschaftliche Betriebe und genutzte Fläche nach Größe der genutzten Fläche. https://www.destatis.de/EN/Themes/Economic-Sectors-Enterprises/Agriculture-Forestry-Fisheries/Agricultural-Holdings/Tables/agricultural-holdings-and-utilised-agricultural-areaby-size-of-the-utilised-agricultural-area.html
Dieser Bericht beantwortet
- Der Bericht untersucht, wie Betriebe Luftüberwachungs- und Pflanzenbehandlungsflugzeuge für bestimmte Feldoperationen auswählen.
- Die Produktanalyse vergleicht Drehflügel-Designs mit Starrflügel- und Hybridmodellen, die für landwirtschaftliche Einsätze verwendet werden.
- Die Anwendungsanalyse trennt die Feldüberwachung von der Luftanwendung und den damit verbundenen Feldaufgaben.
- Der Länderblick untersucht die lokalen landwirtschaftlichen Bedingungen im Vereinigten Königreich, Brasilien, Japan, den Vereinigten Staaten und Deutschland.
- Wettbewerbsfähige Abdeckung berücksichtigt Flugzeugproduktion und landwirtschaftliche Kartierungsfähigkeiten, ohne Marktanteile des Unternehmens zuzuweisen.
Was deckt der Agrar-UAV-Markt ab?
Der Markt umfasst Flugzeuge, die für landwirtschaftliche Bildgebung und Feldanwendungen eingesetzt werden, sowie die Software und Betriebsdienste, die mit landwirtschaftlichen UAV-Aktivitäten verbunden sind. Er umfasst Drehflügel- und Starrflügelmodelle sowie Hybridflugzeuge, bei denen die angegebene landwirtschaftliche Nutzung zentral ist. Der Markt berücksichtigt auch, wie landwirtschaftliche Dienstleistungsunternehmen und einzelne Landwirte diese Geräte erwerben oder betreiben.
Was ist im Umfang enthalten?
Der Verkauf von landwirtschaftlichen UAVs umfasst Flugzeuge, die für die Feldsuche und Feldkartierung geliefert werden. Sprühgeräte kommen in den Zuständigkeitsbereich, wenn ein unbemanntes Flugzeug die landwirtschaftliche Anwendung ausführt. Sensoren und Software, die zur Verarbeitung von Betriebsflugdaten verwendet werden, sind Teil des zugehörigen Komponentenvergleichs. Kostenpflichtige Flugdienste sind als separate Komponentenkategorie abgedeckt. Der Landbesitz und die gemeinsame Nutzung werden berücksichtigt, da beide die gekaufte Ausrüstung und die während der Erntesaison durchgeführten Arbeiten beeinflussen.
Was ist vom Umfang ausgeschlossen?
Verbraucher-Kameradrohnen, die außerhalb der Landwirtschaft eingesetzt werden, sind ausgeschlossen. Bemannte Feldsprühflugzeuge und Bodentraktoren befinden sich ebenfalls außerhalb der UAV-Ausrüstungsgrenze. Eigenständige Satellitendatendienste gelten nicht als landwirtschaftliche UAV-Aktivitäten, sofern sie nicht mit einem im Rahmen des UAV-Produkts oder einer UAV-Dienstleistung kombiniert werden. Der Bericht trennt die Einnahmen von Flugzeugen vom Wert der angebauten Feldfrüchte mittels Luftbeobachtungen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
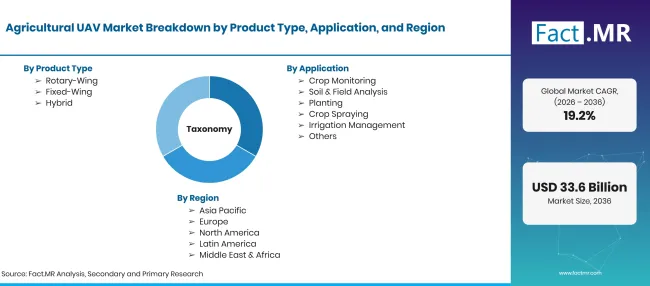
Agricultural Uav Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Unbemannte Luftfahrzeuge sowie zugehörige Komponenten und Dienstleistungen, die für Feldbeobachtung oder landwirtschaftliche Feldarbeit eingesetzt werden. |
| Produkttyp | Drehflügel; Festflügel; Hybrid |
| Anwendung | Ernteüberwachung; Boden- und Feldanalyse; Pflanzung; Pflanzenbesprühung; Bewässerungsmanagement; Sonstiges |
| Komponente | Hardware; Software; Dienstleistungen |
| Endnutzer | Landwirte; Landwirtschaftliche Genossenschaften; Forschungseinrichtungen; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | DJI; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT); Yamaha Motor Co. Ltd.; Trimble Inc.; Delair; Sentera (John Deere) |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und Prognoseannahmen, die zusammen mit offiziellen landwirtschaftlichen Daten, zivilen Luftfahrtregeln und veröffentlichten Unternehmensaktivitäten berücksichtigt werden. |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Drehflügel
- Starrflügelflugzeug
- Hybrid
-
Nach Anwendung
- Ernteüberwachung
- Boden- und Feldanalyse
- Bepflanzung
- Pflanzenbesprühung
- Bewässerungsmanagement
- Weitere
-
Nach Komponente
- Hardware
- Software
- Dienstleistungen
-
Nach Endnutzer
- Landwirte
- Landwirtschaftliche Genossenschaften
- Forschungseinrichtungen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für landwirtschaftliche UAVs im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Unternehmen sind die wichtigsten auf dem Markt für landwirtschaftliche UAVs?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen