- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
Was wird der Markt für Fließbandlösungen bis 2036 voraussichtlich wert sein?
USD 56.2 Milliarden im Jahr 2026 bis USD 113.6 Milliarden bis 2036 bei einem 7.3% CAGR.
- Der Umsatz von Fließbandlösungen erreichte im Jahr 2025 Fact.MR ZahlenUSD 52.4 Milliarden, wobei die meisten Bestellungen für Auto- und Elektronikfabriken aufgegeben wurden.
- Die Ausgaben für Montageautomatisierung werden sich von USD 56.2 Milliarden im Jahr 2026 auf USD 113.6 Milliarden bis 2036 mehr als verdoppeln, da Elektrofahrzeug- und Elektronikprogramme ihre Produktionslinien umstrukturieren.
- Ein 7.3% CAGR von 2026 bis 2036 spiegelt stetige Linienaufrüstungen in Werken wider, die manuelle Stationen gegen Roboter und Sehkontrollen austauschen.
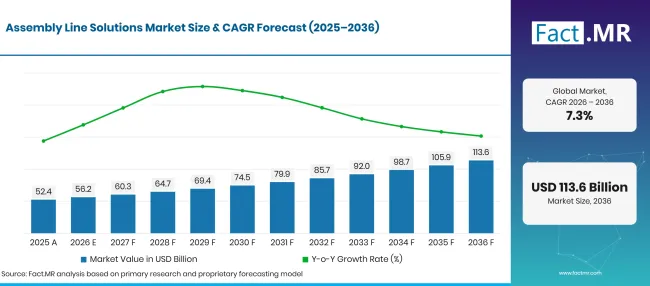
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 52.4 |
| 2026 | Schätzung | 56.2 |
| 2036 | Vorhersage | 113.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Fließbandlösungen?
Das Jahrzehnt wird zwischen 2026 und 2036 USD 57.4 Milliarden an Wert hinzufügen, angeführt von Automobil- und Elektroniklinien.
- Nachfragetreiber auf dem Markt
- Montagelinien für Elektrofahrzeuge benötigen neue Stationen für Batteriepacks, Elektroachsen und Hochspannungsleitungen. The International Energy Agency berichtete, dass der Verkauf von Elektroautos im Jahr 2024 über 17 Millionen lag und damit mehr als 20% der weltweiten Autoverkäufe entspricht [1]. Jede neue Plattform bringt frische Bestellungen für Förderbande, Verbindungszellen und End-of-Line-Testgeräte.
- Arbeitskräftemangel auf den Fabrikflächen treibt die Fabriken zu automatisierten Stationen. Qualifizierte Linienarbeiter gehen in Deutschland und Japan in den Ruhestand, und weniger junge Menschen bewerben sich für Schichtarbeit. Roboter und automatische Schraubenzieher halten die Zykluszeiten mit kleineren Teams stabil.
- Software-definierte Produktion verändert die Art und Weise, wie Linien geführt werden. Im Jahr 2025 nutzten laut Eurostat 20.0% EU-Unternehmen 2mit 10 oder mehr Mitarbeitern künstliche Intelligenz-Technologien. Auf dem Werkstattboden arbeitet KI in die visuelle Inspektion, prädiktive Wartung und Linienbalancierung.
- Rückverfolgbarkeitsregeln in der Automobil-, Medizintechnik- und pharmazeutischen Produktion erfordern für jede gebaute Einheit eine Aufzeichnung. Die Leitungssoftware protokolliert Drehmomentwerte, Testergebnisse und Teileseriennummern an jeder Station, was Rückrufe und Audits unterstützt.
- Hochgemischte Produktion ersetzt lange Stückzahlen eines einzelnen Modells. Flexible Transfersysteme mit unabhängig bewegenden Trägern ermöglichen es einer Linie, mehrere Varianten ohne lange Umstellungen zu bauen.
- Analysierte Schlüsselsegmente
- Nach Komponenten: Hardware wird 2026 44.8% Anteil ausmachen, da jede neue Leitung Förderbande, Roboter und Werkzeuge benötigt, bevor Software ausgeführt wird.
- Nach Anwendung: Die Automobilindustrie wird 2026 32.6% Marktanteil gewinnen, wenn Fahrzeughersteller Karosserie-, Batterie- und Endmontagelinien für neue elektrische Plattformen umrüsten.
- Nach Bereitstellungsmodus: On-Premises wird 2026 63.4% Share übernehmen, was die Anlagenregeln widerspiegelt, die eine Echtzeit-Leitungskontrolle auf lokalen Servern und Controllern gewährleisten.
- Nach Unternehmensgröße: Große Unternehmen werden 2026 71.2% Anteil halten, da Mehrfach-Anlagenbudgets vollständige Projekte mit Integration und Dienstleistungsverträgen finanzieren.
- Nach Endnutzer: Die Fertigung wird 2026 durch wiederholte Linienkäufe von Maschinen-, Elektroausrüstungs- und Bauteilherstellern 28.4% Anteil ausmachen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Automobilhersteller und Elektronikfirmen wollen jetzt Produktlinien, die innerhalb von Stunden und nicht Wochen das Modell wechseln können. Hardware nimmt immer noch den größten Teil des Projektbudgets ein, aber Lieferanten, die Controller, Simulation und Service bündeln, werden die Wiederholungsaufträge gewinnen. Arbeitskräftelücken in Deutschland und Japan werden die Automatisierungsbudgets auch in Jahren mit sinkenden Fahrzeugvolumina aufrechterhalten."
- Strategische Auswirkungen
- Ausrüstungsanbieter sollten modulare Stationen und Umschlagsysteme anbieten, die die Anlagen für ein neues Modell umkonfigurieren können, ohne die gesamte Strecke neu aufbauen zu müssen.
- Fahrzeughersteller und Tier- 1 -Lieferanten sollten Batterie- und E-Drive-Linien planen, mit Platz für zukünftige Zellchemie und Packformate.
- Systemintegratoren sollten virtuelle Inbetriebnahme in jedes Angebot einbauen, da die Simulation den Start verkürzt und Überarbeitungen vor Ort reduziert.
- Kleine und mittelständische Hersteller sollten mit einzelnen automatisierten Zellen und kollaborativen Robotern beginnen, bevor sie sich auf Vollprojekte festlegen.
Deutschland wird bei 8.4% CAGRführen, wo Auto- und Maschinenwerke automatisiert werden, um eine schrumpfende Belegschaft auszugleichen. Brasilien folgt 7.7%, unterstützt durch höhere Autoproduktion und Maschinenproduktion. Die Vereinigten Staaten werden 6.9% wachsen, da Fahrzeug- und Elektronikfabriken ihre Produktionslinien im Inland modernisieren. Ein 6.2% Tempo im Vereinigten Königreich basiert auf öffentlichen Mitteln für die Produktion emissionsfreier Fahrzeuge. Japan vervollständigt die Liste 5.5%, wobei der Einsatz von Robotern auf kleine Fabriken mit Personalmangel ausgeweitet wird
Wie gliedert sich der Markt für Fließbandlösungen nach Segmenten auf?
Hardware bei 44.8%, Automotive bei 32.6%, On-Premises bei 63.4%, Großunternehmen bei 71.2% und Fertigung bei 28.4% werden 2026 die führenden Teilsegmente ihrer Kategorien sein.
Welche Komponente dominiert?
Hardware macht 44.8% der Verkäufe 2026 aus.
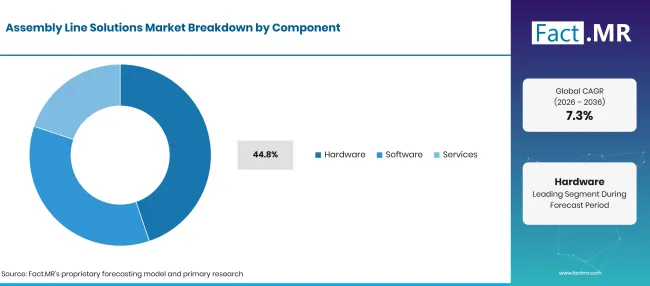
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Hardware (führendes Segment) | 44.8% |
| Andere Segmente kombiniert | 55.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Hardware für Fließbänder bildet die physische Basis jedes Projekts. Werke kaufen Förderbande, Vorrichtungen und Befestigungswerkzeuge für jede Station. Industrieroboter übernehmen Schweiß-, Handhabungs- und Verbindungsaufgaben, die früher manuelle Arbeit erforderten. Steuerungen sowie Servomotoren und -antriebe bestimmen die Bewegung und das Timing jedes Schrittes. Die Liniensoftware reicht von SPS-Programmierungswerkzeugen bis hin zu Fertigungsausführungssystemen , die Bestellungen planen und Qualitätsdaten aufzeichnen. Die Dienstleistungen umfassen Design-, Installations- und Wartungsverträge. Der Dienstleistungsbereich jedes Projekts wächst, da die Linien zunehmend auf Software und Fernsupport angewiesen sind.
Was führt den Anwendungssegment?
Automobilindustrie macht 32.6% der Verkaufszahlen 2026 aus.
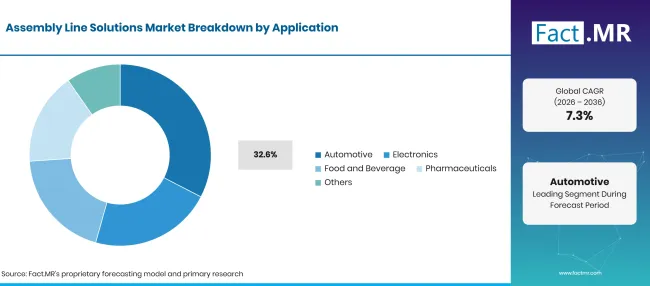
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Automobil (führendes Segment) | 32.6% |
| Andere Segmente kombiniert | 67.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Die Montageautomatisierung in Automobilwerken umfasst Karosseriewerkstätten, Batteriepaketlinien und Endausstattungen. Automobilhersteller erneuern diese Linien bei jedem Plattformwechsel, und Elektromodelle fügen neue Stationen für Zellen und Leistungselektronik hinzu. Die europäische Politik lenkt Mittel in die Batterieproduktion in der Region. Der Automobilaktionsplan der Europäischen Kommission vom März 2025 sah1.8 Milliarden Euro aus dem Innovationsfonds für ein Batteriebooster-Paket3vor. Die Elektronikmontage basiert auf schneller Platzierung, Schrauben und Inspektion kleiner Bauteile. Roboter-Visionssysteme überprüfen die Ausrichtung und Lötqualität zwischen den Stationen. Lebensmittel- und Getränkehersteller kaufen hygienische Linien für Verpackung und Kitting. Pharmaunternehmen investieren in den Bau von Geräten für Inhalatoren und vorgefüllte Spritzen.
Wie beeinflusst der Einsatzmodus die Nachfrage?
On-Premises stellt 63.4% der Ausgaben für 2026 dar.
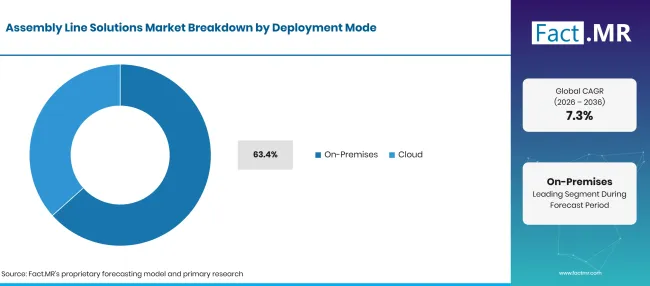
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Bereitstellungsmodus | Teilen (2026) |
|---|---|
| On-Premises (führendes Segment) | 63.4% |
| Andere Segmente kombiniert | 36.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Die Fließbandsoftware vor Ort läuft auf Anlagenservern und Edge-Controllern neben den von ihr gesteuerten Maschinen. Die Leitungssteuerung benötigt Antworten innerhalb von Millisekunden. Viele Werke speichern aus Sicherheitsgründen auch Produktionsdaten in ihrem eigenen Netzwerk. Cloudbasierte Fließbandwerkzeuge gewinnen für Analysen, Fernüberwachung und Softwareupdates an Standorten an Bedeutung. Eurostat berichtete, dass 52.7% EU-Unternehmen 2025 kostenpflichtige Cloud-Computing-Dienste nutzten, ein Anstieg von 7.4 Prozentpunkten gegenüber 2023 [4]. Die meisten Anlagen betreiben eine hybride Einrichtung mit Echtzeitsteuerung vor Ort und Berichterstattung in der Cloud.
Was unterstützt große Unternehmen innerhalb der Unternehmensgröße?
Große Unternehmen machen 71.2% der Bestellungen im Jahr 2026 aus.
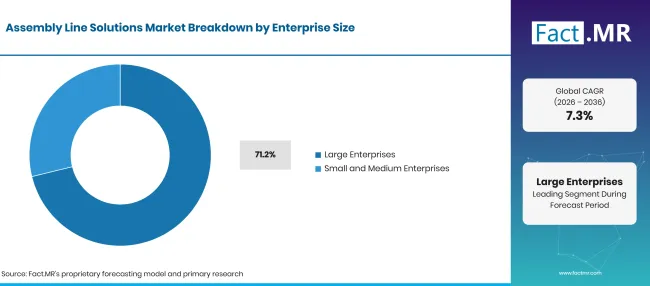
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| Unternehmensgröße | Teilen (2026) |
|---|---|
| Große Unternehmen (führendes Segment) | 71.2% |
| Andere Segmente kombiniert | 28.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Große Hersteller finanzieren komplette Linien über mehrere Werke hinweg und schließen Langzeitverträge mit Integratoren ab. Eurostat-Daten zeigen, dass große Unternehmen 2024 nur 0.2% der EU-Unternehmen ausmachten, dennoch 51.3% Nettoumsatz erzielten [5]. Kleinere Unternehmen automatisieren in der Regel jeweils eine Zelle. Tragbare, kollaborative Robotersysteme und Mietmodelle senken die Einstiegskosten für Werkstätten mit kurzer Laufzeit und begrenztem Ingenieurpersonal.
Welche Endnutzergruppe leitet?
Die Fertigung hält 28.4% der Nachfrage im Jahr 2026.
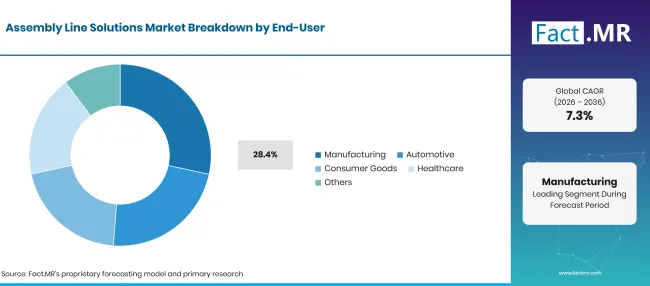
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Fertigung (führendes Segment) | 28.4% |
| Andere Segmente kombiniert | 71.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Hersteller von Maschinen, elektrischer Ausrüstung und Komponenten montieren eine breite Palette von Produkten in mittleren Stückzahlen. Sie benötigen flexible Produktlinien, die häufige Produktwechsel und kleine Chargen bewältigen. Automobil-Endanwender kaufen große integrierte Linien, während Konsumgüterunternehmen schnelle Kitting- und Verpackungsstationen wünschen. Gesundheitskäufer benötigen validierte Linien für Geräte wie Inhalatoren und Diagnosekits, bei denen jeder Schritt dokumentiert werden muss.
Was beschleunigt die Einführung des Marktes für Fließbandlösungen und was hält ihn zurück?
Die Akzeptanz wird mit Elektrofahrzeugprogrammen, Arbeitskräftemangel und dem Streben nach vollständiger Rückverfolgbarkeit zunehmen. Hohe Anfangskosten, lange Rückzahlungen für kleinere Werke und ein Mangel an Automatisierungsingenieuren werden das Wachstum hemmen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Elektrofahrzeugplattformen werden eingeführt, die neue Batterie- und Antriebsmontagelinien erfordern | +1.6% | Ostasien, Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Arbeitskräftemangel in Fabriken und eine alternde, qualifizierte Arbeitskraft | +1.3% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Hochgemischte Produktion erfordert flexible Übertragungssysteme und Roboterzellen | +1.1% | Global | Kurzfristig (<= 2 Jahre) |
| Rückverfolgbarkeitsanforderungen in der Automobil-, Medizintechnik- und Arzneimittelproduktion | +0.8% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| KI-Sehinspektion und softwaredefinierte Liniensteuerung | +0.7% | Global | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kollaborative Roboterzellen für kleine und mittelgroße Hersteller | +0.9% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Nachrüstung älterer Leitungen mit neuen Steuerungen und Sichtinspektion | +0.7% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Lokale Montage von Batterien und Elektronik in neuen Werken | +0.6% | Nordamerika, Lateinamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anfangskosten und lange Rückzahlung für komplette Leitungen | -0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Mangel an Automatisierungsingenieuren und Systemintegratoren | -0.5% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Zyklische Fahrzeugnachfrage, die Reihenaufträge verzögert | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Fließbandlösungen?
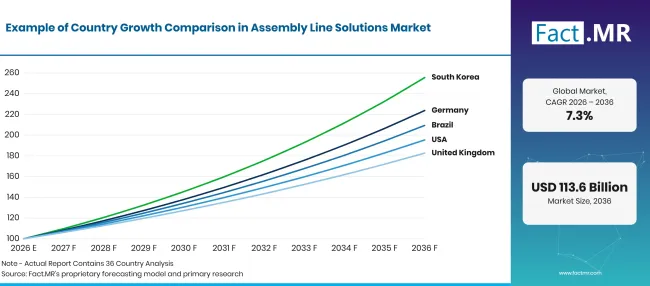
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.4% |
| Brasilien | 7.7% |
| Vereinigte Staaten | 6.9% |
| Vereinigtes Königreich | 6.2% |
| Japan | 5.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Wie skaliert Deutschland die Nachfrage?
8.4% CAGR, getrieben von Automatisierung in Auto- und Maschinenbetrieben, die mit einer schrumpfenden Belegschaft konfrontiert sind.
Fließbandlösungen in Deutschland sind an eine Automobilindustrie gebunden, die Personal abbaut, während sie versucht, die Produktion zu halten. Destatis berichtete, dass die Automobilindustrie Ende des dritten Quartals 2025 721,400 Mitarbeiter beschäftigte [6]. Das war etwa 48,700 weniger als ein Jahr zuvor [6]. Werke ersetzen manuelle Stationen durch Roboter und automatisierte Schraubenzieher, um die Zykluszeiten zu halten.
Was unterstützt das Wachstum Brasiliens?
7.7% CAGR, unterstützt durch eine höhere Autoproduktion und steigende Maschinenproduktion.
Die Nachfrage nach automatisierter Montage in Brasilien folgt seinen Auto- und Maschinenfabriken. IBGE berichtete, dass die brasilianische Industrie im Jahr 2025 0.6% gewachsen ist, wobei die Automobilproduktion 3.3% gestiegen ist und Maschinen und Ausrüstungen 5.0% [7] gestiegen sind. Fahrzeughersteller, die Hybridmodelle in lokale Linien integrieren, benötigen neue Stationen für Batterie- und Elektroantriebsmontage.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.9% CAGR, was die Modernisierung der Linien in Fahrzeug- und Elektronikwerken widerspiegelt.
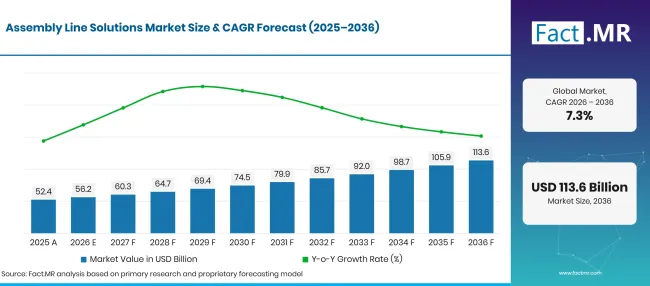
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
Die Investitionen in den Vereinigten Staaten verfolgen die Fahrzeugproduktion und die Aufrüstung der Werke. Die Federal Reserve berichtete, dass Kraftfahrzeugmontagen im August 2026 mit einer saisonbereinigten Jahresrate von 10.43 Millionen Einheiten liefen [8]. Die Auslastung der Fertigungskapazitäten lag im selben Monat bei 75.7% [8]. Mit vorhandener Kapazität können die Werke eine Linie umrüsten, während andere weiterlaufen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
6.2% CAGR, unterstützt durch öffentliche Mittel für die Produktion emissionsfreier Fahrzeuge.
Die robotische Montage im Vereinigten Königreich erhält Unterstützung aus öffentlichen Mitteln für Fahrzeugfabriken. Im Juli 2025 startete die Regierung das DRIVE35 Programm im Wert von2.5 Milliarden Pfund zur Unterstützung der emissionsfreien Fahrzeugproduktion und der damit verbundenen Forschung [9]. Das Programm umfasst Großvolumen-Fahrzeugwerke und Batterie-Gigafabriken in einem Sektor, der 132,000 Menschen beschäftigt [9]. Luft- und Raumfahrt- und Elektronikunternehmen sorgen für eine stetige Nachfrage nach Präzisionsmontagezellen.
Wie schlägt sich Japan ab?
5.5% CAGR, da Fabriken Roboter hinzufügen, um mit einer schrumpfenden Fertigungsbelegschaft umzugehen.
Die Fabrikautomation in Japan wird durch das Arbeitskräfteangebot angetrieben. Das White Paper on Manufacturing Industries 2026 berichtete, dass die Beschäftigung in der Fertigung von 10.46 Millionen im Jahr 2024 auf 10.33 Millionen im Jahr 2025 gesunken ist [10]. Dasselbe Papier setzte den Index für Personalmangel für kleine und mittelgroße Hersteller im Jahr 2025 auf minus 17.9 [10]. Mit einer ausgereiften Roboterbasis fließt ein Großteil der japanischen Ausgaben in Modernisierungen und Kleinserien.
Wer führt den Markt für Fließbandlösungen?
Der Wettbewerb teilt sich in drei Rollen auf. Siemens, Rockwell Automation, Mitsubishi Electric und Schneider Electric verkaufen die Steuerungen und Leitungssoftware, die jede Station benötigt.
Im März 2025 teilte Siemens mit, dass Audi seinen Simatic S7–1500V virtuellen Controller für eine Karosseriefertigungslinie in Neckarsulm [11] einsetzt. Rockwell Automation kündigte im November 2025 einen neuen Greenfield-Fabrikcampus im Südosten Wisconsins an, der Automatisierung und Robotik in die eigene Produktion hinzufügt [12]. Roboter- und Bewegungsspezialisten bilden die zweite Gruppe. FANUC liefert industrielle und kollaborative Roboter. B&R, ein Mitglied der ABB Group, bietet spurbasierten Produkttransport für flexible Linien an. Bosch Rexroth verkauft Transfersysteme und ctrlX-Automatisierung und führte im März 2026 das TS 7plus Transfersystem für schwere Werkstücke in der Automobil- und Batterieproduktion ein [13]. ATS Corporation arbeitet als schlüsselfertiger Hersteller und entwirft komplette Montagesysteme auf seiner SuperTrak-Förderplattform. Die Lieferantenwahl aktiviert die Umstellungsgeschwindigkeit, die Integrationskompetenz und die Serviceabdeckung in der Nähe der Anlage.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; und ATS Corporation.
- Siemens AG
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (B&R)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
Bibliographie
- [1] Internationale Energieagentur. (Mai 2025). Global EV Outlook 2025: Zusammenfassung.
- [2] Eurostat. (2025, Dezember 11).20% von EU-Unternehmen nutzen KI-Technologien.
- [3] Europäische Kommission. (März 2025). Aktionsplan zur Zukunft des Automobilsektors (Informationsblatt).
- [4] Eurostat. (2026, Februar 3).53% EU-Unternehmen nutzten 2025 kostenpflichtige Cloud-Dienste.
- [5] Eurostat. (2025, Dezember 9). Große Unternehmen in der EU: kleine Anzahl, hohe Fluktuation.
- [6] Statistisches Bundesamt (Destatis). (2025, November 20). Stellenabbau in der Automobilindustrie: 48 700 weniger Beschäftigte zum Ende des 3. Quartals 2025 als ein Jahr zuvor [Stellenabbauen in der Automobilindustrie: 48,700 weniger Mitarbeiter am Ende des3 Quartals 2025 als ein Jahr zuvor].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, Februar 3). Produção industrial recua 1,2% em dezembro [Die industrielle Produktion fällt im Dezember 1.2%].
- [8] Board of Governors des Federal Reserve Systems. (2026, September 18). Industrielle Produktion und Kapazitätsauslastung (G.17).
- [9] Department for Business and Trade, Vereinigtes Königreich. (2025, Juli 13). Unterstützung der britischen Industrie: Die Regierung startet das DRIVE35 Programm2.5Milliarden Pfund, um britische Automobilinvestitionen und Arbeitsplätze zu fördern.
- [10] Ministerium für Wirtschaft, Handel und Industrie, Japan. (Mai 2026). 2026年版ものづくり白書 概要 [Weißbuch 2026 zu Manufacturing Industries: Zusammenfassung].
- [11] Siemens AG. (2025, März 27). Siemens und Audi heben die Werkstatt auf die nächste Stufe mit KI- und IT-gestützter Automatisierung in großem Maßstab.
- [12] Rockwell Automation, Inc. (2025, November 18). Rockwell Automation baut eine neue Greenfield-Produktionsstätte im Südosten Wisconsins.
- [13] Bosch Rexroth. (2026, März 31). Bosch Rexroth kündigt ein Förderband der nächsten Generation an, das schwere Nutzlasten bis zu 3000kg transportieren kann.
Dieser Bericht beantwortet
- Der Umsatz für Fließbandlösungen ist für 2025, 2026 und 2036 ausgeweitet, wobei das Wachstum auf die Nachfrage nach Komponenten und Anwendungen zurückzuführen ist.
- Jedes der fünf Segmente trägt seinen Führungspunkt für 2026 und die Anlagenanforderungen hinter dieser Position.
- Fünf Länder werden hinsichtlich Arbeitsmarkttrends, Fahrzeugproduktion und öffentlicher Unterstützung für die Fertigung verglichen.
- Das Unternehmen porträtiert Gruppenanbieter in Steuerungsplattformen, Roboter- und Bewegungsspezialisten sowie schlüsselfertige Leitungsbauer.
- Fahrer, Chancen und Einschränkungen werden für ihren Einfluss auf CAGR und ihr Timing bewertet.
Was deckt der Markt für Fließbandlösungen ab?
Automatisierte und halbautomatisierte Linien für diskrete Produkte fallen in den Markt für Fließbandlösungen. Typische Linien umfassen Karosserie- und Endmontage in Fahrzeugwerken, Elektronikmontage und Medizintechnikmontage.
Der Umsatz wird auf der Ebene von Leitungsausrüstung, Softwarelizenzen und Dienstleistungsverträgen an Hersteller gezählt. On-Premises- und Cloud-Implementierungen werden sowohl nachgezeichnet, ebenso wie Käufe großer Unternehmen und KMU.
Was ist im Umfang enthalten?
Förderbänder und Übertragungssysteme, Roboterzellen, Verbindungsstationen und Teststationen sind im Umfang. Software für Leitungssteuerung, Simulation und Produktionsausführung ist ebenso enthalten wie Integrations- und Wartungsdienste.
Mobile Industrieroboter , die Teile an die Linie speisen, werden beim Verkauf im Rahmen eines Montageprojekts gezählt.
Was ist vom Umfang ausgeschlossen?
Eigenständige Werkzeugmaschinen und Prozessanlagen für Chemikalien oder Raffination sind ausgeschlossen. Kontinuierliche Prozesssteuerungssysteme in Öl, Gas und Energie werden ebenfalls ausgelassen.
Allgemeine IT- und ERP-Software, die außerhalb des Werksbodens verwendet wird, werden nicht gezählt. Ersatzteile, die über Händler ohne Servicevertrag verkauft werden, werden ebenfalls nicht gezählt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
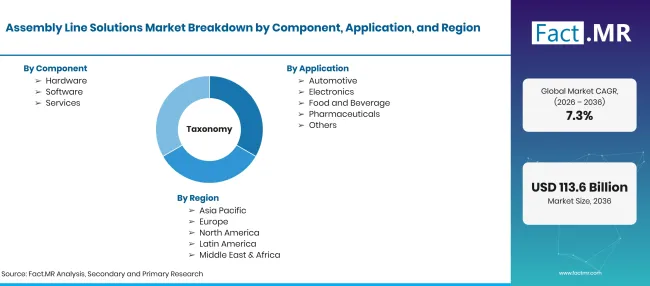
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Hardware, Software und Dienstleistungen, die zur Planung, Bau, Steuerung und Wartung automatisierter und halbautomatisierter Fließbandlinien für diskrete Produkte verwendet werden. Der Umsatz umfasst Linienausrüstung, Steuerungs- und Ausführungssoftware, Integration und After-Sales-Service. |
| Komponente | Hardware; Software; Dienstleistungen |
| Anwendung | Automobil; Elektronik; Lebensmittel und Getränke; Pharmazeutika; Andere |
| Bereitstellungsmodus | Vor Ort; Cloud |
| Unternehmensgröße | Große Unternehmen; Kleine und mittlere Unternehmen |
| Endnutzer | Fertigung; Automobil; Konsumgüter; Gesundheitswesen; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bottom-up-Zählung der Linienprojekte nach Branchen, abgeglichen mit Fertigungsinvestitionen; Fahrzeug- und Elektronikproduktion; Komponenten und Einsatz nach Ländern aufgeteilt; und Überprüfung des Lieferantenportfolios. |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Hardware
- Software
- Dienstleistungen
-
Nebenanwendung
- Automobil
- Elektronik
- Essen und Getränke
- Pharmazeutika
- Weitere
-
Nach Einsatzmodus
- Vor Ort
- Cloud
-
Nach Unternehmensgröße
- Große Unternehmen
- Kleine und mittlere Unternehmen
-
Nach Endnutzer
- Herstellung
- Automobil
- Konsumgüter
- Gesundheitswesen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Fließbandlösungen im Jahr 2026?
Wie CAGR der Markt für Fließbandlösungen von 2026 bis 2036?
Welche Komponente führt den Markt für Fließbandlösungen an?
Welche Anwendung führt den Markt für Fließbandlösungen an?
Welche Einsatzart führt den Markt für Fließbandlösungen an?
Welche Unternehmensgröße führt den Markt für Fließbandlösungen an?
Welcher Endnutzer führt den Markt für Fließbandlösungen an?
Welches Land wird am meisten auf dem Markt für Fließbandlösungen wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Fließbandlösungen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen